
結論から申し上げます。
一般社団法人は、主たる事務所の所在地で設立の登記をした日に成立します(一般法人法22条)。
そこから、税務署・都道府県・市区町村・年金事務所などへの届出が始まります。
一般社団法人で特に注意したいのは、税務署への届出が非営利型法人かどうかで変わる点です。
国税庁の案内では、非営利型法人に当たる一般社団法人は、法人設立届出書の提出が不要とされています。
そのかわり、収益事業を始めたときは2か月以内に届け出ます(法人税法150条1項)。
人を雇うか、理事に報酬を払うかによって、社会保険と労働保険の手続も加わります。
設立後の届出の一覧表(提出先・期限・対象)
設立後の届出は、提出先で4つの窓口に分けると整理しやすくなります。
すべての法人が全部を出すわけではありません。
右端の「出す法人」の欄で、自分の法人が当てはまるかを確かめてください。
| 提出先 | 届出 | 期限 | 出す法人 | 根拠 |
|---|---|---|---|---|
| 税務署 | 法人設立届出書 | 設立の日以後2か月以内 | 普通型の一般社団法人 | 法人税法148条1項 |
| 税務署 | 収益事業開始の届出 | 収益事業を始めた日以後2か月以内 | 非営利型で収益事業を始めた法人 | 法人税法150条1項 |
| 税務署 | 給与支払事務所等の開設届出書 | 開設の日から1か月以内 | 役員報酬・給与を支払う法人 | 所得税法230条 |
| 都道府県・市区町村 | 法人設立届(名称は自治体ごと) | 条例で定める期間内 | 原則として各自治体の案内による | 各自治体の条例 |
| 年金事務所 | 健康保険・厚生年金保険 新規適用届 | 適用事業所となった日から5日以内 | 被保険者となる人がいる法人 | 健康保険法施行規則19条 |
| 年金事務所 | 被保険者資格取得届 | 資格を取得した日から5日以内 | 同上 | 健康保険法施行規則24条 |
| 労働基準監督署 | 労働保険 保険関係成立届 | 保険関係が成立した日から10日以内 | 労働者を雇った法人 | 労働保険徴収法4条の2 |
| 労働基準監督署など | 概算保険料申告書 | 保険関係が成立した日から50日以内 | 労働者を雇った法人 | 労働保険徴収法15条1項 |
| ハローワーク | 雇用保険適用事業所設置届 | 設置の日の翌日から10日以内 | 雇用保険の被保険者を雇った法人 | 雇用保険法施行規則141条 |
| ハローワーク | 雇用保険被保険者資格取得届 | 取得した月の翌月10日まで | 同上 | 雇用保険法施行規則6条 |
自治体の期限は条例で決まるため、提出先ごとに違います。
東京都主税局の記載要領では、都税事務所への提出期限を設立の日以後15日以内としています。
最初の分かれ道:非営利型法人か普通型か
法人税法では、一般社団法人を2つのタイプに分けています。
1つは非営利型法人で、法人税法2条9号の2に定義があります。
非営利型法人に当たる一般社団法人は、法人税法の「公益法人等」に含まれます(2条6号・別表第二)。
もう1つは、非営利型の要件を満たさない普通型で、法人税法上は株式会社と同じ「普通法人」です(2条9号)。
設立の登記だけでは、どちらに当たるかは登記簿に出てきません。
定款の定めや理事の構成などの要件を満たしているかで決まります(法人税法施行令3条)。
どちらに当たるかで、税務署に出す最初の届出が変わります。
| 区分 | 法人税法上の位置づけ | 設立後に税務署へ出すもの | 根拠 |
|---|---|---|---|
| 非営利型法人 | 公益法人等(別表第二) | 法人設立届出書は不要。収益事業を始めたら2か月以内に届出 | 148条1項・150条1項 |
| 普通型 | 普通法人(2条9号) | 設立の日以後2か月以内に法人設立届出書 | 148条1項 |
148条1項が届出を義務づけているのは、新たに設立された「普通法人又は協同組合等」です。
国税庁の手続案内も、非営利型法人に当たる場合は法人設立届出書の提出は不要と明記しています。
非営利型の要件は非営利型一般社団法人とはで解説しています。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
税務署への届出
税務署への届出は、納税地(通常は主たる事務所の所在地)の所轄税務署に出します。
e-Taxでの提出も、書面での持参や送付もできます。
法人設立届出書は、普通型の一般社団法人が設立の日(設立登記の日)以後2か月以内に出します(法人税法148条1項)。
届出書には納税地・事業の目的・設立の日を書き、定款の写しを添付します。
収益事業開始の届出は、非営利型の一般社団法人が収益事業を始めたときに出します(同法150条1項)。
期限は収益事業を開始した日以後2か月以内で、開始時の収益事業の貸借対照表と定款の写しを添付します。
何が収益事業に当たるかは事業の内容で判断が分かれるため、事前に税務署か税理士に確認します。
役員報酬や給与を払うときの届出
給与等の支払事務を取り扱う事務所を設けたときは、税務署に届け出ます(所得税法230条)。
国税庁の様式名は「給与支払事務所等の開設・移転・廃止届出書」です。
期限は、開設の事実があった日から1か月以内です。
理事に役員報酬を払う場合も、従業員に給与を払う場合も対象になります。
非営利型か普通型かは関係ありません。
給与を払う法人は、支払のときに所得税を源泉徴収して納める義務も負います。
報酬を一切払わない法人は、払い始めるときに届け出れば足ります。
役員報酬と税金の関係は一般社団法人の役員報酬と税務にまとめています。
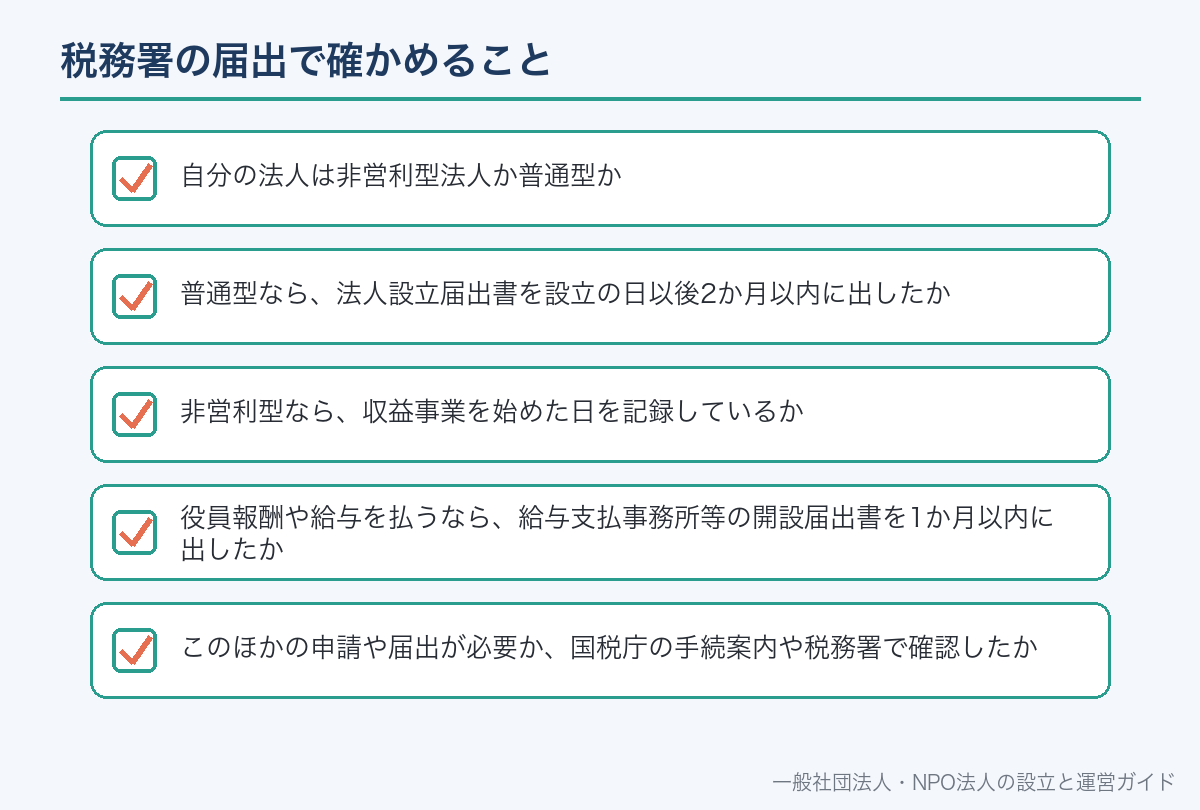
- 自分の法人は非営利型法人か普通型か
- 普通型なら、法人設立届出書を設立の日以後2か月以内に出したか
- 非営利型なら、収益事業を始めた日を記録しているか
- 役員報酬や給与を払うなら、給与支払事務所等の開設届出書を1か月以内に出したか
- このほかの申請や届出が必要か、国税庁の手続案内や税務署で確認したか
都道府県・市区町村への届出(地方税)
地方税の届出は、都道府県(東京都23区は都税事務所)と市区町村の両方に出すのが基本です。
届出の名称・期限・添付書類は、各自治体の条例と案内で決まっています。
東京都主税局の記載要領では、法人を設立したときは都税事務所に設立の日以後15日以内に出すとしています。
同じ要領では、市町村への期限は「それぞれの定める期間内」とされています。
添付書類は、定款の写しと設立の登記事項証明書が一般的です。
東京都の要領では、オンライン登記情報提供制度の照会番号を書けば登記事項証明書の添付を省けるとしています。
非営利型かどうかで地方税の扱いが変わる部分もあるため、提出先の自治体で確認します。
| 確認する項目 | どこで確かめるか |
|---|---|
| 届出書の名称と様式 | 都道府県税事務所・市区町村の税務課のWebサイト |
| 提出期限 | 各自治体の条例と案内(東京都の都税事務所は15日以内) |
| 添付書類 | 定款の写し・登記事項証明書(照会番号で省略できる自治体もある) |
| 提出方法 | 窓口・郵送・eLTAX(地方税の電子申告) |
提出先の自治体ごとの扱いの違いは、NPO法人向けですがNPO法人の法人住民税「均等割」でも触れています。
法人番号の通知を受け取る
設立の登記をした法人には、国税庁長官が13桁の法人番号を指定し、通知します(番号法39条1項)。
法人番号は、法人の名称・所在地とともに国税庁の法人番号公表サイトで公表されます。
自分から申請する手続はなく、登記の後に通知書が届きます。
税務署や自治体の届出書には法人番号を書く欄があります。
東京都の要領では、提出日時点で指定を受けていなければ記載不要としています。
通知を待たずに、公表サイトで番号を確認できる場合もあります。
法人番号の使い道は一般社団法人の法人番号とはで説明しています。
年金事務所:健康保険・厚生年金保険の手続
法人の事業所で常時従業員を使用するものは、健康保険と厚生年金保険の適用事業所です(健康保険法3条3項2号・厚生年金保険法6条1項2号)。
日本年金機構の案内では、法人の事業所は事業主のみの場合を含めて強制適用事業所とされています。
小さな法人でも、人数が少ないことを理由に外れることはありません。
被保険者となる人がいれば、新規適用届を適用事業所となった日から5日以内に出します(健康保険法施行規則19条)。
あわせて、被保険者資格取得届を5日以内に出します(同規則24条)。
被保険者になるのは、適用事業所に使用される70歳未満の人です(厚生年金保険法9条)。
日本年金機構は、労務の対償として給与や賃金を受ける使用関係があるかを基準にしています。
理事が報酬を受け取る場合の扱いは、報酬の実態によるため年金事務所で確かめます。
- 登記事項証明書(法人の事業所であることの確認に使う)
- 被保険者資格取得届(被保険者となる人全員分)
- 被扶養者(異動)届(扶養する家族がいる人の分)
- 報酬の額がわかる資料(理事に報酬を払う場合は社員総会の議事録など)
加入の要否は一般社団法人の社会保険は加入義務がある?でくわしく扱っています。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 社会保険・労働保険の加入手続きは、社会保険労務士が取り扱う業務です。
労働基準監督署・ハローワーク:労働保険の手続
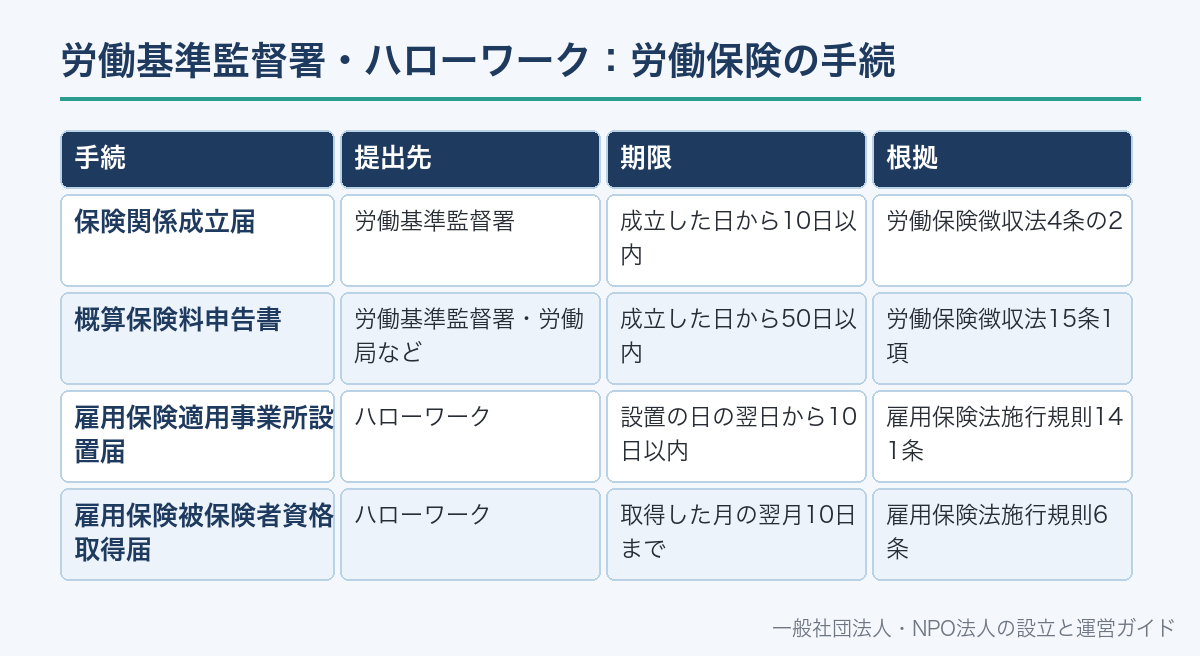
労災保険は労働者を使用する事業に、雇用保険は労働者が雇用される事業に適用されます(労災保険法3条1項・雇用保険法5条1項)。
労働者を1人でも雇えば、保険関係が成立します。
保険関係成立届は、成立した日から10日以内に出します(労働保険徴収法4条の2第1項)。
その年度の概算保険料は、成立した日から50日以内に申告して納めます(同法15条1項)。
雇用保険の被保険者を雇ったら、ハローワークに雇用保険適用事業所設置届を出します。
期限は設置の日の翌日から起算して10日以内です(雇用保険法施行規則141条)。
雇った人の資格取得届は、取得した月の翌月10日までに出します(同規則6条)。
週の所定労働時間が20時間未満の人や、31日以上の雇用が見込まれない人は雇用保険の対象外です(雇用保険法6条1号・2号)。
理事だけで運営し、労働者を雇っていない法人は、この手続は不要です。
| 手続 | 提出先 | 期限 | 根拠 |
|---|---|---|---|
| 保険関係成立届 | 労働基準監督署 | 成立した日から10日以内 | 労働保険徴収法4条の2 |
| 概算保険料申告書 | 労働基準監督署・労働局など | 成立した日から50日以内 | 労働保険徴収法15条1項 |
| 雇用保険適用事業所設置届 | ハローワーク | 設置の日の翌日から10日以内 | 雇用保険法施行規則141条 |
| 雇用保険被保険者資格取得届 | ハローワーク | 取得した月の翌月10日まで | 雇用保険法施行規則6条 |
雇用したときの労務管理は一般社団法人が従業員を雇うときで説明しています。
届出と並行して法人の中で整えるもの
役所への届出ではありませんが、設立直後から法律上の義務になっているものがあります。
一般社団法人は、成立の日の貸借対照表を作らなければなりません(一般法人法123条1項)。
会計帳簿は適時に正確に作り、閉鎖の時から10年間保存します(120条1項・2項)。
社員の氏名・住所を書いた社員名簿を作り、主たる事務所に備え置きます(31条・32条1項)。
定款は、主たる事務所と従たる事務所に備え置きます(14条1項)。
銀行口座の開設では、登記事項証明書のほか、実質的支配者の申告を求められます。
| やること | 根拠・関係する手続 | 関連記事 |
|---|---|---|
| 成立の日の貸借対照表を作る | 一般法人法123条1項 | 決算・会計 |
| 会計帳簿をつけ始める | 一般法人法120条 | 決算・会計 |
| 社員名簿を作る | 一般法人法31条・32条 | 名簿の管理 |
| 法人名義の口座を開く | 金融機関の確認手続 | 銀行口座 |
| 法人印と印鑑カードを管理する | 法務局の印鑑届 | 印鑑カード |
設立登記から2か月までのスケジュール
期限は、多くが「設立の日」や「事実があった日」から数えます。
設立の日は、登記事項証明書の「法人成立の年月日」で確かめます。
法人成立の年月日は登記の完了日ではなく申請日で記録されるため、完了を待つ間にも期限は進みます。
次の順番で進めると、期限の短いものから片づけられます。
この日が多くの期限の起算日になる(一般法人法22条)
提出先ごとに添付を求められる
被保険者となる人がいれば新規適用届と資格取得届
労働者を雇ったら保険関係成立届・適用事業所設置届
東京都の都税事務所は15日以内
報酬・給与を払うなら給与支払事務所等の開設届出書
普通型は法人設立届出書。非営利型は収益事業を始めたら届出
マイナポータルには、設立後の手続をオンラインでまとめて行う「法人設立ワンストップサービス」があります。
対象の手続と法人の種類は、サービスの手続一覧で確かめてから使います。
税務署の届出書に書く主な項目
法人設立届出書と収益事業開始の届出に書く事項は、法人税法が定めています。
国税庁の様式には法人番号や代表者などの欄もありますが、法律が求める中心は次の項目です。
「事業の目的」は、定款の目的の記載と食い違わないように書きます。
収益事業の届出では、始めた事業の種類と開始日を具体的に書きます。
| 届出 | 法律が定める記載事項 | 添付書類 | 根拠 |
|---|---|---|---|
| 法人設立届出書(普通型) | 納税地/事業の目的/設立の日 | 定款の写しなど | 法人税法148条1項1号〜3号 |
| 収益事業開始の届出(非営利型) | 納税地/事業の目的/収益事業の種類/収益事業を開始した日 | 開始時の収益事業の貸借対照表・定款の写しなど | 法人税法150条1項1号〜4号 |
| 給与支払事務所等の開設届出書 | 開設の旨その他必要な事項 | (国税庁の様式による) | 所得税法230条 |
開始時の貸借対照表は、収益事業に使う資産と負債を切り分けて作ります。
記載のしかたは、国税庁の各手続のページにある記載要領で確認できます。
添付書類をそろえるときのポイント
多くの届出で求められるのは、定款の写しと登記事項証明書です。
税務署への法人設立届出書の添付書類は、国税庁の案内では定款等の写しです。
東京都の要領では、税務署と都税事務所には登記事項証明書の添付は不要としています。
提出先によって必要な書類が違うので、出す前にそれぞれの案内を確かめます。
年金事務所の新規適用届には、登記事項証明書の添付を求められるのが通常です。
- 定款の写し(設立時の原始定款)
- 登記事項証明書(履歴事項全部証明書)
- 法人番号指定通知書(届いた後)
- 理事の役員報酬を決めた社員総会や理事会の議事録
- 雇用した人の労働者名簿・賃金台帳・雇用契約書
- 成立の日の貸借対照表
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 設立登記など登記申請の手続きは司法書士が取り扱う業務です。ご自身で法務局へ申請することもできます。
よくある誤解
誤解1:一般社団法人は必ず税務署に法人設立届出書を出す。
法人税法148条1項の対象は普通法人などで、非営利型法人に当たる場合は不要です。
誤解2:非営利型なら税務署への届出は一切いらない。
収益事業を始めたら2か月以内の届出が必要です(法人税法150条1項)。
報酬を払うなら給与支払事務所等の届出も要ります。
誤解3:小さな法人は社会保険に入らなくてよい。
法人の事業所は人数に関係なく適用事業所になります(健康保険法3条3項2号)。
誤解4:理事しかいなくても労働保険の手続が要る。
労働保険は労働者を雇ったときに成立します。
労働者がいなければ手続は不要です。
誤解5:自治体の期限は税務署と同じ2か月。自治体の期限は条例で決まり、東京都の都税事務所は15日以内です。
【PR】
非営利型と普通型では、申告の中身がまるごと変わる
収益事業の判定や区分経理は、株式会社しか扱っていない事務所だと判断が止まることがあります。税理士ドットコムは、対応分野・地域・報酬の希望を伝えると無料で税理士を紹介してくれるサービスです(相談・紹介は無料)。
一般社団法人の設立後の届出についてよくある質問
A. 国税庁の案内では、非営利型法人に該当する一般社団法人は公益法人等に当たるため提出不要です。新たに収益事業を始めたときは2か月以内に届け出ます(法人税法148条1項・150条1項)。
A. 普通型の一般社団法人は、設立の日(設立登記の日)以後2か月以内に所轄の税務署へ出します(法人税法148条1項)。
A. 給与支払事務所等の開設届出書を、開設の事実があった日から1か月以内に出します(所得税法230条)。
A. 条例で決まり、自治体ごとに違います。東京都の都税事務所は設立の日以後15日以内です。市区町村はそれぞれの案内で確かめます。
A. 法人の事業所は適用事業所ですが、手続が必要になるのは被保険者となる人がいる場合です。理事が報酬を受ける場合の扱いは年金事務所で確認してください。
A. 適用事業所となった日から5日以内です。被保険者資格取得届も5日以内に出します(健康保険法施行規則19条・24条)。
A. 労働者を雇って保険関係が成立した日から10日以内に保険関係成立届を出し、50日以内に概算保険料を申告・納付します(労働保険徴収法4条の2・15条1項)。
A. 申請は不要です。設立の登記をした法人に国税庁長官が指定し、通知します(番号法39条1項)。
📖 参考にした公的機関の情報