
結論から申し上げます。
一般社団法人は、毎事業年度、計算書類(貸借対照表と損益計算書)、事業報告、これらの附属明細書を作ります(一般法人法123条2項)。
作った書類は、監事がいれば監事の監査を受け(124条1項)、理事会があれば理事会の承認を受けます(同条3項)。
そのうえで計算書類は定時社員総会の承認を受けて確定します(126条2項)。
確定後は、主たる事務所での備置き(129条)と、貸借対照表の公告(128条)が待っています。
「正味財産増減計算書」は、公益法人会計基準で使われてきた損益計算書の名前です。法律が求めるのは「損益計算書」です。
一般社団法人の「決算」で法律が求めていること
一般法人法は、第2章第5節「計算」(119条〜)で決算のルールを定めています。
まず119条が、会計は事業に応じて一般に公正妥当と認められる会計の慣行に従うと定めています。
120条1項は、適時に正確な会計帳簿を作ることを求めています。
123条2項は、事業年度ごとに計算書類・事業報告・附属明細書を作ることを求めています。
124条〜127条が監査と承認、128条が公告、129条が備置きと閲覧のルールです。
つまり決算とは、書類を作るだけでなく、承認と開示までを含む手続全体を指します。
事業年度は定款の必須記載事項です(11条1項7号)。決算の時期は、定款に書いた事業年度の末日で決まります。
| 段階 | やること | 条文 |
|---|---|---|
| 日々の記帳 | 会計帳簿を適時・正確に作る | 120条1項 |
| 決算書類の作成 | 計算書類・事業報告・附属明細書を作る | 123条2項 |
| 監査 | 監事(会計監査人)の監査を受ける | 124条1項・2項 |
| 理事会の承認 | 理事会設置法人のみ | 124条3項 |
| 社員総会 | 計算書類の承認と事業報告の報告 | 126条2項・3項 |
| 備置き・閲覧 | 主たる事務所に5年間置く | 129条1項 |
| 公告 | 貸借対照表(またはその要旨)を公告 | 128条 |
| 保存 | 会計帳簿・計算書類を10年間保存 | 120条2項・123条4項 |
決算で作る書類の一覧
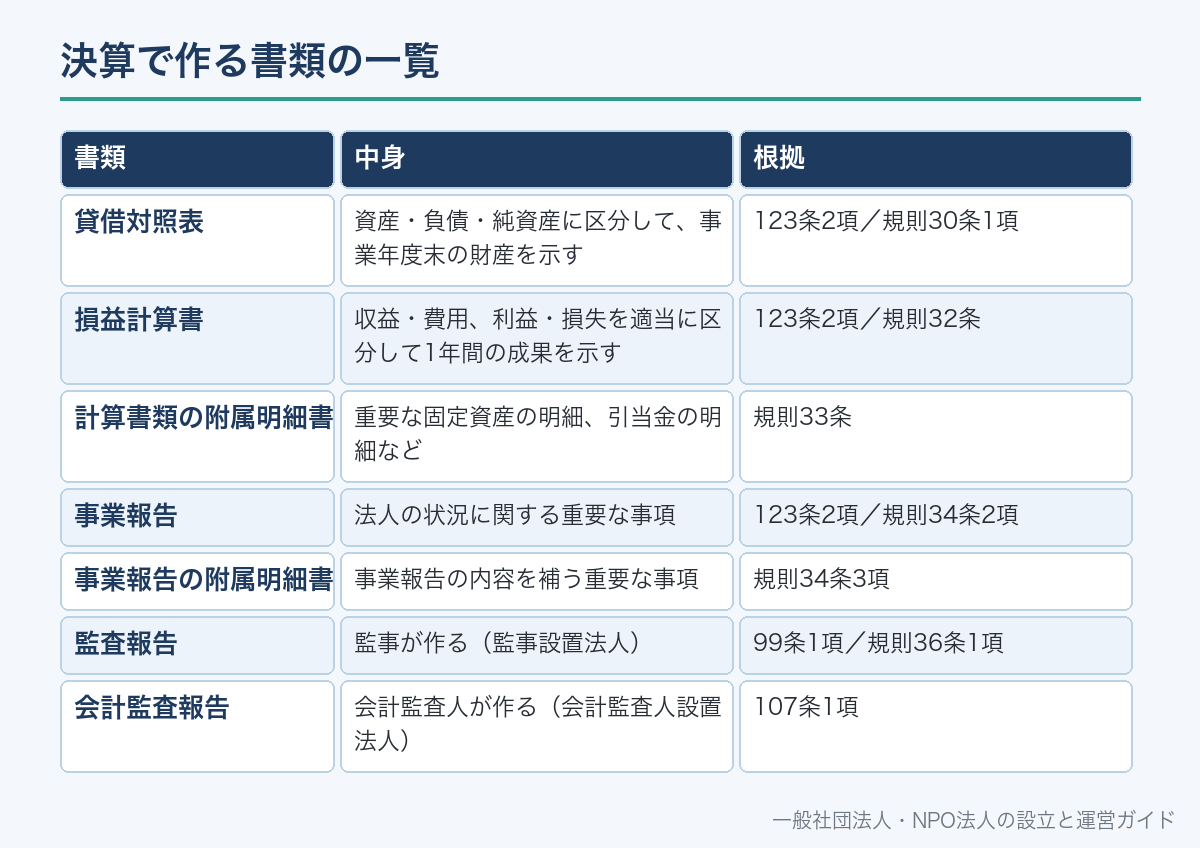
法律上、毎事業年度に作らなければならない書類は次のとおりです(123条2項)。
計算書類は貸借対照表と損益計算書の2つと定義されています。
これに事業報告と、計算書類・事業報告それぞれの附属明細書が加わります。
書類は紙でも電磁的記録(データ)でも作れます(123条3項)。
金額は1円単位・千円単位・百万円単位のいずれかで表示します(施行規則27条)。
| 書類 | 中身 | 根拠 |
|---|---|---|
| 貸借対照表 | 資産・負債・純資産に区分して、事業年度末の財産を示す | 123条2項/規則30条1項 |
| 損益計算書 | 収益・費用、利益・損失を適当に区分して1年間の成果を示す | 123条2項/規則32条 |
| 計算書類の附属明細書 | 重要な固定資産の明細、引当金の明細など | 規則33条 |
| 事業報告 | 法人の状況に関する重要な事項 | 123条2項/規則34条2項 |
| 事業報告の附属明細書 | 事業報告の内容を補う重要な事項 | 規則34条3項 |
| 監査報告 | 監事が作る(監事設置法人) | 99条1項/規則36条1項 |
| 会計監査報告 | 会計監査人が作る(会計監査人設置法人) | 107条1項 |
成立した日の貸借対照表も、設立時に一度だけ作ります(123条1項)。
財産目録は一般法人法上の作成義務がある書類ではありません。公益法人などでは別の法令で求められます。
財産目録の扱いは財産目録とはで詳しく説明しています。
正味財産増減計算書と損益計算書の関係
「正味財産増減計算書」は、一般法人法には出てこない名前です。
内閣府の公益法人会計基準(平成20年基準)が、損益計算書に当たる書類をこの名前で定めていました。
一般社団法人の会計は「会計の慣行」に従えばよく(119条)、特定の会計基準を法律が指定してはいません。
そのため、公益法人会計基準に沿って作った正味財産増減計算書を、損益計算書として扱う法人があります。
企業会計の形で損益計算書を作っても、法律の求める書類として差し支えありません。
大事なのは、規則32条のとおり収益・費用を適当に区分して表示していることです。
令和6年の公益法人会計基準で「活動計算書」に変わった
内閣府公益認定等委員会は、令和6年12月20日に新しい公益法人会計基準を定めました。
新基準で作る財務諸表は、貸借対照表・活動計算書・キャッシュ・フロー計算書です(同基準16項)。
従来の正味財産増減計算書に代わり、活動計算書が使われます。
活動計算書は、一会計期間の活動状況を明らかにする書類とされています(同基準33項)。
新基準は令和7年4月1日以降に開始する事業年度から適用されます(運用指針7項)。
令和10年4月1日前に開始する事業年度までは、従前の基準を引き続き使えます(同項ただし書)。
新基準の対象は、公益法人・移行法人・公益認定を申請する法人です(同基準1項)。
公益認定を目指さない一般社団法人には、新基準への切替えが義務づけられているわけではありません。
| 会計の型 | 損益計算書に当たる書類 | 主に使う法人 |
|---|---|---|
| 企業会計の形 | 損益計算書 | 収益事業が中心の一般社団法人など |
| 公益法人会計基準(平成20年) | 正味財産増減計算書 | 公益法人・移行法人、それに準じる一般法人 |
| 公益法人会計基準(令和6年) | 活動計算書 | 公益法人・移行法人・公益認定申請法人 |
どの型で作るかは、定款や経理規程、毎期の継続性も踏まえて決めます。途中で変えるときは理由を残しておくのが安全です。
【PR】shadan-help オリジナル教材
決算まわりの書式が必要な方へ
決算公告(貸借対照表の要旨)の書式と、計算書類の備置き・閲覧請求への対応メモを収録しています。全21書式に根拠の条番号と、定款のどこを見るべきかの注記を入れています。
¥3,980(税込)/買い切り ※一般的なひな形集です。個別事案の判断や登記代行は含みません。
決算の年間スケジュール(流れ図)
決算の手続は、事業年度の末日から逆算して組み立てます。
理事会と監事を置く法人を例に、標準的な流れを示します。
定時社員総会は「毎事業年度の終了後一定の時期」に招集しなければなりません(36条1項)。
法律は「何か月以内」とは決めていません。多くの法人は定款で「事業年度終了後3か月以内」などと定めています。
法人税の申告期限(原則として事業年度終了の日の翌日から2か月以内)も考えて日程を決めます。
定款で定めた事業年度(11条1項7号)が終わる。帳簿を締める準備に入る
未払金・未収金・減価償却などを整理し、帳簿を確定させる(120条1項・規則23条2項)
理事が作成する(123条2項)
監査報告の通知期限は原則、計算書類の全部を受領してから4週間(規則37条1項)
監査済みの書類を理事会が承認する(124条3項)
定時社員総会の2週間前の日から主たる事務所に置く(129条1項・理事会設置法人)
総会の1週間前までに書面で。計算書類・事業報告・監査報告を添える(39条・125条)
計算書類を承認し、事業報告の内容を報告する(126条2項・3項)
総会後遅滞なく貸借対照表を公告(128条1項)。議事録を作り10年間備え置く(57条)
確定した決算に基づいて申告する(法人税法74条1項)。税務は税理士の業務
| 時期の目安 | やること | 根拠 |
|---|---|---|
| 事業年度末日 | 決算日。帳簿を締める | 11条1項7号 |
| 末日から1か月ほど | 計算書類等を作り監事に渡す | 123条2項・124条1項 |
| 受領から4週間以内 | 監事が監査報告の内容を通知(合意で別の日も可) | 規則37条1項・46条1項 |
| 総会の2週間前 | 理事会設置法人の備置き開始 | 129条1項 |
| 総会の1週間前まで | 招集通知の発出(書面投票等を定めたら2週間前) | 39条1項 |
| 定款で定めた時期 | 定時社員総会で承認 | 36条1項・126条2項 |
| 総会後遅滞なく | 貸借対照表の公告 | 128条1項 |
| 末日の翌日から2か月以内 | 法人税の確定申告(原則) | 法人税法74条1項 |
理事会のない法人では、理事会承認の段階がなく、備置きの開始は総会の1週間前の日です(129条1項)。
「1か月ほど」は日程を組むための目安で、法律が定めた期限ではありません。
機関設計によって決算の手順はどう変わるか
決算の手順は、監事・理事会・会計監査人を置いているかで変わります。
126条1項は、機関設計ごとに「どの段階を経た書類を総会に出すか」を分けて定めています。
監事を置かない法人では、監査の段階がありません。理事が作った書類をそのまま総会に出します(同項4号)。
会計監査人を置く法人では、計算書類は監事と会計監査人の両方の監査を受けます(124条2項1号)。
負債の合計額が200億円以上の法人は大規模一般社団法人に当たります(2条2号)。
| 機関設計 | 監査 | 理事会承認 | 総会に出す書類 | 根拠 |
|---|---|---|---|---|
| 理事のみ(監事なし) | なし | なし | 作成した計算書類・事業報告 | 126条1項4号 |
| 理事+監事 | 監事 | なし | 監査を受けたもの | 124条1項・126条1項1号 |
| 理事会+監事 | 監事 | あり | 理事会の承認を受けたもの | 124条3項・126条1項3号 |
| 理事会+監事+会計監査人 | 監事と会計監査人 | あり | 理事会の承認を受けたもの | 124条2項・126条1項3号 |
会計監査人を置く法人で一定の要件を満たすと、計算書類は総会の承認ではなく報告で足ります(127条・規則48条)。
会計監査人が必要になる条件は会計監査人とはで解説しています。
監事の監査と監査報告
監事は理事の職務の執行を監査し、監査報告を作ります(99条1項)。
計算書類についての監査報告には、監査の方法と内容、財産・損益の状況を適正に表示しているかの意見などを書きます(規則36条1項)。
事業報告についての監査報告には、法令・定款に従って法人の状況を正しく示しているかの意見を書きます(規則45条)。
監事は、総会に出す議案や書類を調べ、法令・定款違反などがあれば総会に報告しなければなりません(102条)。
通知期限は、計算書類の全部を受け取ってから4週間、附属明細書を受け取ってから1週間の遅い方が原則です(規則37条1項)。
理事と監事が合意すれば、別の日を通知期限にできます(同項3号)。
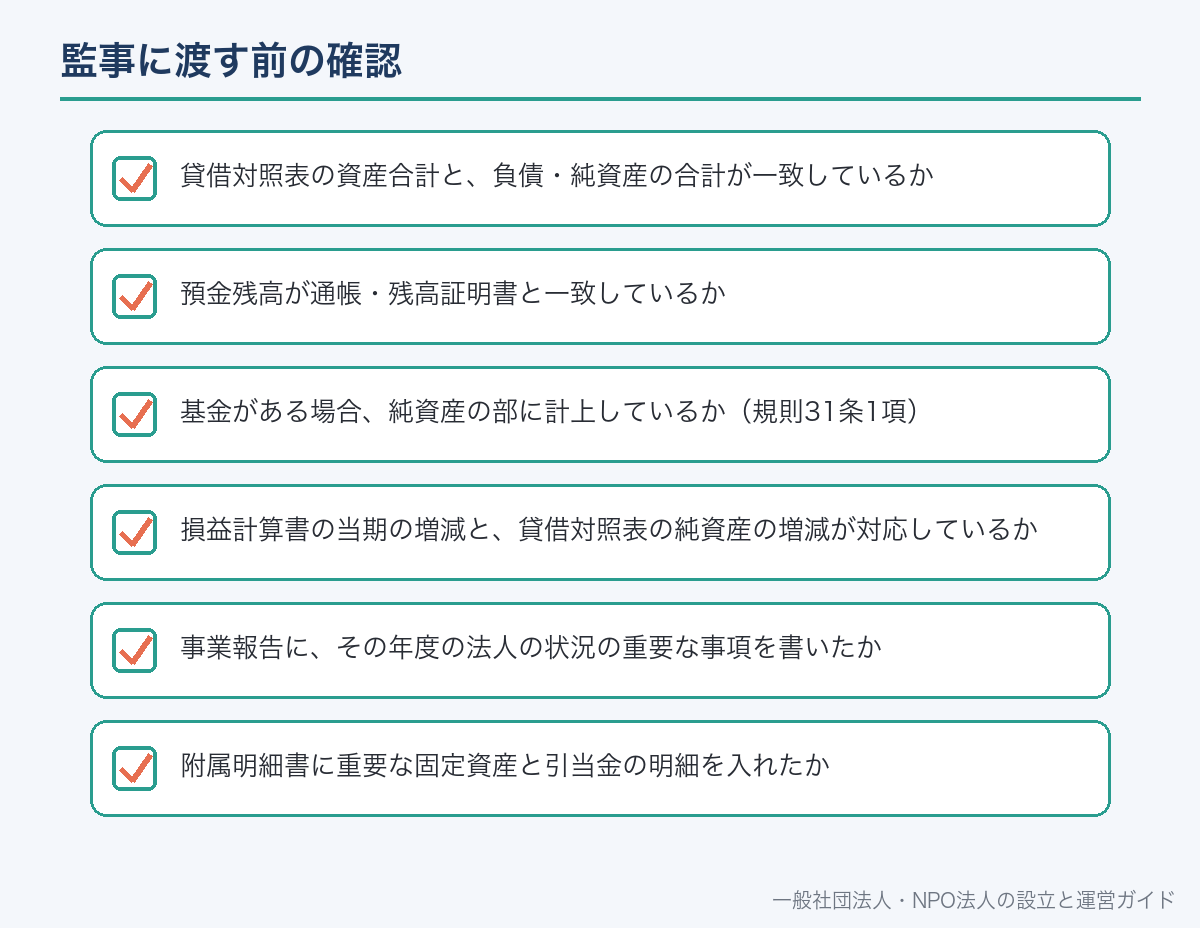
- 貸借対照表の資産合計と、負債・純資産の合計が一致しているか
- 預金残高が通帳・残高証明書と一致しているか
- 基金がある場合、純資産の部に計上しているか(規則31条1項)
- 損益計算書の当期の増減と、貸借対照表の純資産の増減が対応しているか
- 事業報告に、その年度の法人の状況の重要な事項を書いたか
- 附属明細書に重要な固定資産と引当金の明細を入れたか
監査報告の書き方は監事の監査報告書の書き方で、記載例とあわせて説明しています。
理事会の承認と社員総会への提供
理事会設置法人では、監査を受けた計算書類等を理事会が承認します(124条3項)。
理事は、定時社員総会の招集通知に際して、承認を受けた計算書類・事業報告・監査報告を社員に提供します(125条)。
理事会設置法人の招集通知は書面で出すのが原則で、社員の承諾があれば電磁的方法も使えます(39条2項・3項)。
定款で電子提供措置を定めた法人は、計算書類などをWebで提供する方法もとれます(47条の2)。
定時社員総会では、計算書類は承認の対象、事業報告は報告の対象です(126条2項・3項)。
承認と報告で扱いが違うので、議事録にも分けて残します。
第1号議案 第〇期(令和〇年〇月〇日から令和〇年〇月〇日まで)計算書類(貸借対照表及び損益計算書)承認の件
報告事項 第〇期事業報告の内容報告の件
第2号議案 理事〇名選任の件(任期満了による)
添付書類 計算書類、事業報告、監査報告
役員の任期は定時社員総会の終結の時までと定められているため(66条・67条1項)、決算の総会で改選を行う法人が多くあります。実際の議案は定款と任期に合わせて作ります。
社員全員が書面で同意すれば、総会を開かずに決議したものとみなす方法もあります(58条1項)。
この方法で定時社員総会の目的事項の全部を可決したときは、その時に総会が終結したものとみなされます(58条4項)。
計算書類の備置きと閲覧
計算書類等は、定時社員総会の日の1週間前(理事会設置法人は2週間前)の日から5年間、主たる事務所に備え置きます(129条1項)。
従たる事務所には、写しを3年間備え置きます(同条2項)。
社員と債権者は、業務時間内いつでも閲覧や写しの交付を請求できます(同条3項)。
謄本・抄本の交付などには、法人が定めた費用を求めることができます(同項ただし書)。
正当な理由なく閲覧を拒むと、理事などが100万円以下の過料の対象になります(342条4号)。
備え置かなかった場合も同じく過料の対象です(342条8号)。
| 書類 | 期間 | 根拠 |
|---|---|---|
| 計算書類等(主たる事務所) | 総会の1週間前(理事会設置法人は2週間前)の日から5年間 | 129条1項 |
| 計算書類等の写し(従たる事務所) | 同じ日から3年間 | 129条2項 |
| 会計帳簿・重要な資料 | 帳簿の閉鎖の時から10年間保存 | 120条2項 |
| 計算書類と附属明細書 | 作成した時から10年間保存 | 123条4項 |
| 社員総会の議事録 | 総会の日から10年間備置き | 57条2項 |
会計帳簿は、議決権の10分の1以上を持つ社員が理由を示して閲覧を請求できます(121条1項)。
決算公告(128条)の方法
一般社団法人は、定時社員総会の終結後遅滞なく貸借対照表を公告しなければなりません(128条1項)。
大規模一般社団法人は、損益計算書も公告します(同項かっこ書)。
公告方法は定款の必須記載事項で(11条1項6号)、官報・日刊新聞紙・電子公告・事務所での掲示から選びます(331条1項・規則88条1項)。
官報か日刊新聞紙を公告方法とする法人は、貸借対照表の要旨の公告で足ります(128条2項)。
要旨の金額は百万円単位または十億円単位が原則です(規則50条1項)。
官報・新聞の法人は、貸借対照表の全文を5年間Webで公開する措置をとれば、公告の代わりにできます(128条3項・規則51条)。
公告を怠ると、理事などが100万円以下の過料の対象になります(342条2号)。
| 定款の公告方法 | 公告する内容 | 期間 | 根拠 |
|---|---|---|---|
| 官報 | 貸借対照表の要旨でよい | 掲載時 | 128条2項 |
| 日刊新聞紙 | 貸借対照表の要旨でよい | 掲載時 | 128条2項 |
| 電子公告 | 貸借対照表の全文 | 総会終結の日後5年を経過する日まで | 128条1項・332条1号 |
| 主たる事務所の掲示 | 貸借対照表の全文 | 公告開始後1年を経過する日まで | 128条1項・規則88条2項1号 |
| 官報・新聞+Web公開措置 | 貸借対照表の全文 | 総会終結の日後5年を経過する日まで | 128条3項 |
決算公告の具体的な書き方は一般社団法人の決算公告で説明しています。
【PR】shadan-help オリジナル教材
この記事のひな形を含む21書式を、条文の根拠つきでまとめました
議事録・招集通知・委任状・議決権行使書・書面決議(みなし決議)・社員名簿・会費督促・決算公告・役員変更の添付書類チェックリストまで。どの条文が根拠かと定款のどこを見るべきかを各書式に注記しています。一般社団法人とNPO法人は根拠法が違うため、章を分けて収録しました。
¥3,980(税込)/買い切り/全21書式のWordファイル付き ※一般的なひな形集です。個別事案の判断や登記代行は含みません。
基金がある法人の決算
定款で定めれば、一般社団法人は基金を集めることができます(131条)。基金は、法人が拠出者に返還義務を負う財産です。
決算では、基金の総額を貸借対照表の純資産の部に計上します(施行規則31条1項)。
返還義務があっても、基金の返還に係る債務を負債の部に計上することはできません(同条2項)。
基金の返還は、定時社員総会の決議で行います(141条1項)。
返還できるのは、貸借対照表上の純資産額が基金の総額などを超える部分が限度です(同条2項)。
つまり、その年度の決算の数字が、翌年度に返還できる額の上限を決めます。
返還した場合は、同じ額を代替基金として計上し、取り崩すことはできません(144条1項・2項)。
基金と資本金の違いは基金とは?資本金との違いで解説しています。
法人税などの申告は税理士の業務
決算が終わると、税務の申告が続きます。ここからは税理士の業務の領域です。
法人税法は、公益法人等は収益事業を行う場合などに限って法人税を納める義務があると定めています(同法4条1項ただし書)。
一般社団法人がこの扱いを受けるかは、非営利型法人の要件を満たすかで変わります。
満たさない法人は、普通法人として扱われます。
確定申告は、原則として事業年度終了の日の翌日から2か月以内に、確定した決算に基づき行います(同法74条1項)。
申告書には貸借対照表や損益計算書などを添付します(同条3項)。
定款の定めで2か月以内に定時総会が開かれない場合、税務署長への申請で期限を延ばす仕組みもあります(同法75条の2第1項)。
自分の法人がどの扱いになるか、申告が必要かの判断は、税理士に相談してください。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
税務の一般的な流れは一般社団法人の法人税申告は必要?で説明しています。
会計・決算は自分でできるか
一般法人法が求める帳簿・計算書類の作成は、法人自身(理事や事務局)が行うものです。
取引が会費の入金と少額の経費だけなら、会計ソフトで帳簿をつけ、計算書類まで自力で作る法人もあります。
会計帳簿は書面でも電磁的記録でも作れます(施行規則22条2項)。
一方、収益事業がある、職員を雇っている、補助金を受けているといった法人は、決算の判断事項が増えます。
税務申告書の作成や税務の相談を外部に頼む場合、依頼先は税理士です。
給与や社会保険の手続は社会保険労務士の業務です。
| 作業 | 誰が行うか |
|---|---|
| 日々の記帳・帳簿の締め | 法人(理事・事務局)。会計ソフトの利用も可 |
| 計算書類・事業報告の作成 | 理事(123条2項) |
| 計算書類等の監査 | 監事・会計監査人(124条) |
| 理事会・社員総会の開催と議事録 | 法人(理事) |
| 法人税などの申告書の作成・相談 | 税理士 |
| 役員改選の登記申請の代理 | 司法書士 |
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 設立登記など登記申請の手続きは司法書士が取り扱う業務です。ご自身で法務局へ申請することもできます。
会計ソフトの使い方は一般社団法人の会計・帳簿はどうする?で紹介しています。
決算でつまずきやすい点
総会の承認を取っていない。計算書類は総会の承認で確定します(126条2項)。理事会の承認だけでは足りません。
備置きの開始日を過ぎている。
備置きは総会の当日ではなく、1週間前(理事会設置法人は2週間前)の日から始まります(129条1項)。
公告を一度もしていない。決算公告は規模にかかわらず全ての一般社団法人の義務です(128条1項)。
役員の任期切れに気づかない。理事の任期は選任後2年以内に終わる事業年度の定時総会の終結時までです(66条)。
任期が満了したら、重任でも変更の登記を2週間以内に申請します(303条)。
帳簿や書類を早く捨てる。会計帳簿と計算書類は10年間の保存が必要です(120条2項・123条4項)。
書類に記載すべき事項を書かなかったり虚偽を書いたりすると、過料の対象になります(342条7号)。
決算や申告が遅れたときの対応は決算・申告が遅れたときの対処法で説明しています。
よくある誤解
誤解1:非営利法人だから決算は不要。
計算書類の作成・承認・公告は、すべての一般社団法人の義務です(123条・126条・128条)。
誤解2:正味財産増減計算書を必ず作らなければならない。
法律の書類名は「損益計算書」で、正味財産増減計算書は会計基準の上での呼び名です。
誤解3:小さい法人は公告しなくてよい。
規模による免除はありません。
大規模法人は損益計算書の公告が加わるだけです(128条1項)。
誤解4:定時総会は決算日から3か月以内と法律で決まっている。
法律は「一定の時期」とだけ定めます(36条1項)。
期限は定款で決めます。
誤解5:決算の承認は理事会で済む。
理事会の承認は総会に出す前の段階です。
確定させるのは総会の承認です(124条3項・126条2項)。
【PR】
非営利型と普通型では、申告の中身がまるごと変わる
収益事業の判定や区分経理は、株式会社しか扱っていない事務所だと判断が止まることがあります。税理士ドットコムは、対応分野・地域・報酬の希望を伝えると無料で税理士を紹介してくれるサービスです(相談・紹介は無料)。
公益社団法人では決算のあとに中期的収支均衡の数値を計算して提出します。改正後の計算式と5年判定はこちら。
公益社団法人の場合は、決算のあと3か月以内に財産目録等を行政庁へ提出します。一覧と期限はこちらです。
一般社団法人の決算についてよくある質問
A. 貸借対照表と損益計算書(計算書類)、事業報告、これらの附属明細書です(一般法人法123条2項)。監事がいれば監査報告も加わります(99条1項)。
A. 法律上の書類名は損益計算書です。正味財産増減計算書は公益法人会計基準(平成20年基準)での呼び名で、令和6年の新基準では活動計算書に変わりました。
A. 一般法人法は「毎事業年度の終了後一定の時期」と定めるだけです(36条1項)。具体的な時期は定款で定めます。税務申告の期限も踏まえて日程を組みます。
A. 監査報告の通知期限は、原則として計算書類の全部を受領してから4週間を経過した日などのいずれか遅い日です。理事と監事の合意で別の日にもできます(施行規則37条1項)。
A. 必要です。定時社員総会の終結後遅滞なく貸借対照表を公告します(128条1項)。官報や新聞の場合は要旨で足ります(同条2項)。怠ると過料の対象です(342条2号)。
A. 定時社員総会の日の1週間前(理事会設置法人は2週間前)の日から5年間、主たる事務所に備え置きます(129条1項)。
A. 会計帳簿と事業に関する重要な資料は、帳簿の閉鎖の時から10年間です(120条2項)。計算書類と附属明細書も作成から10年間です(123条4項)。
A. 申告の要否や方法は法人ごとに異なるため、税理士に相談してください。申告は確定した決算に基づいて行うものとされています(法人税法74条1項)。
📖 参考にした公的機関の情報