結論から申し上げます。
一般社団法人には、事業計画書を作る法律上の義務はありません。一般法人法には「事業計画」という言葉自体が出てきません。
設立登記の添付書面にも含まれていません(一般法人法318条2項)。
一方で、公益認定の申請と公益法人の毎年の提出では、法律上の必須書類です。
根拠は公益認定法7条2項2号・21条1項・22条1項です。
義務がない一般社団法人でも、定款で社員総会や理事会の承認事項にしている例が多くあります。
書き方の基本は、定款の事業ごとに「誰に・何を・どれだけ・誰が・いくらで」を書き、収支予算と数字を合わせることです。
事業計画書は法律で義務づけられているか
一般法人法が作成を義務づけているのは、各事業年度の計算書類と事業報告です(123条2項)。
これは終わった年度の報告で、これからの計画ではありません。
来年度の事業計画書については、一般法人法に規定がありません。
これに対して、法人の種類や場面によっては法律で事業計画書が求められます。
NPO法人は、設立の認証申請に設立当初と翌事業年度の2年分の事業計画書を添付します(NPO法10条1項7号)。
公益法人は、毎事業年度の開始の日の前日までに事業計画書を作り、備え置き、行政庁に提出します(公益認定法21条1項・22条1項)。
| 法人・場面 | 事業計画書 | 根拠 |
|---|---|---|
| 一般社団法人の設立登記 | 不要(添付書面に含まれない) | 一般法人法318条2項 |
| 一般社団法人の毎年の運営 | 法律上は任意(定款で承認事項にする例が多い) | 一般法人法に規定なし |
| 一般社団法人が公益認定を申請するとき | 必要(収支予算書とともに添付) | 公益認定法7条2項2号 |
| 公益社団法人の毎事業年度 | 必要(年度開始前に作成・備置き・提出) | 公益認定法21条1項・22条1項 |
| NPO法人の設立認証の申請 | 必要(設立当初と翌年度の2年分) | NPO法10条1項7号 |
| NPO法人が目的や事業の定款変更をするとき | 変更の年度と翌年度の分が必要 | NPO法25条4項 |
NPO法人の事業計画書の書き方はNPO法人の事業計画書と活動予算書で説明しています。
一般社団法人で事業計画書が必要になる場面
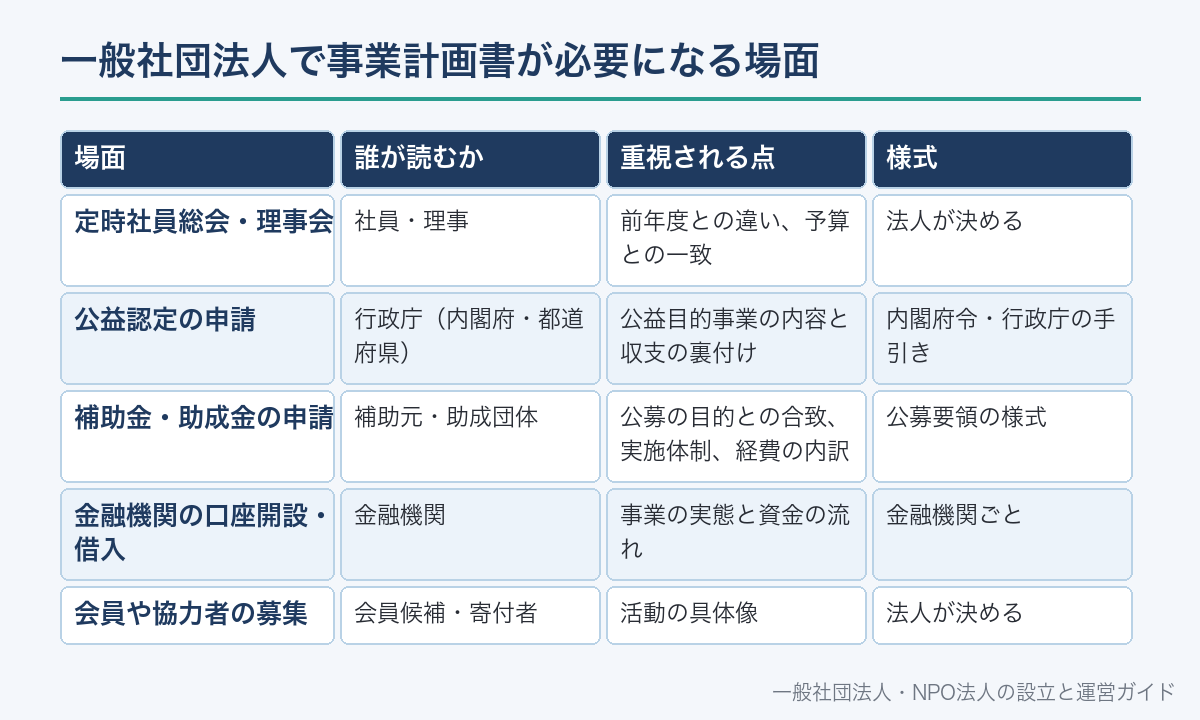
法律上の義務がなくても、事業計画書を求められる場面はいくつもあります。
どの場面で使うかによって、書く深さと様式が変わります。
提出先に様式があるときは、その様式が優先です。
| 場面 | 誰が読むか | 重視される点 | 様式 |
|---|---|---|---|
| 定時社員総会・理事会 | 社員・理事 | 前年度との違い、予算との一致 | 法人が決める |
| 公益認定の申請 | 行政庁(内閣府・都道府県) | 公益目的事業の内容と収支の裏付け | 内閣府令・行政庁の手引き |
| 補助金・助成金の申請 | 補助元・助成団体 | 公募の目的との合致、実施体制、経費の内訳 | 公募要領の様式 |
| 金融機関の口座開設・借入 | 金融機関 | 事業の実態と資金の流れ | 金融機関ごと |
| 会員や協力者の募集 | 会員候補・寄付者 | 活動の具体像 | 法人が決める |
補助金の申請で必要になる書類は一般社団法人の補助金・助成金で、口座開設は銀行口座開設の流れで説明しています。
誰が作り、どこで承認するか
事業計画書を誰が承認するかは、定款の定めと機関設計で決まります。
理事会を置かない法人の社員総会は、法人に関する一切の事項を決議できます(一般法人法35条1項)。
理事会を置く法人の社員総会は、法律と定款で定めた事項に限り決議できます(35条2項)。
このため理事会設置法人で事業計画を総会の承認事項にしたいなら、定款にその旨を書く必要があります。
定款に定めがなければ、事業計画は業務執行の決定として理事会が決めます(90条2項1号)。
公益法人が行政庁に提出するときは、理事会(総会で承認した場合は総会)の承認を証する書類も添付します(公益認定法施行規則56条)。
| 機関設計 | 定款の定めがない場合 | 定款で総会の承認事項にした場合 |
|---|---|---|
| 理事会なし | 理事が決める(2人以上なら過半数。76条2項)。総会でも決議できる | 社員総会の承認 |
| 理事会あり | 理事会が決める | 理事会で案を決め、社員総会で承認 |
| 公益社団法人 | 理事会が承認 | 社員総会の承認(提出時に承認書類を添付) |
第〇条(事業計画及び収支予算)当法人の事業計画書及び収支予算書については、毎事業年度の開始の日の前日までに、代表理事が作成し、理事会の承認を経て、社員総会の承認を受けなければならない。これを変更する場合も、同様とする。
2 前項の規定にかかわらず、やむを得ない理由により予算が成立しないときは、代表理事は、理事会の決議に基づき、予算成立の日まで前年度の予算に準じ収入支出することができる。
理事会設置法人で、総会の承認事項にする場合の記載例です。総会を年度開始前に開けない法人は、承認機関を理事会にする定め方もあります。
事業計画書に書く項目
一般社団法人の事業計画書に決まった様式はありません。
ただし、どの場面でも聞かれる項目はほぼ共通しています。
次の表の項目をそろえておけば、総会資料にも補助金の下書きにも転用できます。
| 項目 | 書く内容 | 書き方のポイント |
|---|---|---|
| 対象期間 | 令和〇年〇月〇日から令和〇年〇月〇日まで | 定款の事業年度と一致させる |
| 基本方針 | その年度に重点を置くこと | 前年度の事業報告で見えた課題から書く |
| 事業ごとの計画 | 事業名・対象・内容・回数・場所・時期 | 事業名は定款の事業の号とそろえる |
| 実施体制 | 担当理事・職員・外部協力者 | 誰が責任者かを事業ごとに書く |
| 目標・指標 | 参加者数・開催回数・発行部数など | あとで実績と比べられる数字にする |
| スケジュール | 月別・四半期別の予定 | 総会・理事会・決算の日程も入れる |
| 収支の見込み | 事業ごとの収入と費用 | 収支予算書と同じ数字にする |
| 法人運営 | 総会・理事会の開催、役員改選、登記 | 任期満了の年は改選を明記する |
事業ごとの書き方(定款の目的とそろえる)
定款には法人の目的を必ず書きます(一般法人法11条1項1号)。
多くの法人は、目的の下に「この法人は、前条の目的を達成するため、次の事業を行う」として事業を列挙しています。
事業計画書は、この定款の事業の号ごとに章を立てると、目的の範囲内の活動であることが一目でわかります。
定款にない事業を計画に入れたいときは、先に定款変更が必要かを確認します。
1つの事業について、対象・内容・規模・時期・担当・費用を書くと、読む人が実施の姿を思い浮かべられます。
1 〇〇に関する研修事業(定款第〇条第1号)
(1)対象 〇〇に従事する者
(2)内容 基礎講座(全〇回)及び実務講座(全〇回)を開催する。
(3)規模 各回定員〇名。年間延べ〇名の受講を見込む。
(4)時期・場所 〇月から〇月まで。〇〇会館及びオンライン。
(5)担当 業務執行理事〇〇〇〇。講師は会員から選任する。
(6)収支 受講料収入〇〇円、講師謝金・会場費等〇〇円(収支予算書の〇〇事業に対応)。
数字は前年度の実績や見積書など、根拠を説明できるものを使います。
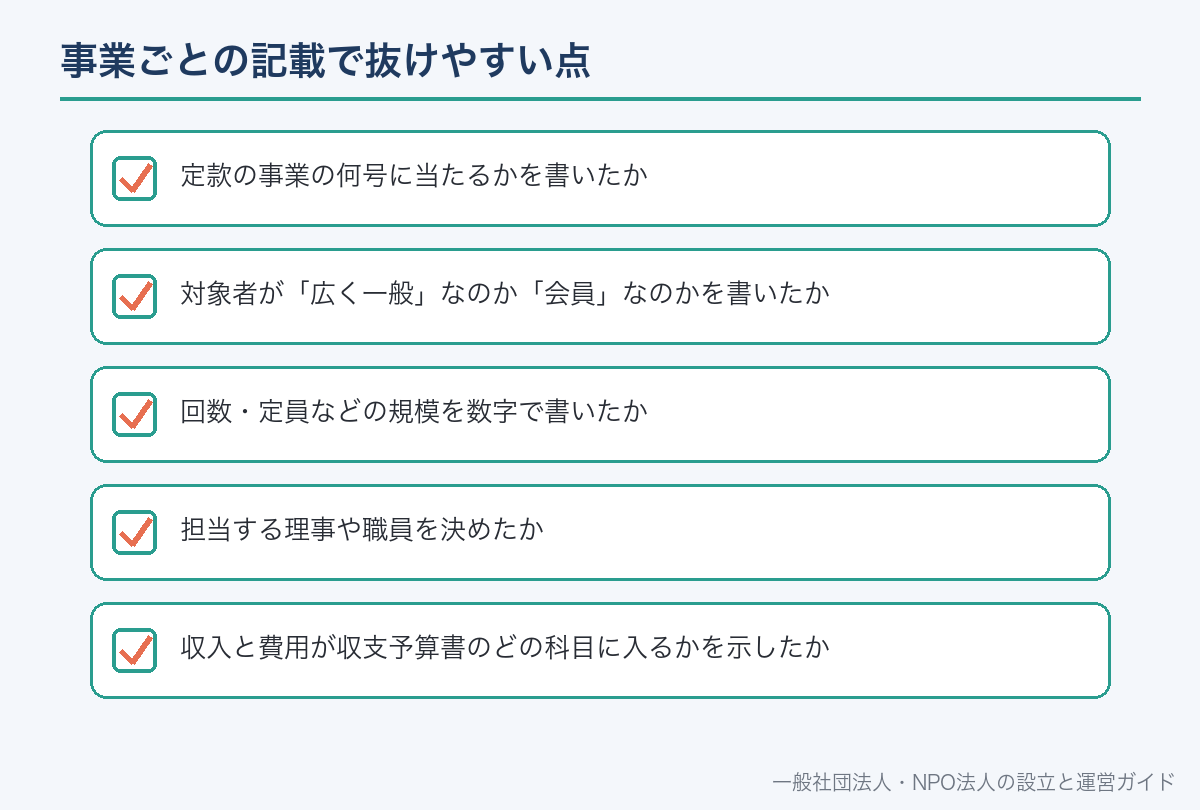
- 定款の事業の何号に当たるかを書いたか
- 対象者が「広く一般」なのか「会員」なのかを書いたか
- 回数・定員などの規模を数字で書いたか
- 担当する理事や職員を決めたか
- 収入と費用が収支予算書のどの科目に入るかを示したか
収支計画は収支予算書と数字を合わせる
事業計画書と収支予算書は、同じ年度の同じ事業を文章と数字で表したものです。
事業計画で「年〇回開催」と書いたら、予算にもその回数分の会場費や謝金が載っている必要があります。
公益法人の毎年の書類も、事業計画書と収支予算書が並べて定められています(公益認定法施行規則45条)。
収入は会費・寄付・事業収入・補助金・借入れなどに分け、それぞれの根拠を書きます。
補助金は採択が決まる前なら、「申請中」と書き分けておきます。
支出は、事業ごとの費用と、法人全体の管理費に分けておくと、事業計画との対応が読みやすくなります。
| 事業計画書の記載 | 収支予算書で対応させる箇所 |
|---|---|
| 会員〇名、年会費〇円 | 会費収入 |
| 研修〇回、各回定員〇名 | 事業収入(受講料)・講師謝金・会場費 |
| 〇〇財団の助成に申請中 | 補助金・助成金収入(採択前と明記) |
| 事務局職員〇名 | 人件費(管理費・事業費の区分) |
| 総会・理事会の開催 | 会議費(管理費) |
予算の具体的な作り方は一般社団法人の予算の立て方、収支予算書の位置づけは収支予算書とはで説明しています。
事業ごとに収支を分けておくと、法人税の対象となる事業があるかを専門家に相談するときにも役立ちます。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
目標と指標の立て方
事業計画書の目標は、年度末に達成できたかどうかを判定できる形で書きます。
「地域に貢献する」は方針であって、目標ではありません。
指標は、活動の量を表すものと、活動の結果を表すものに分けると整理しやすくなります。
量の指標は、開催回数・参加者数・発行部数・相談件数など、法人が記録すれば数えられるものです。
結果の指標は、受講後に資格を取った人数や、アンケートで「役立った」と答えた割合などです。
結果の指標を使うときは、どうやって測るか(アンケートの実施など)も計画に書いておきます。
| 指標の種類 | 例 | 記録の方法 |
|---|---|---|
| 活動の量 | 研修の開催回数・延べ受講者数 | 出席簿・申込みの記録 |
| 活動の量 | 会報の発行回数・配布部数 | 発行記録 |
| 活動の結果 | 受講後アンケートの満足度 | アンケートを実施して集計 |
| 活動の結果 | 相談後に手続を完了した件数 | 相談記録の追跡 |
| 法人の運営 | 会員数・会費の納入率 | 会員名簿・入金記録 |
補助金・助成金の申請に転用するとき
補助金や助成金の申請書は、法人全体の事業計画書とは単位が違います。
申請書は、補助の対象となる1つの事業について書くのが基本です。
そのため、事業計画書の中から対象事業の部分を取り出し、公募要領の項目に合わせて書き直します。
補助の対象期間が法人の事業年度と一致しないことも多いため、期間の書き方に注意します。
申請した内容は採択後の報告で実績と比べられるので、事業計画書の数字と矛盾しないようにしておきます。
- 公募要領が示す目的と、自法人の事業のどこが合っているかを書いたか
- 対象経費に当たる支出だけを経費の欄に入れたか
- 補助の対象期間に合わせて日程を組み直したか
- 自己負担分の財源を収支予算で確保しているか
- 法人全体の事業計画書・収支予算書と数字が食い違っていないか
設立時に作る事業計画書
一般社団法人の設立では、事業計画書は登記の添付書面ではありません(318条2項)。
それでも、設立時社員どうしで事業の中身をそろえるために作っておく価値があります。
設立初年度は、設立の日から最初の事業年度末までの短い期間になることが多い点に注意します。
このため、初年度だけでなく翌事業年度の1年分も作っておくと、通年の姿が伝わります。
NPO法人の設立申請でも、設立当初と翌事業年度の2年分の事業計画書を添付します(NPO法10条1項7号)。
設立の理由や想いを書く設立趣意書とは、役割を分けて作ります。
| 書類 | 書くこと | 一般社団法人での扱い |
|---|---|---|
| 定款 | 目的・事業・機関などの基本ルール | 必須(公証人の認証が必要) |
| 設立趣意書 | なぜ法人を作るのか | 任意 |
| 事業計画書 | 年度ごとに何をどれだけ行うか | 任意 |
| 収支予算書 | 年度ごとの収入と支出の見込み | 任意 |
設立趣意書の書き方は設立趣意書とはで説明しています。
公益認定を目指す場合の事業計画書
公益認定の申請書には、定款とともに事業計画書及び収支予算書を添付します(公益認定法7条2項2号)。
あわせて、事業計画書と収支予算書に記載した予算の基礎となる事実を明らかにする書類も必要です(同法施行規則7条2項3号)。
認定を受けた後は、毎事業年度の開始の日の前日までに、次の書類を作って備え置きます(公益認定法21条1項・同規則45条)。
これらは行政庁にも提出し(22条1項)、何人も閲覧を請求できます(21条5項)。
一般社団法人のうちから、公益法人の様式に近い形で作っておくと、移行の準備が軽くなります。
- 事業計画書
- 収支予算書
- 資金調達及び設備投資の見込みを記載した書類
- 年度開始の日における公益目的事業の種類・内容と、収益事業等の内容を記載した書類
公益認定の要件と流れは一般社団法人から公益社団法人への移行で説明しています。
事業報告との関係(計画と実績を対にする)
年度が終わると、法人は事業報告を作り(123条2項)、定時社員総会でその内容を報告します(126条3項)。
事業計画書と事業報告を同じ項目立てにしておくと、計画と実績の差がそのまま読めます。
差が出た理由を事業報告に書き、それを次年度の事業計画の基本方針につなげます。
この循環ができると、総会での質疑にも答えやすくなります。
| 事業計画書 | 事業報告 | |
|---|---|---|
| 対象 | これからの年度 | 終わった年度 |
| 一般法人法の義務 | なし | あり(123条2項) |
| 作る時期 | 年度の開始前 | 年度の終了後 |
| 総会での扱い | 定款で定めれば承認 | 内容を報告(126条3項) |
| 書き方の対応 | 事業ごとの目標 | 事業ごとの実績と差の理由 |
事業報告の書き方は一般社団法人の事業報告書で説明しています。
作成の手順とスケジュール
事業年度が4月から3月の法人を例に、作成の流れを示します。
総会で承認する定めがある法人は、年度開始前に総会を開けるかどうかで日程が変わります。
事業ごとの回数・参加者・収支を集計する
理事どうしで重点事業と見直す事業を決める
担当理事が対象・内容・規模・時期・費用を書く
事業計画の数字と予算の科目を一致させる
議事録に承認したことを残す
定款で総会の承認事項にしている場合
公益法人は年度開始前に行政庁へ提出(22条1項)
よくある誤解
誤解1:設立登記に事業計画書が必要。一般社団法人の設立登記の添付書面には含まれていません(318条2項)。
誤解2:一般社団法人も毎年役所に事業計画書を出す。
提出義務があるのは公益法人です(公益認定法22条1項)。
一般社団法人には提出先がありません。
誤解3:事業計画は必ず社員総会で承認しなければならない。
理事会設置法人では、定款で定めた場合に総会の決議事項になります(35条2項)。
誤解4:事業報告があれば事業計画書はいらない。事業報告は過去の報告で、計画とは役割が違います。
誤解5:計画は理念が書いてあれば足りる。規模・担当・費用まで書かないと、予算や実績と比べられません。
一般社団法人の事業計画書についてよくある質問
A. 一般法人法に作成義務はありません。ただし公益認定の申請や公益法人の毎年の提出では必須です(公益認定法7条2項2号・21条1項)。定款で作成と承認を定めている場合は、その定めに従います。
A. 必要ありません。設立登記の添付書面は定款や就任承諾書などで、事業計画書は含まれていません(一般法人法318条2項)。
A. 一般社団法人には法定の様式はありません。補助金や公益認定など、提出先が様式を定めている場合はそれに従います。
A. 定款で定めます。理事会設置法人の社員総会は、法律と定款に定めた事項だけを決議できるため、総会で承認するなら定款に書きます(一般法人法35条2項)。
A. 事業計画書はこれからの年度の計画で、一般法人法上は任意です。事業報告は終わった年度の報告で、作成が義務づけられ、定時社員総会に報告します(123条2項・126条3項)。
A. 毎事業年度の開始の日の前日までに作り、事業年度末まで備え置き、行政庁に提出します(公益認定法21条1項・22条1項)。
A. NPO法人は設立の認証申請に、設立当初と翌事業年度の2年分の事業計画書と活動予算書を添付します(NPO法10条1項7号・8号)。
A. 法律上の制限はありません。定款で承認機関を決めている場合は、変更も同じ機関で承認するのが通常です。
📖 参考にした公的機関の情報