
結論から申し上げます。
一般社団法人の実質的支配者は、次の順で決まります。
①出資・融資・取引などを通じて事業活動に支配的な影響力を持つ個人がいれば、その人です。
②そうした個人がいなければ、法人を代表し業務を執行する個人=代表理事です。
根拠は、犯罪収益移転防止法施行規則11条2項3号ロと4号です。
株式会社で使う「議決権の25%超・50%超」という基準は、一般社団法人には当てはまりません。
申告が必要になるのは、主に設立時の定款認証(公証人法施行規則46条)と、銀行口座の開設などの取引時確認です。
- 実質的支配者とは何か(定義と根拠条文)
- 一般社団法人の判定順序(規則11条2項3号・4号)
- なぜ「議決権25%・50%」の基準を使わないのか
- 「支配的な影響力を持つ個人」に当たるかの考え方
- 代表理事が実質的支配者になる場合(規則11条2項4号)
- 設立時社員が法人のとき・上場会社などの子会社のとき
- 定款認証での申告(公証人法施行規則46条)
- 申告書(一般社団・一般財団用)の書き方
- 暴力団員等に当たる、または申告がないとき
- 設立後の銀行口座開設でも申告する
- 法務局の「実質的支配者リスト制度」は一般社団法人は使えない
- 法人の種類による違い
- 設立手続の中での位置と流れ
- よくある誤解
- 一般社団法人の実質的支配者についてよくある質問
実質的支配者とは何か(定義と根拠条文)
実質的支配者は、犯罪収益移転防止法(犯収法)で使われる言葉です。
同法4条1項4号は、法人の「事業経営を実質的に支配することが可能となる関係にある者」を確認するよう定めています。
その具体的な範囲は、同法施行規則11条2項が法人の種類ごとに定めています。
規則11条2項は、この者を「実質的支配者」と呼んでいます。
対象はあくまで自然人(個人)です。法人そのものは、原則として実質的支配者になりません。
目的は、法人を隠れみのにした資金洗浄やテロ資金の供与を防ぐことです。
日本公証人連合会も、法人の透明性を高め、暴力団員等による法人の不正使用を抑止するための制度だと説明しています。
| 定めている法令 | 内容 |
|---|---|
| 犯収法4条1項4号 | 金融機関などが、法人の実質的支配者の本人特定事項を確認する義務 |
| 犯収法施行規則11条1項 | 実質的支配者の確認は、法人の代表者等から申告を受ける方法で行う |
| 犯収法施行規則11条2項 | 法人の種類ごとに、誰が実質的支配者かを定める |
| 公証人法施行規則46条 | 株式会社・一般社団法人・一般財団法人の定款認証で、実質的支配者となるべき者を申告させる |
銀行での確認も、公証役場での申告も、「誰が実質的支配者か」の物差しは同じ規則11条2項です。
一般社団法人の判定順序(規則11条2項3号・4号)
規則11条2項は、法人を「資本多数決法人」とそれ以外に分けています。
資本多数決法人とは、株式の数に応じて議決権が与えられる法人のことで、株式会社が代表例です。
一般社団法人は資本多数決法人以外の法人に当たり、3号と4号で判定します。
3号には、イとロの2つの類型があります。
イは、事業の収益や財産の総額の4分の1を超える配当・分配を受ける権利を持つ個人です。
ロは、出資・融資・取引その他の関係を通じて、事業活動に支配的な影響力を持つ個人です。
イ・ロのどちらにも当たる人がいなければ、4号により、法人を代表し業務を執行する個人が実質的支配者です。
| 順番 | 規則の条文 | 中身 | 一般社団法人での扱い |
|---|---|---|---|
| 1 | 11条2項3号イ | 収益・財産の4分の1超の配当・分配を受ける権利を持つ個人 | 社員に分配を受ける権利を与えられないため、通常は当たらない |
| 1 | 11条2項3号ロ | 出資・融資・取引その他の関係を通じて事業活動に支配的な影響力を持つ個人 | 実態で判断する |
| 2 | 11条2項4号 | 上の者がいない場合、法人を代表し業務を執行する個人 | 代表理事 |
日本公証人連合会の定款認証Q&Aも、一般社団法人では「支配的な影響力を有する個人」、いなければ「代表理事」と整理しています。
公証役場の申告書(一般社団・一般財団用)も、チェック欄はこの2つだけです。
なぜ「議決権25%・50%」の基準を使わないのか
株式会社では、議決権の50%超を持つ個人、いなければ25%超を持つ個人が実質的支配者です(規則11条2項1号)。
この基準は、資本多数決法人だけに適用されます。
一般社団法人の社員は、原則として各1個の議決権を持ちます(一般法人法48条1項)。
出資額に応じて議決権が増える仕組みではありません。
定款で議決権に差を付けることはできます(48条1項ただし書)。
しかし規則11条2項1号は、定款の定めによって資本多数決法人に当たることになる法人を除いています。
そのため、定款で議決権に差を付けても、25%・50%の基準には移りません。
3号イの「配当・分配を受ける権利」も、一般社団法人ではまず問題になりません。
社員に剰余金や残余財産の分配を受ける権利を与える定款の定めは、効力を持たないからです(一般法人法11条2項)。
解散時の残余財産の行き先は、定款か清算法人の社員総会の決議で決まります(239条1項・2項)。
社員の権利として約束されたものではありません。
| 比べる点 | 株式会社 | 一般社団法人 |
|---|---|---|
| 区分 | 資本多数決法人 | 資本多数決法人以外の法人 |
| 議決権 | 株式の数に応じる | 社員1人1個が原則(48条1項) |
| 最初に見る基準 | 議決権の50%超→25%超(規則11条2項1号) | 支配的な影響力(同3号ロ) |
| 該当者がいないとき | 支配的な影響力を持つ個人(同2号)→代表者(同4号) | 代表理事(同4号) |
| 利益の分配 | 剰余金の配当がある | 社員への分配の定めは無効(11条2項) |
「支配的な影響力を持つ個人」に当たるかの考え方
3号ロが挙げる手段は、出資・融資・取引その他の関係です。
一般社団法人には出資の制度がないため、条文の「出資」は設立時の財産の拠出なども含めて実態で見ることになります。
数値の基準は条文にありません。誰がどの程度、法人の事業を左右できるかという実態で判断します。
肩書きではなく、資金や取引の関係を通じた影響力を見る点が特徴です。
当たる人がいるかどうか判断がつかないときは、定款案を点検してもらう段階で公証人に相談できます。
- 設立資金や当面の運転資金を、特定の個人がまとめて出したり貸したりしていないか
- 法人の主な取引先や収入源が、特定の個人に握られていないか
- 理事ではない人が、事実上すべての方針を決める立場にないか
- 設立時社員に法人がいる場合、その法人を支配している個人は誰か
- 申告の根拠として示せる資料(定款・契約書など)が手元にあるか
公証役場の申告書には「実質的支配者該当性の根拠資料」を選ぶ欄があります。
選択肢は「定款・定款以外の資料・なし」の3つです。
定款以外の資料がある場合は、その原本か写しを添付する扱いです。
代表理事が実質的支配者になる場合(規則11条2項4号)
支配的な影響力を持つ個人がいなければ、4号により「法人を代表し、その業務を執行する自然人」が実質的支配者です。
一般社団法人では、これは代表理事を指します。
代表理事は、法人の業務に関する一切の裁判上・裁判外の行為をする権限を持つ理事です(一般法人法77条4項)。
代表理事が2人以上いる場合、条文上はどちらも「法人を代表し業務を執行する自然人」です。
公証役場の申告書の注意書きも「該当者全員を記載する」としています。
理事会を置かず代表理事も定めない法人では、理事が各自法人を代表します(77条1項・2項)。
この場合は、代表する理事それぞれが4号に当たると読むのが自然です。迷うときは公証人に確認してください。
| 機関設計 | 法人を代表する人(一般法人法) | 4号で実質的支配者になる人 |
|---|---|---|
| 理事会あり | 理事会が選んだ代表理事 | 代表理事 |
| 理事会なし・代表理事を定めた | 定款・互選・社員総会で定めた代表理事(77条3項) | 代表理事 |
| 理事会なし・理事1人 | その理事(77条1項) | その理事 |
| 理事会なし・理事2人以上・代表理事なし | 理事が各自代表(77条2項) | 代表する理事それぞれ |
| 代表理事が2人 | 各代表理事 | 2人とも(申告書に全員を記載) |
理事長・会長という呼び名は登記されず、4号の判定にも関係しません。基準は代表権を持つかどうかです。
設立時社員が法人のとき・上場会社などの子会社のとき
一般社団法人の設立時社員には、法人もなれます。
ただし実質的支配者は自然人なので、法人の社員そのものは原則として記載しません。
例外が規則11条4項です。国・地方公共団体・上場会社などの「国等」とその子会社は、自然人とみなされます。
国等の範囲は、犯収法4条5項と同法施行令14条が定めています。
施行令14条は、独立行政法人や上場有価証券の発行者などを挙げています。
たとえば上場会社の子会社が支配的な影響力を持つ場合、その子会社を実質的支配者として扱えます。
公証役場の申告書も、上場企業等とその子会社は「住居、氏名」欄に住所と名称を書くよう注記しています。
| 影響力を持つ者 | 実質的支配者としての扱い | 根拠 |
|---|---|---|
| 個人 | その個人 | 規則11条2項3号ロ |
| 上場会社・その子会社 | その会社(自然人とみなす) | 規則11条4項・施行令14条5号 |
| 国・地方公共団体・独立行政法人など | その団体(自然人とみなす) | 規則11条4項・犯収法4条5項・施行令14条 |
| 上記以外の法人 | 法人自体は記載しない。実態を確かめ、該当者がいなければ代表理事 | 規則11条2項3号・4号 |
定款認証での申告(公証人法施行規則46条)
一般社団法人の定款は、公証人の認証を受けなければ効力を生じません(一般法人法13条)。
この認証のときに、公証人は嘱託人に2つの事項を申告させます(公証人法施行規則46条1項)。
1つ目は、法人の成立時に実質的支配者となるべき者の氏名・住居・生年月日です(同項1号)。
2つ目は、その者が暴力団員・国際テロリスト・大量破壊兵器関連計画等関係者に当たるかどうかです(同項2号)。
対象は株式会社・一般社団法人・一般財団法人の定款認証で、紙の定款も電子定款も含みます。
この申告は2018年11月30日に始まりました。
条文は当初13条の4でしたが、2025年10月1日施行の改正で46条に移っています。
| 項目 | 内容 | 根拠 |
|---|---|---|
| 申告する人 | 定款認証の嘱託人(設立時社員や、その代理人) | 公証人法施行規則46条1項 |
| 申告する事項 | 実質的支配者となるべき者の氏名・住居・生年月日/暴力団員等への該当性 | 同項1号・2号 |
| 期限 | 定款認証の嘱託まで(定款案の点検を頼むときに出すよう案内されている) | 日本公証人連合会Q&A Q9 |
| 出し方 | メール・ファックス・郵送・持参など | 同Q9 |
| 様式 | 日本公証人連合会の「申告書(一般社団・一般財団用)」 | 同連合会の様式 |
| 定款認証の手数料 | 5万円(一般社団法人) | 公証人手数料令35条3号 |
電子定款の場合は、オンラインの嘱託画面でも実質的支配者となるべき者の氏名と読み仮名を入力します。
認証できたときは、認証文に「実質的支配者となるべき者が○○である旨及び同人が暴力団員等でない旨を申告した」旨の文言が加わります。
申告書(一般社団・一般財団用)の書き方
申告書は、日本公証人連合会のWebサイトで様式が公開されています。公証役場にも備え置かれています。
宛先は認証担当の公証人で、設立する法人の名称、嘱託人の住所・氏名、申告日を書きます。
次に、該当事由として❶支配的な影響力を持つ者か❷代表し業務を執行する者のどちらかにチェックします。
そのうえで、該当する人ごとに住居・氏名・フリガナ・国籍等・性別・生年月日を書きます。
暴力団員等への該当性は「該当・非該当」のどちらかを丸で囲みます。
丸で囲む代わりに、実質的支配者となるべき者が作成した表明保証書を出すこともできます。
1枚に書けるのは3人までで、超える場合は申告書を追加します。
(宛先)〇〇公証役場 認証担当公証人 殿
(名称)一般社団法人〇〇協会 の成立時に実質的支配者となるべき者の本人特定事項等及び暴力団員等該当性について、以下のとおり、申告する。
嘱託人住所:〇〇県〇〇市〇〇町1-2-3 嘱託人氏名:〇〇〇〇
該当事由:☑ ❷ ❶に該当する者がいない場合は、設立する法人を代表し、その業務を執行する自然人となるべき者
住居:〇〇県〇〇市〇〇町1-2-3 氏名:〇〇〇〇(フリガナ)
国籍等:日本 性別:〇 生年月日:〇〇年〇月〇日生
暴力団員等該当性:非該当 根拠資料:定款
設立時代表理事を定款で定めている場合の例です。本人特定事項が分かる資料(運転免許証やマイナンバーカードの写しなど)も添付する扱いです。
- 代表理事(設立時代表理事)の氏名・住所が、定款・就任承諾書・本人確認資料と一致しているか
- 住居は住民票どおりの表記か(番地の省略や旧住所になっていないか)
- 代表理事が2人以上なら、全員を記載しているか
- 外国籍の人がいる場合、国籍等の欄に国名を書いているか
- 根拠資料に「定款以外の資料」を選んだ場合、その写しを添付しているか
定款の作り方は一般社団法人の定款の書き方で説明しています。
暴力団員等に当たる、または申告がないとき
公証人は、申告された者が暴力団員等に当たる、または当たるおそれがあると認めるときがあります。
その場合、嘱託人か実質的支配者となるべき者に必要な説明をさせなければなりません(公証人法施行規則46条2項)。
説明があっても、暴力団員等が実質的支配者で設立行為に違法性があると認められれば、公証人は認証できません。
申告がない場合や、求められた説明がない場合も同じ扱いだと、日本公証人連合会は説明しています。
定款の認証を受けられなければ定款は効力を生じず(一般法人法13条)、設立の登記に進めません。
| 状況 | どうなるか | 根拠 |
|---|---|---|
| 実質的支配者となるべき者が暴力団員等に当たらない | 認証される。認証文に申告の旨が付く | 日本公証人連合会Q&A Q7 |
| 当たる、または当たるおそれがある | 嘱託人か本人に説明させる | 公証人法施行規則46条2項 |
| 説明後も違法性が認められる | 認証されない | 同Q&A Q6 |
| 申告がない・説明がない | 認証されない | 同Q&A Q6 |
設立後の銀行口座開設でも申告する
設立後に法人名義の口座を開くとき、銀行は取引時確認を行います。
確認する事項の一つが、法人の実質的支配者の本人特定事項です(犯収法4条1項4号)。
確認の方法は、法人の代表者等から申告を受ける方法です(同法施行規則11条1項)。
判定の物差しは公証役場と同じ規則11条2項なので、多くの場合は定款認証と同じ人を書くことになります。
取引時確認では、確認された事項を偽ってはなりません(犯収法4条6項)。
銀行は確認記録を作り、取引終了後も7年間保存します(同法6条)。
確認した情報を最新に保つ措置も、銀行側の義務です(同法11条)。設立後に情報の確認を求められるのはこのためです。
| 場面 | 誰に申告するか | 根拠 | 注意点 |
|---|---|---|---|
| 定款認証 | 公証人 | 公証人法施行規則46条 | 成立時に「なるべき者」を申告 |
| 口座開設などの取引 | 銀行など(特定事業者) | 犯収法4条1項4号・規則11条1項 | その時点の実質的支配者を申告 |
| 代表理事の交代後 | 取引先の銀行などから求められたとき | 犯収法11条(情報を最新に保つ措置) | 公証役場へ申告し直す制度はない |
口座開設の書類は一般社団法人の銀行口座開設の流れでまとめています。
法務局の「実質的支配者リスト制度」は一般社団法人は使えない
法務局には「実質的支配者リスト制度」があります。
会社が作った実質的支配者のリストを登記官が確認して保管し、認証文付きの写しを交付する制度です。
根拠は「商業登記所における実質的支配者情報一覧の保管等に関する規則」(令和3年法務省告示第187号)です。
法務省は、利用できるのは資本多数決法人である株式会社(特例有限会社を含む)だと説明しています。
さらに、一般社団法人・一般財団法人・持分会社は対象外と明記しています。
そのため、一般社団法人が銀行に実質的支配者を示すときは、銀行所定の申告書などで申告します。
| 比べる点 | 実質的支配者リスト制度 | 一般社団法人の場合 |
|---|---|---|
| 利用できる法人 | 株式会社(特例有限会社を含む) | 対象外 |
| 対象となる実質的支配者 | 議決権50%超・25%超の個人(規則11条2項1号) | この基準自体を使わない |
| 手数料 | 無料(郵送でも申出可) | ― |
| 銀行への示し方 | 登記官の認証文付きの写しを出せる | 銀行所定の申告書などで申告する |
法人の種類による違い
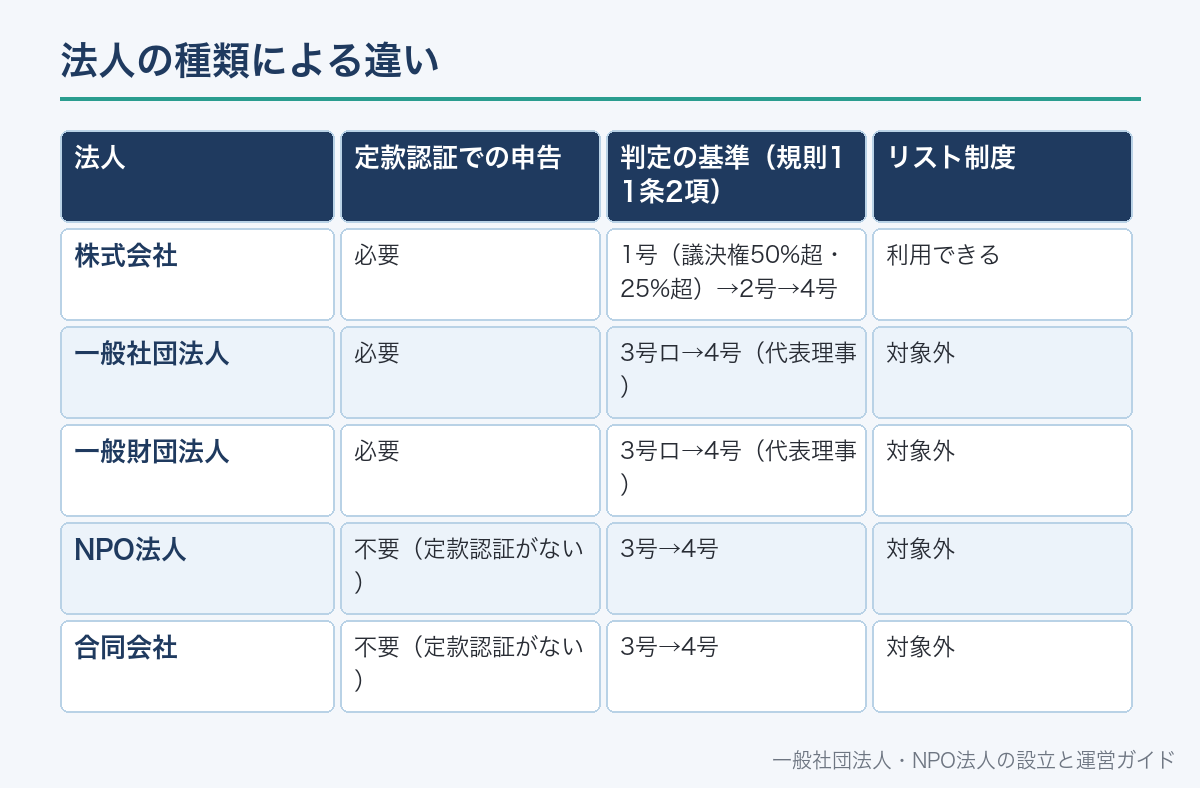
定款認証での申告が必要なのは、公証人法施行規則46条が挙げる3種類の法人です。
株式会社(会社法30条1項)、一般社団法人(一般法人法13条)、一般財団法人(同155条)の定款認証です。
NPO法人と合同会社は、定款の認証自体がないため、公証役場での申告もありません。
ただし、口座開設などの取引時確認では、どの法人も実質的支配者を申告します(犯収法4条1項4号)。
| 法人 | 定款認証での申告 | 判定の基準(規則11条2項) | リスト制度 |
|---|---|---|---|
| 株式会社 | 必要 | 1号(議決権50%超・25%超)→2号→4号 | 利用できる |
| 一般社団法人 | 必要 | 3号ロ→4号(代表理事) | 対象外 |
| 一般財団法人 | 必要 | 3号ロ→4号(代表理事) | 対象外 |
| NPO法人 | 不要(定款認証がない) | 3号→4号 | 対象外 |
| 合同会社 | 不要(定款認証がない) | 3号→4号 | 対象外 |
一般財団法人での判定は一般財団法人の実質的支配者は誰かで詳しく説明しています。
設立手続の中での位置と流れ
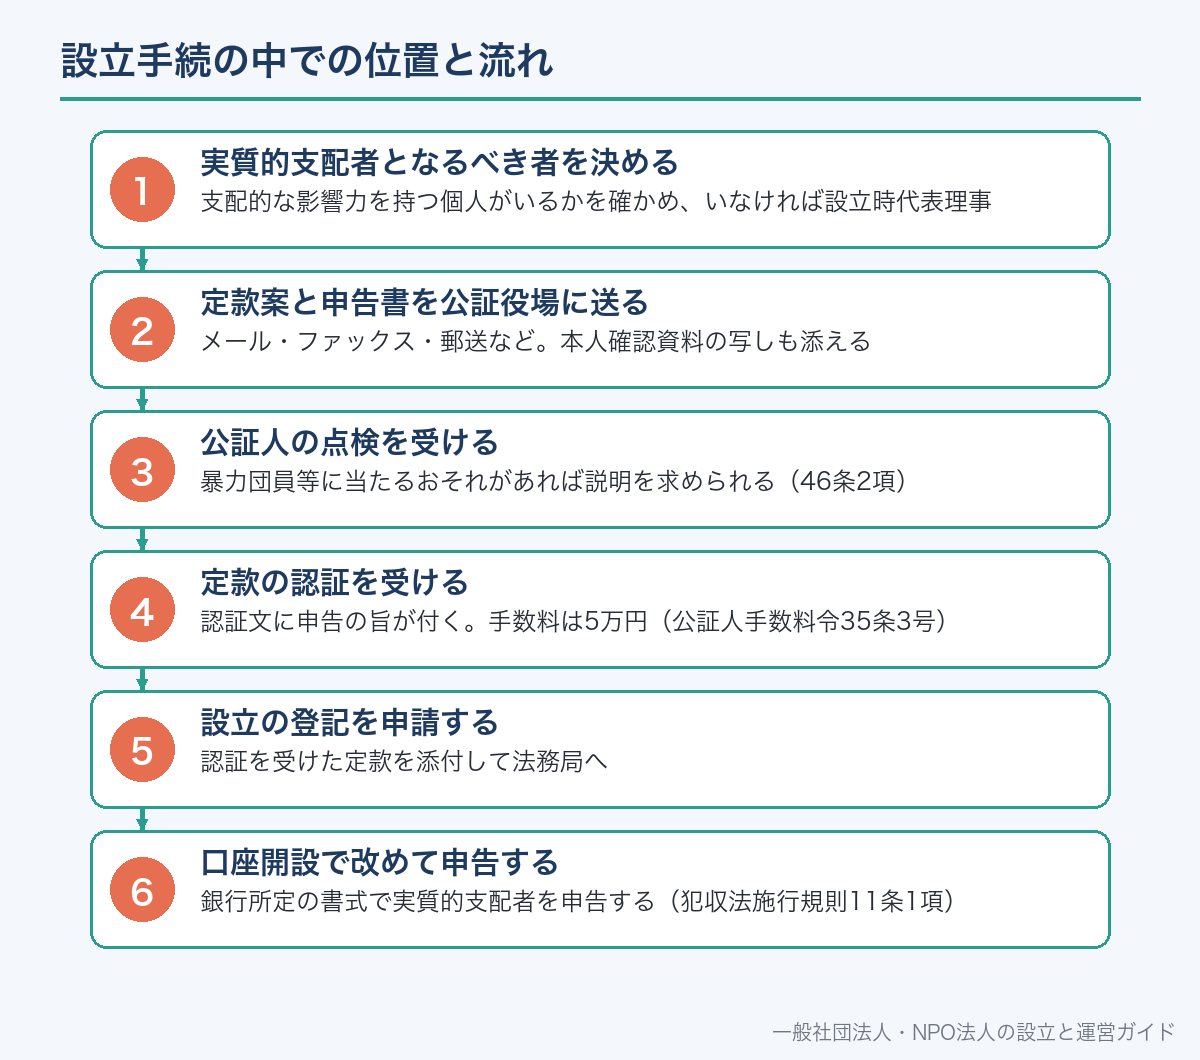
実質的支配者の申告は、定款を作ってから認証を受けるまでの間に行います。
定款案の点検を頼むときに申告書も一緒に出すよう、日本公証人連合会は案内しています。
定款認証は、主たる事務所の所在地を管轄する法務局に所属する公証人が行います。
支配的な影響力を持つ個人がいるかを確かめ、いなければ設立時代表理事
メール・ファックス・郵送など。本人確認資料の写しも添える
暴力団員等に当たるおそれがあれば説明を求められる(46条2項)
認証文に申告の旨が付く。手数料は5万円(公証人手数料令35条3号)
認証を受けた定款を添付して法務局へ
銀行所定の書式で実質的支配者を申告する(犯収法施行規則11条1項)
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 設立登記など登記申請の手続きは司法書士が取り扱う業務です。ご自身で法務局へ申請することもできます。
定款認証の手順は一般社団法人の定款認証とはで説明しています。
よくある誤解
誤解1:お金を50%以上出した人が実質的支配者になる。
50%超・25%超は株式会社の議決権の基準で、一般社団法人には使いません(規則11条2項1号)。
誤解2:社員総会の議決権の過半数を持つ人が自動的に該当する。
議決権の割合で機械的に決まる基準は、一般社団法人にはありません。
判断は3号ロの実態によります。
誤解3:理事長と名乗る人を書けばよい。4号の基準は「法人を代表し業務を執行する」かどうかで、呼び名ではありません。
誤解4:実質的支配者は1人だけ。代表理事が複数なら全員が該当し得ます。申告書も全員を書く様式です。
誤解5:法務局のリスト制度で証明できる。リスト制度は株式会社専用で、一般社団法人は対象外です。
誤解6:代表理事が代わったら公証役場に届け出る。
46条の申告は定款認証のときだけの手続です。
設立後は銀行などの確認に応じます。
株主も社員もいない一般財団法人では、設立者・評議員・代表理事のどれが実質的支配者になるのか。財団版の判定順序はこちらで整理しています。
一般社団法人の実質的支配者についてよくある質問
A. 出資・融資・取引などを通じて事業活動に支配的な影響力を持つ個人がいればその人、いなければ法人を代表し業務を執行する個人(代表理事)です(犯罪収益移転防止法施行規則11条2項3号ロ・4号)。
A. 使いません。この基準は株式会社などの資本多数決法人のものです。定款で議決権に差を付けても、定款の定めで資本多数決法人に当たる法人は除かれます(同規則11条2項1号)。
A. 法人の成立時に実質的支配者となるべき者の氏名・住居・生年月日と、その者が暴力団員・国際テロリスト等に当たるかどうかです(公証人法施行規則46条1項)。
A. 定款認証の嘱託までです。日本公証人連合会は、定款案の点検を依頼するときに併せて出すよう案内しています。メール・ファックス・郵送・持参で出せます。
A. 2人とも「法人を代表し、その業務を執行する自然人」に当たるため、全員を記載します。申告書の注意書きも該当者全員の記載を求めています(同規則11条2項4号)。
A. 申告がない場合や、求められた説明がない場合は、公証人は定款を認証できないと日本公証人連合会は説明しています。定款は認証がなければ効力を生じません(一般法人法13条)。
A. 使えません。法務省は、利用できるのは株式会社(特例有限会社を含む)だけで、一般社団法人・一般財団法人は対象外と明記しています。
A. 公証役場の申告は定款認証時だけの手続です。銀行などは確認した情報を最新に保つ措置を取るため(犯罪収益移転防止法11条)、求められたときに新しい内容を申告します。
📖 参考にした公的機関の情報