


結論から申し上げます。
一般社団法人も、株式会社と同じように従業員を雇えます。
雇うときの法律上の手続は、法人の種類ではなく「人を雇ったかどうか」で決まります。
労働者を1人でも雇えば、労災保険の保険関係が成立し、10日以内に届出が必要です(労働保険徴収法4条の2)。
法人の事業所は、常時従業員を使用すれば健康保険・厚生年金保険の適用事業所になります(健康保険法3条3項2号)。
加えて、一般社団法人ならではの論点として、採用を誰が決めるかを一般法人法で確かめておく必要があります。
従業員・社員・理事は別の立場
一般社団法人で「社員」というと、社員総会で議決権を持つ構成員を指します。
雇用されて働く人は、法律上は「使用人」や「労働者」と呼ばれる別の立場です。
理事は社員総会で選ばれる役員で、法人との関係は雇用ではなく委任です。
労働基準法の「労働者」は、事業に使用され、賃金を支払われる人です(労基法9条)。
肩書きではなく、実際に指揮を受けて働き、その対価を受け取っているかで判断されます。
| 立場 | 法人との関係 | 受け取るお金 | 主な根拠 |
|---|---|---|---|
| 従業員(職員) | 雇用(労働契約) | 給与・賃金 | 労働契約法6条・労基法9条 |
| 理事・監事 | 委任 | 報酬(定款か社員総会で決める) | 一般法人法89条 |
| 社員 | 法人の構成員 | 受け取らない(分配は不可) | 一般法人法11条2項 |
| ボランティア | 無償の協力 | 実費の弁償など | ― |
立場ごとのお金の決め方は、一般社団法人の給料はどう決まるかで説明しています。
雇う前に法人の中で決めること
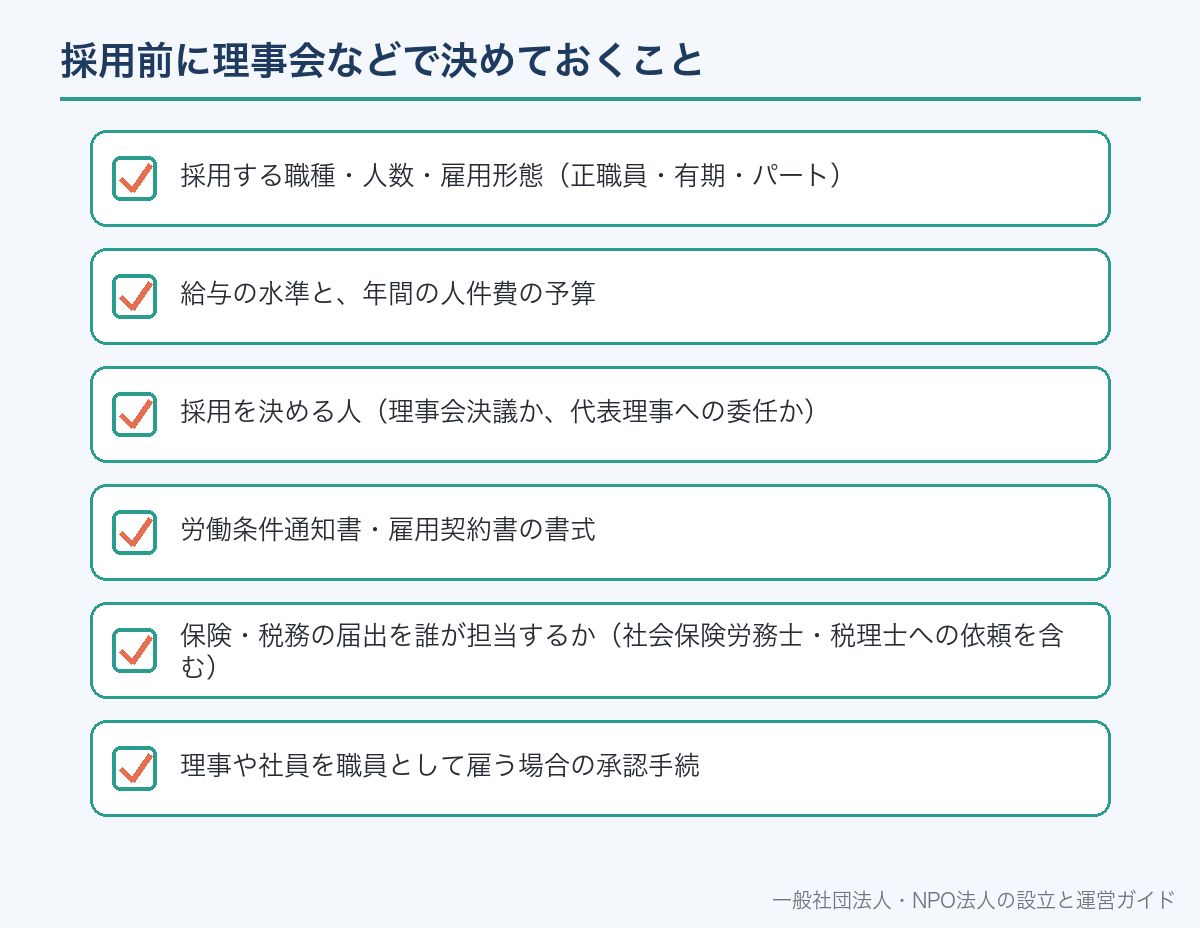
従業員を雇うことは、法人の業務執行の1つです。誰が決めるかは機関設計で変わります。
理事会を置く法人では、「重要な使用人の選任及び解任」を理事会で決める必要があります(一般法人法90条4項3号)。
この事項は、代表理事などの理事に任せることができません。
事務局長のような要となる職員の採用は、理事会の決議にかけるのが安全です。
理事会を置かない法人では、理事が2人以上なら、業務は原則として理事の過半数で決めます(76条2項)。
どの範囲の採用を誰に任せるかは、職務権限規程などで決めておきます。
- 採用する職種・人数・雇用形態(正職員・有期・パート)
- 給与の水準と、年間の人件費の予算
- 採用を決める人(理事会決議か、代表理事への委任か)
- 労働条件通知書・雇用契約書の書式
- 保険・税務の届出を誰が担当するか(社会保険労務士・税理士への依頼を含む)
- 理事や社員を職員として雇う場合の承認手続
理事会の決議事項は理事会とは?役割・決議事項・運営の進め方で整理しています。
雇用か業務委託かを決める
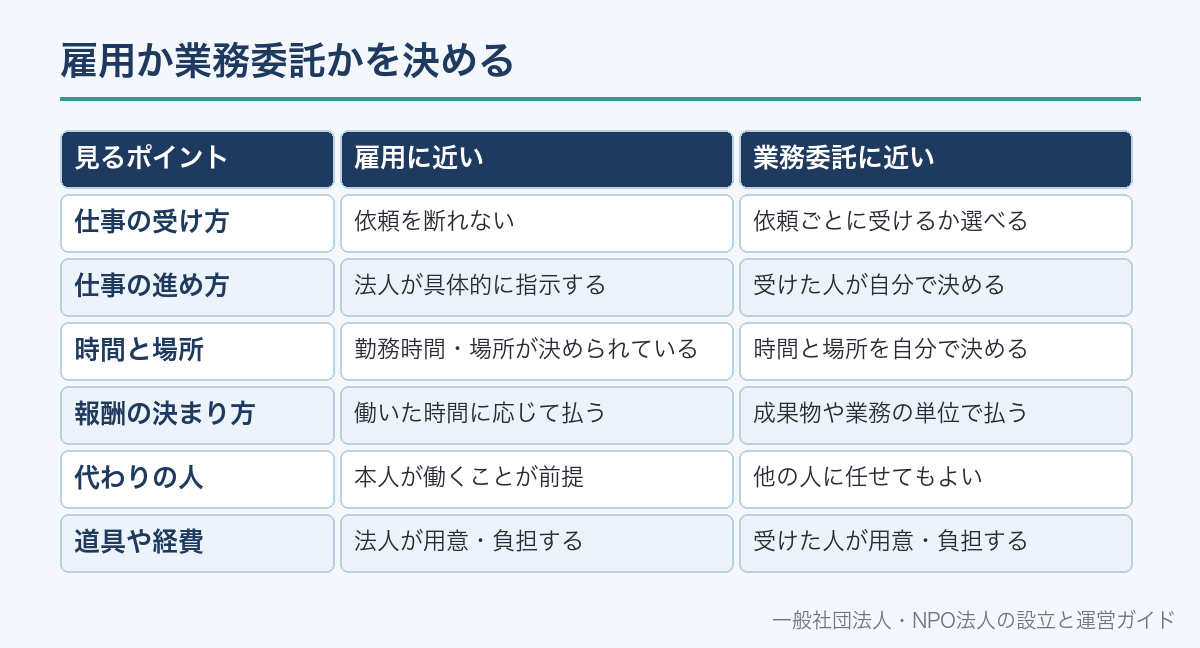
人に仕事を頼む方法は、雇用だけではありません。
業務委託は、成果物や一定の業務の遂行を外部の人に頼む契約です。
労働契約は、労働者が使用者に使用されて労働し、使用者が賃金を払うことの合意で成立します(労働契約法6条)。
契約書の名前を「業務委託」にしても、実態が指揮命令を受けて働く関係なら労働者として扱われます。
労働者であれば、労働保険・社会保険・労働時間のルールがかかります。
| 見るポイント | 雇用に近い | 業務委託に近い |
|---|---|---|
| 仕事の受け方 | 依頼を断れない | 依頼ごとに受けるか選べる |
| 仕事の進め方 | 法人が具体的に指示する | 受けた人が自分で決める |
| 時間と場所 | 勤務時間・場所が決められている | 時間と場所を自分で決める |
| 報酬の決まり方 | 働いた時間に応じて払う | 成果物や業務の単位で払う |
| 代わりの人 | 本人が働くことが前提 | 他の人に任せてもよい |
| 道具や経費 | 法人が用意・負担する | 受けた人が用意・負担する |
表は判断の目安です。最終的には、働き方の実態を総合して判断されます。
募集するときに示すこと
求人を出すときも、労働条件を示す義務があります。
募集する人は、応募者に業務の内容・賃金・労働時間などを明示しなければなりません(職業安定法5条の3第1項)。
ハローワークに求人を出すときも、求人の申込みにあたって労働条件を示します(同項)。
募集の段階で示した条件と、採用時の条件が違うと、後のトラブルの原因になります。
求人票の内容は、採用時の労働条件通知書と照らし合わせて作ります。
採用が決まったら|労働条件を書面で示す
労働契約を結ぶときは、賃金・労働時間などの労働条件を明示する義務があります(労基法15条1項)。
そのうち一部の事項は、書面を交付して明示しなければなりません(労基則5条3項・4項)。
労働者が希望した場合は、電子メールなど書面に出力できる方法でも構いません(同条4項)。
明示した条件が事実と違えば、労働者は即時に契約を解除できます(労基法15条2項)。
| 書面で明示が必要な事項 | 具体例 |
|---|---|
| 契約の期間 | 期間の定めなし/令和〇年〇月〇日まで |
| 有期契約を更新する場合の基準 | 更新の有無・判断基準・更新回数などの上限 |
| 就業の場所・業務と、その変更の範囲 | 事務局での会計事務。変更の範囲:法人の定める業務 |
| 始業・終業の時刻、残業の有無、休憩、休日、休暇 | 9時〜17時30分・休憩60分・土日祝休み |
| 賃金の決定・計算・支払の方法、締切り・支払の時期 | 月給〇円・末日締め翌月〇日払い |
| 退職に関する事項(解雇の事由を含む) | 自己都合退職の申出期間・定年など |
契約期間:期間の定めなし(試用期間3か月)
就業の場所:一般社団法人〇〇協会 事務局(変更の範囲:法人の定める事業所)
従事すべき業務:会員管理・会計補助・会議の準備(変更の範囲:法人の定める業務)
始業・終業:9時00分〜17時30分(休憩60分)/所定時間外労働:有
休日:土曜・日曜・祝日・年末年始
賃金:基本給 月額〇〇円/締切日 毎月末日/支払日 翌月〇日
退職:自己都合退職は〇日前までに届け出ること。解雇の事由は就業規則第〇条による
有期契約の場合は、更新の有無と判断基準を必ず書きます。昇給は書面の対象外ですが、明示自体は必要です(労基則5条1項3号・3項)。
労働時間・休日・有給休暇のルールは、一般社団法人で従業員を雇うときの労務管理で詳しく説明しています。
雇ったときの届出の一覧(提出先と期限)
雇用にともなう届出は、提出先が4か所に分かれます。
期限は「事実があった日から何日以内」と決まっており、入社日が起算点になるものが多くあります。
最初の1人を雇うときは、事業所としての届出と、その人の資格取得の届出の両方が必要です。
| 届出 | 提出先 | 期限 | 根拠 |
|---|---|---|---|
| 労働保険の保険関係成立届 | 労働基準監督署 | 保険関係成立の日から10日以内 | 徴収法4条の2第1項 |
| 労働保険の概算保険料申告 | 労働基準監督署など | 保険関係成立の日から50日以内 | 徴収法15条1項 |
| 雇用保険の適用事業所設置届 | ハローワーク | 設置の日の翌日から10日以内 | 雇用保険則141条1項 |
| 雇用保険の被保険者資格取得届 | ハローワーク | 雇い入れた月の翌月10日まで | 雇用保険則6条1項 |
| 健康保険・厚生年金保険の新規適用届 | 年金事務所 | 適用事業所となった日から5日以内 | 健保則19条・厚年則13条 |
| 健康保険・厚生年金保険の被保険者資格取得届 | 年金事務所 | 資格取得の日から5日以内 | 健保則24条・厚年則15条 |
| 給与支払事務所等の開設届出書 | 税務署 | 開設の日から1か月以内 | 所得税法230条 |
| 源泉徴収した所得税の納付 | 金融機関など | 徴収した月の翌月10日まで | 所得税法183条1項 |
労災保険の保険関係は、労働者を使用する事業を始めた日に成立します(徴収法3条・労災保険法3条1項)。
雇用保険も、労働者が雇用される事業であれば保険関係が成立します(徴収法4条・雇用保険法5条1項)。
設立直後の届出全体は一般社団法人の設立後の届出にまとめています。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 社会保険・労働保険の加入手続きは、社会保険労務士が取り扱う業務です。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
採用から最初の給与までの流れ
届出の期限が短いため、入社日の前から準備を始めます。
実際の順番の例を示します。
重要な使用人は理事会の決議(一般法人法90条4項3号)
書面での明示が必要な事項を記載(労基法15条1項・労基則5条)
年金手帳や基礎年金番号、雇用保険被保険者証(前職がある場合)、扶養の情報など
3か月以内の健診結果の提出があれば、その項目は省略できる(安衛則43条)
入社日から5日以内に年金事務所へ(健保則24条・厚年則15条)
成立届は10日以内、資格取得届は翌月10日まで
最初の給与の前に。開設から1か月以内(所得税法230条)
翌月10日までに納付(所得税法183条1項)
保険の加入対象になる人
保険ごとに、加入の対象になる人の範囲が違います。
労災保険は、雇用形態にかかわらず労働者全員が対象です。
雇用保険は、週の所定労働時間が20時間未満の人と、31日以上の雇用見込みがない人を除きます(雇用保険法6条1号・2号)。
健康保険・厚生年金保険は、適用事業所に使用される人が対象です(健康保険法3条1項・厚生年金保険法9条)。
所定労働時間や所定労働日数が通常の労働者の4分の3未満の人は、条件によって対象外です(健康保険法3条1項9号)。
短時間労働者の扱いは、事業所の規模などで変わるため、年金事務所で確認します。
厚生年金保険は70歳未満の人が対象です(厚生年金保険法9条)。
| 保険 | 対象になる人 | 保険料の負担 | 根拠 |
|---|---|---|---|
| 労災保険 | 労働者全員 | 全額を事業主が負担 | 労災保険法3条・徴収法31条 |
| 雇用保険 | 週20時間以上かつ31日以上の雇用見込み | 事業主と労働者が負担 | 雇用保険法6条・徴収法31条 |
| 健康保険 | 適用事業所に使用される人(短時間は条件あり) | 事業主と被保険者が2分の1ずつ | 健康保険法3条・161条 |
| 厚生年金保険 | 適用事業所に使用される70歳未満の人 | 事業主と被保険者が半額ずつ | 厚生年金保険法9条・82条 |
社会保険の加入義務は、一般社団法人の社会保険でも説明しています。
入社のときに作る帳簿と書類
従業員を雇うと、法律で作成と保存が決まっている帳簿があります。
労働者名簿は、事業場ごとに労働者1人ずつ作ります(労基法107条1項)。
氏名・生年月日・履歴のほか、性別・住所・業務の種類・雇入れの年月日などを書きます(労基則53条1項)。
賃金台帳は、賃金を払うたびに、計算の基礎と金額を記入します(労基法108条)。
労働日数・労働時間数・残業時間数なども記入事項です(労基則54条1項)。
これらの書類は5年間の保存が定められ、経過措置で当分の間は3年間とされています(労基法109条・附則143条)。
| 帳簿・書類 | 作るとき | 主な記載事項 | 根拠 |
|---|---|---|---|
| 労働者名簿 | 雇い入れたとき | 氏名・生年月日・履歴・住所・業務・雇入れ日 | 労基法107条・労基則53条 |
| 賃金台帳 | 賃金を払うたび | 計算期間・労働日数・労働時間数・賃金の額 | 労基法108条・労基則54条 |
| 労働条件通知書(控え) | 契約を結ぶとき | 書面で明示が必要な事項 | 労基法15条・労基則5条 |
| 雇入時の健康診断の結果 | 雇い入れるとき | 医師による健康診断の項目 | 安衛則43条 |
法人の書類全体の保存期間は一般社団法人の書類・文書の管理と保存で一覧にしています。
理事や社員を職員として雇うとき
小さな法人では、理事が事務局の仕事も担うことがよくあります。
理事が受け取る報酬は、定款で額を定めるか、社員総会の決議で決めます(一般法人法89条)。
職員としての給与は雇用契約に基づくもので、報酬とは決め方が違います。
理事が自分と法人との間で契約を結ぶことは、理事の自己取引にあたります(84条1項2号)。
その場合は、重要な事実を開示して社員総会の承認を受けます。理事会を置く法人では理事会の承認です(92条1項)。
社員が職員になる場合は、社員としての立場と職員としての立場は別に扱います。
社員総会での議決権は、雇用されたことで変わりません。
- 理事としての報酬と、職員としての給与を分けて決めているか
- 雇用契約について、社員総会(理事会設置法人は理事会)の承認を受けたか
- 承認の議事録を残したか
- 職員としての勤務の実態(時間・業務)を記録しているか
- 社会保険・雇用保険の扱いを、年金事務所・ハローワークに確認したか
理事の報酬の決め方は理事の報酬の決め方で解説しています。
人数が増えたら必要になること
従業員が増えると、追加で必要になる手続があります。
常時10人以上の労働者を使用する場合は、就業規則を作成して労働基準監督署に届け出ます(労基法89条)。
始業・終業の時刻、賃金の決め方、退職に関する事項などは必ず書く事項です(同条1号〜3号)。
10人未満でも就業規則を作ることはできます。ルールを書面にしておくと、職員の間の扱いがそろいます。
厚生労働省は「モデル就業規則」を公開しています。
残業をさせるときの労使協定など、労働時間のルールは労務管理の記事で扱っています。
雇用にかかる費用の見通し
従業員を雇うときの費用は、給与の額面だけではありません。
健康保険料と厚生年金保険料は、事業主と被保険者が半分ずつ負担します(健康保険法161条1項・厚生年金保険法82条1項)。
労災保険料は全額を事業主が負担し、雇用保険料は事業主と労働者が負担します(徴収法31条)。
そのほか、雇入時の健康診断の費用、給与計算の手間や外部への委託費用もかかります。
人件費は毎年続く支出なので、事業計画と予算に組み込んでから採用を決めます。
| 費用の種類 | 負担のしかた | 根拠 |
|---|---|---|
| 給与 | 法人が支払う(源泉所得税は本人の給与から徴収) | 所得税法183条 |
| 健康保険料 | 事業主と被保険者が2分の1ずつ | 健康保険法161条 |
| 厚生年金保険料 | 事業主と被保険者が半額ずつ | 厚生年金保険法82条 |
| 労災保険料 | 全額を事業主 | 徴収法31条 |
| 雇用保険料 | 事業主と労働者が負担 | 徴収法31条 |
| 雇入時の健康診断 | 事業者が実施 | 安衛則43条 |
保険料率や税額の計算は毎年度変わることがあります。具体的な金額は、各保険の窓口や税務署で確認してください。
よくある誤解
誤解1:非営利の法人だから、労働のルールは緩い。労働基準法・労働保険・社会保険は、法人の種類に関係なく適用されます。
誤解2:1人だけなら届出はいらない。
労働者を1人でも雇えば労災保険の保険関係が成立し、10日以内の届出が必要です(徴収法4条の2)。
誤解3:社会保険は5人以上から。
「常時5人以上」は個人の事業所の基準です。
法人の事業所は常時従業員を使用すれば適用事業所です(健康保険法3条3項2号)。
誤解4:業務委託契約にすれば保険はいらない。実態が指揮命令を受けて働く関係なら、労働者として扱われます。
誤解5:採用は代表理事が自由に決めてよい。
理事会を置く法人では、重要な使用人の選任は理事会の決議事項です(一般法人法90条4項3号)。
誤解6:口約束で雇っても問題ない。契約期間・賃金・労働時間などは書面での明示が必要です(労基法15条1項・労基則5条)。
あわせて読みたい
一般社団法人が従業員を雇うときによくある質問
A. 雇えます。労働基準法・労働保険・社会保険の手続は、株式会社など他の法人と同じです。労働者を1人でも雇えば、労災保険の保険関係成立届を10日以内に出します(労働保険徴収法4条の2)。
A. 理事会を置く法人では、重要な使用人の選任と解任は理事会が決め、理事に任せられません(一般法人法90条4項3号)。理事会のない法人で理事が2人以上なら、原則として理事の過半数で決めます(76条2項)。
A. 必要です。労災保険は全員が対象です。雇用保険は週20時間以上で31日以上の雇用見込みがある人が対象です(雇用保険法6条)。社会保険は所定労働時間などで判断します。
A. 法人が初めて適用事業所になったときの新規適用届と、従業員の資格取得届は、いずれも事実があった日から5日以内に年金事務所へ出します(健康保険法施行規則19条・24条、厚生年金保険法施行規則13条・15条)。
A. 給与の支払事務を扱う事務所を設けたときは、給与支払事務所等の開設届出書を1か月以内に出します(所得税法230条)。給与から徴収した所得税は翌月10日までに納めます(183条1項)。
A. 雇用契約書という名前の書類は必須ではありません。ただし契約期間・賃金・労働時間などは、労働条件通知書などの書面で明示する義務があります(労働基準法15条1項・同法施行規則5条)。
A. 雇えます。理事と法人の雇用契約は理事の自己取引にあたるため、社員総会(理事会設置法人は理事会)の承認を受けます(一般法人法84条1項2号・92条1項)。報酬と給与は分けて決めます。
A. 常時10人以上の労働者を使用する場合は、作成して労働基準監督署に届け出る義務があります(労働基準法89条)。10人未満でも任意に作ることができます。
📖 参考にした公的機関の情報

