
結論から申し上げます。
一般社団法人の役員報酬は、定款に額を書くか、社員総会の決議で決めます。
理事の報酬は一般法人法89条、監事の報酬は105条が根拠です。
理事会が単独で理事の報酬額を決めることは、条文の仕組みにはありません。
税金の面では、法人税の役員給与のルール(法人税法34条)と、源泉徴収(所得税法183条)が関係します。
非営利型法人は、役員への過大な給与が非営利型の要件に関わる点にも注意が必要です。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
役員報酬とは何か:「報酬等」の範囲
一般法人法89条は、理事の「報酬等」を定義しています。
報酬、賞与その他の職務執行の対価として法人から受ける財産上の利益のことです。
毎月の報酬だけでなく、賞与や金銭以外の利益も含まれます。
一方、社員に剰余金を分配することは認められていません。
剰余金の分配を受ける権利を社員に与える定款の定めは効力がありません(11条2項)。
社員総会も、社員に剰余金を分配する決議はできません(35条3項)。
役員報酬は、理事や監事という役職の職務に対する対価なので、この分配とは別のものです。
| 支払い | 誰に | 根拠・扱い |
|---|---|---|
| 理事の報酬等 | 理事 | 定款または社員総会の決議(89条) |
| 監事の報酬等 | 監事 | 定款または社員総会の決議(105条) |
| 職員の給与 | 雇用している職員 | 雇用契約・給与規程(社員総会の決議は不要) |
| 剰余金の分配 | 社員 | できない(11条2項・35条3項) |
| 評議員の報酬等(一般財団法人) | 評議員 | 定款で額を定める(196条) |
社員が理事を兼ねている場合は、理事としての職務の対価として報酬を受けることになります。
理事の報酬の決め方(一般法人法89条)
89条は、理事の報酬等は「定款にその額を定めていないときは、社員総会の決議によって定める」としています。
つまり、決め方は定款に額を書くか、社員総会で決議するかのどちらかです。
定款に額を書くと、変えるたびに定款変更が必要になります。
そのため、定款には「社員総会の決議によって定める」と書き、総会で額を決める法人が多くあります。
総会では、理事全員分の総額の上限を決め、個々の配分を理事会に委ねる方法がよく使われます。
この方法なら、上限の範囲内で理事会が各理事の額を決められます。
上限を超える支給をするときは、改めて社員総会の決議が必要です。
| 決め方 | メリット | 注意点 |
|---|---|---|
| 定款に各理事の額を書く | 根拠がはっきりする | 額を変えるたびに定款変更(特別決議) |
| 社員総会で各理事の額を決議 | 個別に承認を得られる | 毎回総会での決議が必要 |
| 社員総会で総額の上限を決議し、配分は理事会 | 上限内なら総会を開かずに調整できる | 上限を超える場合は改めて総会の決議 |
| 理事会だけで決める | ― | 89条の手続を欠く(定款か総会の決議が必要) |
監事の報酬の決め方(一般法人法105条)
監事の報酬等も、定款に額を定めていなければ社員総会の決議で決めます(105条1項)。
監事が2人以上いて各監事の額が決まっていないときは、総額の範囲内で監事の協議により配分します(105条2項)。
理事会が監事の配分を決める仕組みにはなっていません。
監事は、社員総会で監事の報酬等について意見を述べることができます(105条3項)。
監事は理事を監査する立場なので、報酬を理事側が左右しないように作られています。
- 理事の報酬と監事の報酬を、別々の議案・別々の総額で決めているか
- 各監事の配分を、理事会ではなく監事の協議で決めているか(105条2項)
- 協議の結果を書面に残しているか
- 一般財団法人の場合は、社員総会ではなく評議員会で決めているか(197条で準用)
定款と社員総会議事録の記載例
報酬の決め方は、まず定款に書きます。
そのうえで、定時社員総会などで総額を決議し、議事録に残します。
社員総会の議事録は作成が義務で、主たる事務所に10年間備え置きます(57条1項・2項)。
第〇条(役員の報酬等)理事及び監事に対して、社員総会において定める総額の範囲内で、社員総会において別に定める報酬等の支給の基準に従って算定した額を報酬等として支給することができる。
2 前項の総額の範囲内における各理事の報酬等の額は理事会の決議により、各監事の報酬等の額は監事の協議により定める。
3 役員には、その職務を行うために要する費用を弁償することができる。
無報酬を原則とし、常勤の役員にだけ支給する定め方もあります。実際の定款は法人の運営に合わせて作ります。
第〇号議案 役員報酬額決定の件
議長は、当事業年度の理事の報酬等の総額を年額〇〇円以内、監事の報酬等の総額を年額〇〇円以内としたい旨を述べ、その理由を説明した。
監事〇〇〇〇は、監事の報酬等について意見を述べた。
議長がその賛否を議場に諮ったところ、出席社員の議決権の過半数の賛成をもって原案どおり承認可決された。
なお、各理事の報酬等の額は理事会に、各監事の報酬等の額は監事の協議に一任する。
決議の要件は、定款に別段の定めがなければ一般法人法49条1項の普通決議です。監事の意見の記載は、監事が意見を述べた場合に書きます。
報酬を決めるまでの流れ
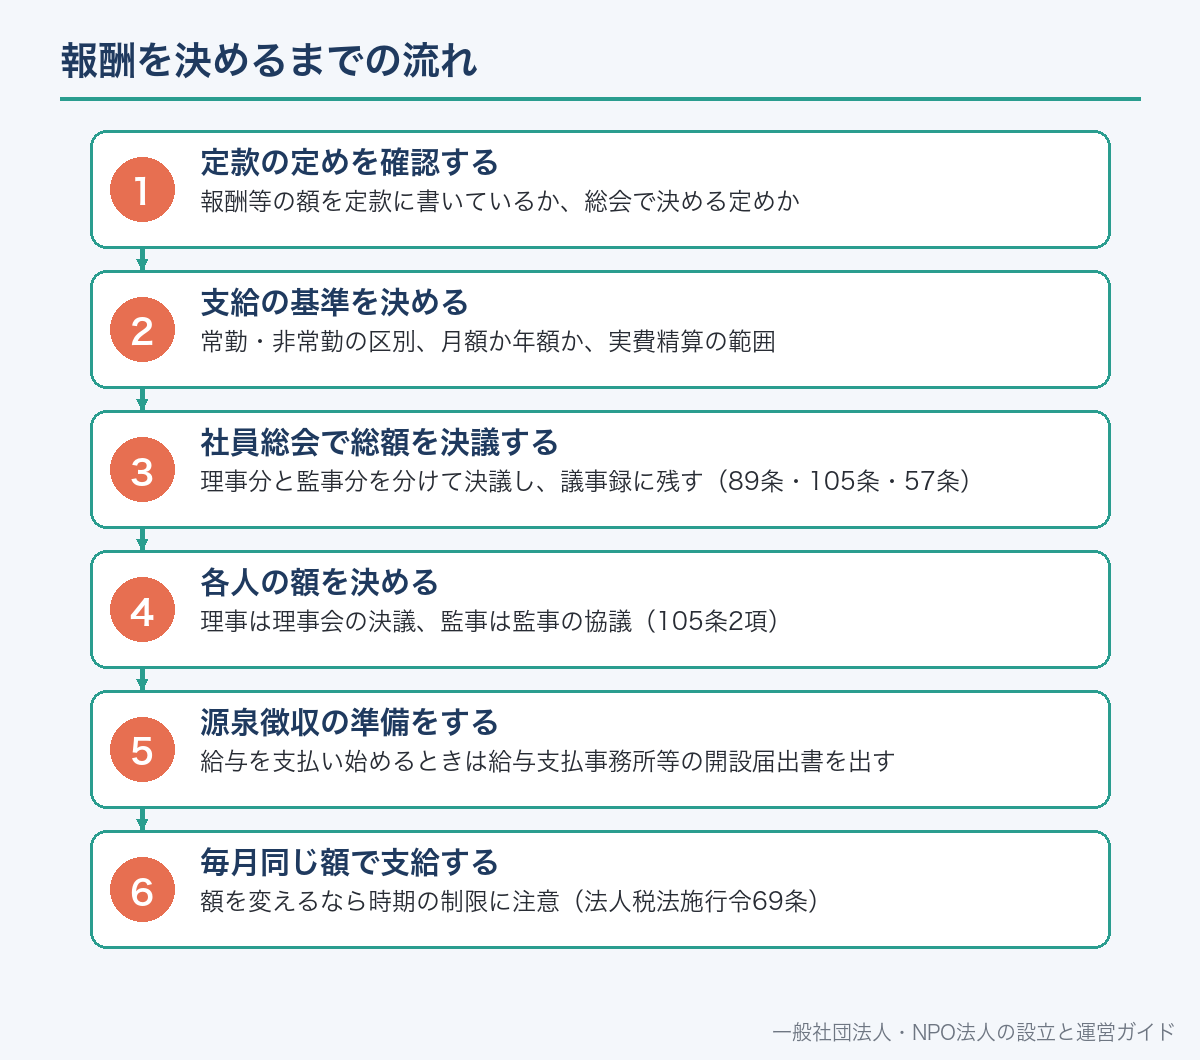
報酬を新しく出す場合や額を変える場合は、次の順で進めます。
税務の面では、額を変える時期に制限があるため、事業年度の始まりとの関係を意識しておきます。
報酬等の額を定款に書いているか、総会で決める定めか
常勤・非常勤の区別、月額か年額か、実費精算の範囲
理事分と監事分を分けて決議し、議事録に残す(89条・105条・57条)
理事は理事会の決議、監事は監事の協議(105条2項)
給与を支払い始めるときは給与支払事務所等の開設届出書を出す
額を変えるなら時期の制限に注意(法人税法施行令69条)
税務の注意点1:法人税の役員給与のルール
法人税法34条1項は、役員給与のうち次の3つの類型に当たらないものを損金に算入しないと定めています。
3つの類型とは、定期同額給与・事前確定届出給与・業績連動給与です。
定期同額給与は、1か月以下の一定期間ごとに支給し、事業年度の各支給時期の額が同じものです(34条1項1号)。
額の改定は、原則として事業年度開始の日から3か月を経過する日までに行うものが対象です(施行令69条1項1号イ)。
職制上の地位の変更など、やむを得ない事情による改定も認められています(同号ロ)。
賞与のように所定の時期に確定額を払う場合は、事前確定届出給与として税務署長への届出が関係します(34条1項2号)。
また、3類型に当たる給与でも、不相当に高額な部分は損金に算入されません(34条2項)。
損金算入の問題は、法人税の所得計算をする場面で意味を持つ点に注意してください。
| 類型 | 内容 | 根拠 |
|---|---|---|
| 定期同額給与 | 1か月以下の一定期間ごとに同額で支給する給与 | 法人税法34条1項1号・施行令69条 |
| 事前確定届出給与 | 所定の時期に確定額を支給する定めにもとづく給与 | 法人税法34条1項2号 |
| 業績連動給与 | 利益の状況などを示す指標にもとづく給与(要件が多い) | 法人税法34条1項3号 |
| 不相当に高額な部分 | 職務内容・収益・職員給与・同種法人の状況などに照らして判断 | 法人税法34条2項・施行令70条1号 |
役員給与の詳しい要件は、国税庁のタックスアンサーNo.5211で公表されています。
税務の注意点2:非営利型法人と役員報酬
一般社団法人のうち一定の要件を満たすものは、法人税法上の非営利型法人になります(法人税法2条9号の2)。
非営利型法人は公益法人等として扱われ、収益事業を行う場合などに限って法人税の納税義務を負います(4条1項ただし書・別表第二)。
非営利型の要件の一つに、特定の個人や団体に特別の利益を与えないことがあります(施行令3条1項3号・2項6号)。
国税庁の法人税基本通達1-1-8は、その例として「特定の個人に対し、過大な給与等を支給していること」を挙げています。
この要件を欠いて普通法人になった法人は、再び非営利型法人には該当しないとされています(通達1-1-9)。
もう一つ、理事とその親族等である理事の合計が、理事総数の3分の1以下であることも要件です(施行令3条1項4号・2項7号)。
使用人以外で法人の経営に従事している人は、この判定で理事とみなされます(施行令3条3項)。
| 確認すること | 関係する定め |
|---|---|
| 特定の役員に過大な給与等を払っていないか | 施行令3条1項3号・2項6号/基本通達1-1-8(6) |
| 理事と親族等の理事が理事総数の3分の1以下か | 施行令3条1項4号・2項7号 |
| 理事でない人が経営に従事していないか | 施行令3条3項(理事とみなす) |
| 要件を欠いた場合の扱い | 基本通達1-1-9(再び該当しない) |
何が「過大」に当たるかは、通達が「社会通念上不相当なもの」としているとおり、個別の事情で判断されます。
非営利型の要件全体は一般社団法人にかかる税金で説明しています。
税務の注意点3:源泉徴収と届出
役員報酬は、所得税法上の給与等に当たります(所得税法28条1項)。
給与等を支払う者は、支払いの際に所得税を徴収し、翌月10日までに国に納付します(183条1項)。
一般社団法人も、給与等を支払えば源泉徴収義務者になります。
新たに給与の支払を始めるときは、給与支払事務所等の開設届出書を提出します(230条)。
国税庁は、開設から1か月以内の提出を案内しています(タックスアンサーNo.2502)。
役員への賞与は、支払が確定した日から1年を経過しても支払われないと、その日に支払があったものとみなされます(183条2項)。
- 給与支払事務所等の開設届出書を提出したか(所得税法230条)
- 毎月の報酬から所得税を差し引いているか(183条1項)
- 差し引いた所得税を翌月10日までに納付しているか(183条1項)
- 年末に必要な手続や、報酬を受けた役員への書類の交付を確認したか
- 未払いの役員賞与を長く放置していないか(183条2項)
税法上の「役員」は理事・監事だけではない
法人税法の「役員」には、理事・監事・清算人のほか、法人の経営に従事している者のうち政令で定めるものが含まれます(法人税法2条15号)。
政令は、使用人以外の者でその法人の経営に従事しているものを挙げています(施行令7条1号)。
たとえば、登記上は役員でない「顧問」や「名誉会長」が、実際には経営判断をしている場合が問題になります。
こうした人への支払いは、税務上は役員給与のルールで判断される可能性があります。
肩書きではなく実態で判断されるため、迷う場合は税理士に確認します。
社会保険と実費精算の扱い
役員に報酬を支払うと、健康保険・厚生年金保険の加入が問題になることがあります。
加入の要否は、報酬の額や勤務の実態などで判断されます。
役員の交通費などの実費は、定款や規程で「職務に要する費用の弁償」として報酬と分けて定めておきます。
実費精算と報酬の区別があいまいだと、報酬として扱われるおそれがあります。
国税庁は、役員に対する金銭以外の経済的利益も役員給与になる場合があることを示しています(タックスアンサーNo.5202)。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 社会保険・労働保険の加入手続きは、社会保険労務士が取り扱う業務です。
一般財団法人・公益法人・NPO法人との比較
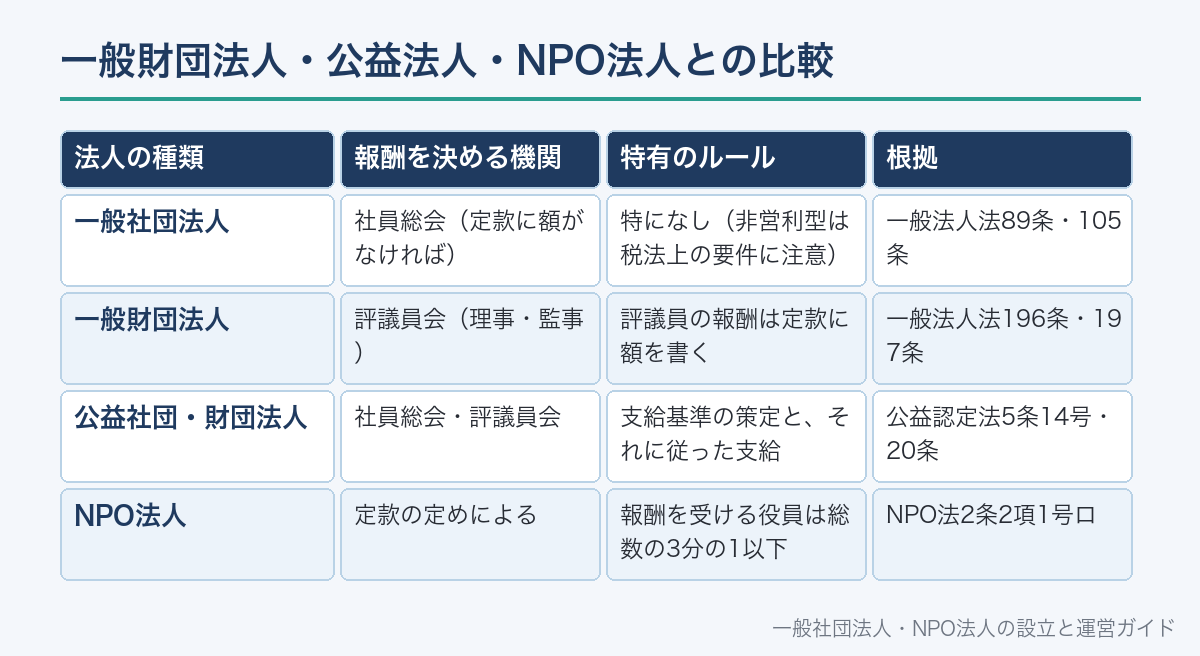
役員報酬のルールは、法人の種類で違います。
一般財団法人の理事・監事の報酬は、社員総会に代えて評議員会で決めます(197条で89条・105条を準用)。
評議員の報酬等は、額を定款で定めなければなりません(196条)。
公益法人は、不当に高額にならない報酬等の支給の基準を定めることが認定基準です(公益認定法5条14号)。
公益法人は、その基準に従って報酬等を支給しなければなりません(同法20条)。
NPO法人は、役員のうち報酬を受ける者の数が役員総数の3分の1以下であることが要件です(NPO法2条2項1号ロ)。
| 法人の種類 | 報酬を決める機関 | 特有のルール | 根拠 |
|---|---|---|---|
| 一般社団法人 | 社員総会(定款に額がなければ) | 特になし(非営利型は税法上の要件に注意) | 一般法人法89条・105条 |
| 一般財団法人 | 評議員会(理事・監事) | 評議員の報酬は定款に額を書く | 一般法人法196条・197条 |
| 公益社団・財団法人 | 社員総会・評議員会 | 支給基準の策定と、それに従った支給 | 公益認定法5条14号・20条 |
| NPO法人 | 定款の定めによる | 報酬を受ける役員は総数の3分の1以下 | NPO法2条2項1号ロ |
よくある誤解
誤解1:非営利法人だから役員報酬は払えない。
非営利は剰余金を社員に分配しないという意味で、職務の対価としての報酬は89条の手続で支給できます。
誤解2:理事会で決めれば足りる。理事の報酬等は、定款に額がなければ社員総会の決議で定めます(89条)。
誤解3:監事の配分も理事会で決める。各監事の額に定めがなければ、総額の範囲内で監事の協議によります(105条2項)。
誤解4:年度の途中でいつでも増額できる。定期同額給与の改定には時期の制限があります(法人税法施行令69条1項1号)。
誤解5:役員でなければ役員給与のルールは関係ない。
経営に従事している人は、税法上の役員に当たる場合があります(法人税法2条15号・施行令7条1号)。
誤解6:非営利型なら報酬の額は自由。
過大な給与等は「特別の利益」の例とされ、非営利型の要件に関わります(基本通達1-1-8)。
【PR】
非営利型と普通型では、申告の中身がまるごと変わる
収益事業の判定や区分経理は、株式会社しか扱っていない事務所だと判断が止まることがあります。税理士ドットコムは、対応分野・地域・報酬の希望を伝えると無料で税理士を紹介してくれるサービスです(相談・紹介は無料)。
公益社団法人になると、社員総会の決議に加えて「報酬等の支給の基準」を定め、基準どおりに支給し、誰でも閲覧できる状態に置く義務が加わります。
一般財団法人の場合は、評議員の報酬等の額を定款で定める必要があり(196条)、理事会では決められません。財団版はこちらです。
一般社団法人の役員報酬と税務についてよくある質問
A. できます。理事の報酬等は、定款に額を定めていないときは社員総会の決議によって定めます(一般法人法89条)。社員への剰余金の分配はできませんが(11条2項・35条3項)、理事としての職務の対価は別のものです。
A. 理事会だけでは決められません。定款に額を書くか、社員総会で決議します(一般法人法89条)。社員総会で総額の上限を決め、その範囲内の配分を理事会に委ねる方法がよく使われます。
A. 定款に額がなければ社員総会の決議で決めます(一般法人法105条1項)。各監事の額に定めがなければ、総額の範囲内で監事の協議により定めます(同条2項)。監事は総会で報酬について意見を述べられます(同条3項)。
A. 社員総会の決議で変えること自体はできますが、法人税の定期同額給与には改定の時期の制限があります。原則として事業年度開始から3か月以内の改定などが対象です(法人税法34条1項1号・施行令69条1項1号)。具体的な扱いは税理士に確認してください。
A. 役員報酬は所得税法上の給与等に当たり、支払う法人は所得税を徴収して翌月10日までに納付します(所得税法28条1項・183条1項)。新たに給与の支払を始めるときは開設の届出書を提出します(230条)。
A. 報酬を払うこと自体で要件を欠くわけではありません。ただし、特定の個人への過大な給与等は「特別の利益」の例とされています(法人税法施行令3条1項3号・基本通達1-1-8)。個別の判断は税理士に確認してください。
A. 一般法人法上の制限はありませんが、非営利型法人では、理事とその親族等である理事の合計が理事総数の3分の1以下であることが要件です(法人税法施行令3条1項4号・2項7号)。報酬の額も過大にならないよう注意します。
A. 職務に要した実費の精算として規程で定め、報酬と分けて扱うのが一般的です。ただし、金銭以外の経済的利益が役員給与になる場合もあるため(国税庁タックスアンサーNo.5202)、扱いに迷うときは税理士に確認します。
📖 参考にした公的機関の情報