結論から申し上げます。
一般社団法人は、主たる事務所の所在地で設立の登記をすることによって成立します(一般法人法22条)。
設立後の手続きは、大きく3つの時間軸に分かれます。
1つ目は、登記の直後に1回だけ行う準備と、税務署・自治体などへの届出です。
2つ目は、毎事業年度くり返す決算・定時社員総会・貸借対照表の公告です。
3つ目は、役員の任期満了や事務所の移転など、変化があったときの変更登記です。期限は原則2週間です。
設立後の手続きの全体像
設立後にやることを、いつ発生するかで並べると次のようになります。
最初の1〜2か月は、届出や口座開設など、法人として動き出すための手続きが集中します。
その後は、事業年度の終わりに合わせて決算の手続きを毎年くり返します。
役員の任期や事務所の移転は、年によって発生したりしなかったりします。
このため、年間の予定表に「毎年」と「その都度」を分けて書いておくと、漏れを防げます。
| 時期 | 主な手続き | 根拠 |
|---|---|---|
| 登記の直後 | 登記事項証明書・印鑑カードの取得、銀行口座の開設 | ― |
| 成立の日 | 成立の日における貸借対照表の作成 | 一般法人法123条1項 |
| 設立後1〜2か月 | 税務署・自治体・年金事務所などへの届出 | 法人税法・各自治体の条例など |
| 日常 | 会計帳簿の作成、社員名簿・議事録の管理 | 一般法人法120条・31条・57条 |
| 事業年度の終了後 | 計算書類の作成・監査・定時社員総会・公告 | 一般法人法123条・124条・126条・128条 |
| 理事の任期満了ごと | 役員の選任と変更登記(再任でも必要) | 一般法人法66条・303条 |
| 変化があったとき | 変更の登記(2週間以内) | 一般法人法303条 |
登記が終わった直後にやること
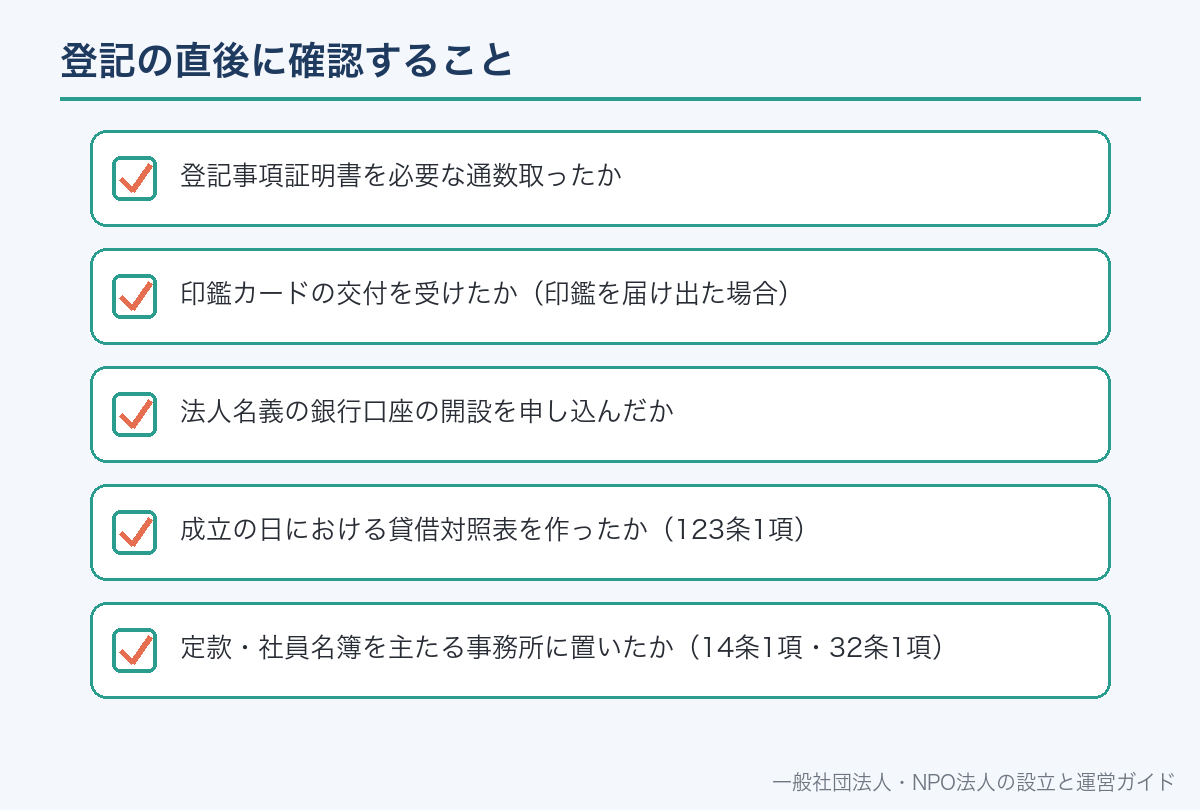
登記が完了したら、まず法人として使う証明書をそろえます。
登記事項証明書は、銀行口座の開設や役所への届出、契約で求められます。
登記所に印鑑を届け出た法人は、印鑑カードの交付を受けておくと、法人の印鑑証明書を請求できるようになります。
次に、法人名義の銀行口座を開きます。会費や寄付を個人の口座で受け取り続けると、法人のお金と個人のお金が混ざります。
もう一つ忘れやすいのが、成立の日における貸借対照表です。
一般社団法人は、成立の日の貸借対照表を作らなければなりません(一般法人法123条1項)。
設立時に財産がほとんどなくても、成立の日を起点に会計を始める基準になります。
- 登記事項証明書を必要な通数取ったか
- 印鑑カードの交付を受けたか(印鑑を届け出た場合)
- 法人名義の銀行口座の開設を申し込んだか
- 成立の日における貸借対照表を作ったか(123条1項)
- 定款・社員名簿を主たる事務所に置いたか(14条1項・32条1項)
口座の開き方は一般社団法人の銀行口座開設の流れ、印鑑カードは法人の印鑑カードとはで説明しています。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 設立登記など登記申請の手続きは司法書士が取り扱う業務です。ご自身で法務局へ申請することもできます。
役所への届出は提出先と期限で整理する
設立後の届出は、税務署・都道府県・市区町村・年金事務所・労働基準監督署・ハローワークに分かれます。
すべての法人が全部を出すわけではありません。
税務署への届出は、非営利型法人に当たるかどうかで変わります。
社会保険と労働保険は、理事に報酬を払うか、職員を雇うかで必要かどうかが決まります。
届出の名称・期限・根拠は、一般社団法人の設立後の届出で一覧にしています。
ここでは、どの窓口がどんな場合に関係するかだけを示します。
| 窓口 | 関係する場合 | 期限の目安 |
|---|---|---|
| 税務署 | 普通型の法人、非営利型で収益事業を始めた法人、報酬や給与を払う法人 | 2か月以内・1か月以内など |
| 都道府県・市区町村 | 原則としてすべての法人 | 各自治体の条例で定める期間 |
| 年金事務所 | 健康保険・厚生年金保険の被保険者がいる法人 | 5日以内 |
| 労働基準監督署・ハローワーク | 労働者を雇った法人 | 10日以内など |
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
- 社会保険・労働保険の加入手続きは、社会保険労務士が取り扱う業務です。
法人の中に備えておく書類
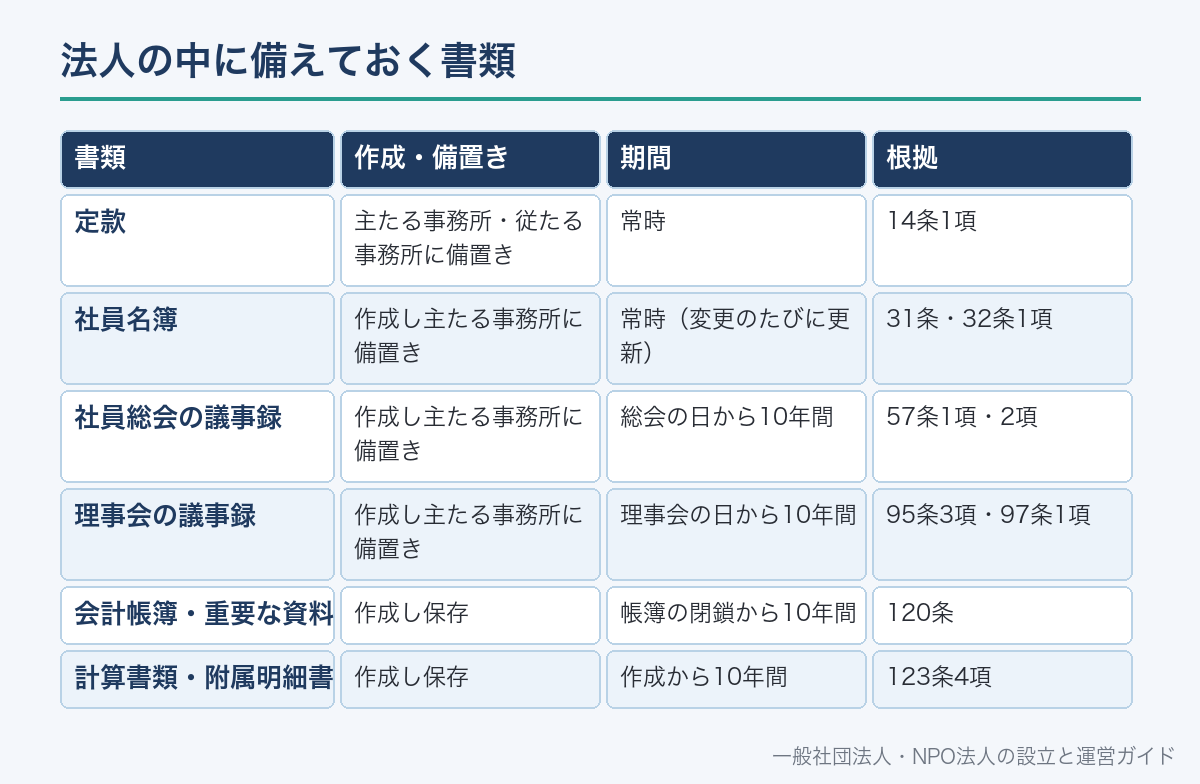
一般法人法は、法人が作って主たる事務所に置いておく書類を定めています。
設立後すぐに置き場所と担当者を決めておくと、閲覧の請求にも落ち着いて対応できます。
定款は、主たる事務所と従たる事務所に備え置きます(14条1項)。
社員名簿には社員の氏名または名称と住所を書き、主たる事務所に備え置きます(31条・32条1項)。
社員は理由を明らかにして社員名簿の閲覧を請求でき、法人は一定の場合を除いて拒めません(32条2項・3項)。
社員総会の議事録は、総会の日から10年間、主たる事務所に備え置きます(57条2項)。
理事会を置く法人は、理事会の議事録も10年間備え置きます(97条1項)。
会計帳簿は、適時に正確に作り、閉鎖の時から10年間保存します(120条1項・2項)。
| 書類 | 作成・備置き | 期間 | 根拠 |
|---|---|---|---|
| 定款 | 主たる事務所・従たる事務所に備置き | 常時 | 14条1項 |
| 社員名簿 | 作成し主たる事務所に備置き | 常時(変更のたびに更新) | 31条・32条1項 |
| 社員総会の議事録 | 作成し主たる事務所に備置き | 総会の日から10年間 | 57条1項・2項 |
| 理事会の議事録 | 作成し主たる事務所に備置き | 理事会の日から10年間 | 95条3項・97条1項 |
| 会計帳簿・重要な資料 | 作成し保存 | 帳簿の閉鎖から10年間 | 120条 |
| 計算書類・附属明細書 | 作成し保存 | 作成から10年間 | 123条4項 |
書類の管理方法は一般社団法人の文書管理、社員名簿は一般社団法人の社員名簿とはで説明しています。
毎事業年度の決算と定時社員総会
事業年度が終わると、決算の手続きが始まります。
まず、事業年度の計算書類(貸借対照表・損益計算書)と事業報告、それぞれの附属明細書を作ります(123条2項)。
監事を置く法人では、これらについて監事の監査を受けます(124条1項)。
理事会を置く法人では、監査を受けたものについて理事会の承認を受けます(124条3項)。
そのうえで、計算書類を定時社員総会に提出して承認を受け、事業報告の内容を報告します(126条2項・3項)。
定時社員総会は、毎事業年度の終了後一定の時期に招集しなければなりません(36条1項)。
招集の通知は、総会の日の1週間前までに発します。書面投票などを認める場合は2週間前までです(39条1項)。
理事会を置く法人では、招集の通知は書面で行います(39条2項2号)。
電磁的方法で発するには社員の承諾が必要です(同条3項)。
計算書類等は、総会の日の1週間前(理事会を置く法人は2週間前)から5年間、主たる事務所に備え置きます(129条1項)。
定款で定めた事業年度の末日
123条2項
監事を置く法人(124条1項)
理事会を置く法人(124条3項)
通知は1週間前(書面投票などは2週間前)。備置きは1週間前(理事会設置は2週間前)から
計算書類は承認、事業報告は報告(126条2項・3項)
総会の終結後遅滞なく(128条1項)
決算の中身は一般社団法人の決算、総会の進め方は一般社団法人の社員総会の運営で説明しています。
【PR】
自宅の住所を登記に出したくないなら
法人登記に対応したバーチャルオフィスの一例が「バーチャルオフィス1」です。料金・郵便物の転送回数・一般社団法人での登記利用の可否は、申し込む前に公式サイトで確認してください。許認可が必要な事業を予定している場合は、先に所管の行政機関へ事務所の要件を確認しましょう。
【PR:バーチャルオフィス1】 【バーチャルオフィス1】

【PR】
見比べるなら、もう1社
「NAWABARI」も、法人登記に使えるプランがあるバーチャルオフィスです。料金・郵便物の扱い・一般社団法人での登記利用の可否は、申し込む前に公式サイトで確認してください。2社以上を見比べると、条件の違いがわかりやすくなります。
【PR:NAWABARI】 起業するならバーチャルオフィス【NAWABARI】

貸借対照表の公告
一般社団法人は、定時社員総会の終結後遅滞なく、貸借対照表を公告しなければなりません(128条1項)。
大規模一般社団法人は、貸借対照表に加えて損益計算書も公告します(同項かっこ書)。
公告の方法は、官報、日刊新聞紙、電子公告、主たる事務所の見やすい場所への掲示から定款で選びます(331条1項・施行規則88条1項)。
官報か日刊新聞紙を公告方法にしている法人は、貸借対照表の要旨の公告で足ります(128条2項)。
電子公告で行う場合は、総会の終結の日後5年を経過する日まで続けて掲載します(332条1号)。
官報などを公告方法にしている法人でも、Webサイトなどで5年間続けて開示する措置をとれば、公告に代えられます(128条3項)。
公告を怠ると、理事などが過料の対象になります(342条2号)。
| 公告方法 | 公告する内容 | 掲載の期間 | 根拠 |
|---|---|---|---|
| 官報 | 貸借対照表の要旨でよい | 掲載1回 | 128条2項・331条1項1号 |
| 日刊新聞紙 | 貸借対照表の要旨でよい | 掲載1回 | 128条2項・331条1項2号 |
| 電子公告 | 貸借対照表(全文) | 総会の終結の日後5年を経過する日まで | 332条1号 |
| 主たる事務所での掲示 | 貸借対照表(全文) | 公告の開始後1年を経過する日まで | 331条1項4号・施行規則88条 |
| 官報・新聞+Webでの開示措置 | 貸借対照表の内容 | 5年間継続 | 128条3項 |
理事会を置く法人の定期的な報告
理事会を置く法人では、決算のほかにも定期的に行う手続きがあります。
代表理事と業務執行理事は、3か月に1回以上、自分の職務の執行の状況を理事会に報告しなければなりません(91条2項)。
定款で「毎事業年度に4か月を超える間隔で2回以上」と定めれば、回数を減らせます(同項ただし書)。
つまり、理事会を置く法人は、決算承認の理事会だけでは足りない場合があります。
理事会の議事録は、出席した理事と監事が署名または記名押印して作ります(95条3項)。
理事会の運営は一般社団法人の理事会の運営で説明しています。
役員の任期と変更登記
設立後にもっとも忘れやすいのが、役員の任期満了にともなう登記です。
理事の任期は、選任後2年以内に終了する事業年度のうち最終のものに関する定時社員総会の終結の時までです(66条)。
定款や社員総会の決議で、任期を短くすることもできます(同条ただし書)。
監事の任期は原則として4年以内で、定款で2年まで短縮できます(67条1項)。
同じ人が続けて就任する場合(重任)でも、いったん任期が満了し、改めて選任されたことになります。
そのため、顔ぶれが変わらなくても変更の登記が必要です(303条・301条2項5号)。
就任の登記の申請書には、就任を承諾したことを証する書面を添付します(320条1項)。
役員の変更の登記の登録免許税は、一般社団法人では1件1万円です(登録免許税法 別表第一24号(一)カ)。
任期が満了しても後任がいないと、退任した役員が後任の就任まで役員の権利義務を持ち続けます(75条1項)。
| 役員 | 任期 | 短縮 | 根拠 |
|---|---|---|---|
| 理事 | 選任後2年以内に終了する最終の事業年度の定時社員総会の終結まで | 定款・社員総会の決議で短縮できる | 66条 |
| 監事 | 選任後4年以内に終了する最終の事業年度の定時社員総会の終結まで | 定款で2年まで短縮できる | 67条1項 |
手続きの詳細は一般社団法人の役員変更登記で説明しています。
変化があったら2週間以内に変更登記
登記した事項に変更が生じたときは、2週間以内に主たる事務所の所在地で変更の登記をします(303条)。
登記事項には、名称・目的・主たる事務所の所在場所・理事の氏名・代表理事の氏名と住所・公告方法などがあります(301条2項)。
主たる事務所を他の登記所の管轄区域に移したときは、旧所在地と新所在地の両方で2週間以内に登記をします(304条1項)。
名称や目的を変えるには、まず社員総会の特別決議で定款を変更します(146条・49条2項4号)。
特別決議は、総社員の半数以上で、かつ総社員の議決権の3分の2以上に当たる多数で行います(49条2項)。
| こんなとき | 登記 | 登録免許税 | 根拠 |
|---|---|---|---|
| 理事・監事・代表理事が交代・再任した | 必要(2週間以内) | 1件1万円 | 303条・別表第一24号(一)カ |
| 代表理事が引っ越した | 必要(2週間以内) | 1件1万円 | 301条2項6号・303条 |
| 主たる事務所を移した | 必要(管轄外なら新旧両方) | 1か所につき3万円 | 303条・304条・同ヲ |
| 名称・目的を変えた | 定款変更のうえ必要 | 1件3万円 | 146条・303条・同ツ |
| 会員規約や会費の額を変えた | 不要(登記事項でない) | ― | 301条2項 |
何が登記事項かは一般社団法人の登記事項、定款変更は一般社団法人の定款変更の手続きで説明しています。
税金の申告
一般社団法人が法人税を納める範囲は、法人税法上の区分で変わります。
非営利型法人に当たる一般社団法人は「公益法人等」として扱われ、収益事業を行う場合などに限って納税義務を負います(法人税法4条1項ただし書)。
非営利型に当たらない一般社団法人は普通法人で、株式会社と同じように所得全体が対象になります。
確定申告書の提出期限は、原則として各事業年度終了の日の翌日から2か月以内です(法人税法74条1項)。
申告は「確定した決算」に基づいて行うため、社員総会の承認との順番も考えて予定を組みます。
地方税の申告や、法人住民税の均等割の扱いは、自治体と法人の区分によって異なります。
税金の全体像は一般社団法人にかかる税金で説明しています。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
手続きを怠るとどうなるか
設立後の手続きの多くには、怠ったときの制裁が定められています。
登記を怠ったとき、公告を怠ったときは、理事などが100万円以下の過料の対象になります(342条1号・2号)。
定款・社員名簿・議事録などを備え置かなかったときも、過料の対象として列挙されています(同条8号)。
定時社員総会を招集しなかったときも同じです(同条9号・36条1項)。
さらに、最後の登記から5年を経過した一般社団法人は「休眠一般社団法人」になります(149条1項)。
法務大臣の公告から2か月以内に届出も登記もしないと、解散したものとみなされます(同項)。
理事の任期は最長でも約2年なので、役員の登記をきちんと続けていれば5年空くことはありません。
逆に言えば、役員の登記を忘れ続けると、過料とみなし解散の両方のリスクを抱えることになります。
みなし解散から戻る方法は一般社団法人の「継続」とはで説明しています。
年間スケジュールの例
3月末を事業年度の末日とし、理事会と監事を置く法人を例にすると、1年の流れは次のようになります。
月はあくまで例で、実際の時期は定款と法人の事情で決まります。
4月:前事業年度の計算書類・事業報告・附属明細書を作成する(123条2項)
5月上旬:監事の監査(124条1項)→ 理事会で承認、定時社員総会の招集を決める(124条3項・38条2項)
5月中旬:招集通知を発し、計算書類等の備置きを始める(39条1項・129条1項)
5月下旬:定時社員総会で計算書類を承認する(126条2項)。任期満了の年は役員を選任する
総会後:貸借対照表を公告する(128条1項)。役員に変更があれば2週間以内に登記(303条)
5月末まで:申告が必要な法人は確定申告(法人税法74条1項)
年4回程度:代表理事・業務執行理事が理事会に職務執行状況を報告(91条2項)
税金の申告の要否と期限は、法人の区分によって変わります。個別の判断は税理士または税務署へご確認ください。
設立後に検討しておきたいこと
義務ではありませんが、設立後の早い段階で決めておくと運営が楽になることがあります。
1つ目は、会計の方法です。帳簿を何で付けるか、誰が担当するかを決めておきます。
2つ目は、会員規約や理事会規程などの内部規程です。定款に書ききれない細かいルールを定めます。
3つ目は、Webサイトや名刺など、法人としての対外的な表記です。名称には「一般社団法人」の文字を入れます。
4つ目は、将来の公益認定を目指すかどうかです。目指すなら、機関設計や会計を早めに認定基準に合わせておきます。
会計ソフトの選び方は一般社団法人の会計ソフト、公益認定は一般社団法人の公益認定で説明しています。
設立後の手続きについてよくある誤解
誤解1:役員が変わらなければ登記はいらない。
再任でも任期満了で改めて選任されるので、変更の登記が必要です(66条・303条)。
誤解2:非営利だから決算は不要。
一般社団法人は、非営利型かどうかにかかわらず計算書類を作り、定時社員総会の承認を受けます(123条・126条)。
誤解3:決算公告は大きな法人だけの義務。
貸借対照表の公告はすべての一般社団法人の義務で、大規模一般社団法人は損益計算書も加わります(128条1項)。
誤解4:社員総会は必要なときだけ開けばよい。定時社員総会は毎事業年度の終了後に招集しなければなりません(36条1項)。
誤解5:登記を数年忘れても大きな問題はない。
登記を怠ると過料の対象になり、最後の登記から5年でみなし解散の手続きの対象になります(342条1号・149条1項)。
誤解6:非営利型なら税務署に何も出さなくてよい。収益事業を始めたときや、報酬・給与を払うときは届出が必要です。
一般社団法人の設立後の手続きについてよくある質問
A. 登記事項証明書と印鑑カードの取得、法人名義の銀行口座の開設、成立の日における貸借対照表の作成(一般法人法123条1項)です。並行して、税務署・自治体などへの届出を期限内に行います。
A. 計算書類と事業報告の作成(123条2項)、監事の監査(124条1項)、定時社員総会での承認(36条1項・126条2項)、貸借対照表の公告(128条1項)です。理事会を置く法人では理事の職務執行状況の報告(91条2項)も定期的に行います。
A. 必要です。理事の任期は選任後2年以内に終了する最終の事業年度の定時社員総会の終結までなので(66条)、再任でも変更の登記を2週間以内にします(303条)。登録免許税は1件1万円です(登録免許税法 別表第一24号(一)カ)。
A. 定款で定めた公告方法で行います(一般法人法331条1項)。官報や日刊新聞紙なら貸借対照表の要旨でよく(128条2項)、電子公告なら総会の終結の日後5年を経過する日まで掲載を続けます(332条1号)。
A. 定款と社員名簿は主たる事務所に常に備え置きます(14条1項・32条1項)。社員総会と理事会の議事録は10年間(57条2項・97条1項)、会計帳簿は閉鎖の時から10年間保存します(120条2項)。
A. 2週間以内に移転の登記をします(303条)。他の登記所の管轄区域に移るときは、旧所在地と新所在地の両方で登記します(304条1項)。定款で所在地を具体的な番地まで定めている場合は、先に定款変更が必要です(146条)。
A. 理事などが100万円以下の過料の対象になります(342条1号)。最後の登記から5年を経過すると休眠一般社団法人となり、法務大臣の公告後2か月以内に届出をしないと解散したものとみなされます(149条1項)。
A. 法人税法上の区分で変わります。非営利型法人に当たる一般社団法人は、収益事業を行う場合などに限って法人税の納税義務を負います(法人税法4条1項)。申告期限は原則として事業年度終了の日の翌日から2か月以内です(74条1項)。個別の判断は税理士か税務署へご確認ください。
📖 参考にした公的機関の情報