
結論から申し上げます。
一般社団法人に向いているのは、人が集まって活動し、利益を構成員で分けない活動です。
業界団体・協会・学会・資格認定団体・地域活動・同窓会などが典型例です。
社員に剰余金や残余財産を分ける権利を与えることはできません(一般法人法11条2項)。
そのため、事業の利益を自分たちで受け取りたい人には向きません。
また、毎年の定時社員総会や貸借対照表の公告など、法人として続ける義務があります(36条1項・128条1項)。
こうした運営を担える人が2人以上いることも、向いているかどうかの条件になります。
向き不向きを決める一般社団法人の5つの性格
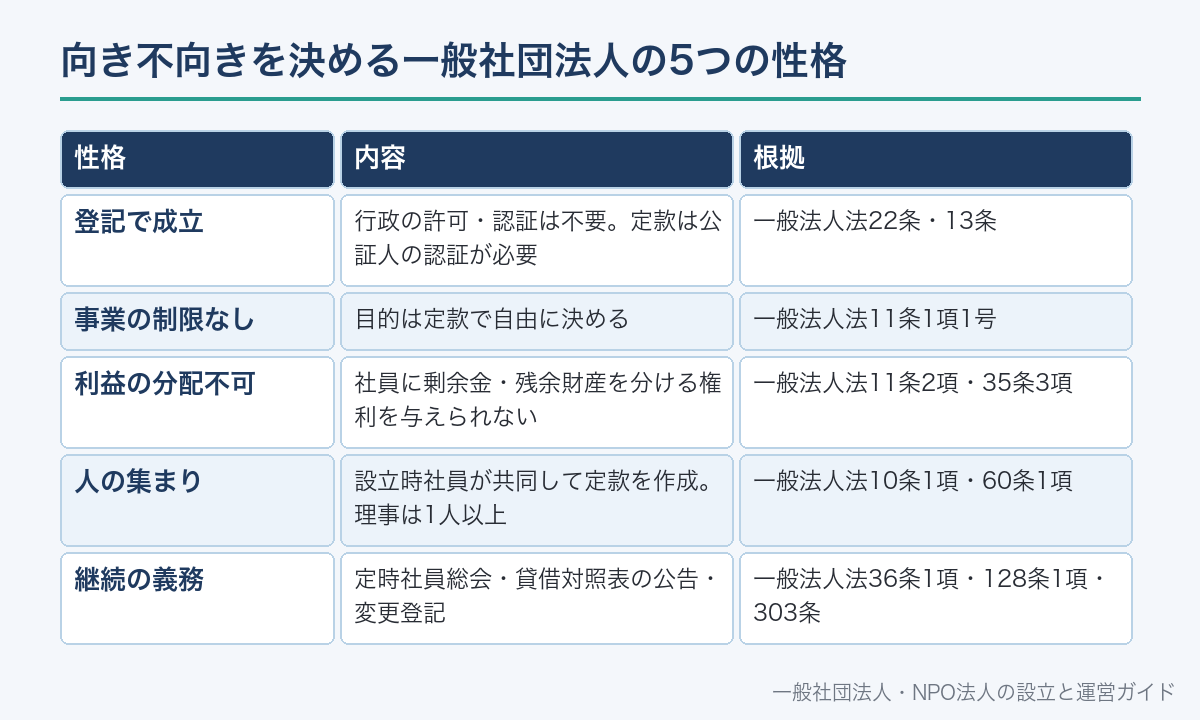
一般社団法人に向いているかどうかは、法律が決めている性格から判断できます。
1つ目は登記だけで成立することです。主たる事務所の所在地で設立の登記をすれば成立します(22条)。
行政の許可や認証は要りません。定款に公証人の認証を受ける必要はあります(13条)。
2つ目は事業の種類に制限がないことです。定款に書く「目的」は法人が自由に決めます(11条1項1号)。
3つ目は利益を分配できないことです(11条2項・35条3項)。
4つ目は、設立時社員が共同して定款を作るため、設立には社員が2人以上必要なことです(10条1項)。
5つ目は、設立後も総会・公告・登記などの義務が続くことです。
| 性格 | 内容 | 根拠 |
|---|---|---|
| 登記で成立 | 行政の許可・認証は不要。定款は公証人の認証が必要 | 一般法人法22条・13条 |
| 事業の制限なし | 目的は定款で自由に決める | 一般法人法11条1項1号 |
| 利益の分配不可 | 社員に剰余金・残余財産を分ける権利を与えられない | 一般法人法11条2項・35条3項 |
| 人の集まり | 設立時社員が共同して定款を作成。理事は1人以上 | 一般法人法10条1項・60条1項 |
| 継続の義務 | 定時社員総会・貸借対照表の公告・変更登記 | 一般法人法36条1項・128条1項・303条 |
このうち「利益の分配不可」と「継続の義務」が、向き不向きをもっとも大きく分けます。
向いている活動①:会員で支える団体(業界団体・協会・学会・同窓会)
同じ立場の人や会社が会費を出し合って活動する団体は、一般社団法人と相性がよい形です。
一般社団法人では、法律上の構成員を「社員」といい、社員の資格の得喪を定款に書きます(11条1項5号)。
「正会員を社員とする」と定めれば、会員組織をそのまま法人の構成員にできます。
税法上も、会員の共通の利益を図る活動を主たる目的とする法人向けに、共益型の非営利型法人の区分があります(法人税法施行令3条2項)。
学会や資格者団体が会報を主として会員に配る出版は、収益事業の出版業から除かれています(同令5条1項12号)。
代替わりしても法人そのものは続くため、長く続く団体の財産や契約を個人名義から切り離せます。
| 団体の例 | 一般社団法人が合う理由 | 注意点 |
|---|---|---|
| 業界団体・協会 | 会員企業を社員にでき、中立的な立場で活動できる | 会員ごとの議決権の設計を定款で決める |
| 学会・研究会 | 会費と大会参加費で運営する形と合う | 大会運営の外部委託や出版の扱いを確認 |
| 同窓会・OB会 | 代替わりしても法人として続く | 名簿の管理と会費の徴収方法を決める |
| 趣味・スポーツの団体 | 会場予約や口座を団体名義で持てる | 総会や決算の事務を担う人が必要 |
業界団体については、一般社団法人で業界団体・協会を設立する方法で詳しく説明しています。
向いている活動②:資格認定・検定の団体
民間の資格や検定を運営する団体も、一般社団法人がよく使われる分野です。
事業の種類に制限がないため、試験の実施・認定・更新講習などを法人の事業として定款に書けます。
名称には「一般社団法人」の文字を必ず入れます(一般法人法5条1項)。
利益を分配しない法人が認定する、という点を対外的な説明に使う団体もあります。
ただし、税法上は注意が必要です。
洋裁・料理・茶道・音楽などの「技芸」の教授は、収益事業に列挙されています(法人税法施行令5条1項30号)。
同号の「教授」には、技芸に関する免許の付与その他これに類する行為も含まれます。
資格の分野によっては、非営利型であっても認定料が法人税の対象になり得るということです。
資格認定団体の設計は、一般社団法人で資格・検定の認定団体をつくる方法で説明しています。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
向いている活動③:地域・社会貢献の活動
まちづくり、子育て支援、環境保全などの社会貢献活動にも、一般社団法人は使えます。
NPO法人は、特定非営利活動(NPO法の別表に掲げる分野)を主たる目的とする法人です。
一般社団法人には分野の限定がないため、活動の分野が複数にまたがる場合や、分野に当てはまるか迷う場合にも使えます。
設立に必要な社員の数も違います。NPO法人は10人以上の社員が必要です(NPO法12条1項4号)。
NPO法人は所轄庁の認証が必要で、申請書類の縦覧期間(2週間)を経てから2か月以内に認証の可否が決まります(同法10条2項・12条2項)。
一般社団法人は認証がないぶん、準備が整えば早く法人格を得られます。
一方、自治会・町内会が集会所などの財産を持つために法人になる場合は、地方自治法の認可地縁団体も選択肢になります(260条の2)。
| こんな団体 | 向いている形 | 理由 |
|---|---|---|
| 仲間数人で始める地域の活動 | 一般社団法人 | 社員2人から設立でき、認証が不要 |
| 市民10人以上で、20分野の活動を行う | NPO法人も候補 | 所轄庁の認証を受け、情報公開の仕組みがある |
| 自治会・町内会で集会所を持ちたい | 認可地縁団体も候補 | 市町村長の認可で法人格を得る制度がある |
| 少人数で法人格は不要 | 任意団体のまま | 総会・登記・公告の義務がない |
NPO法人との選び方は、一般社団法人とNPO法人どっちを選ぶ?でまとめています。
向いている活動④:将来、公益認定を目指す活動
公益社団法人は、一般社団法人が行政庁の認定を受けたものです(公益認定法2条1号・4条)。
公益法人には、一般社団法人として成立していなければなれません。
公益目的事業とは、学術・技芸・慈善など法律の別表に掲げる種類の事業で、不特定かつ多数の者の利益の増進に寄与するものです(同法2条4号)。
まず一般社団法人として活動の実績と運営体制をつくり、そのうえで認定を検討する、という順番になります。
公益認定には、公益目的事業の比率や理事・監事の構成など、一般社団法人より厳しい基準があります。
認定の基準は、一般社団法人の公益認定で詳しく説明しています。
向いている人・団体の条件
活動の内容が合っていても、運営する人の側の条件が合わなければ続きません。
一般社団法人を選んでうまくいきやすいのは、次の条件に当てはまる人や団体です。
- 事業の利益を自分たちで分ける必要がない(11条2項)
- 設立時に、一緒に定款をつくる仲間が自分のほかに1人以上いる(10条1項)
- 毎事業年度の定時社員総会を開き、議事録を残せる(36条1項)
- 決算をまとめ、貸借対照表を公告できる(128条1項)
- 理事の任期(原則2年)ごとに選任の手続と登記ができる(66条・303条)
- 団体名義で契約・口座・財産を持つ必要がある
- 個人の財産と団体の財産を分けて管理したい
理事の任期は、選任後2年以内に終わる事業年度の最後の定時社員総会の終結までです(66条)。
役員が同じ人のまま再任されても、変更(重任)の登記が必要です(303条)。
向いていない活動・人
一般社団法人が向かないのは、主に次のような場合です。
もっとも多いのは、事業の利益を出資者や仲間で分けたい場合です。この目的なら株式会社や合同会社が合っています。
1人で事業を行い、自分で利益を受け取りたいという場合も、会社のほうが目的と一致します。
寄付者が税の控除を受けられることが活動に欠かせない場合は、公益社団法人や認定NPO法人を目指す道を考えます。
節税や相続税対策を主な目的にする場合は、相続税法に法人へ課税する規定があり、期待どおりにならないことがあります。
総会や登記を担う人がいない団体は、登記が5年なければ「みなし解散」の対象になります(149条1項)。
| こんな目的・状況 | 一般社団法人が合わない理由 | 検討する形 |
|---|---|---|
| 利益を出資者で分けたい | 剰余金を分配できない(11条2項) | 株式会社・合同会社 |
| 1人で事業をして稼ぎたい | 利益を受け取れず、運営の手間も多い | 個人事業・合同会社 |
| 寄付者の税控除が必須 | 一般の一般社団法人への寄付は原則として控除対象外 | 公益社団法人・認定NPO法人 |
| 相続税対策をしたい | 相続税法66条4項・66条の2で法人に課税される場合がある | 専門家に相談のうえ別の方法を検討 |
| 事務を担う人がいない | 登記がないまま5年でみなし解散の対象(149条1項) | 任意団体のまま |
税金の面の誤解は、一般社団法人の税金と節税の考え方で整理しています。
ほかの形との比較一覧
向いているかどうかは、ほかの形と並べるとわかりやすくなります。
下の表は、団体の形を選ぶときによく比べられる5つを、法律上の違いで並べたものです。
| 項目 | 一般社団法人 | NPO法人 | 合同会社 | 任意団体 |
|---|---|---|---|---|
| 成立 | 登記(定款は公証人の認証) | 所轄庁の認証+登記 | 登記 | 法人格なし |
| 設立時の人数 | 社員2人以上 | 社員10人以上 | 社員1人以上 | 決まりなし |
| 事業の範囲 | 制限なし | 特定非営利活動が主 | 制限なし | 制限なし |
| 利益の分配 | できない | できない | できる | 規約による |
| 財産の名義 | 法人 | 法人 | 法人 | 代表者個人など |
| 毎年の義務 | 総会・貸借対照表の公告 | 所轄庁への事業報告など | 決算・税務申告 | 規約による |
合同会社との違いは一般社団法人と合同会社の違い、任意団体との違いは任意団体とはで説明しています。
一般社団法人を選ぶと続く運営の仕事
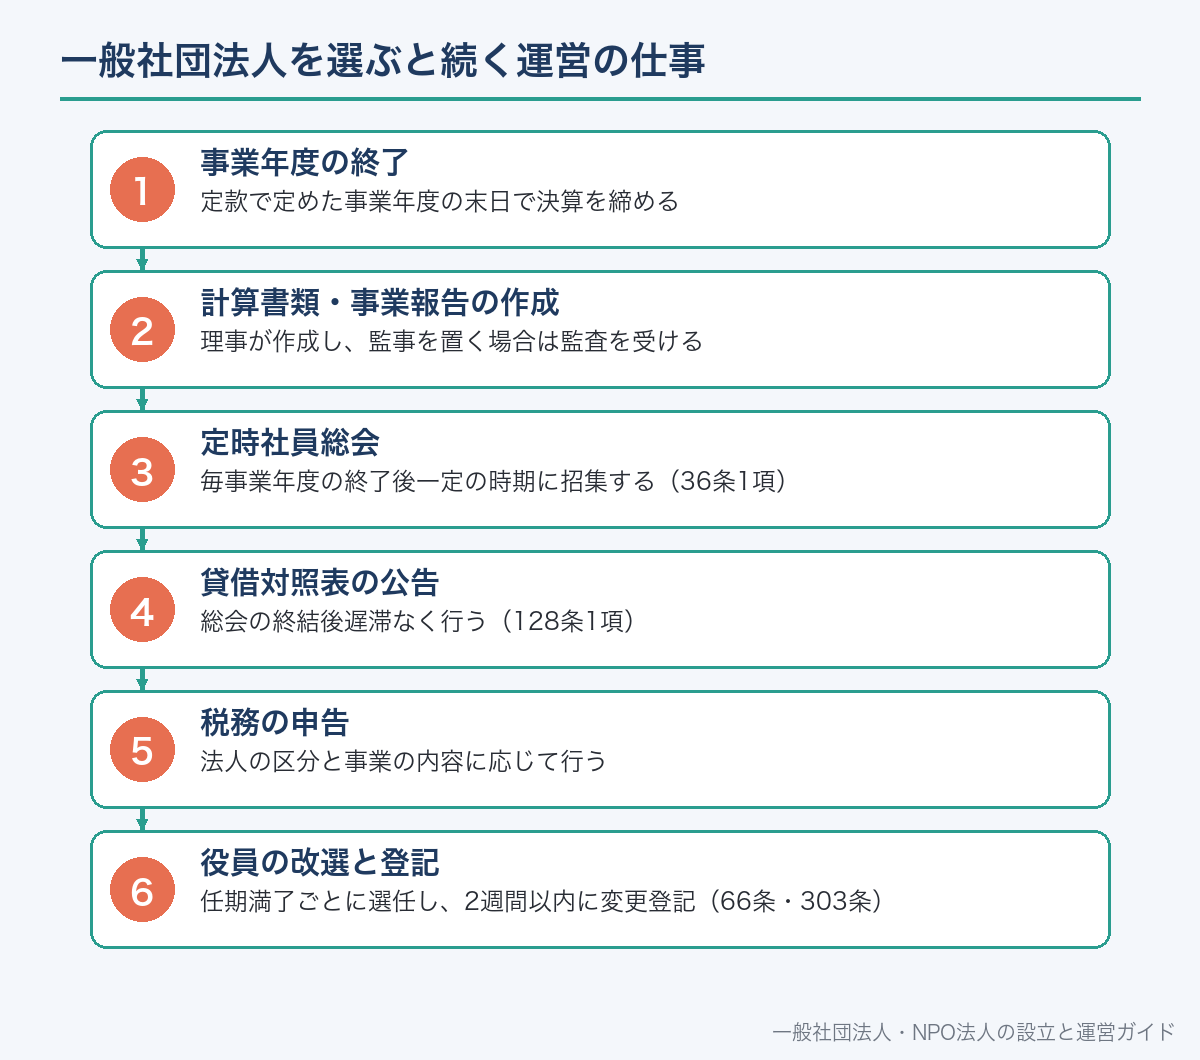
向いているかどうかを判断するには、設立後の1年間に何が起きるかを知っておくと確実です。
一般社団法人は、事業年度ごとに次のような流れを繰り返します。
どれも法律で決まった手続で、担当者がいないと止まってしまいます。
定款で定めた事業年度の末日で決算を締める
理事が作成し、監事を置く場合は監査を受ける
毎事業年度の終了後一定の時期に招集する(36条1項)
総会の終結後遅滞なく行う(128条1項)
法人の区分と事業の内容に応じて行う
任期満了ごとに選任し、2週間以内に変更登記(66条・303条)
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 設立登記など登記申請の手続きは司法書士が取り扱う業務です。ご自身で法務局へ申請することもできます。
決算公告のやり方は、一般社団法人の決算公告で説明しています。
設立にかかる費用と期間の目安
一般社団法人の設立で必ずかかる実費は、定款認証の手数料と登録免許税です。
定款認証の手数料は、一般社団法人の場合5万円です(公証人手数料令35条3号)。
設立登記の登録免許税は、1件6万円です(登録免許税法 別表第一 第24号(一)ロ)。
このほか、印鑑の作成費や登記事項証明書の取得費などがかかります。
NPO法人のような認証の審査期間はないため、定款の内容が固まれば、認証と登記の準備に進めます。
期間を左右するのは、主に定款の中身を決める話し合いと、公証役場・法務局の予約や処理の日数です。
| 費用 | 金額 | 根拠 |
|---|---|---|
| 定款認証の手数料 | 5万円 | 公証人手数料令35条3号 |
| 設立登記の登録免許税 | 6万円 | 登録免許税法 別表第一 第24号(一)ロ |
| 定款の謄本の交付手数料 | 枚数による | 公証人手数料令 |
| 法人の印鑑 | 購入先による | (法定費用ではない) |
費用の全体は、一般社団法人の設立に必要な費用で詳しくまとめています。
設立を決める前に話し合っておくこと
向いていると判断したら、定款を書き始める前に、仲間と次の点を決めておくと後で揉めません。
とくに「誰を社員にするか」と「非営利型にするか」は、後から変えると手続が重くなります。
- 法人の目的と、行う事業の範囲(定款の「目的」)
- 誰を社員(議決権を持つ構成員)にし、誰を賛助会員などにするか
- 理事会や監事を置くか(60条2項)
- 税法上の非営利型法人の要件(親族理事3分の1以下など)に合わせるか
- 会費の額と、会費の決め方
- 解散したときの残余財産の帰属先(239条)
- 総会・決算・登記を担当する人
基金(返還義務のある拠出)の制度を使えば、設立時の運転資金を集める方法もあります(131条)。
設立の手順は、一般社団法人の設立の流れで5つのステップに分けて説明しています。
よくある誤解
誤解1:一般社団法人は利益を出してはいけない。
禁じられているのは社員への分配です。
事業で得た利益は、次の活動に使えます(11条2項・35条3項)。
誤解2:非営利の活動しかできない。事業の種類に制限はなく、物品販売やサービスの提供も行えます。
誤解3:1人では絶対に続けられない。
設立には2人以上の社員が必要ですが、設立後に社員が0人になったときに解散します(148条4号)。
誤解4:つくれば税金が安くなる。普通型はすべての所得に法人税がかかり、非営利型も収益事業には課税されます。
誤解5:放っておいても法人は残る。登記が5年ないと、みなし解散の対象になります(149条1項)。
誤解6:NPO法人と同じ制度。NPO法人は所轄庁の認証が必要で、社員は10人以上です(NPO法10条・12条1項4号)。
一般社団法人以外の選択肢も含めて比べたい方は、こちらで7種類を並べています。
一般社団法人に向いている活動・人についてよくある質問
A. 業界団体・協会・学会・資格認定団体・地域活動・同窓会など、人が集まって活動し、利益を構成員で分けない活動に向いています。社員への剰余金の分配はできません(一般法人法11条2項)。
A. 事業の利益を自分たちで受け取りたい人です。その目的なら株式会社や合同会社が合っています。総会や登記などの運営を担える人がいない団体にも向きません。
A. 設立時社員が共同して定款を作成するため(一般法人法10条1項)、設立には社員が2人以上必要です。理事は1人以上で足ります(60条1項)。
A. できます。ただし、集会所などの財産を持つことが目的なら、市町村長の認可で法人格を得る認可地縁団体(地方自治法260条の2)も比べて選ぶとよいでしょう。
A. 活動の分野が限られない場合や、10人の社員が集まらない場合です。NPO法人は所轄庁の認証と10人以上の社員が必要です(NPO法10条・12条1項4号)。
A. 名称に「一般社団法人」の文字を入れます(一般法人法5条1項)。税法上、技芸に関する免許の付与なども収益事業に列挙されているため(法人税法施行令5条1項30号)、税務は税理士に確認してください。
A. 法定の実費は、定款認証の手数料5万円(公証人手数料令35条3号)と、登録免許税6万円(登録免許税法 別表第一 第24号(一)ロ)です。
A. なれます。公益社団法人は、一般社団法人が公益認定を受けたものです(公益認定法2条1号・4条)。公益目的事業の比率など、一般社団法人より厳しい基準を満たす必要があります。
📖 参考にした公的機関の情報