結論から申し上げます。
一般社団法人は、適時に、正確な会計帳簿を作らなければなりません(一般法人法120条1項)。
帳簿は書面でも電磁的記録でもよいとされています(一般法人法施行規則22条2項)。
会計ソフトを使うかどうかは、法人が自由に決めてよいということです。
ただし、帳簿と重要な資料は閉鎖の時から10年間保存します(120条2項)。
ソフトを選ぶときは、10年分のデータを確実に残し、決算書まで作れるかを基準にします。
一般社団法人の会計に法律が求めていること
一般社団法人の会計は、一般に公正妥当と認められる会計の慣行に従います(119条)。
「その行う事業に応じて」とあるため、会計基準を一つに決め打ちしてはいません。
施行規則21条も、会計の基準その他の会計の慣行をしん酌するよう求めています。
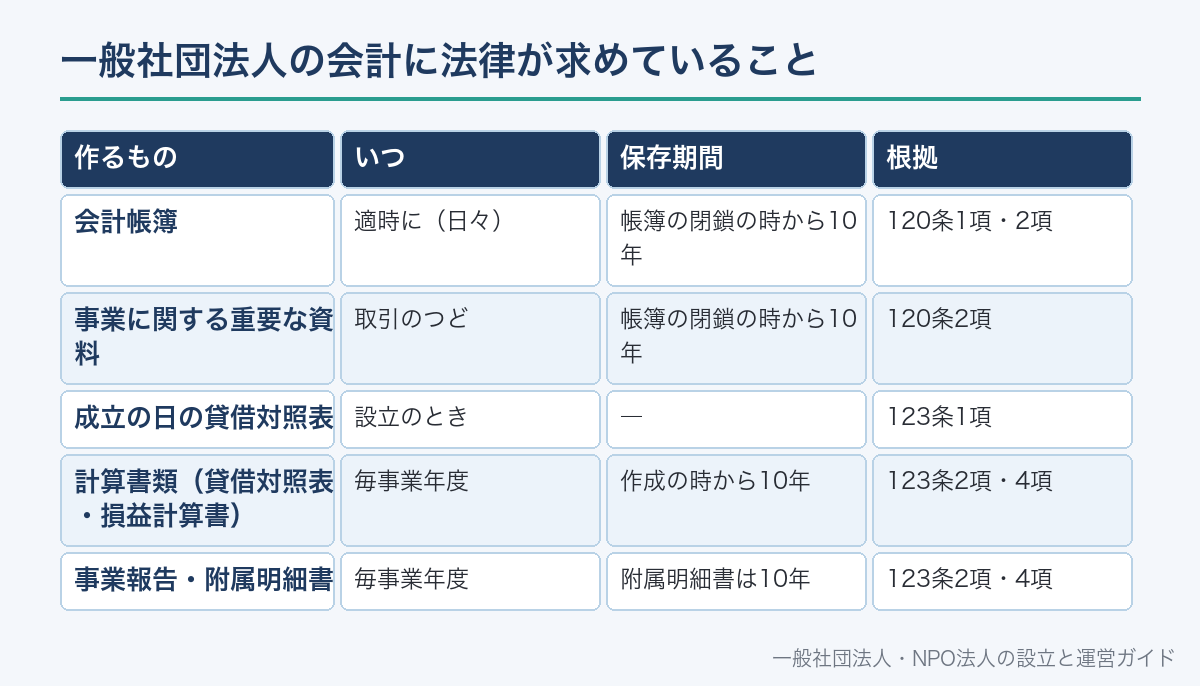
作るものは、日々の会計帳簿と、毎事業年度の計算書類・事業報告・附属明細書です(123条2項)。
法人が成立した日の貸借対照表も作ります(123条1項)。
計算書類は、作成した時から10年間保存します(123条4項)。
| 作るもの | いつ | 保存期間 | 根拠 |
|---|---|---|---|
| 会計帳簿 | 適時に(日々) | 帳簿の閉鎖の時から10年 | 120条1項・2項 |
| 事業に関する重要な資料 | 取引のつど | 帳簿の閉鎖の時から10年 | 120条2項 |
| 成立の日の貸借対照表 | 設立のとき | ― | 123条1項 |
| 計算書類(貸借対照表・損益計算書) | 毎事業年度 | 作成の時から10年 | 123条2項・4項 |
| 事業報告・附属明細書 | 毎事業年度 | 附属明細書は10年 | 123条2項・4項 |
帳簿に書くべき事項を書かなかったり、虚偽を書いたりすると、理事などは100万円以下の過料の対象です(342条7号)。
決算全体の流れは一般社団法人の決算で説明しています。
帳簿の作り方は3通り|手書き・表計算・会計ソフト
施行規則22条2項は、会計帳簿を「書面又は電磁的記録」で作るとしています。
電磁的記録とは、コンピュータで処理する電子データのことです(一般法人法10条2項)。
したがって、手書きの帳簿も、表計算ソフトの帳簿も、会計ソフトの帳簿も認められます。
違いが出るのは、決算書を作る手間と、誤りの起きやすさです。
取引の件数と、帳簿をつける人の慣れで選ぶのが現実的です。
| 方法 | 向いている法人 | 注意点 |
|---|---|---|
| 手書き(出納帳・元帳) | 取引が月に数件で、現金と通帳だけの法人 | 決算書は別に手で集計する。転記ミスが起きやすい |
| 表計算ソフト | 取引が少なく、担当者が表計算に慣れている法人 | 計算式の壊れや上書きに気づきにくい。履歴が残りにくい |
| 会計ソフト | 取引が多い、担当者が交代する、複数人で確認する法人 | 初期設定(科目・開始残高)を誤ると全体がずれる |
どの方法でも、領収書や請求書など取引の資料は残します。帳簿だけ作って資料を捨てると、120条2項の保存を満たしません。
会計ソフトで作る帳簿と決算書の関係
会計ソフトは、1件ずつの仕訳を入力すると、元帳や決算書を自動で集計する仕組みです。
入力するのは仕訳だけで、帳簿と決算書はそこから作られます。
そのため、最初の仕訳と科目の設定が正しいかどうかで、決算書の正しさが決まります。
損益計算書の呼び方は、採用する会計基準で変わります。
公益法人会計基準(平成20年基準)では「正味財産増減計算書」、令和6年基準では「活動計算書」と呼びます。
| ソフトの画面・出力 | 中身 | 法律上の位置づけ |
|---|---|---|
| 仕訳帳 | 日付・科目・金額・摘要を1件ずつ記録 | 会計帳簿(120条) |
| 総勘定元帳 | 科目ごとに仕訳を集めたもの | 会計帳簿(120条) |
| 現金出納帳・預金出納帳 | 現金と口座の出入りと残高 | 会計帳簿の一部 |
| 試算表 | 科目ごとの合計と残高 | 決算前の確認資料 |
| 貸借対照表 | 期末の資産・負債・純資産 | 計算書類(123条2項) |
| 損益計算書(正味財産増減計算書・活動計算書) | 1年間の収益と費用 | 計算書類(123条2項) |
附属明細書と事業報告は、ソフトが自動で作らないことが多い書類です。附属明細書の中身は附属明細書とはで説明しています。
一般社団法人がソフトを選ぶときの確認項目
会計ソフトは、株式会社向けの機能を前提に作られているものが多くあります。
一般社団法人で使うときは、法人の種類に合った決算書が出せるかを最初に確かめます。
次に大事なのは、10年分のデータを残し、別の形式で取り出せるかです。
ソフトの契約を終えるとデータが見られなくなる仕組みだと、120条2項の保存に支障が出ます。
複数人で使うなら、入力者と承認者を分けられるかも確認します。
- 一般社団法人・公益法人の決算書の様式(正味財産増減計算書など)を選べるか
- 会費・寄付・事業収益など、非営利法人で使う勘定科目を追加できるか
- 事業ごと・部門ごとに収支を分けて集計できるか
- 仕訳データと決算書をCSVやPDFで書き出せるか(契約終了後も含む)
- 入力・修正の履歴が残り、誰がいつ直したかがわかるか
- 利用者ごとに閲覧のみ・入力可などの権限を設定できるか
- 領収書などの電子データを取引と紐づけて保存できるか
- 税理士や監事に閲覧用の権限を渡せるか
特定の製品が一般社団法人に最適だとは言えません。上の項目を、無料の試用期間などで実際に確かめて選びます。
クラウド型とインストール型の違い
会計ソフトには、ブラウザで使うクラウド型と、パソコンに入れて使うインストール型があります。
どちらでも、法律が求める帳簿は作れます。
違うのは、データの置き場所と、複数人での使いやすさです。
理事や事務局が別々の場所にいる法人では、データを共有しやすいクラウド型が使われることが多くあります。
一方で、データを手元のパソコンで管理したい法人は、インストール型を選びます。
| 項目 | クラウド型 | インストール型 |
|---|---|---|
| データの置き場所 | 提供事業者のサーバー | 法人のパソコン |
| 複数人での利用 | ID を分ければ同時に使える | 原則として入れたパソコンで使う |
| 口座明細の取り込み | 連携できる製品が多い | 製品による |
| 費用の形 | 月額・年額の利用料 | 購入費(保守料がかかる製品もある) |
| 10年保存で気をつけること | 解約後もデータを書き出せるか | パソコン故障に備えたバックアップ |
どちらを選んでも、年に一度は仕訳データと決算書を書き出し、法人の管理する場所に保存しておくと安全です。
導入の手順
会計ソフトは、事業年度の初日から使い始めると、期の途中の数字を移す手間がかかりません。
期の途中から使う場合は、それまでの取引をまとめて入力するか、開始時点の残高を入れます。
設立したばかりの法人は、成立の日の貸借対照表(123条1項)の数字が最初の残高になります。
定款に書いた事業年度をソフトに登録する
採用する会計基準に合わせる。迷えば税理士に相談
会費・寄付・事業ごとの収益など、法人の収入に合わせて追加
前期末の貸借対照表、設立時は成立の日の貸借対照表から
法人名義の口座だけを連携する
紙はファイル、電子データはフォルダやソフトに保存
通帳残高とソフトの残高が合うかを確かめる
法人の口座の作り方は銀行口座開設の流れで説明しています。
勘定科目の設計例
会計ソフトの初期の科目は、営利企業向けになっていることがあります。
一般社団法人では、会費・寄付・補助金・事業の収入を分けておくと、決算書と事業報告が作りやすくなります。
科目の名前は法律で決まっていません。採用する会計基準や、法人の事業に合わせて決めます。
下の例は、会費と寄付が中心の法人を想定した一例です。
収益:受取入会金/受取会費/受取寄付金/受取補助金等/事業収益(セミナー参加費・検定料など事業ごとに分ける)/受取利息
費用(事業):講師謝金/会場費/印刷製本費/旅費交通費/通信運搬費/支払手数料
費用(管理):役員報酬/給料手当/法定福利費/地代家賃/消耗品費/支払報酬(士業への報酬)
摘要の書き方:「〇年度会費 〇〇〇〇様」「〇月セミナー会場費 〇〇会館」のように、相手と内容を入れる
科目は例です。公益法人会計基準を使う場合は、その基準の科目体系に合わせます。
事業ごとに収益を分けておくと、事業報告で各事業の実績を説明しやすくなります。
領収書と電子データの保存
会計ソフトに入力しても、元になった領収書や請求書は残します。
一般法人法は、帳簿とあわせて「事業に関する重要な資料」を10年間保存するよう求めています(120条2項)。
税の面では、法人税法150条の2が、帳簿を備えて取引を記録し、書類とともに保存するよう定めています。
この規定の対象は、普通法人や、収益事業を行う公益法人等です(150条の2第1項)。
非営利型法人は法人税法上の「公益法人等」です(2条6号・9号の2)。
公益法人等は、収益事業を行う場合に法人税の納税義務を負います(4条1項)。
法人税法施行規則67条2項は、帳簿と書類の保存期間を7年間としています。
国税庁は、この7年間を確定申告書の提出期限の翌日から数えると説明しています。
| 法律 | 保存するもの | 期間 | 起算点 |
|---|---|---|---|
| 一般法人法120条2項 | 会計帳簿・事業に関する重要な資料 | 10年 | 帳簿の閉鎖の時 |
| 一般法人法123条4項 | 計算書類・附属明細書 | 10年 | 作成の時 |
| 法人税法150条の2・同法施行規則67条2項 | 帳簿・取引の書類・決算の書類 | 7年(例外あり) | 確定申告書の提出期限の翌日(国税庁No.5930) |
一般社団法人は、長い方の10年に合わせて保存しておくと迷いません。
保存のしかた全般は書類・文書の管理と保存で整理しています。
電子帳簿保存法と会計ソフト
電子帳簿保存法は、税法上の帳簿や書類を電子データで保存するときのルールを定めた法律です。
会計ソフトで最初から一貫して作った帳簿は、一定の要件を満たせば電子データのまま保存できます(4条1項)。
これは「できる」という選択の規定です。紙に印刷して保存する方法も残っています。
一方、電子取引のデータには保存の義務があります(7条)。
電子取引とは、請求書や領収書などに書かれる情報を、メールやWebなど電子で受け渡す取引です(2条5号)。
7条の義務を負うのは、所得税と法人税に係る保存義務者です。自分の法人が当たるかは、税理士か税務署で確認します。
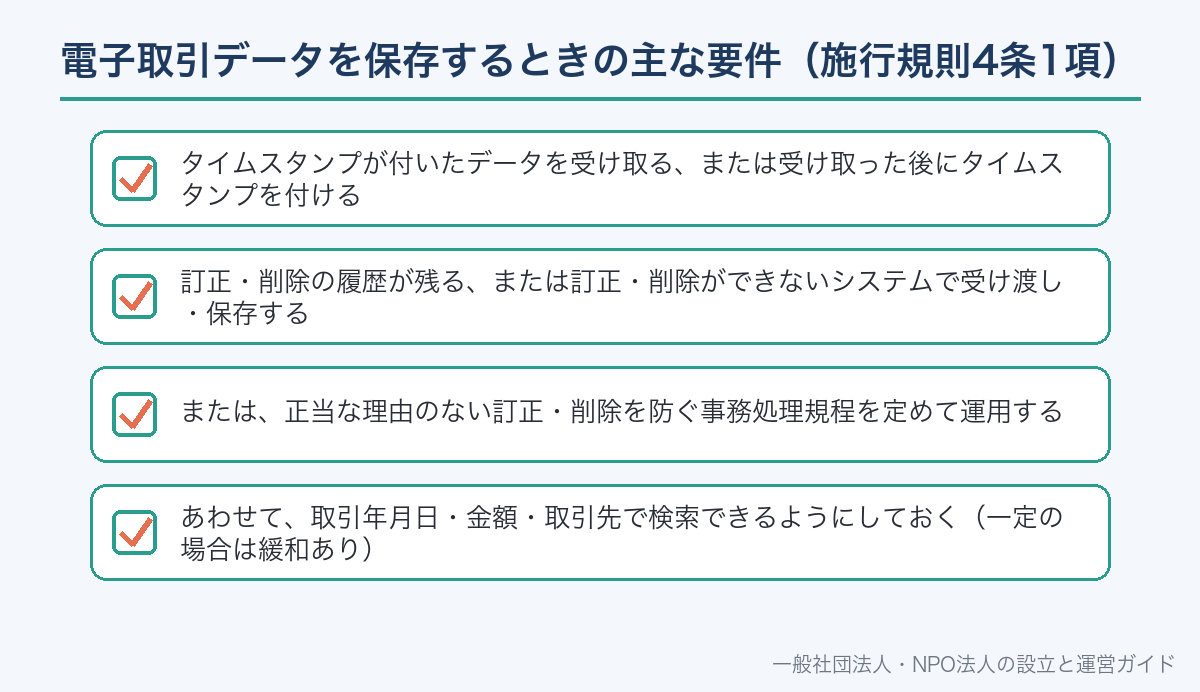
- タイムスタンプが付いたデータを受け取る、または受け取った後にタイムスタンプを付ける
- 訂正・削除の履歴が残る、または訂正・削除ができないシステムで受け渡し・保存する
- または、正当な理由のない訂正・削除を防ぐ事務処理規程を定めて運用する
- あわせて、取引年月日・金額・取引先で検索できるようにしておく(一定の場合は緩和あり)
会計ソフトの中には、これらの要件に沿って電子データを保存できる機能を持つものがあります。
要件の詳細は、国税庁の「電子帳簿等保存制度特設サイト」で確認できます。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
社員の閲覧請求と監事の監査にデータで応じる
総社員の議決権の10分の1以上を持つ社員は、理由を明らかにして会計帳簿の閲覧や謄写を請求できます(121条1項)。
定款でこの割合を下げることもできます(同項かっこ書き)。
帳簿を電子データで作っている場合は、紙面または画面に表示して見せます(121条1項2号・施行規則91条9号)。
法人は、121条2項の各号に当たる場合を除き、請求を拒めません。
監事は、いつでも業務と財産の状況を調査できます(99条2項)。
監事を置く法人の計算書類は、監事の監査を受けます(124条1項)。
| 場面 | ソフトで用意するもの | 根拠 |
|---|---|---|
| 社員からの帳簿の閲覧請求 | 該当期間の仕訳帳・元帳を画面表示または印刷 | 121条1項2号・施行規則91条9号 |
| 監事の調査・監査 | 試算表・元帳・通帳の写し・証憑 | 99条2項・124条1項 |
| 計算書類の備置き | 監査済みの計算書類等を主たる事務所に5年間 | 129条1項 |
| 理事会での確認 | 月次の試算表 | 任意(法人の決めごと) |
監事に閲覧用の権限を渡せるソフトなら、監査のたびにデータを書き出す手間が減ります。
収益事業があるときの経理
法人税法施行令6条は、公益法人等が収益事業から生ずる所得の経理と、それ以外の経理を区分して行うよう定めています。
非営利型法人が収益事業を行うときは、この規定が関わります。
会計ソフトでは、部門や事業ごとに収支を分けて集計する機能が使われます。
どの事業が収益事業に当たるか、共通の経費をどう分けるかは、税の判断になります。
一般論を超える部分は、税理士か所轄の税務署に確認してください。
税金の全体像は一般社団法人にかかる税金、申告の要否は法人税申告は必要?で説明しています。
自分でできる範囲と専門家に頼む範囲
日々の記帳と月次の締めは、法人の職員や理事が自分で行うことができます。
決算書の作成も、会計ソフトを使えば法人で行えます。
一方、税務申告書の作成や税務の相談を、他人の求めに応じて業として行うのは税理士の業務です。
法人が自分の申告書を作ること自体は禁止されていません。
迷う部分だけを頼む形にすると、費用の見通しも立てやすくなります。
| 作業 | 法人で行える | 専門家が関わる場面 |
|---|---|---|
| 日々の仕訳の入力 | 行える | ― |
| 月次の締め・通帳との照合 | 行える | ― |
| 決算書の作成 | 行える | 会計基準の選び方に迷うとき |
| 法人税・地方税の申告 | 自社の申告は行える | 収益事業の判定・申告書の作成を依頼するとき(税理士) |
| 給与の源泉徴収・年末調整 | 行える | 税の判断(税理士) |
| 社会保険の手続 | 行える | 手続の代行(社会保険労務士) |
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 社会保険・労働保険の加入手続きは、社会保険労務士が取り扱う業務です。
よくある誤解
誤解1:一般社団法人は会計ソフトを使わなければならない。
帳簿は書面でも電磁的記録でもよく、手書きも認められます(施行規則22条2項)。
誤解2:ソフトに入力すれば領収書は捨ててよい。帳簿とあわせて重要な資料を10年間保存します(120条2項)。
誤解3:帳簿の保存は7年で足りる。7年は法人税法上の期間で、一般法人法は帳簿の閉鎖から10年です。
誤解4:会計ソフトが出す決算書はそのまま使える。様式が株式会社向けのままだと、一般社団法人の決算書に合いません。
誤解5:クラウドならデータは永久に残る。解約後にデータが見られなくなる製品もあるため、書き出しの確認が必要です。
誤解6:社員に帳簿を見せる必要はない。
議決権の10分の1以上を持つ社員から請求があれば、原則として拒めません(121条)。
一般社団法人の会計・会計ソフトについてよくある質問
A. 必須ではありません。帳簿は書面でも電磁的記録でもよく(一般法人法施行規則22条2項)、求められるのは適時に正確な帳簿を作ることです(一般法人法120条1項)。
A. 一般法人法では帳簿の閉鎖の時から10年間です(120条2項)。法人税法上は原則7年です(法人税法施行規則67条2項)。
A. 使える製品もあります。決算書の様式と科目が法人に合うかを確かめてください。会計は事業に応じた公正妥当な慣行に従います(一般法人法119条)。
A. 紙面または画面に表示して閲覧させます(一般法人法121条1項2号・同法施行規則91条9号)。請求できるのは議決権の10分の1以上を持つ社員です。
A. 法人税等の保存義務者は、電子取引のデータを電子のまま保存する義務があります(電子帳簿保存法7条)。該当するかは税理士か税務署へ確認してください。
A. 公益法人等は収益事業とそれ以外の経理を区分して行います(法人税法施行令6条)。部門別の集計機能を使い、判定は税理士に確認してください。
A. できます。期首からの取引を入力するか、切り替え時点の残高を開始残高にします。設立直後は成立の日の貸借対照表が出発点です(一般法人法123条1項)。
📖 参考にした公的機関の情報