
結論から申し上げます。
一般社団法人の書類には、「備置き」と「保存」の2種類の義務があります。
定款と社員名簿は、主たる事務所に常に備え置きます(一般法人法14条1項・32条1項)。
社員総会と理事会の議事録は、会議の日から10年間備え置きます(57条2項・97条1項)。
計算書類と事業報告は、定時社員総会の前から5年間備え置きます(129条1項)。
会計帳簿と事業に関する重要な資料は、帳簿の閉鎖の時から10年間保存します(120条2項)。
税務上の帳簿書類の保存期間は、原則として7年間です。法人法の10年と重なるので、長い方に合わせて管理します。
- 「備置き」と「保存」は義務の中身が違う
- 法律で決まっている書類と期間の一覧
- 定款の備置き(14条)
- 社員名簿の作成と備置き(31条・32条)
- 社員総会の議事録・委任状・議決権行使書(57条ほか)
- 理事会の議事録(95条・97条)
- 会計帳簿と事業に関する重要な資料(120条)
- 計算書類・事業報告の保存と備置き(123条・129条)
- 誰がどこまで見られるか(閲覧請求の比較)
- 税務上の帳簿書類の保存(法人税法150条の2)
- 書類を電子で保存するときのルール
- 職員を雇ったときに増える書類(労働基準法109条)
- 怠ったときの過料(342条)
- 解散・清算するときの帳簿資料の保存(241条)
- 一般財団法人・公益法人・NPO法人との違い
- 実務での管理方法(保存期間表と文書管理規程)
- よくある誤解
- 一般社団法人の書類の管理と保存についてよくある質問
「備置き」と「保存」は義務の中身が違う
一般法人法は、書類ごとに「備え置かなければならない」と「保存しなければならない」を書き分けています。
備置きは、決められた場所に置き、閲覧の請求に応じられる状態にしておく義務です。
定款・社員名簿・議事録・計算書類等が、備置きの対象です。
保存は、一定期間捨てずに持っておく義務です。場所の定めはありません。
会計帳簿(120条2項)と計算書類・附属明細書(123条4項)が、保存の対象です。
備置きの義務に違反すると、理事などが100万円以下の過料の対象になります(342条8号)。
閲覧の請求を正当な理由なく拒んだ場合も、同じく過料の対象です(342条4号)。
| 区分 | 中身 | 主な対象 | 違反したとき |
|---|---|---|---|
| 備置き | 決められた事務所に置き、閲覧等に応じる | 定款・社員名簿・議事録・計算書類等 | 100万円以下の過料(342条8号) |
| 保存 | 決められた期間、捨てずに持っておく | 会計帳簿・計算書類と附属明細書 | 記載漏れ・虚偽記載は過料(342条7号) |
| 閲覧等への対応 | 請求があれば見せる・写しを出す | 備置き書類・会計帳簿 | 正当な理由なき拒否は過料(342条4号) |
法律で決まっている書類と期間の一覧
一般法人法が備置き・保存を求める書類を、期間の短い順ではなく、作る場面ごとに並べました。
「起算点」は、期間を数え始める日です。書類によって違うので注意が必要です。
従たる事務所(支部など)がない法人は、「従たる事務所」の欄は関係ありません。
| 書類 | 義務 | 期間と起算点 | 場所 | 根拠 |
|---|---|---|---|---|
| 定款 | 備置き | 期間の定めなし(常に) | 主たる事務所と従たる事務所 | 14条1項 |
| 社員名簿 | 作成・備置き | 期間の定めなし(常に) | 主たる事務所 | 31条・32条1項 |
| 社員総会の議事録 | 備置き | 総会の日から10年 | 主たる事務所(写しを従たる事務所に5年) | 57条2項・3項 |
| 社員総会の決議を省略したときの同意書面 | 備置き | 決議があったとみなされた日から10年 | 主たる事務所 | 58条2項 |
| 委任状(代理権を証明する書面) | 備置き | 総会の日から3か月 | 主たる事務所 | 50条5項 |
| 議決権行使書面 | 備置き | 総会の日から3か月 | 主たる事務所 | 51条3項 |
| 電磁的方法で行使された議決権の記録 | 備置き | 総会の日から3か月 | 主たる事務所 | 52条4項 |
| 理事会の議事録・決議省略の同意書面 | 備置き | 理事会の日から10年 | 主たる事務所 | 97条1項 |
| 会計帳簿と事業に関する重要な資料 | 保存 | 帳簿の閉鎖の時から10年 | 定めなし | 120条2項 |
| 計算書類(貸借対照表・損益計算書)と附属明細書 | 保存 | 作成した時から10年 | 定めなし | 123条4項 |
| 計算書類等(事業報告・監査報告を含む) | 備置き | 定時総会の1週間前(理事会設置法人は2週間前)の日から5年 | 主たる事務所(写しを従たる事務所に3年) | 129条1項・2項 |
事業報告は129条の備置きの対象ですが、123条4項の10年保存の対象には入っていません。
とはいえ、事業報告だけ5年で捨てる理由は乏しく、計算書類と一緒に10年残す法人が多いです。
定款の備置き(14条)
定款は、法人の成立後は主たる事務所と従たる事務所に備え置きます(14条1項)。
期間の定めはありません。法人が続くかぎり、最新の定款を置いておきます。
社員と債権者は、業務時間内いつでも閲覧を請求できます(14条2項)。
謄本や抄本の交付を求めるときは、法人が定めた費用を支払う必要があります(同項ただし書)。
定款は電磁的記録(データ)で作ることもできます(10条2項)。
データの定款で、従たる事務所でも閲覧等に応じられる措置をとっていれば、主たる事務所だけに置けば足ります(14条3項)。
- 公証人の認証を受けた原始定款を保管しているか
- 変更のたびに、変更を決議した社員総会の議事録と一緒に最新版を作っているか
- 事務所に置いている定款が、最新の変更を反映した版か
- 旧版の定款に「旧」「〇年〇月まで有効」と表示し、最新版と区別しているか
- 支部などの従たる事務所にも、同じ版を置いているか
定款の変更は社員総会の決議で効力が生じます。
公証人の認証は設立時の定款に必要なもので(13条)、変更後の定款にはかかりません。
社員名簿の作成と備置き(31条・32条)
一般社団法人は、社員の氏名又は名称及び住所を記載した社員名簿を作ります(31条)。
ここでいう社員は、社員総会で議決権を持つ構成員のことで、従業員ではありません。
社員名簿は、主たる事務所に備え置きます(32条1項)。期間の定めはありません。
閲覧や謄写を請求できるのは社員です。請求の理由を明らかにする必要があります(32条2項)。
法人が請求を拒めるのは、32条3項が定める4つの場合に限られます。
| 社員名簿の閲覧を拒める場合(32条3項) | 具体的な意味 |
|---|---|
| 1号 権利の確保・行使の調査以外の目的 | 社員としての権利と関係ない目的の請求 |
| 2号 業務の妨害・社員の共同の利益を害する目的 | 法人の運営を妨げるための請求 |
| 3号 知った事実を利益を得て第三者に通報するため | 名簿情報を売るための請求 |
| 4号 過去2年以内に3号の行為をした者 | 以前に名簿情報を売ったことがある人の請求 |
社員名簿には住所が載るため、名簿を事業に使う法人は個人情報保護法の対象にもなり得ます。
閲覧に応じるときも、写しの持ち出しや再利用の範囲を説明しておくと、後のトラブルを防げます。
名簿の記載事項と作り方は、一般社団法人の社員名簿とはで詳しく説明しています。
【PR】shadan-help オリジナル教材
備置きが必要な書類をそろえる方へ
議事録・名簿・計算書類など、備置きの対象になる書類の様式をまとめています。全21書式に根拠の条番号と、定款のどこを見るべきかの注記を入れています。
¥3,980(税込)/買い切り ※一般的なひな形集です。個別事案の判断や登記代行は含みません。
社員総会の議事録・委任状・議決権行使書(57条ほか)
社員総会を開いたら、法務省令で定めるところにより議事録を作ります(57条1項)。
議事録の主な記載事項は、日時と場所、議事の経過の要領と結果です(施行規則11条3項)。
出席した理事・監事の氏名、議長の氏名、作成者の氏名も書きます(同項)。
議事録は書面でもデータでも作れます(施行規則11条2項)。
主たる事務所に総会の日から10年間備え置きます(57条2項)。
従たる事務所には、写しを5年間備え置きます(57条3項)。
社員と債権者は、業務時間内いつでも閲覧・謄写を請求できます(57条4項)。
総会に付随する書類は、期間が短いので捨てる時期を誤りやすい書類です。
| 書類 | 備置き期間 | 閲覧できる人 | 根拠 |
|---|---|---|---|
| 委任状(代理権を証明する書面) | 総会の日から3か月 | 社員(理由を示す) | 50条5項・6項 |
| 議決権行使書面 | 総会の日から3か月 | 社員(理由を示す) | 51条3項・4項 |
| 電磁的方法による議決権行使の記録 | 総会の日から3か月 | 社員(理由を示す) | 52条4項・5項 |
| 決議の省略(書面決議)の同意書面 | みなし決議の日から10年 | 社員・債権者 | 58条2項・3項 |
全員の同意で総会決議を省略した場合、同意書面そのものを10年間置きます(58条2項)。
議事録だけ残して同意書を捨てるのは誤りです。
議事録の書き方は一般社団法人の議事録の書き方、書面決議は一般社団法人の書面決議とはで解説しています。
理事会の議事録(95条・97条)
理事会を置く法人は、理事会の議事録を作ります(95条3項)。
書面の議事録には、出席した理事と監事が署名または記名押印します(同項)。
定款で「出席した代表理事が署名する」と定めれば、理事側は代表理事だけで足ります(同項かっこ書き)。
データで作るときは、署名に代わる措置(電子署名)をとります(95条4項)。
議事録は理事会の日から10年間、主たる事務所に備え置きます(97条1項)。
理事会の決議を省略した場合(96条)の同意書面も、同じく10年間置きます(97条1項)。
理事会議事録の閲覧は、社員総会の議事録より制限されています。
社員が見るには、権利の行使に必要であることと、裁判所の許可が必要です(97条2項)。
債権者は、理事や監事の責任を追及するために必要なとき、裁判所の許可を得て請求できます(97条3項)。
議事録に異議をとどめなかった理事は、決議に賛成したものと推定されます(95条5項)。
議事録は役員の責任の証拠にもなる書類です。
記載事項の詳細は一般社団法人の理事会議事録の作り方をご覧ください。
会計帳簿と事業に関する重要な資料(120条)
一般社団法人は、適時に、正確な会計帳簿を作らなければなりません(120条1項)。
会計帳簿と事業に関する重要な資料は、帳簿の閉鎖の時から10年間保存します(120条2項)。
「帳簿の閉鎖の時」は、通常はその事業年度の帳簿を締めた時を指します。
「事業に関する重要な資料」の範囲は条文に列挙がありません。
契約書、請求書・領収書、預金通帳など、帳簿の記録を裏づける資料は含めて考えるのが安全です。
会計帳簿は、社員なら誰でも見られるわけではありません。
閲覧を請求できるのは、総社員の議決権の10分の1以上を持つ社員です(121条1項)。
定款でこの割合を下げることはできます。
法人が請求を拒めるのは、121条2項が定める5つの場合です。
名簿の4つに、「請求者が法人と実質的に競争関係にある事業をしている」が加わります(同項3号)。
訴訟になれば、裁判所が会計帳簿の提出を命じることもあります(122条)。
計算書類・事業報告の保存と備置き(123条・129条)
各事業年度について、貸借対照表・損益計算書・事業報告と、それぞれの附属明細書を作ります(123条2項)。
これらは電磁的記録で作ることもできます(123条3項)。
計算書類とその附属明細書は、作成した時から10年間保存します(123条4項)。
監事を置く法人は監事の監査を受け(124条1項)、理事会設置法人は理事会の承認を受けます(124条3項)。
そのうえで定時社員総会の承認を受けます(126条2項)。
総会の前からは、計算書類等の備置きが始まります(129条1項)。
| 法人の形 | 備置きを始める日 | 主たる事務所 | 従たる事務所(写し) |
|---|---|---|---|
| 理事会を置かない法人 | 定時社員総会の日の1週間前の日 | 5年間 | 3年間 |
| 理事会を置く法人 | 定時社員総会の日の2週間前の日 | 5年間 | 3年間 |
| 総会の決議を省略する場合 | 決議省略の提案があった日 | 5年間 | 3年間 |
ここでの「計算書類等」には、事業報告、附属明細書、監査報告も含まれます(129条1項かっこ書き)。
社員と債権者は、業務時間内いつでも閲覧を請求できます。謄本・抄本の交付は費用を払って請求します(129条3項)。
定時社員総会の後は、貸借対照表の公告も必要です(128条1項)。公告の方法は一般社団法人の決算公告で説明しています。
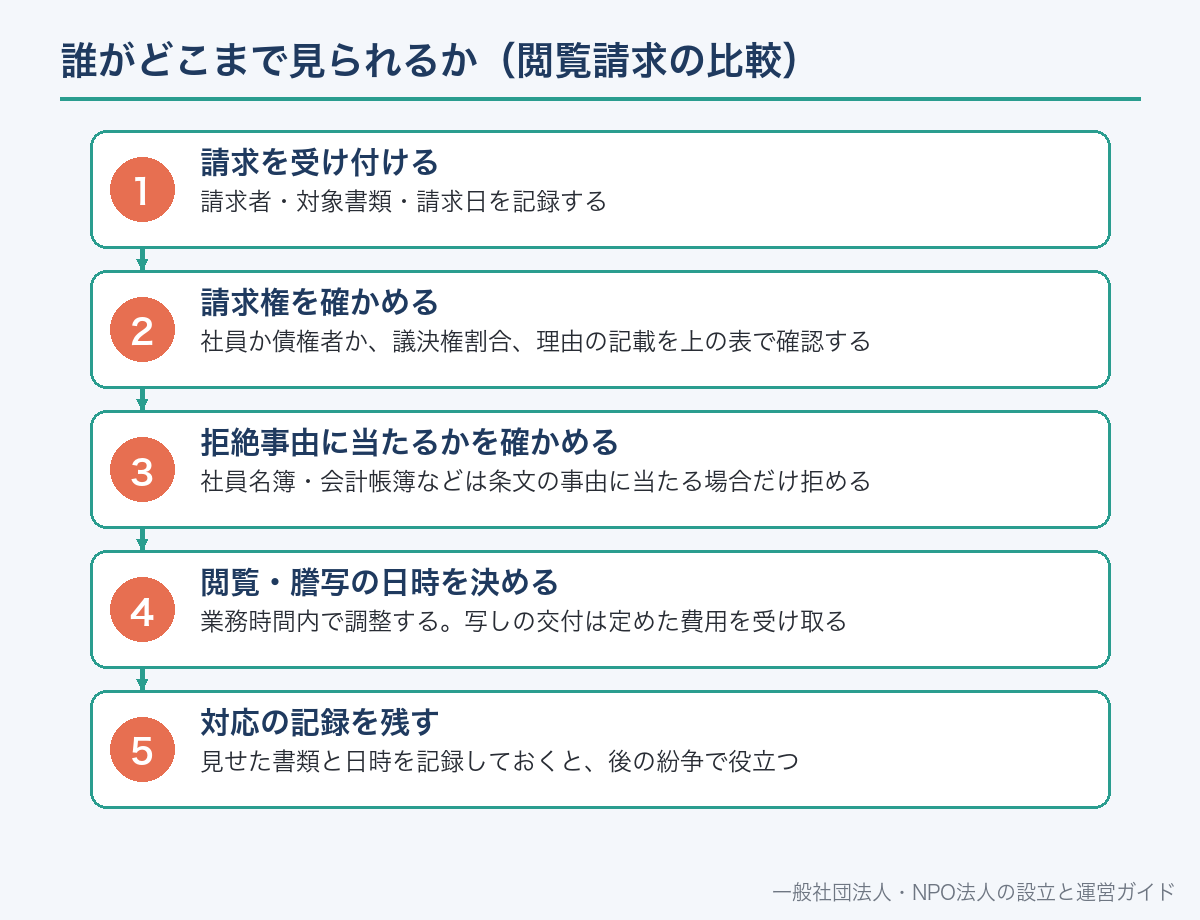
誰がどこまで見られるか(閲覧請求の比較)
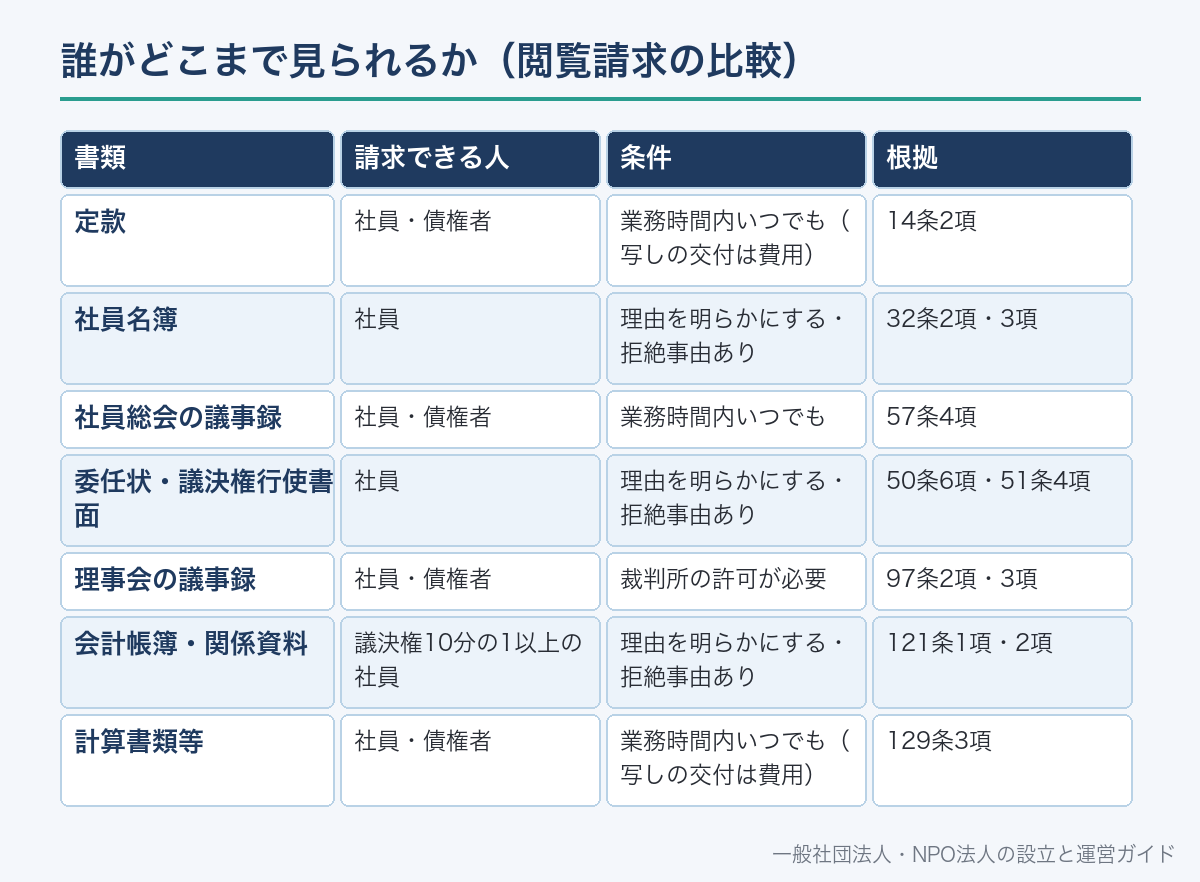
備置きの目的は、社員や債権者が法人の運営を確かめられるようにすることです。
ただし、閲覧できる人と条件は書類ごとに違います。
請求を受けたときは、まずこの表で「請求者に請求権があるか」を確かめます。
請求権のある人の請求を正当な理由なく拒むと、過料の対象です(342条4号)。
| 書類 | 請求できる人 | 条件 | 根拠 |
|---|---|---|---|
| 定款 | 社員・債権者 | 業務時間内いつでも(写しの交付は費用) | 14条2項 |
| 社員名簿 | 社員 | 理由を明らかにする・拒絶事由あり | 32条2項・3項 |
| 社員総会の議事録 | 社員・債権者 | 業務時間内いつでも | 57条4項 |
| 委任状・議決権行使書面 | 社員 | 理由を明らかにする・拒絶事由あり | 50条6項・51条4項 |
| 理事会の議事録 | 社員・債権者 | 裁判所の許可が必要 | 97条2項・3項 |
| 会計帳簿・関係資料 | 議決権10分の1以上の社員 | 理由を明らかにする・拒絶事由あり | 121条1項・2項 |
| 計算書類等 | 社員・債権者 | 業務時間内いつでも(写しの交付は費用) | 129条3項 |
請求者・対象書類・請求日を記録する
社員か債権者か、議決権割合、理由の記載を上の表で確認する
社員名簿・会計帳簿などは条文の事由に当たる場合だけ拒める
業務時間内で調整する。写しの交付は定めた費用を受け取る
見せた書類と日時を記録しておくと、後の紛争で役立つ
税務上の帳簿書類の保存(法人税法150条の2)
一般法人法とは別に、税法にも帳簿書類の保存義務があります。
法人税法150条の2第1項は、普通法人と、収益事業を行う公益法人等に帳簿の備付けと保存を求めています。
一般社団法人は、非営利型法人の要件を満たすかどうかで、普通法人か公益法人等かが分かれます。
保存するのは帳簿と、取引で受け取った注文書・契約書・領収書などです(法人税法施行規則67条1項)。
貸借対照表など決算で作った書類も含まれます(同項2号)。
保存期間は、起算日から7年間です(同条2項)。
起算日は、事業年度終了の翌日から2か月を経過した日で、確定申告書の提出期限の翌日にあたります(同規則59条2項)。
国税庁の案内では、欠損金が生じた事業年度など一定の場合は10年間とされています。
| 観点 | 一般法人法 | 法人税法(原則) |
|---|---|---|
| 対象 | すべての一般社団法人 | 普通法人・収益事業を行う公益法人等 |
| 保存する物 | 会計帳簿・事業に関する重要な資料・計算書類 | 帳簿・取引関係書類・決算関係書類 |
| 期間 | 10年 | 7年(一定の場合10年) |
| 起算点 | 帳簿の閉鎖の時・計算書類の作成時 | 確定申告書の提出期限の翌日 |
実務では、会計関係の書類は一般法人法に合わせて10年残すと決めておけば、税法の期間も満たせます。
自分の法人が税法上どちらに当たるか、収益事業があるかは、事業の実態で結論が変わります。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
書類を電子で保存するときのルール
一般法人法では、定款・議事録・計算書類をデータ(電磁的記録)で作れます。
根拠は10条2項・123条3項・施行規則11条2項です。
データで作った議事録は、署名に代わる電子署名などの措置が必要です(95条4項)。
閲覧請求には、データの内容を画面や紙に表示して応じます(57条4項2号など)。
紙で作った書類をスキャンしただけでは、紙の原本の保存義務がなくなるとは限りません。
税務関係の帳簿書類には、電子帳簿保存法の特例があります。
| 電子帳簿保存法の区分 | 内容 | 根拠 |
|---|---|---|
| 電子帳簿等保存 | 最初から会計ソフトなどで作った帳簿・書類をデータのまま保存できる | 4条1項・2項 |
| スキャナ保存 | 紙で受け取った領収書などを、要件を満たしてスキャンし保存できる | 4条3項 |
| 電子取引データ保存 | メールやWebで受け取った請求書・領収書などのデータを保存する義務 | 7条 |
電子取引の保存義務は、法人税の保存義務者に課されます(7条)。
PDFの請求書をメールで受け取ったら、データのまま、国税庁が示す要件に沿って保存するのが原則です。
要件の細部は改正が続いているため、国税庁の「電子帳簿保存法関係」のページで最新の一問一答を確認します。
- データで作る議事録に、電子署名などの措置をとっているか(95条4項)
- 閲覧請求があったとき、すぐ画面表示か印刷ができるか
- メールで受け取った請求書・領収書のデータを削除していないか
- ファイル名やフォルダで、日付・取引先・金額から探せるようにしているか
- バックアップを別の場所にとっているか
- 担当者が交代してもログイン情報とフォルダの場所を引き継げるか
職員を雇ったときに増える書類(労働基準法109条)
職員を1人でも雇うと、労働基準法の書類保存義務がかかります。
使用者は、労働者名簿・賃金台帳・雇入れや解雇などの重要な書類を保存しなければなりません(労働基準法109条)。
条文上の期間は5年間です。
ただし附則143条により、当分の間は「3年間」と読み替えられています。
雇用保険・社会保険の書類にも、それぞれの法律で保存期間が定められています。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 社会保険・労働保険の加入手続きは、社会保険労務士が取り扱う業務です。
怠ったときの過料(342条)
書類の備置き・保存の義務違反は、理事などが100万円以下の過料の対象になります。
過料は刑罰ではなく、行政上の秩序罰です。
342条のうち、書類に関係する主な号は次のとおりです。
| 号 | 対象となる行為 |
|---|---|
| 4号 | 正当な理由なく、書類の閲覧・謄写・謄本の交付などを拒んだとき |
| 7号 | 定款・社員名簿・議事録・会計帳簿・計算書類などに、記載すべき事項を書かず、または虚偽を書いたとき |
| 8号 | 14条1項・32条1項・50条5項・57条2項・97条1項・129条1項などに違反して、書類を備え置かなかったとき |
過料の対象は法人ではなく、理事・監事などの個人です。過料の全体像は一般社団法人の過料とはで説明しています。
解散・清算するときの帳簿資料の保存(241条)
法人を解散して清算が終わっても、書類の保存義務は残ります。
清算人は、清算結了の登記の時から10年間、帳簿と事業・清算に関する重要な資料を保存します(241条1項)。
利害関係人の申立てにより、裁判所が清算人に代わる保存者を選ぶこともできます(241条2項)。
解散を決めた段階で、誰がどこで保存するかを決めておくと、清算後に書類が行方不明になるのを防げます。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 設立登記など登記申請の手続きは司法書士が取り扱う業務です。ご自身で法務局へ申請することもできます。
一般財団法人・公益法人・NPO法人との違い
書類の備置き・保存のルールは、法人の種類によって違います。
一般財団法人は、一般社団法人と似た仕組みで、社員総会が評議員会に置き換わります。
公益法人とNPO法人は、所管の行政庁に提出する書類の作成・備置きが加わります。
| 法人の種類 | 主な備置き書類と期間 | 根拠 |
|---|---|---|
| 一般社団法人 | 定款(常時)・社員名簿(常時)・議事録(10年)・計算書類等(5年) | 一般法人法14条・32条・57条・97条・129条 |
| 一般財団法人 | 定款(常時)・評議員会議事録(10年)・理事会議事録(10年)・計算書類等(5年) | 一般法人法156条・193条・197条・199条 |
| 公益社団・財団法人 | 上に加え、事業計画書・収支予算書(その年度末まで)、財産目録・役員等名簿など(5年) | 公益認定法21条1項・2項 |
| NPO法人 | 事業報告書等を作成の日から5年が経過した日を含む事業年度の末日まで | NPO法28条1項 |
【PR】shadan-help オリジナル教材
この記事のひな形を含む21書式を、条文の根拠つきでまとめました
議事録・招集通知・委任状・議決権行使書・書面決議(みなし決議)・社員名簿・会費督促・決算公告・役員変更の添付書類チェックリストまで。どの条文が根拠かと定款のどこを見るべきかを各書式に注記しています。一般社団法人とNPO法人は根拠法が違うため、章を分けて収録しました。
¥3,980(税込)/買い切り/全21書式のWordファイル付き ※一般的なひな形集です。個別事案の判断や登記代行は含みません。
実務での管理方法(保存期間表と文書管理規程)
条文の期間を守るには、書類ごとの「廃棄してよい日」を一覧にしておくのが確実です。
下の記載例のような保存期間表を作り、毎年の決算後に見直します。
法律で期間が決まっていない書類(契約書、許認可の書類、登記の控えなど)は、法人が自分で期間を決めます。
契約書は、契約が続く間と終了後の一定期間は残しておくのが一般的です。
定款(原始定款・変更後の各版)|永年|主たる事務所の書庫A|14条1項
社員名簿|常時最新版を備置き・旧版は永年|事務局の施錠キャビネット|31条・32条
社員総会議事録・同意書面|総会の日から10年以上(実務上は永年)|書庫A|57条2項・58条2項
委任状・議決権行使書面|総会の日から3か月以上|書庫B|50条5項・51条3項
理事会議事録・同意書面|理事会の日から10年以上(実務上は永年)|書庫A|97条1項
会計帳簿・証憑|帳簿閉鎖から10年|書庫C・会計ソフト|120条2項
計算書類・附属明細書・事業報告|作成から10年|書庫C|123条4項・129条1項
議事録や定款は、法人の意思決定の経過を示す記録として、法定期間を過ぎても残す法人が多い書類です。期間と場所は法人の実情に合わせて決めます。
保存期間表と一緒に、文書管理規程を理事会で決めておくと、担当者が替わっても運用が続きます。
第〇条(目的)この規程は、当法人の文書の作成、保管、保存及び廃棄について定める。
第〇条(管理責任者)文書の管理責任者は事務局長とし、代表理事がこれを指名する。
第〇条(保存期間)文書の保存期間は、別表「保存期間表」のとおりとする。法令に定めがあるときは、その期間以上とする。
第〇条(閲覧)法令に基づく閲覧等の請求は管理責任者が受け付け、請求権の有無を確認したうえで対応する。
第〇条(廃棄)保存期間を経過した文書は、管理責任者の承認を得て廃棄し、廃棄の記録を残す。個人情報を含む文書は裁断又は溶解により廃棄する。
規程は法律上の作成義務がある書類ではありません。法人の規模に応じて、必要な条だけを置けば足ります。
計算書類等の備置きを始める(129条1項)
議事録を作り、委任状・議決権行使書面の3か月の備置きが始まる
貸借対照表を公告する(128条1項)。議事録を10年の保存区分に入れる
委任状・議決権行使書面の備置き期間が終わる(50条5項・51条3項)
保存期間表を見て、期間を過ぎた書類を管理責任者の承認で廃棄する
事務局の作り方は事務局とはでも触れています。
よくある誤解
誤解1:書類はすべて10年保存すればよい。
定款と社員名簿は期間の定めがなく、常に最新版を備え置きます(14条1項・32条1項)。
誤解2:委任状も議事録と同じ10年。委任状と議決権行使書面の備置きは、総会の日から3か月です(50条5項・51条3項)。
誤解3:社員なら誰でも会計帳簿を見られる。
請求できるのは議決権の10分の1以上を持つ社員で、定款で割合を下げた場合はその割合です(121条1項)。
誤解4:理事会の議事録は社員がいつでも見られる。
社員の閲覧には、権利行使に必要であることと裁判所の許可が要ります(97条2項)。
誤解5:税務の保存期間7年を過ぎれば会計書類は捨ててよい。一般法人法では会計帳簿を10年保存します(120条2項)。
誤解6:解散すれば書類は処分してよい。清算人が清算結了の登記から10年間保存します(241条1項)。
これは一般社団法人の話です。一般財団法人では評議員会議事録や計算書類の扱いが異なります。財団版はこちらです。
一般社団法人の書類の管理と保存についてよくある質問
A. 社員総会の議事録は総会の日から10年間、理事会の議事録は理事会の日から10年間、主たる事務所に備え置きます(一般法人法57条2項・97条1項)。
A. 期間の定めはありません。定款は主たる事務所と従たる事務所に、社員名簿は主たる事務所に、常に備え置きます(一般法人法14条1項・32条1項)。
A. 一般法人法では、会計帳簿と事業に関する重要な資料を帳簿の閉鎖の時から10年間保存します(120条2項)。税法上の保存期間は原則7年なので、10年に合わせると両方を満たせます。
A. 代理権を証明する書面は、社員総会の日から3か月間、主たる事務所に備え置きます(一般法人法50条5項)。議決権行使書面も同じく3か月です(51条3項)。
A. 総社員の議決権の10分の1以上(定款で下げた場合はその割合)を持つ社員が理由を示して請求したときは、121条2項の拒絶事由に当たらない限り応じます(一般法人法121条)。
A. 定款・議事録・計算書類はデータで作ることが認められています(一般法人法10条2項・123条3項・施行規則11条2項)。税務の帳簿書類は電子帳簿保存法の要件に沿って保存し、メール等で受け取った取引データはデータのまま保存します(同法7条)。
A. 理事などが100万円以下の過料の対象になります。備え置かなかったとき(342条8号)、閲覧等を正当な理由なく拒んだとき(同条4号)が該当します。
A. 清算人が、清算結了の登記の時から10年間、帳簿と事業・清算に関する重要な資料を保存します(一般法人法241条1項)。
📖 参考にした公的機関の情報