
結論から申し上げます。
民間資格・検定の認定団体は、一般社団法人で作ることができます。
登記だけで設立でき、事業の目的に制限がないためです(一般法人法22条)。
ただし、一般社団法人であることは国の認定や後援を意味しません。
資格の名前は、国家資格の名称独占に触れないように付けます(公認心理師法44条など)。
広告では、資格の価値や合格後のメリットを実際より良く見せると景品表示法の不当表示になります(景品表示法5条)。
「資格を取れば仕事を紹介する」と講座や教材を売る形は、特定商取引法の業務提供誘引販売取引に当たることがあります(特定商取引法51条1項)。
民間資格と国家資格の違い
国家資格は、法律に基づいて国や指定を受けた機関が試験や登録を行う資格です。
国家資格には、資格がないとその業務ができない業務独占と、資格がないとその名称を名乗れない名称独占があります。
民間資格は、団体が独自の基準で認定するもので、法律上の効力はありません。
そのため、民間資格を取っても、国家資格の業務独占の業務ができるようになるわけではありません。
民間資格の価値は、試験の内容・認定の基準・団体の信頼性で決まります。
| 区分 | 根拠 | 資格がない人ができないこと | 例 |
|---|---|---|---|
| 国家資格(業務独占) | 個別の法律 | その業務を行うこと | 弁護士・税理士・医師など |
| 国家資格(名称独占) | 個別の法律 | その名称を名乗ること | 公認心理師・社会福祉士・介護福祉士・保育士など |
| 民間資格 | 団体の規程 | 法律上の制限はない | 各団体の認定資格・検定 |
| 名称独占の規定の例 | 条文の内容 | 根拠 |
|---|---|---|
| 公認心理師 | 公認心理師でない者は「公認心理師」の名称や「心理師」の文字を使えない | 公認心理師法44条1項・2項 |
| 社会福祉士・介護福祉士 | 資格がない者はその名称を使えない | 社会福祉士及び介護福祉士法48条 |
| 保育士 | 保育士でない者は「保育士」やこれに紛らわしい名称を使えない | 児童福祉法18条の23 |
民間資格の名前に「心理師」の文字を入れたり、「保育士」と紛らわしい名前を付けたりすることはできません。
名前を決める前に、その分野に名称独占の国家資格がないかを法律で確認します。
認定団体に一般社団法人を使う理由と限界
一般社団法人は、定款の認証と登記だけで設立できます(13条・22条)。
設立時社員が共同して定款を作るため、設立時社員は2人以上が必要とされています(10条1項)。
理事は1人以上で足ります(60条1項)。
社員に剰余金を分配する定めは効力がありません(11条2項)。一方で、理事に報酬を払うことはできます(89条)。
株主がいないため、特定の出資者に左右されない運営を説明しやすいのが利点です。
ただし、法人格は団体の存在を証明するもので、資格の内容を国が保証するものではありません。
| 法人の種類 | 設立 | 認定団体での特徴 |
|---|---|---|
| 一般社団法人 | 定款認証+登記 | 目的の制限がなく、資格事業に使いやすい。剰余金の分配はできない |
| 株式会社 | 定款認証+登記 | 利益を出資者に配当できる。資格事業を営利事業として行う |
| NPO法人 | 所轄庁の認証+登記 | 特定非営利活動が主目的。社員の資格に不当な条件を付けられない |
設立の流れと費用
定款には、目的・名称・主たる事務所の所在地・設立時社員・社員の資格の得喪・公告方法・事業年度を書きます(11条1項)。
目的には、検定試験の実施・資格の認定・講座の開催・教材の出版など、行う事業を具体的に書きます(11条1項1号)。
名称には「一般社団法人」の文字を入れます(5条1項)。
定款認証の手数料は5万円で(公証人手数料令35条3号)、設立登記の登録免許税は6万円です(登録免許税法別表第一24号(一)ロ)。
一般社団法人の定款には収入印紙は不要です。印紙税の対象は会社の設立時の定款に限られています(印紙税法別表第一6号)。
第〇条(目的)当法人は、〇〇に関する知識及び技能の普及と向上を図り、もって〇〇分野の人材の育成に寄与することを目的とする。
第〇条(事業)当法人は、前条の目的を達成するため、次の事業を行う。
(1)〇〇検定試験の実施及び合格者の認定
(2)〇〇に関する講座、研修会及びセミナーの開催
(3)〇〇に関する教材及び刊行物の制作及び販売
(4)認定講師の養成及び登録
(5)その他当法人の目的を達成するために必要な事業
受験者や合格者を法律上の「社員」にするかどうかは、社員の資格の得喪の定めで決めます(11条1項5号)。運営の中心メンバーだけを社員にする設計が多く使われます。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 設立登記など登記申請の手続きは司法書士が取り扱う業務です。ご自身で法務局へ申請することもできます。
設立の手順は一般社団法人の設立の流れで詳しく説明しています。
資格制度の設計で決めておくこと
民間資格の信頼性は、規程が整っているかどうかで大きく変わります。
試験の作成・採点・合否判定を誰がどの基準で行うかを、規程で決めておきます。
講座を販売する部門と、合否を判定する部門を分けると、判定の公正さを説明しやすくなります。
認定の有効期間と更新の条件、認定を取り消す場合の事由と手続も先に決めます。
合格者が資格名を名乗るときの表示方法を決め、誤解を招く使い方を禁止します。
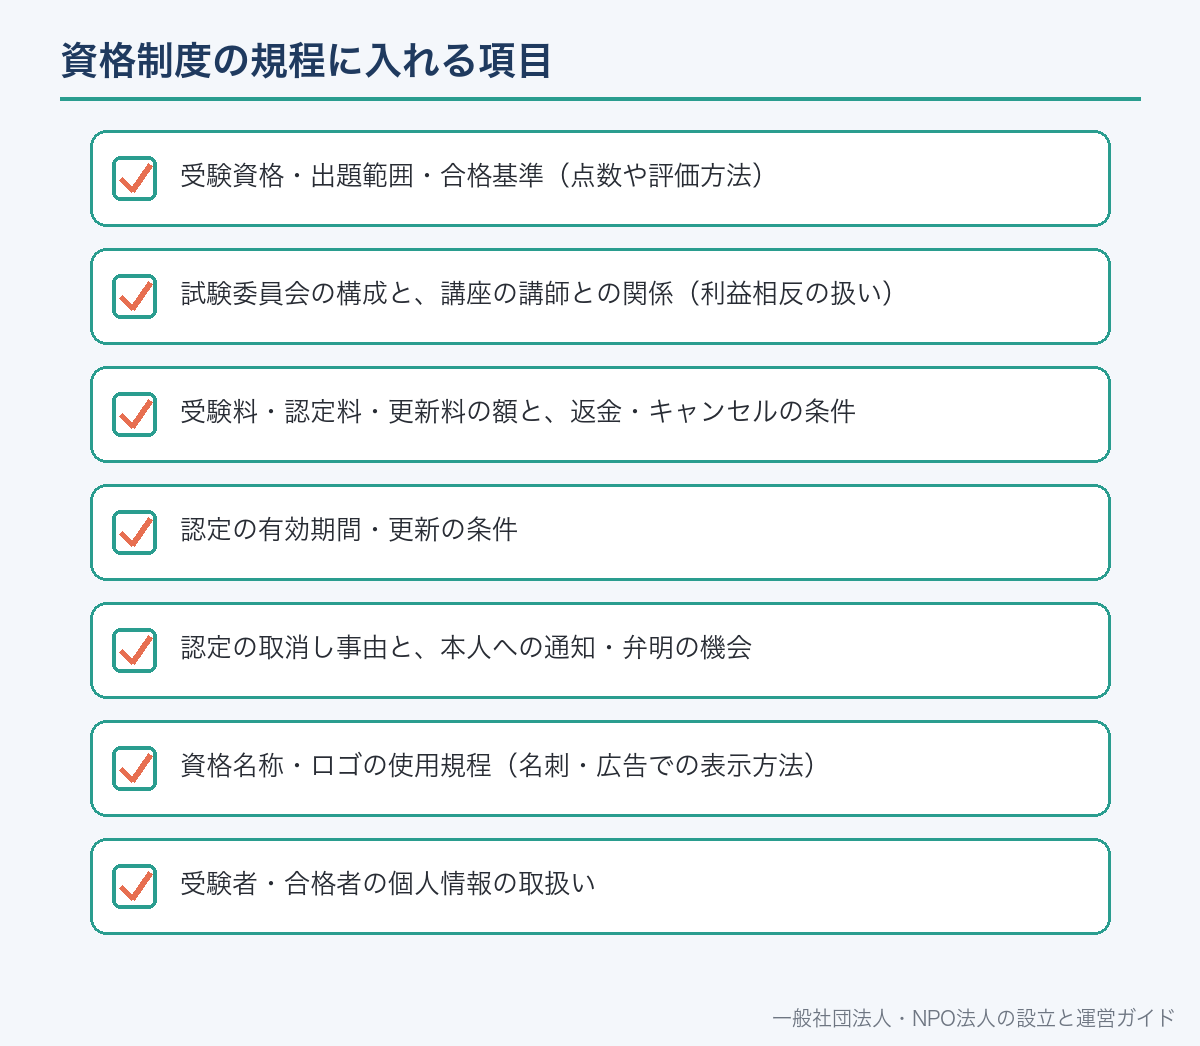
- 受験資格・出題範囲・合格基準(点数や評価方法)
- 試験委員会の構成と、講座の講師との関係(利益相反の扱い)
- 受験料・認定料・更新料の額と、返金・キャンセルの条件
- 認定の有効期間・更新の条件
- 認定の取消し事由と、本人への通知・弁明の機会
- 資格名称・ロゴの使用規程(名刺・広告での表示方法)
- 受験者・合格者の個人情報の取扱い
広告と景品表示法:優良誤認と有利誤認
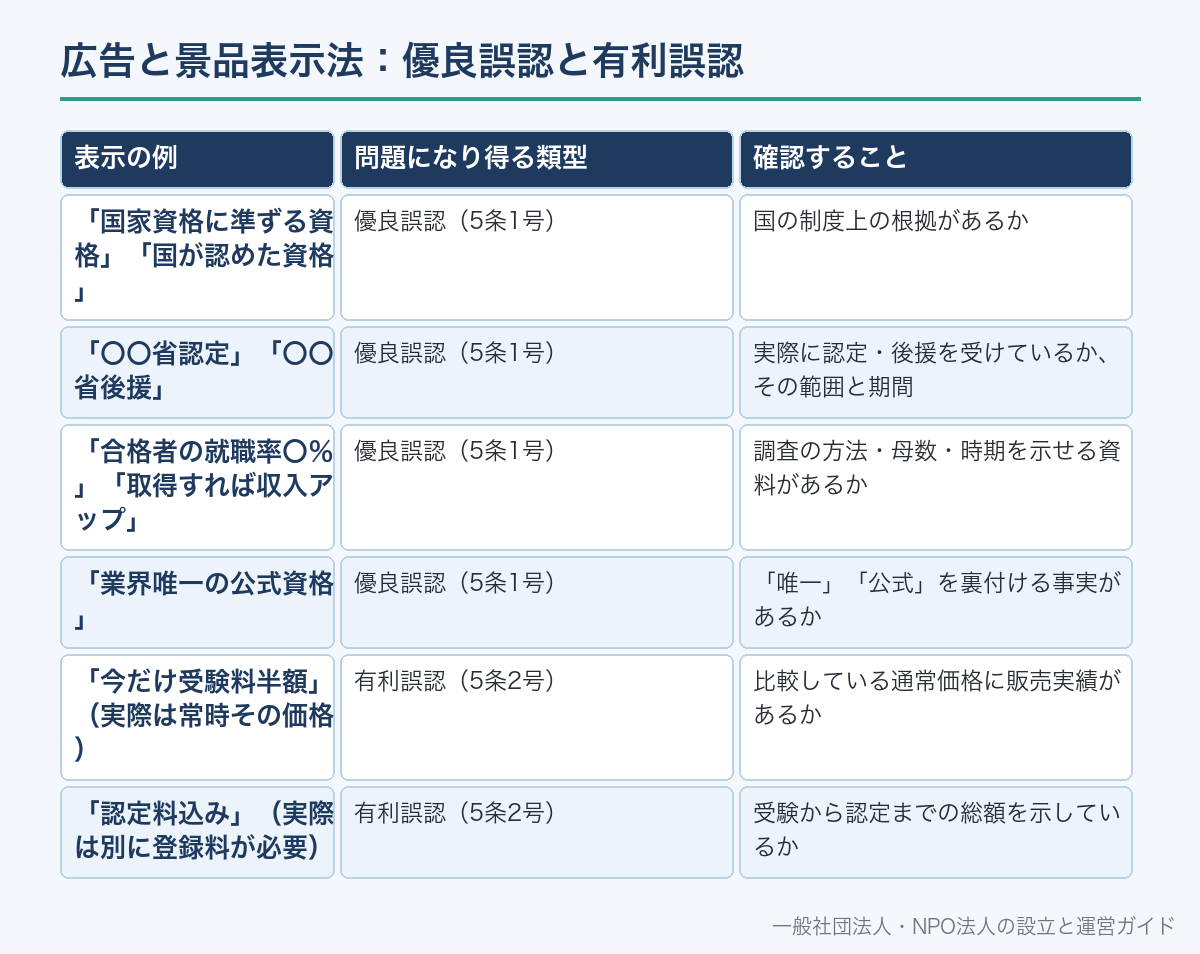
一般社団法人も、事業を行う以上は景品表示法の「事業者」に当たります(景品表示法2条1項)。
受験料や講座の申込みを集めるための広告は、景品表示法の「表示」の対象です(同条4項)。
資格の内容について、実際より著しく優良だと示す表示は優良誤認表示として禁止されています(5条1号)。
価格などの取引条件について、実際より著しく有利だと誤認させる表示は有利誤認表示として禁止されています(5条2号)。
消費者庁は、優良誤認かどうかを判断するために、表示の裏付けとなる合理的な根拠を示す資料の提出を求めることができます(7条2項)。
資料を出さなければ、措置命令との関係では優良誤認表示とみなされます(同項後段)。
| 表示の例 | 問題になり得る類型 | 確認すること |
|---|---|---|
| 「国家資格に準ずる資格」「国が認めた資格」 | 優良誤認(5条1号) | 国の制度上の根拠があるか |
| 「〇〇省認定」「〇〇省後援」 | 優良誤認(5条1号) | 実際に認定・後援を受けているか、その範囲と期間 |
| 「合格者の就職率〇%」「取得すれば収入アップ」 | 優良誤認(5条1号) | 調査の方法・母数・時期を示せる資料があるか |
| 「業界唯一の公式資格」 | 優良誤認(5条1号) | 「唯一」「公式」を裏付ける事実があるか |
| 「今だけ受験料半額」(実際は常時その価格) | 有利誤認(5条2号) | 比較している通常価格に販売実績があるか |
| 「認定料込み」(実際は別に登録料が必要) | 有利誤認(5条2号) | 受験から認定までの総額を示しているか |
上の表は、条文の類型に当てはめて確認するための表示の例です。
不当表示をしたときの措置
不当表示があると、消費者庁は差止めや再発防止を命じる措置命令を出せます(7条1項)。
優良誤認表示・有利誤認表示には、対象商品・役務の売上額の3%の課徴金が課されることがあります(8条1項)。
課徴金の額が150万円未満の場合などは、納付は命じられません(同項ただし書)。
優良誤認・有利誤認となる表示をしたときは、100万円以下の罰金の規定もあります(48条1号・2号)。
適格消費者団体は、不特定多数の消費者に向けた優良誤認・有利誤認の表示の差止めを請求できます(34条1項)。
| 措置 | 内容 | 根拠 |
|---|---|---|
| 措置命令 | 差止め・再発防止・公示などを命じる | 景品表示法7条1項 |
| 合理的根拠の資料の提出要求 | 出さなければ優良誤認表示とみなす | 7条2項 |
| 課徴金納付命令 | 売上額の3%(150万円未満は命じない) | 8条1項 |
| 罰金 | 100万円以下 | 48条 |
| 差止請求 | 適格消費者団体による請求 | 34条1項 |
合格者の声とステルスマーケティング
2023年10月1日から、事業者の表示であることを一般消費者が判別しにくい表示が、不当表示に指定されています。
これは5条3号の「内閣総理大臣が指定するもの」として規制されているもので、いわゆるステルスマーケティング規制です。
消費者庁の説明では、規制の対象は商品・サービスを供給する事業者(広告主)です。
団体が依頼した投稿や、謝礼を払って書いてもらった体験談を、第三者の自主的な感想のように見せると問題になります。
合格者の声を掲載するときは、本人の同意を得て、実際の声であることと、謝礼の有無を確認できる状態にしておきます。
団体が書いた文章を、合格者が書いたように見せることはしません。
- 国・自治体の認定や後援をうたう表示に、実際の根拠があるか
- 合格率・就職率・収入などの数字に、調査方法と時期を示せる資料があるか
- 受験料・認定料・更新料・教材費の総額がわかるか
- 割引の比較対象となる価格に、実際の販売実績があるか
- 依頼した投稿・紹介に、広告であることが明示されているか
- 合格者の声が実在の本人のもので、掲載の同意を得ているか
景品表示法の全体像は、消費者庁の「景品表示法」のページで確認できます。
講座・教材の販売と特定商取引法
受験対策講座や教材をウェブサイトで申し込ませて販売する場合、特定商取引法の通信販売に当たります。
通信販売の広告には、価格・支払の時期と方法・提供時期・申込みの撤回や解除に関する事項などを表示します(特定商取引法11条)。
通信販売の広告で、役務の内容などについて著しく事実に相違する表示や、著しく優良・有利と誤認させる表示は禁止です(12条)。
語学の教授やパソコンの操作の教授は、一定の期間と金額を超えると特定継続的役務提供の規制を受けます(41条1項・同法施行令別表第四3号・6号)。
講座の分野がこれらに当たるかどうかで、書面の交付やクーリング・オフの規制が変わります。
| 売り方 | 当たり得る取引類型 | 主な規制 | 根拠 |
|---|---|---|---|
| ウェブで講座・教材を申し込ませる | 通信販売 | 広告の表示事項・誇大広告の禁止 | 11条・12条 |
| 語学・パソコン講座を長期・高額で契約 | 特定継続的役務提供 | 書面交付・クーリング・オフ・中途解約 | 41条1項 |
| 仕事の紹介をうたって講座や教材を売る | 業務提供誘引販売取引 | 広告の表示事項・不実告知の禁止・20日のクーリング・オフ | 51条〜58条 |
| 講師を勧誘すると紹介料が入る仕組み | 連鎖販売取引になり得る | 書面交付・クーリング・オフなど | 33条 |
認定講師・認定教室制度の注意点
認定講師や認定教室の制度は、資格を広める方法として多く使われます。
注意したいのは、「講師になれば仕事を紹介する」という誘い方です。
提供・あっせんする業務で得られる利益を収受できると誘って、講座の受講料や登録料を払わせる取引は、業務提供誘引販売取引に当たり得ます(特定商取引法51条1項)。
「取引料」には、登録料・保証金その他どんな名目のお金も含まれます(51条2項)。
業務提供誘引販売取引の広告には、商品・役務の種類、特定負担、業務の提供条件などを表示しなければなりません(53条)。
契約の相手方は、法定の書面を受け取った日から20日間、書面または電磁的記録で契約を解除できます(58条1項)。
この解除では、事業者は損害賠償や違約金を請求できません(同項後段)。
講師が新しい講師を勧誘すると利益が入る仕組みにすると、連鎖販売取引に当たるかも検討が必要です(33条1項)。
講師との関係は、資格名称・ロゴの使用許諾、講座の品質基準、更新料、契約の終了事由を契約書にまとめておきます。
契約書の作り方は一般社団法人の契約実務で説明しています。
受験料のキャンセル規定と消費者契約法
受験料や講座の受講料について「一切返金しない」と定める例があります。
消費者契約の解除に伴う損害賠償の予定や違約金の条項は、平均的な損害の額を超える部分が無効です(消費者契約法9条1項1号)。
平均的な損害は、解除の事由や時期などの区分に応じて、同種の契約の解除で事業者に生じる損害で判断します。
事業者は、消費者から求められたら、違約金などの算定の根拠の概要を説明するよう努めなければなりません(9条2項)。
受験日までの期間に応じて返金の割合を段階的に決め、その根拠を説明できるようにしておくと安全です。
第〇条(受験の取消し)受験者は、試験日の〇日前までに所定の方法で申し出ることにより、受験を取り消すことができる。
2 前項の取消しがあった場合、当法人は、既に支払われた受験料から事務手数料〇〇円を差し引いた額を返金する。
3 試験日の〇日前を過ぎた後の取消しについては、試験の準備に要した費用として受験料の〇割を差し引いた額を返金する。
4 当法人の都合により試験を中止した場合は、受験料の全額を返金する。
差し引く額は、実際にかかる費用をもとに決めます。平均的な損害を超える部分は無効になります(消費者契約法9条1項1号)。
受験者・合格者の個人情報
受験者の名簿をデータベースで管理する団体は、個人情報取扱事業者として個人情報保護法の義務を負います。
申込書やウェブフォームで本人から直接個人情報を取得するときは、あらかじめ利用目的を明示します(個人情報保護法21条2項)。
個人データの漏えいなどを防ぐため、安全管理のための措置を講じます(23条)。
合格者の氏名を公表したり、認定者検索に載せたりすることは、第三者への提供に当たり得ます。
個人データの第三者提供は、法令に基づく場合などを除き、あらかじめ本人の同意が必要です(27条1項)。
受験申込みの時点で、合格者の氏名を公表するかどうかを選べる形にしておきます。
法人の個人情報の扱いは一般社団法人・NPO法人の個人情報の取扱いで説明しています。
資格団体の税金の考え方
一般社団法人のうち、法人税法の要件を満たすものは非営利型法人になります(法人税法2条9号の2)。
非営利型法人には、法人税は収益事業から生じた所得に限って課されます(同法4条1項ただし書)。
収益事業は、政令で定める事業で、継続して事業場を設けて行われるものです(同法2条13号)。
政令は「技芸の教授」を収益事業に挙げ、料理・美容・茶道・生花・音楽・書道・写真・デザインなどを技芸としています(法人税法施行令5条1項30号)。
同じ号で、技芸の教授には「技芸に関する免許の付与その他これに類する行為」を含むとされています。
教材の販売は物品販売業(同条1項1号)、書籍の発行は出版業(同項12号)との関係も検討します。
会員に共通する利益を図る型の非営利型法人には、「主たる事業として収益事業を行っていないこと」という要件があります(同令3条2項3号)。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
税の全体像は一般社団法人にかかる税金は?非営利型と普通型の違い、申告は一般社団法人の法人税申告は必要?で説明しています。
資格の名称を商標で守る
一般社団法人の名称を登記しても、資格の名前そのものを他人が使うことを止められるわけではありません。
資格の名前やロゴを独占的に使うには、商標登録が必要です。
商標権は、設定の登録によって発生します(商標法18条1項)。
商標権者は、指定した商品・役務について登録商標を使用する権利を専有します(25条)。
検定や講座は、主に第41類「教育、訓練、娯楽、スポーツ及び文化活動」の役務に当たります(商標法施行令別表)。
教材やテキストを販売するなら、商品の区分の指定も検討します。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 商標の登録出願など特許庁への手続きは、弁理士が取り扱う業務です。
法人名の決め方は一般社団法人の名称の決め方でも説明しています。
よくある誤解
誤解1:一般社団法人が認定すれば公的な資格になる。
一般社団法人は登記だけで設立でき、法人格は資格の内容を国が保証するものではありません。
誤解2:民間資格なら名前は自由に付けられる。
名称独占の国家資格と同じ・紛らわしい名前は使えません(公認心理師法44条・児童福祉法18条の23など)。
誤解3:非営利の法人なら景品表示法は関係ない。事業を行う者は景品表示法の「事業者」です(景品表示法2条1項)。
誤解4:受験料は規約に書けば一切返金しなくてよい。
平均的な損害を超える違約金の部分は無効です(消費者契約法9条1項1号)。
誤解5:法人名を登記すれば資格名も守られる。資格名を独占的に使うには商標登録が必要です(商標法18条1項・25条)。
あわせて読みたい
一般社団法人の資格・検定の認定団体についてよくある質問
A. 作れます。一般社団法人は定款の認証と登記で設立でき(一般法人法13条・22条)、事業の目的にも制限がありません。ただし法人格は資格の内容を国が保証するものではありません。
A. 公認心理師でない者は、名称中に「心理師」という文字を用いてはならないとされています(公認心理師法44条2項)。名称独占の国家資格と同じ・紛らわしい名前は避けます。
A. 国の制度上の根拠がなければ、資格の内容を実際より著しく優良と示す表示として優良誤認表示に当たり得ます(景品表示法5条1号)。
A. 優良誤認かどうかの判断のため、消費者庁は合理的な根拠を示す資料の提出を求めることができます(景品表示法7条2項)。調査の方法・母数・時期を示せる資料を用意します。
A. 仕事の紹介をうたって講座や登録料を払わせる場合は、特定商取引法の業務提供誘引販売取引に当たり得ます(51条1項)。広告の表示事項や20日間のクーリング・オフがあります(53条・58条1項)。
A. 解除に伴う違約金などの条項は、平均的な損害の額を超える部分が無効です(消費者契約法9条1項1号)。時期に応じた返金の割合と根拠を決めておきます。
A. 非営利型法人でも収益事業の所得には法人税が課されます(法人税法4条1項)。政令は技芸の教授に技芸に関する免許の付与を含めています(同法施行令5条1項30号)。具体的な判定は税理士または所轄の税務署に確認してください。
A. 個人データの第三者提供には、原則として本人の同意が必要です(個人情報保護法27条1項)。申込みの時点で公表の可否を選べるようにしておきます。
📖 参考にした公的機関の情報