


結論から申し上げます。
吹奏楽団・合唱団・オーケストラは、任意団体のままでも活動できます。
法人化は、楽器や預金を団体の財産として守るための手段です。
著作権の面では、営利を目的とせず、入場無料で、出演者に報酬を払わない演奏会なら、許諾なしで演奏できます(著作権法38条1項)。
入場料を取る、指揮者やソリストに出演料を払う、という条件が一つでも入ると、原則として許諾が必要になります。
楽譜のコピー、編曲、録音、ネット配信は、演奏とは別の権利です。38条1項の対象外なので、それぞれ確認が必要です。
音楽団体が法人化を考える場面
多くの吹奏楽団や合唱団は、規約を持つ任意団体として活動しています。
法人化が話題になるのは、団体の財産と契約が大きくなったときです。
たとえば、大型の打楽器やコントラバスなど高額な楽器を団体で持つと、その所有者を誰にするかが問題になります。
任意団体では、預金口座や練習場の賃貸借契約が代表者個人の名義になりがちです。
代表者が退団したり亡くなったりすると、口座や契約の引継ぎに手間がかかります。
一般社団法人なら、楽器・楽譜・預金・契約を法人の名義で持てます。
法人は、主たる事務所の所在地で設立の登記をした日に成立します(一般法人法22条)。
| 課題 | 任意団体 | 一般社団法人 |
|---|---|---|
| 楽器・備品の所有者 | 実質は団員の共有。名義は個人になりがち | 法人の財産として台帳で管理できる |
| 預金口座 | 代表者個人名義になることが多い | 法人名義で開設できる |
| 練習場・倉庫の契約 | 代表者個人が契約者になる | 法人が契約者になる |
| 代表者の交代 | 口座・契約の名義変更が個別に必要 | 代表理事の変更登記で対外的に示せる |
| 団の存続 | 規約と団員の合意による | 社員が1人以上いる限り存続する(148条4号) |
任意団体・一般社団法人・NPO法人の比較
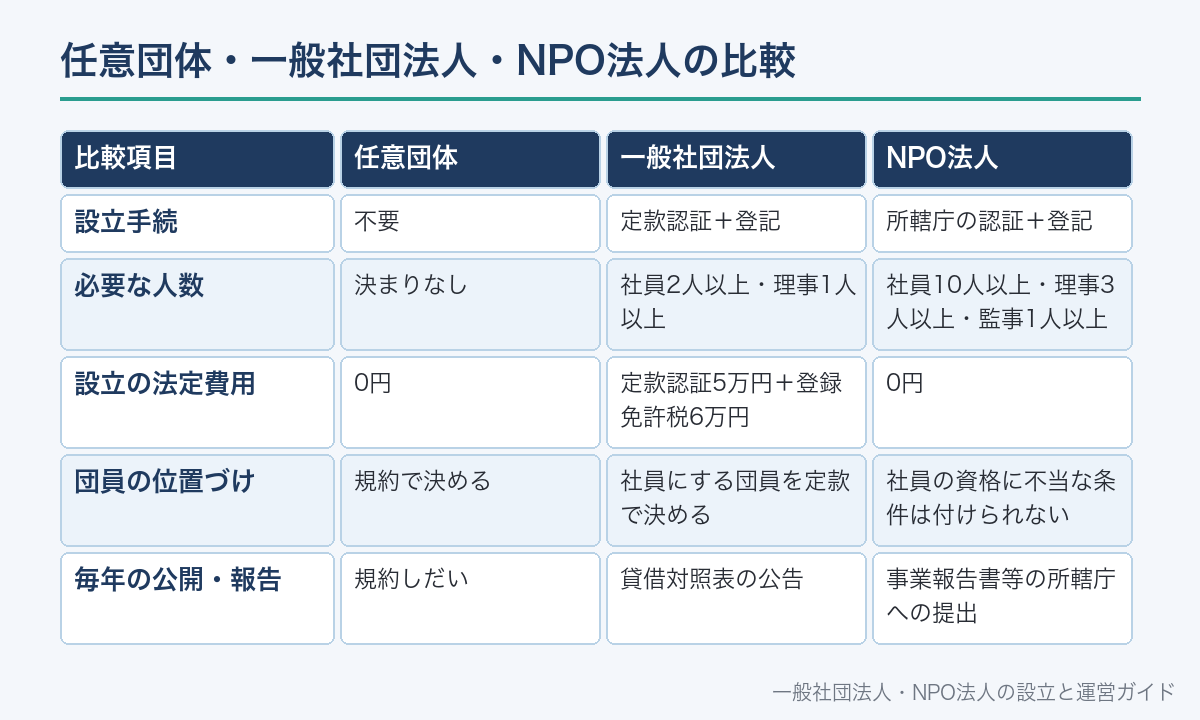
音楽団体が選ぶ法人格は、主に一般社団法人とNPO法人です。
一般社団法人は、社員2人以上が定款を作り、公証人の認証と登記で設立できます(一般法人法10条1項・13条・22条)。
所轄庁の認証が要らないので、設立の時期を団の予定に合わせやすい法人です。
NPO法人は、別表の活動を主な目的とする法人です(NPO法2条1項)。
音楽活動は、別表の「学術、文化、芸術又はスポーツの振興を図る活動」(6号)に当たり得ます。
NPO法人は所轄庁の認証が必要で、社員10人以上、理事3人以上、監事1人以上をそろえます。
将来、公益社団法人を目指す場合、「文化及び芸術の振興を目的とする事業」は公益目的事業の種類に入っています(公益認定法別表2号)。
| 比較項目 | 任意団体 | 一般社団法人 | NPO法人 |
|---|---|---|---|
| 設立手続 | 不要 | 定款認証+登記 | 所轄庁の認証+登記 |
| 必要な人数 | 決まりなし | 社員2人以上・理事1人以上 | 社員10人以上・理事3人以上・監事1人以上 |
| 設立の法定費用 | 0円 | 定款認証5万円+登録免許税6万円 | 0円 |
| 団員の位置づけ | 規約で決める | 社員にする団員を定款で決める | 社員の資格に不当な条件は付けられない |
| 毎年の公開・報告 | 規約しだい | 貸借対照表の公告 | 事業報告書等の所轄庁への提出 |
選び方の詳細は一般社団法人とNPO法人どっちを選ぶ?で、任意団体からの移行は任意団体を一般社団法人にするにはで説明しています。
一般社団法人の設立の流れと費用
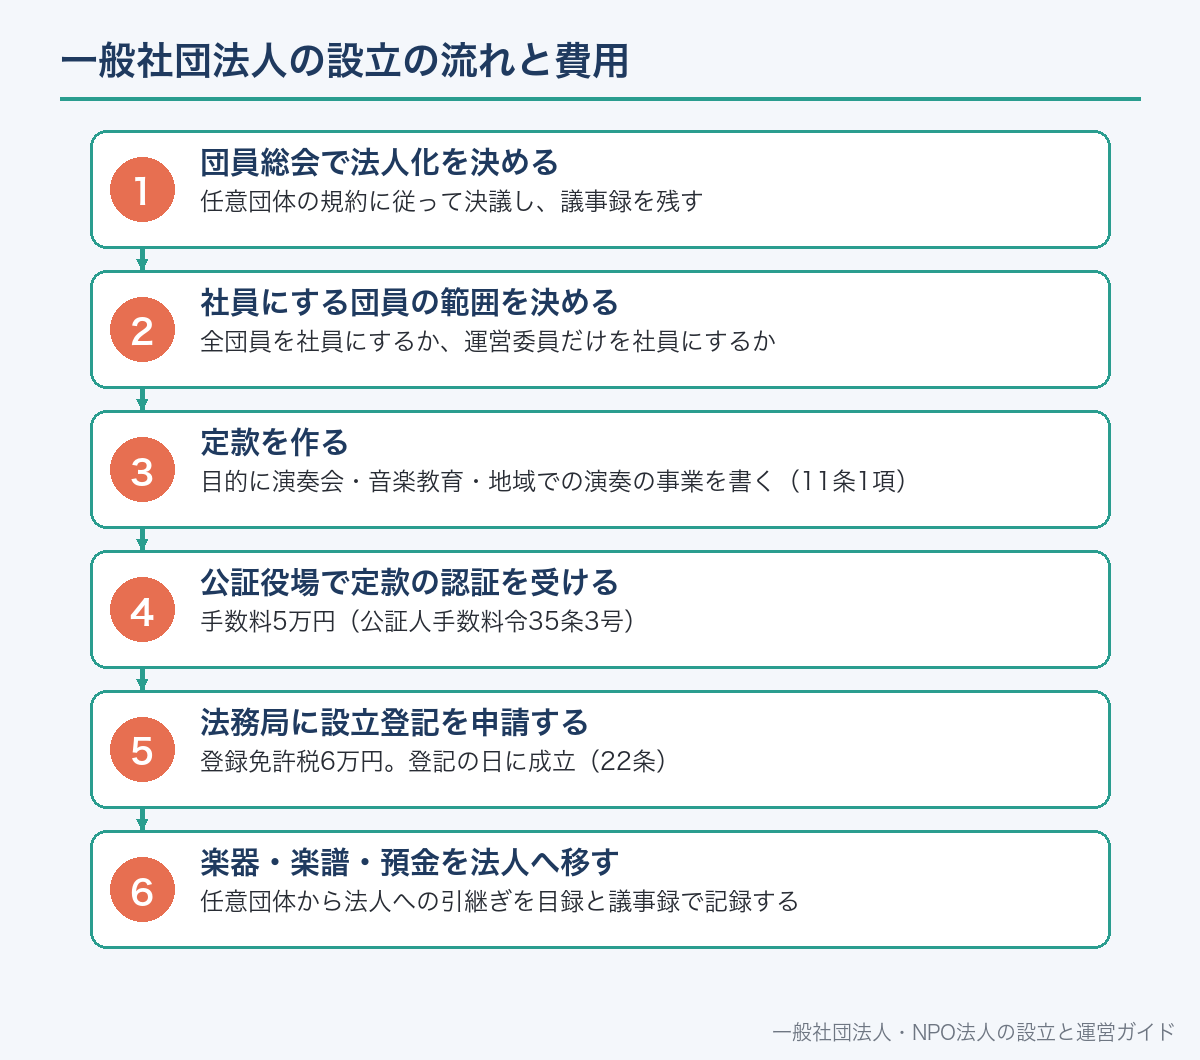
設立時社員が共同して定款を作り、全員が署名または記名押印します(一般法人法10条1項)。
定款には、目的・名称・主たる事務所の所在地・設立時社員の氏名と住所・社員の資格の得喪・公告方法・事業年度を必ず書きます(11条1項)。
定款は公証人の認証を受けて効力を生じます(13条)。手数料は5万円です(公証人手数料令35条3号)。
設立登記の登録免許税は1件6万円です(登録免許税法別表第一24号(一)ロ)。
名称には「一般社団法人」の文字を入れます(5条1項)。「一般社団法人〇〇吹奏楽団」のように、団の名前と組み合わせます。
任意団体の規約に従って決議し、議事録を残す
全団員を社員にするか、運営委員だけを社員にするか
目的に演奏会・音楽教育・地域での演奏の事業を書く(11条1項)
手数料5万円(公証人手数料令35条3号)
登録免許税6万円。登記の日に成立(22条)
任意団体から法人への引継ぎを目録と議事録で記録する
第〇条(目的)当法人は、吹奏楽の演奏活動を通じて地域の音楽文化の振興に寄与することを目的とし、その目的に資するため、次の事業を行う。
(1)演奏会の企画及び開催
(2)地域の行事、学校、福祉施設等における演奏
(3)音楽の普及及び青少年への音楽指導
(4)楽器及び楽譜の収集、保管及び貸与
(5)その他当法人の目的を達成するために必要な事業
合唱団やオーケストラなら「吹奏楽」の部分を置き換えます。依頼演奏を受けるなら(2)を入れておくと、目的の範囲を説明しやすくなります。
設立の全体像は一般社団法人の設立の流れで説明しています。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 設立登記など登記申請の手続きは司法書士が取り扱う業務です。ご自身で法務局へ申請することもできます。
団員と「社員」の関係を決める
一般社団法人で議決権を持つのは「社員」です。社員の資格の得喪は、定款に必ず書きます(一般法人法11条1項5号)。
音楽団体では、団員全員を社員にする形と、運営にかかわる団員だけを社員にする形があります。
団員全員を社員にすると、全員が社員総会で議決権を持ちます。人数が多い団では、総会の運営に手間がかかります。
運営委員だけを社員にする場合は、残りの団員を「演奏会員」などとし、団費の約束は会員規約で定めます。
社員は、定款で定めるところにより経費を支払う義務を負います(27条)。団費を社員の会費とするなら、定款に根拠を置きます。
社員はいつでも退社できますが、定款で別段の定めを置くこともできます(28条1項)。
| 設計 | メリット | 注意点 |
|---|---|---|
| 団員全員を社員にする | 全員が団の意思決定に参加できる | 総会の定足数と招集の手間が増える |
| 運営委員だけを社員にする | 意思決定が速い | 団員の声を拾う仕組み(団員会議など)を別に作る |
| 社員と演奏会員に分ける | 団費の性格を整理しやすい | 会員規約に権利・義務・退会のルールを書く |
会員の種類の設計は一般社団法人の会員の種類で、会費の決め方は一般社団法人の会費で説明しています。
演奏会と著作権(演奏権と38条1項)
著作者は、著作物を公に演奏する権利を持っています(著作権法22条)。
ただし38条1項は、次の3つの条件を満たす場合、公表された著作物を許諾なしで演奏できると定めています。
①営利を目的としないこと、②聴衆から料金を受けないこと、③演奏者に報酬を支払わないことです。
入場無料の演奏会でも、指揮者やソリストに出演料を払えば③を外れます。
入場料・協力金・チケット代など、名目を問わず聴衆からお金を受け取ると②を外れます。
条件を外れる場合、保護期間中の曲を演奏するには、権利者の許諾が必要です。
著作権の保護期間は、原則として著作者の死後70年を経過するまでです(51条2項)。
| 演奏会の形 | 38条1項の条件 | 許諾の要否(保護期間中の曲) |
|---|---|---|
| 入場無料・出演者全員が無報酬 | 満たす | 不要 |
| 入場無料・客演指揮者に謝礼を払う | 演奏者への報酬あり | 原則必要 |
| 入場料1,000円の定期演奏会 | 聴衆から料金を受ける | 原則必要 |
| 企業の販促イベントで演奏 | 営利目的に当たり得る | 原則必要 |
| 著作者の死後70年を過ぎた曲のみ | ― | 保護期間外なら不要 |
保護期間外の曲でも、新しく作られた編曲版を使う場合は、その編曲の権利が別にあることがあります。
楽譜の表記で編曲者を確かめます。
著作権等管理事業者への手続
多くの楽曲は、著作権等管理事業者が作曲者などから管理を任されています。
著作権等管理事業を行う者は、文化庁長官の登録を受けなければなりません(著作権等管理事業法3条)。
管理事業者は使用料規程を定め、あらかじめ文化庁長官に届け出ます(13条)。
管理事業者は、正当な理由がなければ、取り扱う著作物の利用の許諾を拒めません(16条)。
演奏会で使う曲が、どの管理事業者の管理曲かを曲ごとに確認し、その事業者に申し込みます。
使用料は、各事業者の使用料規程と、入場料・席数などの条件で決まります。
- プログラムの全曲の作曲者・作詞者・編曲者と、保護期間中かどうか
- 入場料・協力金を取るか、出演者に謝礼を払うか(38条1項の条件)
- 各曲を管理している管理事業者と、申込みの期限
- 録音・録画・配信をするか(演奏の許諾とは別の手続)
- 編曲版を使う場合、その楽譜が正規に出版・貸与されたものか
楽譜のコピー・編曲・録音・配信のルール
楽譜のコピーは複製に当たります(21条)。
私的使用のための複製は、個人的に又は家庭内などの限られた範囲で使う目的に限られます(30条1項)。
団の練習用に楽譜をコピーして団員に配ることは、この範囲に入らないと考えるのが安全です。
人数分を購入するか、レンタル譜を使います。
編曲は、著作者の編曲する権利(27条)にかかわります。
原曲を意に反して改変しない権利(同一性保持権、20条1項)もあります。
録音してCDにするのは複製で、配ったり売ったりすれば譲渡にもかかわります(21条・26条の2)。
ネット配信は公衆送信に当たります(23条)。
演奏した団員やゲスト奏者も、実演家として録音・録画の権利(91条1項)や送信可能化の権利(92条の2第1項)を持ちます。
ゲスト奏者を招く演奏会を録音・配信するなら、出演の契約で録音と配信の可否を決めておきます。
| 行為 | かかわる権利 | 38条1項で許諾不要になるか |
|---|---|---|
| 無料・無報酬の演奏会で演奏する | 演奏権(22条) | なる |
| 練習用に楽譜をコピーして配る | 複製権(21条) | ならない |
| 吹奏楽用に編曲する | 編曲する権利(27条)・同一性保持権(20条) | ならない |
| 演奏会を録音してCDを配る | 複製権(21条)・譲渡権(26条の2) | ならない |
| 演奏会をネットで配信する | 公衆送信権(23条)・実演家の送信可能化権 | ならない |
写真や著作物の扱い全般はNPO法人の写真と著作物の権利でも説明しています。
練習場所と楽器の管理
練習場所は、公共施設の音楽室や学校の音楽室、民間スタジオなどが一般的です。
公共施設は、利用団体の登録や抽選の手続が必要なことがあります。
法人名義で登録すると、担当者が替わっても継続しやすくなります。
楽器は、団の財産として台帳で管理します。購入日・金額・保管場所・貸出先を記録します。
団員が持ち帰って使う楽器は、貸与のルールと、破損したときの負担を規程で決めます。
演奏会への運搬中の事故や、会場での破損に備えて、動産の保険を検討します。
- 品名・メーカー・製造番号
- 取得の方法(購入・寄贈・任意団体からの引継ぎ)と取得日・金額
- 保管場所と管理担当者
- 団員への貸出の有無と貸出先
- 修理・調整の履歴
- 楽譜は購入譜かレンタル譜かと、返却期限
保険の考え方は一般社団法人の保険とリスク管理で説明しています。
運営資金:団費・入場料・助成金・寄付
音楽団体の主な収入は、団費(会費)、演奏会の入場料、依頼演奏の謝礼、助成金、寄付です。
支出は、練習場の使用料、指揮者・トレーナーへの謝礼、楽譜代、楽器の購入・修理、演奏会の会場費などです。
文化芸術基本法は、国が音楽などの芸術の公演への支援を行うこと(8条)や、地域の文化芸術の公演への支援を行うこと(14条)を定めています。
同法は、文化芸術団体が寄附を受けやすくする施策にも触れています(31条)。
公的な助成の代表例が、日本芸術文化振興会の芸術文化振興基金です。
「地域の文化振興等の活動」の中に、「アマチュア等の文化団体活動」という区分があります。
音楽では、オーケストラ・吹奏楽・オペラ・室内楽・合唱が対象分野に挙がっています。
| 芸術文化振興基金(アマチュア等の文化団体活動) | 令和9年度募集案内の内容 |
|---|---|
| 対象となる活動 | 自ら主催する公演で、日頃の成果を広く公開する活動(周年・記念公演など) |
| 対象となる団体 | 一般社団法人・一般財団法人・公益法人、NPO法人、要件を満たす任意団体 |
| 任意団体の主な要件 | 規約、意思決定の組織、会計と監査、事務所、設立後1年以上の活動実績 |
| 実績要件 | 同じ分野の活動を自ら主催した実績 |
| 助成金の額の区分 | 20万円・50万円・100万円・200万円 |
| 応募受付期間 | 令和8年10月30日10時〜11月12日17時 |
学校内・企業内の団体やOB会など、入会資格が限られる団体の活動は原則として対象外です。
コンクールが主目的の活動や、発表会・通常の集会なども対象外とされています。
募集の条件は年度ごとに変わります。応募前に最新の募集案内を確認してください。
助成金の探し方は一般社団法人は補助金・助成金を受けられる?で解説しています。
地域・学校・福祉施設での演奏
文化芸術基本法は、国が、芸術家や文化芸術団体による学校での文化芸術活動への協力を支援すると定めています(24条)。
また、文化芸術団体が学校・福祉施設・医療機関などと協力して、地域の人が文化芸術に触れる機会を作れるよう努めるとしています(32条2項)。
学校の音楽鑑賞会や福祉施設の慰問演奏は、音楽団体の地域貢献の代表例です。
依頼演奏で謝礼を受ける場合は、団員に分配するのか、団の収入にするのかを規程で決めます。
団が謝礼を受け、出演した団員に報酬を払えば、38条1項の「無報酬」の条件を外れる点にも注意します。
指揮者・トレーナーへの謝礼と税金
音楽団体では、外部の指揮者やトレーナーに謝礼を払うことがよくあります。
個人に支払う出演や指揮の報酬、作曲の報酬などは、源泉徴収の対象になり得ます(所得税法204条1項1号・5号)。
一般社団法人には、法人税法上の「非営利型法人」の類型があります(法人税法2条9号の2)。
非営利型法人などの公益法人等は、収益事業を行う場合などに限って法人税の納税義務を負います(4条1項)。
収益事業は、販売業・製造業その他の政令で定める事業で、継続して事業場を設けて行われるものをいいます(2条13号)。
演奏会の入場料、依頼演奏の謝礼、CDの販売がどう扱われるかは、事業の内容と実態で判断が分かれます。
非営利型に当たらない一般社団法人は、株式会社と同じく全ての所得が課税の対象です。
非営利型になる要件は非営利型一般社団法人とはで説明しています。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
専属の指揮者や事務局員を雇う場合は、業務委託か雇用かで、労働法や社会保険の扱いが変わります。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 社会保険・労働保険の加入手続きは、社会保険労務士が取り扱う業務です。
法人化した後に毎年かかる事務
一般社団法人になると、法律で決まった事務が毎年発生します。
事業年度ごとに、貸借対照表・損益計算書と事業報告を作ります(一般法人法123条2項)。
定時社員総会は、毎事業年度の終了後一定の時期に招集します(36条1項)。
総会の後は、遅滞なく貸借対照表を公告します(128条1項)。
理事の任期は、選任後2年以内に終わる事業年度の定時社員総会の終結の時までです(66条)。
再任でも、理事の変更登記を2週間以内にする必要があります(303条)。
事業年度を演奏会のシーズンに合わせると、決算と次の演奏会の予算を同じ総会で扱えます。
| 時期 | 事務 | 根拠 |
|---|---|---|
| 事業年度の終了後 | 計算書類・事業報告の作成 | 一般法人法123条2項 |
| 決算の後 | 定時社員総会の開催 | 36条1項 |
| 総会の後 | 貸借対照表の公告 | 128条1項 |
| 理事の任期満了ごと(最長約2年) | 役員の選任と変更登記(2週間以内) | 66条・303条 |
| 演奏会ごと | 曲目の権利確認と許諾の手続 | 著作権法22条・38条1項 |
| 助成を受けた年度 | 実績報告・収支報告の提出 | 各助成団体の交付要綱 |
よくある誤解
誤解1:アマチュアの演奏会なら著作権は関係ない。
アマチュアかどうかは基準ではありません。
非営利・入場無料・出演者無報酬の3条件を満たすかで決まります(38条1項)。
誤解2:入場無料なら指揮者に謝礼を払っても許諾は要らない。演奏者に報酬を払うと、38条1項の条件を外れます。
誤解3:団の練習用なら楽譜をコピーしてもよい。
私的使用の複製は個人・家庭内などに限られます(30条1項)。
団員への配布はこの範囲を超えると考えるのが安全です。
誤解4:無料の演奏会ならネット配信も自由。配信は公衆送信で、38条1項の対象外です(23条)。
誤解5:法人にすれば団費は会社の売上と同じ扱いになる。
会費や入場料の税務上の扱いは、非営利型かどうかと事業の実態で変わります。
誤解6:法人でないと公的な助成は受けられない。
芸術文化振興基金のアマチュア等の文化団体活動は、要件を満たす任意団体も対象です。
あわせて読みたい
一般社団法人で音楽団体を運営するときのよくある質問
A. 聴衆から料金を受ける演奏は、著作権法38条1項の無許諾の条件を外れます。保護期間中の曲を演奏するなら、権利者または著作権等管理事業者の許諾が必要です。
A. 営利を目的とせず、聴衆から料金を受けず、演奏者に報酬を支払わない場合に限り、許諾なしで演奏できます(著作権法38条1項)。指揮者やソリストに出演料を払う場合は条件を外れます。
A. 楽譜のコピーは複製(著作権法21条)です。私的使用の複製は個人的に又は家庭内などの限られた範囲で使う目的に限られる(30条1項)ため、団員に配る目的のコピーは避け、人数分の購入やレンタル譜を使うのが安全です。
A. 配信は公衆送信(著作権法23条)に当たり、38条1項の対象外です。曲の権利者の許諾に加え、出演した実演家の送信可能化権(92条の2)にもかかわるため、ゲスト奏者とは出演契約で配信の可否を決めておきます。
A. 法定費用は、定款認証の手数料5万円(公証人手数料令35条3号)と、設立登記の登録免許税6万円(登録免許税法別表第一24号(一)ロ)です。専門家に依頼する場合はその報酬が加わります。
A. 必要はありません。社員の資格の得喪は定款で定めます(一般法人法11条1項5号)。運営委員だけを社員にし、他の団員を会員規約上の演奏会員とする設計もできます。
A. 芸術文化振興基金のアマチュア等の文化団体活動では、規約・意思決定の組織・会計と監査・事務所を持ち、設立後1年以上の活動実績がある任意団体も対象です。募集の条件は年度ごとに確認してください。
A. 個人への出演や指揮の報酬は、源泉徴収の対象になり得ます(所得税法204条1項5号)。また、謝礼を払う演奏会は著作権法38条1項の無報酬の条件を外れます。具体的な税務は税理士に確認してください。
📖 参考にした公的機関の情報

