
結論から申し上げます。
学会を一般社団法人にすると、口座・契約・財産を学会の名義で持てるようになります(一般法人法22条で法人が成立)。
設立の法定費用は、定款認証の手数料5万円と登録免許税6万円です(公証人手数料令35条3号・登録免許税法別表第一24号)。
運営で最初に決めるべきなのは、どの会員を法律上の「社員」にするかです(11条1項5号)。
社員は総会の議決権を持ち、社員名簿の閲覧も請求できます(48条1項・32条2項)。
会員が数百人・数千人いる学会では、この設計で総会の運営の重さが大きく変わります。
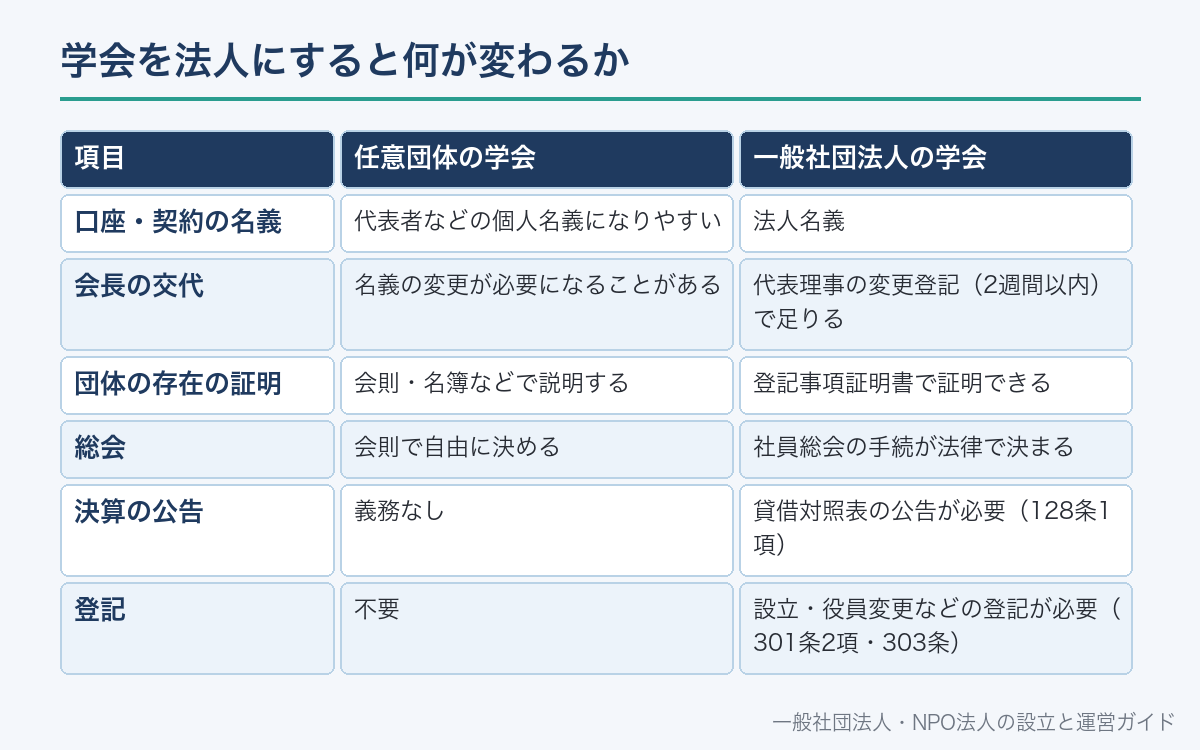
学会を法人にすると何が変わるか
法人化していない学会は、法律上は任意団体として活動しています。
任意団体の口座や契約は、会長や事務局担当者の個人名義になることが多くあります。
会長が交代するたびに名義を変える手間がかかり、個人の財産との区別もあいまいになります。
一般社団法人は、主たる事務所の所在地で設立の登記をすることで成立します(22条)。
成立後は、学会そのものが契約の当事者となり、口座や財産を法人名義で持てます。
その代わり、社員総会・決算・登記など、法律で決まった運営の手続が必要になります。
| 項目 | 任意団体の学会 | 一般社団法人の学会 |
|---|---|---|
| 口座・契約の名義 | 代表者などの個人名義になりやすい | 法人名義 |
| 会長の交代 | 名義の変更が必要になることがある | 代表理事の変更登記(2週間以内)で足りる |
| 団体の存在の証明 | 会則・名簿などで説明する | 登記事項証明書で証明できる |
| 総会 | 会則で自由に決める | 社員総会の手続が法律で決まる |
| 決算の公告 | 義務なし | 貸借対照表の公告が必要(128条1項) |
| 登記 | 不要 | 設立・役員変更などの登記が必要(301条2項・303条) |
任意団体との違いは任意団体とは?一般社団法人との違いでも説明しています。
学会に使える法人の種類
学会の法人格として使われるのは、一般社団法人のほか、NPO法人・公益社団法人などです。
一般社団法人は、登記だけで設立でき、事業の目的にも制限がありません。
NPO法人は、所轄庁の認証が必要で、社員が10人以上いなければなりません(NPO法12条1項4号)。
NPO法人の活動分野には「学術、文化、芸術又はスポーツの振興を図る活動」「科学技術の振興を図る活動」があります(同法別表6号・15号)。
NPO法人は、社員の資格の得喪に不当な条件を付けてはいけません(同法2条2項1号イ)。
正会員を研究者に限るような学会の会員資格は、この点との関係を検討する必要があります。
公益社団法人は、一般社団法人が公益認定を受けてなる法人です。
公益目的事業の種類には「学術及び科学技術の振興を目的とする事業」が含まれています(公益認定法2条4号・別表1号)。
| 法人の種類 | 設立 | 社員の人数 | 学会での特徴 |
|---|---|---|---|
| 一般社団法人 | 定款認証+登記 | 設立時に2人以上 | 会員資格を定款で自由に決めやすい |
| NPO法人 | 所轄庁の認証+登記 | 10人以上(NPO法12条1項4号) | 社員の資格に不当な条件を付けられない |
| 公益社団法人 | 一般社団法人が公益認定を受ける | 一般社団法人と同じ | 学術の振興は公益目的事業の種類に含まれる |
| 一般財団法人 | 300万円以上の拠出+登記 | 社員はいない | 会員組織の学会には通常向かない |
一般社団法人を作るときは、設立時社員が共同して定款を作ります(10条1項)。
そのため設立時社員は2人以上が必要とされています。
設立の流れと費用
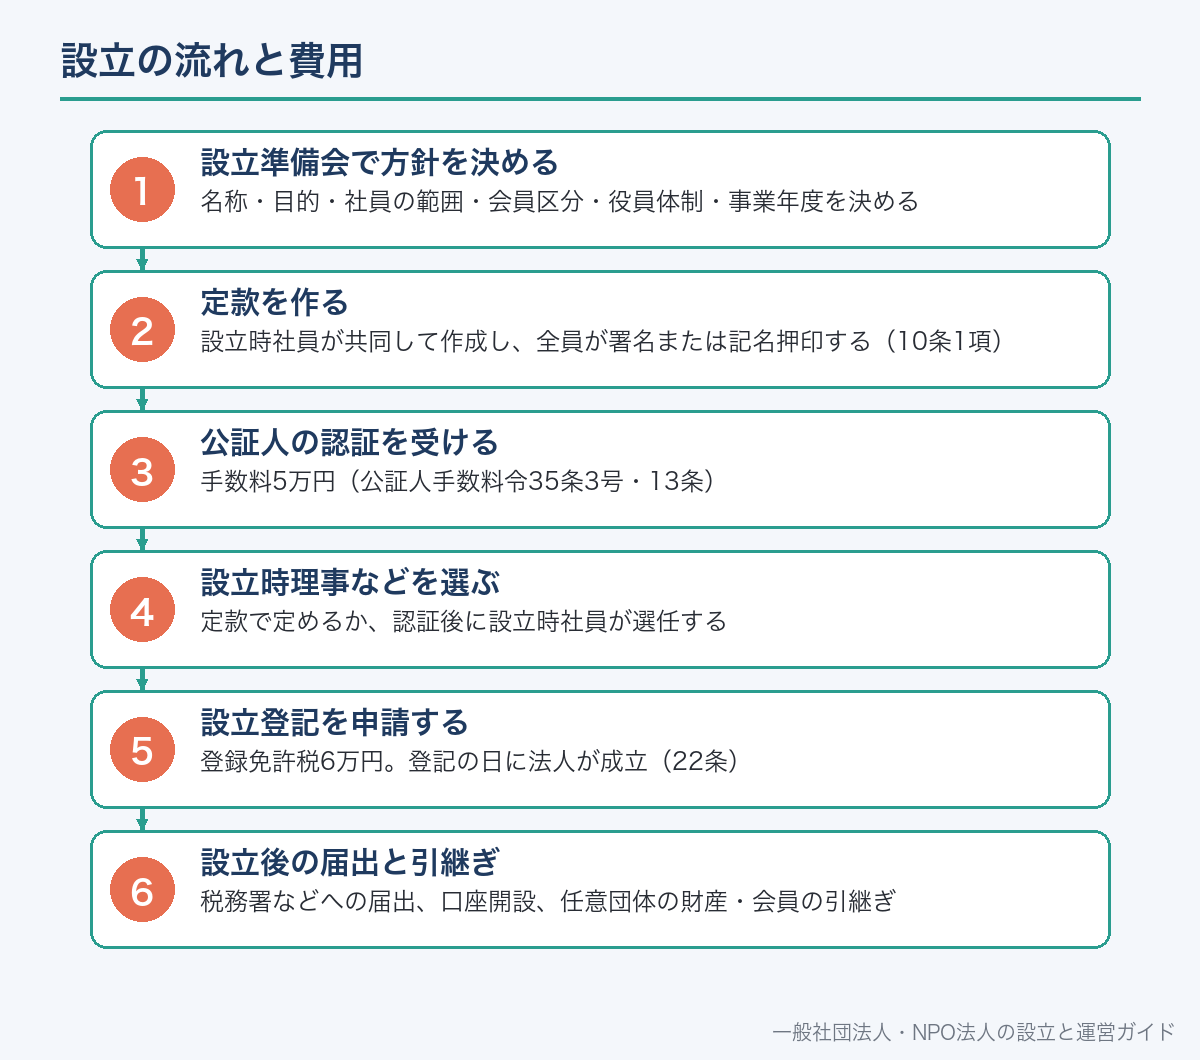
学会の設立も、手続は通常の一般社団法人と同じです。
定款は、公証人の認証を受けなければ効力を生じません(13条)。
一般社団法人の定款認証の手数料は5万円です(公証人手数料令35条3号)。
設立登記の登録免許税は、1件につき6万円です(登録免許税法別表第一24号(一)ロ)。
一般社団法人の定款には、収入印紙を貼る必要はありません。
設立後に役員を変更するときは、1件につき1万円の登録免許税がかかります(同号(一)カ)。
名称・目的・社員の範囲・会員区分・役員体制・事業年度を決める
設立時社員が共同して作成し、全員が署名または記名押印する(10条1項)
手数料5万円(公証人手数料令35条3号・13条)
定款で定めるか、認証後に設立時社員が選任する
登録免許税6万円。登記の日に法人が成立(22条)
税務署などへの届出、口座開設、任意団体の財産・会員の引継ぎ
| 費用 | 金額 | 根拠 |
|---|---|---|
| 定款認証の手数料 | 5万円 | 公証人手数料令35条3号 |
| 定款の収入印紙 | 不要 | 印紙税法別表第一6号(課税は会社の定款に限る) |
| 設立登記の登録免許税 | 6万円 | 登録免許税法別表第一24号(一)ロ |
| 役員変更登記の登録免許税 | 1件1万円 | 同号(一)カ |
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 設立登記など登記申請の手続きは司法書士が取り扱う業務です。ご自身で法務局へ申請することもできます。
設立の手順は一般社団法人の設立の流れ、費用は一般社団法人の設立に必要な費用で詳しく説明しています。
定款に書くことと学会らしい書き方
一般社団法人の定款に必ず書く事項は、目的・名称・主たる事務所の所在地・設立時社員の氏名と住所・社員の資格の得喪・公告方法・事業年度の7つです(11条1項)。
名称には「一般社団法人」の文字を入れます(5条1項)。「一般社団法人日本〇〇学会」のような形です。
目的には、研究の発表、学会誌の発行、学術大会の開催など、実際に行う事業を書きます。
事業年度は、学術大会や会費の請求の時期に合わせて決めると、決算の事務が楽になります。
社員に剰余金や残余財産の分配を受ける権利を与える定めは、効力がありません(11条2項)。
第〇条(名称)当法人は、一般社団法人日本〇〇学会と称する。
第〇条(目的)当法人は、〇〇学に関する研究の発展と普及を図り、もって学術の振興に寄与することを目的とする。
第〇条(事業)当法人は、前条の目的を達成するため、次の事業を行う。(1)学術大会及び研究会の開催(2)学会誌その他の刊行物の発行(3)研究の奨励及び研究業績の表彰(4)その他目的を達成するために必要な事業
第〇条(会員の種別)当法人の会員は、次のとおりとする。(1)正会員(2)学生会員(3)賛助会員
2 当法人は、正会員をもって一般社団法人及び一般財団法人に関する法律上の社員とする。
第〇条(経費の負担)会員は、社員総会において別に定める会費を支払う義務を負う。
代議員制を採る場合は、2項を「正会員の中から選挙で選ばれた代議員をもって法律上の社員とする」といった形にします。実際の定款は学会の設計に合わせて作ります。
会員区分と「社員」の範囲をどう決めるか
一般法人法が権利と義務を定めているのは「社員」で、「会員」という区分は法人が自由に作ります。
社員の資格の得喪は、定款に必ず書く事項です(11条1項5号)。
社員は、定款に別段の定めがなければ各1個の議決権を持ちます(48条1項)。
社員の会費の支払義務は、定款で定めるところによります(27条)。
法人は社員の氏名と住所を記載した社員名簿を作り、主たる事務所に備え置きます(31条・32条1項)。
社員は、理由を明らかにして社員名簿の閲覧や謄写を請求できます(32条2項)。
法人が請求を拒めるのは、権利の確保以外の目的など、32条3項に定める場合に限られます。
このため、学会では大きく2つの設計が使われます。
| 設計 | 社員になる人 | 長所 | 注意点 |
|---|---|---|---|
| 正会員全員を社員にする | 正会員の全員 | 全会員が総会で直接議決できる | 総会の定足数の確保が重い。社員名簿の閲覧請求の対象が全正会員の住所になる |
| 代議員制 | 正会員の選挙で選ばれた代議員 | 総会を少人数で運営できる | 代議員の選挙規程が必要。代議員以外の正会員は法律上の社員の権利を持たない |
代議員制は、定款で社員の資格を「代議員」と定める設計です(11条1項5号)。
代議員以外の正会員は社員総会の議決権や社員名簿の閲覧請求権を持たないため、選挙の方法と任期を公正に定めておきます。
学生会員・賛助会員・名誉会員は、社員にしない設計が一般的です。
会員区分の考え方は賛助会員とは?正会員との違いで詳しく説明しています。
会員の多い学会の社員総会の運営
社員総会の決議は、定款に別段の定めがなければ、総社員の議決権の過半数を持つ社員が出席し、その過半数で行います(49条1項)。
会員が全国に散らばる学会では、会場に過半数が集まることはまずありません。
そこで使うのが書面や電磁的方法による議決権の行使です。
招集のときに、出席しない社員が書面や電磁的方法で議決権を行使できると定められます(38条1項3号・4号)。
書面で行使した議決権は、出席した社員の議決権の数に算入されます(51条2項)。
この方法を定めた場合は、総会の日の2週間前までに書面で招集通知を出します(39条1項ただし書・2項1号)。
社員は代理人によって議決権を行使することもでき、代理権の授与は総会ごとに行います(50条1項・2項)。
| 方法 | 要件 | 根拠 |
|---|---|---|
| 書面による議決権行使 | 招集時に定める。通知は2週間前までに書面で | 38条1項3号・39条1項2項・51条 |
| 電磁的方法による議決権行使 | 招集時に定める。法人の承諾を得て行使 | 38条1項4号・52条1項 |
| 代理人による議決権行使 | 代理権を証明する書面を提出。総会ごとに授与 | 50条1項・2項 |
| 決議の省略 | 社員全員の書面などによる同意が必要 | 58条1項 |
決議の省略は社員全員の同意が必要なため、社員の多い学会では使いにくい方法です。
総社員の議決権の10分の1以上を持つ社員は、総会の招集を請求できます(37条1項)。
定款でこの割合を下げることもできます。
総会の進め方は一般社団法人の社員総会の運営と進め方、オンライン開催は社員総会はオンラインでできる?で説明しています。
会長・理事・監事の体制
一般社団法人には、理事を1人以上置かなければなりません(60条1項)。
学会では、理事会と監事を置く設計が多く使われます。理事会を置くと理事は3人以上、監事は必置です。
役員は社員総会の決議で選びます(63条1項)。
会員による役員選挙を行う学会では、選挙結果を社員総会での選任の議案に結び付ける手続を規程に書いておきます。
「会長」は法人が付ける呼び名で、法律上の代表者は代表理事です。
理事の任期は選任後2年以内に終わる最終の事業年度に関する定時社員総会の終結の時までで、法律より長くはできません(66条)。
- 理事会と監事を置くか(60条2項)
- 会長・副会長と代表理事・業務執行理事の対応
- 理事候補の選挙の方法と、社員総会での選任の手続
- 学術大会の大会長や編集委員長を理事にするか
- 役員の任期と改選の時期(2年ごとの変更登記)
会長と代表理事の関係は一般社団法人の代表者の肩書き、理事の人数と選び方は一般社団法人の理事の選び方で説明しています。
学会誌と著作権の扱い
学会誌に掲載する論文の著作権は、原則として著者が持っています。
学会が論文を電子公開したり再録したりするには、著者から譲渡を受けるか、利用の許諾を受ける必要があります。
著作権は、全部または一部を譲渡できます(著作権法61条1項)。
ただし譲渡の契約で翻訳・翻案の権利(27条・28条)を特に掲げていなければ、それらは著者に残ると推定されます(61条2項)。
著作者人格権は著者に一身専属し、譲渡できません(59条)。
譲渡ではなく許諾にする場合、学会は許諾された方法と条件の範囲内で論文を利用できます(63条1項・2項)。
どちらを採るかを投稿規程に明記し、投稿時に著者の同意を得る形にしておきます。
- 著作権を学会に譲渡するか、利用の許諾にとどめるか(61条1項・63条1項)
- 譲渡する場合、27条・28条の権利を含めることを明記するか(61条2項)
- 電子ジャーナル・機関リポジトリでの公開を認める範囲
- 著者が自分の論文を再利用する場合の条件
- 査読の方法・利益相反の申告・研究倫理への適合の確認
会員情報と個人情報保護法
会員名簿をデータベースとして事業に使う学会は、個人情報取扱事業者に当たります(個人情報保護法16条2項)。
個人情報保護法には「学術研究機関等」という区分があり、大学その他の学術研究を目的とする機関や団体が含まれます(16条8項)。
学術研究機関等が学術研究目的で個人情報を取り扱う場合には、利用目的の制限や第三者提供の制限に例外があります(18条3項5号・6号・27条1項5号〜7号)。
ただし例外は、学術研究目的の取扱いで、個人の権利利益を不当に侵害するおそれがない場合に限られます。
会員名簿の管理や会費の請求は学術研究そのものではないため、通常のルールで考えるのが安全です。
個人情報を取得したら利用目的を通知または公表し(21条1項)、安全管理のための措置を講じます(23条)。
学術研究機関等は、学術研究目的の取扱いの適正を確保する措置を自ら講じ、その内容を公表するよう努めます(59条)。
| 場面 | 考え方 | 根拠 |
|---|---|---|
| 会員名簿の作成・会費の請求 | 通常の個人情報取扱事業者と同じ | 16条2項・21条1項・23条 |
| 支部・委員会と名簿を共有する | 共同利用の要件を整えるか、本人の同意を得る | 27条1項・5項3号 |
| 研究データとしての個人情報の取扱い | 学術研究目的の例外があり得る | 18条3項5号・27条1項5号〜7号 |
| 学術研究目的の取扱いのルール | 措置を講じて公表する努力義務 | 59条 |
法人の個人情報の扱いは一般社団法人・NPO法人の個人情報の取扱い、名簿の作り方は一般社団法人の会員名簿の作り方と管理で説明しています。
学会の税金の考え方
一般社団法人のうち、法人税法の要件を満たすものは「非営利型法人」になります(法人税法2条9号の2)。
要件には、剰余金を分配しない定款の定めなどを置く型と、会員に共通する利益を図る活動を主な目的とする型があります(法人税法施行令3条1項・2項)。
非営利型法人は「公益法人等」に含まれ、法人税は収益事業から生じた所得に限って課されます(法人税法2条6号・4条1項ただし書)。
収益事業とは、政令で定める事業で、継続して事業場を設けて行われるものをいいます(同法2条13号)。
会費・学術大会の参加費・学会誌の販売・広告収入などがどう扱われるかは、それぞれの内容と実態によって判断が分かれます。
非営利型でない一般社団法人は、株式会社と同じく全ての所得が法人税の対象です。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
税の全体像は一般社団法人にかかる税金は?非営利型と普通型の違いで説明しています。
学会が利用できる公的な制度
日本学術会議には、一定の要件を満たす学術研究団体を「協力学術研究団体」とする制度があります。
日本学術会議の案内では、個人会員が100人以上で、その半数以上が研究者であることが要件の1つです。
役員の半数以上が研究者会員であること、機関誌を年1回以上継続して発行していることなども求められています。
同会議は2026年4月から審査の受付を一時停止しており、法人への移行に伴って基準の見直しが予定されています。
最新の状況は日本学術会議のサイトで確認してください。
日本学術振興会の科研費には「研究成果公開促進費」があり、その種目の1つ「国際情報発信強化」は学会又は複数の学会の協力体制による団体等を対象としています。
応募資格や対象経費は毎年の公募要領で確認します。
公益社団法人という選択肢
学会が公益認定を受けると、公益社団法人になります。
公益目的事業は、別表に掲げる種類の事業で、不特定かつ多数の者の利益の増進に寄与するものです(公益認定法2条4号)。
別表の1号は「学術及び科学技術の振興を目的とする事業」です。
ただし、会員だけを対象とする事業は「不特定かつ多数の者の利益」に当たるかが問われます。
公益認定の基準は2025年4月施行の改正で、中期的収支均衡や使途不特定財産などの考え方に変わっています。
まず一般社団法人として運営の記録を積み、公益認定の基準を満たせるかを検討するのが通常の順序です。
公益認定の手続は一般社団法人から公益社団法人への移行・公益認定の方法で説明しています。
任意団体の学会から移行するときの実務
既存の学会を法人化する場合、任意団体の財産と会員を新しい法人に引き継ぎます。
一般社団法人は新しく設立する法人なので、任意団体がそのまま法人に変わるわけではありません。
任意団体の総会で、法人への財産の移転と任意団体の解散を会則に従って決議します。
会員は、法人の会員として改めて入会する形か、移行に同意した会員を引き継ぐ形を規程で決めます。
口座・出版社との契約・学術大会の会場契約・ウェブサイトのドメインなどの名義も切り替えます。
- 預金・積立金などの財産(任意団体の総会決議を経て移転)
- 会員名簿(利用目的の通知・公表の見直しも行う。個人情報保護法21条)
- 学会誌の過去の論文の著作権・利用許諾の状況
- 出版社・印刷会社・会場・システム業者との契約
- 学会の名称・ロゴ・ドメインの名義
- 会則・投稿規程・選挙規程(定款と矛盾しないように直す)
任意団体からの法人化は任意団体を一般社団法人にするには?で手順を説明しています。
よくある誤解
誤解1:会員は全員が社員になる。
社員の範囲は定款で決めます(11条1項5号)。
学生会員や賛助会員を社員にしない設計が一般的です。
誤解2:総会は会場に過半数が集まらないと開けない。
書面や電磁的方法で行使した議決権は出席に算入されます(51条2項・52条3項)。
誤解3:学会誌に載せた論文の著作権は自動的に学会のものになる。
投稿規程などで譲渡を受けなければ、著作権は著者に残ります(著作権法61条1項)。
誤解4:学術研究目的なら個人情報保護法は適用されない。
学術研究機関等にも法律は適用され、例外は条文に定めた場面に限られます(個人情報保護法18条3項・27条1項・59条)。
誤解5:一般社団法人なら税金はかからない。非営利型法人でも収益事業の所得には法人税が課されます(法人税法4条1項)。
学会・研究会の一般社団法人化についてよくある質問
A. 法定費用は、定款認証の手数料5万円と設立登記の登録免許税6万円です(公証人手数料令35条3号・登録免許税法別表第一24号(一)ロ)。一般社団法人の定款に収入印紙は不要です。
A. いいえ。社員の資格の得喪は定款で決めます(一般法人法11条1項5号)。正会員だけを社員にする設計や、選挙で選んだ代議員を社員とする設計があります。
A. 招集時に書面や電磁的方法による議決権行使を定めれば、行使された議決権は出席に算入されます(38条1項3号4号・51条2項・52条3項)。この場合、招集通知は2週間前までに書面で出します(39条)。
A. 著者から著作権の譲渡を受けるか、利用の許諾を受けます(著作権法61条1項・63条1項)。翻訳・翻案の権利は譲渡契約で特に掲げないと著者に残ると推定されます(61条2項)。
A. 会員名簿をデータベースとして事業に使えば個人情報取扱事業者に当たります(個人情報保護法16条2項)。学術研究目的の取扱いには例外がありますが、名簿管理などの事務は通常のルールで考えます。
A. 非営利型法人なら法人税は収益事業の所得に限られます(法人税法4条1項)。個々の収入の扱いは内容と実態で変わるため、税理士または所轄の税務署に確認してください。
A. 会長という呼び名は登記されません。登記されるのは理事の氏名と代表理事の氏名・住所などです(一般法人法301条2項5号・6号)。
A. 学術及び科学技術の振興を目的とする事業は公益目的事業の種類に含まれます(公益認定法2条4号・別表1号)。不特定多数の利益の増進に寄与することなど、認定の基準を満たす必要があります。
📖 参考にした公的機関の情報