
結論から申し上げます。
一般社団法人も、法人の名義で融資を受けられます。
公的な融資では、日本政策金融公庫の「ソーシャルビジネス支援資金」がNPO法人以外の法人も対象にしています。
一方、信用保証協会の保証の根拠になる中小企業信用保険法は、一般社団法人を「中小企業者」に挙げていません(2条1項)。
法人の中では、理事会設置法人なら「多額の借財」は理事会で決める必要があります(一般法人法90条4項2号)。
一般社団法人の資金調達の全体像
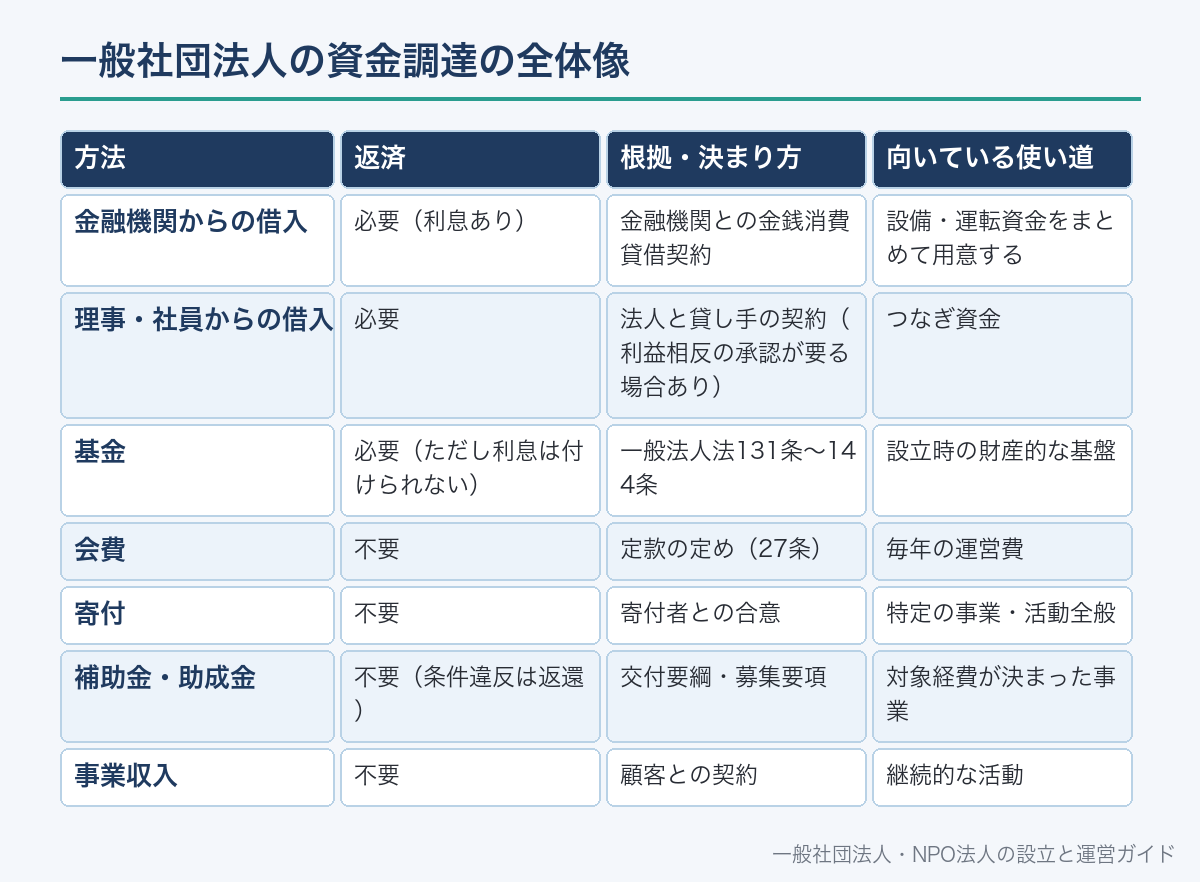
一般社団法人が使える資金の集め方は、返す必要があるかどうかで二つに分かれます。
返す必要があるのは、金融機関からの借入と、一般社団法人に特有の基金です。
返す必要がないのは、会費・寄付・補助金や助成金・事業収入です。
一般社団法人には株式がないため、出資を受けて配当するという方法はとれません。
社員に剰余金を分配する定款の定めは効力を持たないからです(11条2項)。
| 方法 | 返済 | 根拠・決まり方 | 向いている使い道 |
|---|---|---|---|
| 金融機関からの借入 | 必要(利息あり) | 金融機関との金銭消費貸借契約 | 設備・運転資金をまとめて用意する |
| 理事・社員からの借入 | 必要 | 法人と貸し手の契約(利益相反の承認が要る場合あり) | つなぎ資金 |
| 基金 | 必要(ただし利息は付けられない) | 一般法人法131条〜144条 | 設立時の財産的な基盤 |
| 会費 | 不要 | 定款の定め(27条) | 毎年の運営費 |
| 寄付 | 不要 | 寄付者との合意 | 特定の事業・活動全般 |
| 補助金・助成金 | 不要(条件違反は返還) | 交付要綱・募集要項 | 対象経費が決まった事業 |
| 事業収入 | 不要 | 顧客との契約 | 継続的な活動 |
日本政策金融公庫の融資制度
日本政策金融公庫(国民生活事業)は、小規模事業者向けの融資を行う政府系の金融機関です。
一般社団法人が検討しやすいのは、「ソーシャルビジネス支援資金」です。
対象は、NPO法人と、NPO法人以外で保育・介護サービス事業等または社会的課題の解決を目的とする事業を営む方です。
社会的課題の解決を目的とする事業は、公庫が定める一定の要件を満たす必要があるとされています。
融資限度額は7,200万円で、各種融資制度とは別枠と案内されています。
公庫のよくある質問では、業種や経営内容によっては利用できない場合があるとも書かれています。
| 項目 | ソーシャルビジネス支援資金(公庫の案内による) |
|---|---|
| 対象 | NPO法人/NPO法人以外で保育・介護サービス事業等または社会的課題の解決を目的とする事業を営む方 |
| 使いみち | 事業を行うために必要な設備資金・運転資金 |
| 融資限度額 | 7,200万円(各種融資制度とは別枠) |
| 返済期間 | 設備資金20年以内・運転資金10年以内(いずれも据置期間5年以内) |
| 利率 | 事業の内容などに応じて特別利率A・B または基準利率 |
| 担保・保証人 | 希望を聞きながら相談 |
具体的な利率の数字は、返済期間や担保の有無で変わり、金融情勢によって見直されます。
公庫の金利情報のページで最新の値を確認します。
事業を始めて間もない法人は、「新規開業・スタートアップ支援資金」も候補になります。
| 項目 | 新規開業・スタートアップ支援資金(公庫の案内による) |
|---|---|
| 対象 | 新たに事業を始める方、または事業開始後おおむね7年以内の方 |
| 使いみち | 事業を始めるため、または開始後に必要な設備資金・運転資金 |
| 融資限度額 | 7,200万円 |
| 返済期間 | 設備資金20年以内・運転資金10年以内(いずれも据置期間5年以内) |
| 条件 | 適正な事業計画を策定し、遂行する能力が十分あると認められること |
どちらの制度でも、審査の結果、希望どおりにならないことがあると明記されています。
信用保証協会と民間の金融機関
銀行や信用金庫の創業融資では、信用保証協会の保証を付ける形がよく使われます。
保証協会の保証は、中小企業信用保険法の「中小企業者」を前提にした仕組みです。
同法2条1項が挙げる中小企業者は、会社・個人・各種の組合・医業を主たる事業とする法人・NPO法人などです。
一般社団法人は、この列挙に名前が出てきません。
医業を主たる事業とする一般社団法人は、5号の「医業を主たる事業とする法人」に当たる余地があります。
そのため一般社団法人は、保証協会付きの融資を使えない場面が多いと考えておきます。
実際の扱いは、各地の信用保証協会に確認します。
保証協会を使わない民間の融資は、金融機関ごとの審査で決まります。口座の取引実績や事業の安定性が見られます。
| 借入先 | 一般社団法人の使いやすさ | 確認すること |
|---|---|---|
| 日本政策金融公庫 | 制度の対象に当てはまれば利用できる | 事業が対象要件に当たるか |
| 信用保証協会付き融資 | 使えない場面が多い(信用保険法2条1項に列挙なし) | 医業の法人か・協会の取扱い |
| 自治体の制度融資 | 保証協会の保証を条件にする制度が多い | 募集要項の対象者 |
| 銀行・信用金庫のプロパー融資 | 金融機関の審査次第 | 取引実績・担保・保証 |
法人名義の口座を作るときの注意は一般社団法人の銀行口座が作れない?で説明しています。
借入を決めるのは誰か(法人内部の手続)
借入は法人の業務執行なので、誰が決めるかは機関設計で変わります。
理事会のない法人で理事が2人以上いるときは、定款に別段の定めがなければ理事の過半数で決めます(76条2項)。
理事会のある法人では、業務執行の決定は理事会が行います(90条2項1号)。
そのうち「多額の借財」は、理事会が理事に任せることができない事項です(90条4項2号)。
どの金額から「多額」になるかは条文に書かれていないため、法人の規模に照らして判断します。
理事会規程で「〇万円以上の借入は理事会で決議する」と基準を決めておくと、迷いが減ります。
金融機関から、借入を決議した議事録の写しを求められることもあります。
第〇号議案 資金借入の件
議長は、〇〇事業の設備資金に充てるため、下記のとおり借入を行いたい旨を説明し、その賛否を諮ったところ、出席理事全員の賛成により原案どおり可決した。
借入先:〇〇〇〇 借入金額:金〇〇〇万円 借入期間:〇年(うち据置〇年)
利率:年〇.〇% 返済方法:元金均等毎月返済 担保・保証:〇〇〇〇
使途:〇〇事業の設備資金
金融機関から議事録に書くべき事項を指定されたときは、それに合わせて作ります。
理事会の運営は一般社団法人の理事会の運営で詳しく説明しています。
代表理事の個人保証のルール
法人の融資では、代表理事が個人で保証人になるよう求められることがあります。
事業のための貸金債務を個人が保証するときは、原則として契約前1か月以内に公正証書で保証意思を表示しなければなりません(民法465条の6第1項)。
ただし、主たる債務者である法人の理事が保証人になる場合は、この公正証書は要りません(465条の9第1号)。
理事でない会員や家族が保証人になる場合は、公正証書の手続が必要になります。
一定の範囲の債務をまとめて保証する根保証では、極度額を定めないと契約が効力を生じません(465条の2第2項)。
法人が保証を頼むときは、財産や収支の状況、ほかの債務などの情報を保証人に提供する義務があります(465条の10第1項)。
| 保証人になる人 | 公正証書(465条の6) | 根拠 |
|---|---|---|
| 法人の理事(代表理事を含む) | 不要 | 465条の9第1号 |
| 理事でない社員・会員 | 必要 | 465条の6第1項 |
| 理事の家族・知人 | 必要 | 465条の6第1項 |
公庫には、経営者の保証を不要とする「経営者保証免除特例制度」があります。
ソーシャルビジネス支援資金を利用するNPO法人は、要件の一つに挙げられています。
NPO法人以外は、法人と代表者の一体性の解消が確認でき、税務申告2期以上や担保提供などのいずれかに当たる場合に検討されます。
理事や社員から借りるとき
設立直後は、理事や社員が法人にお金を貸してつなぐことも多くあります。
理事が法人にお金を貸すのは、理事が自己のために法人と取引をする場合に当たります(84条1項2号)。
この取引には、重要な事実を開示して、社員総会(理事会設置法人は理事会)の承認を受ける必要があります(84条1項・92条1項)。
法人が理事の借金を保証するような取引も、同じく承認が必要です(84条1項3号)。
理事会設置法人では、取引をした理事は取引後に遅滞なく理事会へ報告します(92条2項)。
口約束にせず、金額・利率・返済期日を書いた金銭消費貸借契約書を作っておきます。
- 社員総会または理事会で、重要な事実を開示して承認を得たか
- 当事者の理事が、その決議に加わっていないか
- 契約書に金額・利率・返済期日・返済方法を書いたか
- 帳簿に「役員借入金」などとして計上したか
- 返済したときに、振込の記録が残る方法をとったか
承認の手順は一般社団法人の利益相反取引とは?で詳しく説明しています。
基金という一般社団法人だけの方法
一般社団法人は、定款に定めれば基金を募集できます(131条)。
基金は法人に拠出された財産で、法人は拠出者に返還義務を負います(同条)。
定款には、拠出者の権利に関する規定と返還の手続を書きます(同条1号・2号)。
基金の返還は定時社員総会の決議で行い、純資産額が基金の総額などを超える部分が上限です(141条1項・2項)。
基金の返還に係る債権には、利息を付けられません(143条)。
返還した分は代替基金として計上し、取り崩すことはできません(144条)。
利息が付かず、返す時期も純資産しだいなので、融資とは性格がまったく違います。
| 項目 | 金融機関からの借入 | 基金 |
|---|---|---|
| 返済・返還 | 契約どおりの期日に返済 | 定時社員総会の決議で、純資産の範囲で返還(141条) |
| 利息 | 付く | 付けられない(143条) |
| 定款の定め | 不要 | 募集できる旨・拠出者の権利・返還手続が必要(131条) |
| 貸借対照表 | 負債 | 純資産の部 |
基金の詳しい仕組みは基金とは?一般社団法人の基金制度と資本金との違いで説明しています。
申込みから融資までの流れ
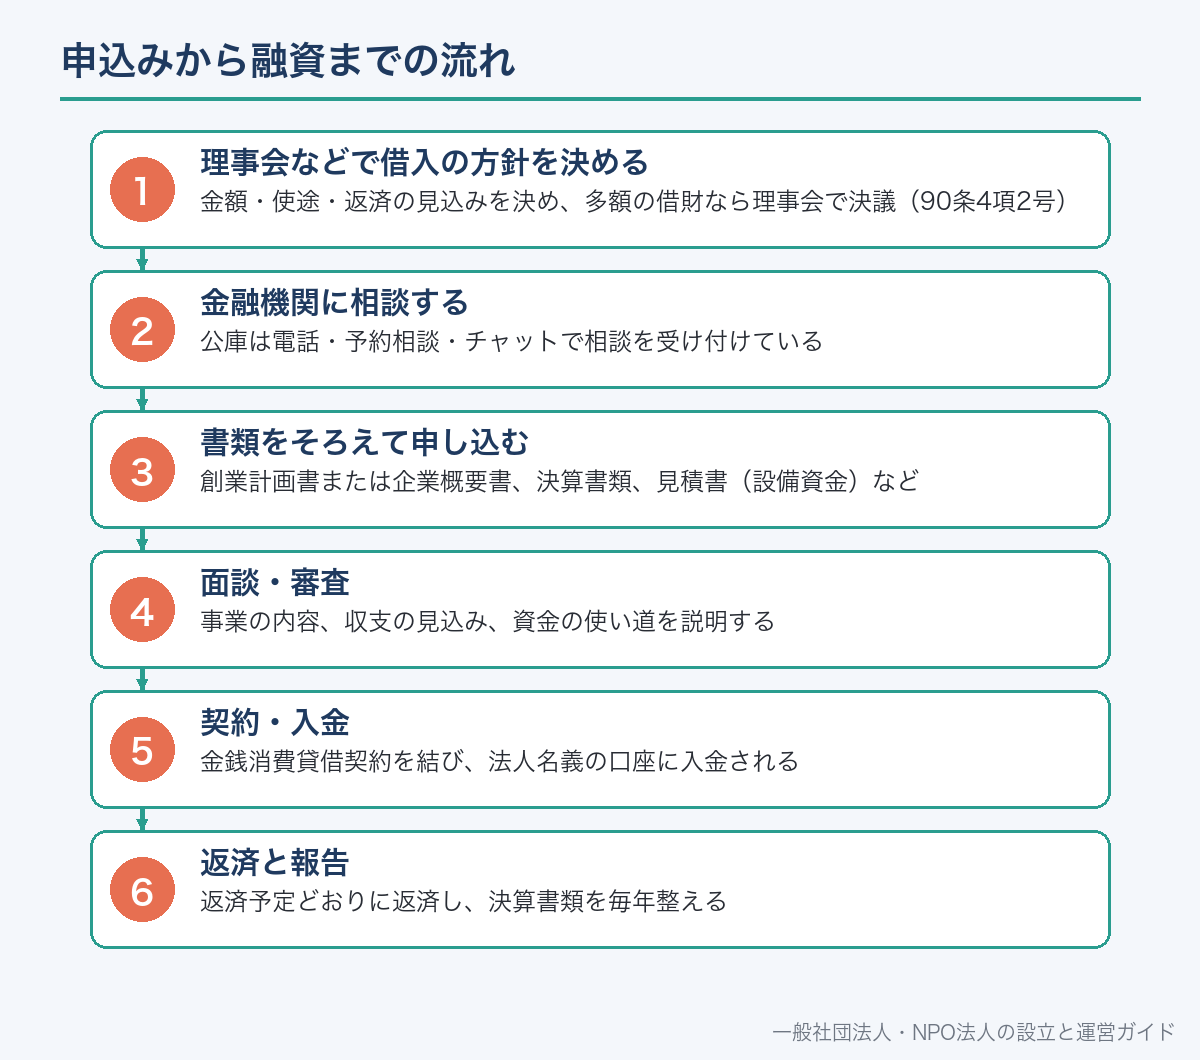
公庫の国民生活事業の場合、一般的な流れは公庫のサイトで案内されています。
申込みはインターネットで受け付けており、書類のデータをアップロードします。
融資が決まるまでの平均所要日数は2〜3週間程度と案内されています。
事業を始めたばかりの法人は創業計画書を、それ以外は企業概要書を用意します。
金額・使途・返済の見込みを決め、多額の借財なら理事会で決議(90条4項2号)
公庫は電話・予約相談・チャットで相談を受け付けている
創業計画書または企業概要書、決算書類、見積書(設備資金)など
事業の内容、収支の見込み、資金の使い道を説明する
金銭消費貸借契約を結び、法人名義の口座に入金される
返済予定どおりに返済し、決算書類を毎年整える
- 創業計画書(開業前・開業直後)または企業概要書
- 直近2期分の確定申告書・決算書(1期のみなら1期分、申告前なら不要)
- 決算後6か月以上たっている場合などは試算表
- 設備資金を申し込む場合は見積書
- 送金先の預金通帳の写し
- 許認可が必要な事業なら許認可証等
審査に向けて整えておくこと
一般社団法人は、各事業年度の貸借対照表・損益計算書と事業報告を作成しなければなりません(123条2項)。
融資の審査では、これらの決算書類が法人の実績を示す基本の資料になります。
収益事業を行っていない法人は、法人税の申告をしていないことがあります。
その場合に何を提出すればよいかは、申込み前に金融機関へ確認します。
事業計画では、借りたお金を何に使い、どの収入から返すのかを数字でつなげて示します。
会費や補助金が収入の中心なら、継続の見込みを会員数や交付の決定などで説明します。
- 資金の使いみちと金額の内訳(見積書と一致しているか)
- 返済の原資になる収入と、その見込みの根拠
- 月ごとの資金繰り(入金と支払いの時期のずれ)
- 補助金で賄う部分は、交付決定の時期と精算払いかどうか
- 代表理事・理事の経歴と、事業を担う体制
事業計画書の作り方は一般社団法人の事業計画書の書き方にまとめています。
返済不要の資金と組み合わせる
借入だけで活動を支えると、返済が運営を圧迫します。
会費は、定款で定めるところにより社員が支払う義務を負うもので、毎年の運営費の土台になります(27条)。
補助金は、対象経費を支払ったあとに精算して受け取る形が多く、その間のつなぎに借入を使う例があります。
寄付やクラウドファンディングは、返礼の内容によって売買に近い性格になることもあります。
税務の扱いは、収入の性質や非営利型法人かどうかで変わります。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
補助金は一般社団法人は補助金・助成金を受けられる?、会費は一般社団法人の会費の決め方、寄付は一般社団法人の寄付金の集め方で説明しています。
よくある誤解
誤解1:非営利の法人は融資を受けられない。
一般社団法人も法人として借入ができます。
公庫のソーシャルビジネス支援資金はNPO法人以外も対象にしています。
誤解2:一般社団法人も保証協会付き融資が使える。
中小企業信用保険法2条1項の中小企業者に一般社団法人は挙げられていません。
協会の扱いを確認します。
誤解3:代表理事の判断だけで借りてよい。
理事会設置法人では、多額の借財は理事会が決め、理事に任せられません(90条4項2号)。
誤解4:保証人には必ず公正証書が要る。
法人の理事が保証人になる場合は不要です(民法465条の9第1号)。
理事でない人は必要です。
誤解5:基金は借入と同じ。
基金には利息を付けられず、返還も定時社員総会の決議と純資産の範囲に限られます(141条・143条)。
一般社団法人の融資・資金調達についてよくある質問
A. 借りられる場合があります。ソーシャルビジネス支援資金は、NPO法人以外でも保育・介護サービス事業等や社会的課題の解決を目的とする事業を営む方を対象にしています。最終的には審査で決まります。
A. 公庫の案内では7,200万円で、各種融資制度とは別枠です。返済期間は設備資金20年以内、運転資金10年以内(いずれも据置5年以内)です。
A. 中小企業信用保険法2条1項の「中小企業者」に一般社団法人は挙げられていないため、使えない場面が多いと考えられます。医業を主たる事業とする法人は5号に当たる余地があります。各協会に確認してください。
A. 理事会設置法人では、多額の借財は理事会が決め、理事に委任できません(一般法人法90条4項2号)。理事会のない法人では、定款に別段の定めがなければ理事の過半数で決めます(76条2項)。
A. 要りません。主たる債務者である法人の理事が保証人になる場合、民法465条の6の公正証書の規定は適用されません(465条の9第1号)。
A. できますが、利益相反取引として重要な事実を開示し、社員総会(理事会設置法人は理事会)の承認を受けます(一般法人法84条1項2号・92条1項)。
A. 付けられません。基金の返還に係る債権には利息を付することができないと定められています(一般法人法143条)。
A. 公庫の国民生活事業は、平均所要日数を2〜3週間程度(土日・祝日を含む)と案内しています。条件や支店の状況で長くなることもあります。
📖 参考にした公的機関の情報