
結論から申し上げます。
一般社団法人は、赤字だけを理由に解散することはありません。
一般法人法148条が定める解散事由に、「赤字」や「債務超過」は入っていないからです。
一般財団法人には「純資産額が2期続けて300万円未満なら解散」という規定があります(202条2項)。
しかし、一般社団法人にはこれに当たる規定がありません。
注意すべきなのは、赤字が積み重なって債務超過や支払不能になった場合です。
法人では、支払不能か債務超過が破産手続開始の原因になります(破産法16条1項)。
破産手続開始の決定があると、一般社団法人は解散します(一般法人法148条6号)。
赤字だけでは解散しない理由(一般法人法148条)
一般社団法人が解散する場面は、148条に限定して並べられています。
その中に、損失が出たことや純資産がマイナスになったことは含まれていません。
したがって、赤字決算が何年続いても、それだけで法人格がなくなることはありません。
反対に、赤字でなくても、社員総会で解散を決めたり社員が0人になったりすれば解散します。
解散するかどうかは、黒字か赤字かではなく148条の事由に当たるかどうかで決まります。
| 148条の解散事由 | 赤字との関係 |
|---|---|
| 1号 定款で定めた存続期間の満了 | 関係なし(定款に定めた場合だけ) |
| 2号 定款で定めた解散の事由の発生 | 定款に「純資産が〇円を下回ったら解散」などと書けば事由になり得る |
| 3号 社員総会の決議 | 赤字を理由に社員が解散を選ぶことはできる(特別決議) |
| 4号 社員が欠けたこと | 関係なし |
| 5号 合併(消滅する場合) | 関係なし |
| 6号 破産手続開始の決定 | 赤字の結果、支払不能・債務超過になると原因が生じ得る |
| 7号 解散を命ずる裁判 | 関係なし(不正な目的での設立などが対象) |
2号のとおり、自分たちの定款に赤字に関する解散事由を書いていないかは確認しておきます。
3号の社員総会の決議は、総社員の半数以上かつ総社員の議決権の3分の2以上の特別決議です(49条2項6号)。
一般財団法人とはルールが違う
赤字の扱いで大きく違うのが、一般財団法人です。
一般財団法人は、ある事業年度とその翌事業年度の貸借対照表上の純資産額が、どちらも300万円未満になると解散します(202条2項)。
解散の時期は、翌事業年度に関する定時評議員会の終結の時です。
財団は財産を基礎にした法人なので、財産が一定額を割ると存続の前提を失う設計になっています。
一般社団法人は人の集まりを基礎にした法人なので、この規定は置かれていません。
ネットで「赤字が2年続くと解散」という説明を見かけたら、財団の話と混ざっていないか確かめてください。
| 項目 | 一般社団法人 | 一般財団法人 |
|---|---|---|
| 純資産による解散 | 規定なし | 2期連続で純資産額300万円未満なら解散(202条2項) |
| 破産手続開始の決定 | 解散事由(148条6号) | 解散事由(202条1項5号) |
| 事業の成功の不能 | 規定なし | 解散事由(202条1項3号) |
| 休眠によるみなし解散 | 最後の登記から5年(149条) | 同じく5年(203条) |
財団の純資産要件は一般財団法人の基本財産とはで詳しく説明しています。
「赤字」「債務超過」「支払不能」は別の状態
赤字の相談では、3つの状態が混ざって語られがちです。
赤字は、1年間の収益より費用が多かった状態です。正味財産増減計算書や損益計算書で見ます。
債務超過は、財産で債務を払いきれない状態です。貸借対照表で負債が資産を上回ると、純資産がマイナスになります。
破産法16条1項は、債務超過を「債務者が、その債務につき、その財産をもって完済することができない状態」と定義しています。
支払不能は、期限が来た債務を一般的・継続的に払えない状態です。
支払を停止すると支払不能と推定されます(破産法15条2項)。
過去の蓄えがあれば、単年度が赤字でも債務超過にはなりません。
| 状態 | どこで判断するか | 法的な意味 |
|---|---|---|
| 単年度の赤字 | 正味財産増減計算書・損益計算書 | それだけでは法的な効果なし |
| 赤字の累積で純資産が減る | 貸借対照表の純資産の部 | 基金の返還ができなくなる(141条2項) |
| 債務超過 | 貸借対照表(資産<負債) | 法人の破産手続開始原因(破産法16条1項) |
| 支払不能・支払停止 | 資金繰りの実態 | 破産手続開始原因(破産法15条) |
赤字が出た年は、損益だけでなく貸借対照表の純資産と、手元資金の残高を一緒に確認します。
赤字の年もやることは変わらない(決算・承認・公告)
赤字でも黒字でも、一般社団法人には毎事業年度の決算の義務があります。
貸借対照表と損益計算書(計算書類)、事業報告、それらの附属明細書を作ります(123条2項)。
計算書類は定時社員総会の承認を受けます(126条2項)。
承認後は、遅滞なく貸借対照表を公告します(128条1項)。赤字の年も省略はできません。
計算書類等は主たる事務所に5年間備え置き(129条1項)、計算書類と附属明細書は作成から10年間保存します(123条4項)。
赤字を隠したくなっても、貸借対照表の公告は法律上の義務です。
- 計算書類・事業報告・附属明細書の作成(123条2項)
- 理事会設置法人なら理事会の承認、監事がいれば監事の監査
- 定時社員総会での計算書類の承認(126条2項)
- 貸借対照表の公告(128条1項)
- 計算書類等の備置き(129条1項)と10年間の保存(123条4項)
- 税務署・都道府県・市区町村への申告(該当する場合)
決算の流れは一般社団法人の決算・会計、公告は決算公告は必要?で解説しています。
赤字でも生じる税と申告(一般論)
税の扱いは、法人が非営利型法人かどうかと、収益事業をしているかどうかで変わります。
法人税法は、一般社団法人のうち一定の要件を満たすものを非営利型法人と定めています(法人税法2条9号の2)。
非営利型法人は公益法人等に含まれ、法人税の納税義務は収益事業を行う場合などに限られます(同法4条1項ただし書)。
非営利型でない一般社団法人は普通法人として、すべての所得が法人税の対象です。
所得が赤字(欠損金額)の年は、法人税額は生じないのが一般的です。
ただし法人税の申告義務がある法人は、赤字でも確定申告書を出します(74条1項)。
過去10年以内に開始した事業年度の欠損金額を、後の黒字の年の損金に算入できる制度があります(57条1項)。
欠損金の繰越しには申告に関する要件や控除の上限があります。使えるかどうかは税理士に確認してください。
地方税の法人住民税には、所得に応じた法人税割と、所得に関係しない均等割があります(地方税法24条1項3号・294条1項3号)。
一般社団法人の均等割の標準税率は、最も低い区分に入ります(地方税法52条1項・312条1項)。
実際の税率は各自治体の条例で決まり、条例による減免の仕組みもあります(市町村民税は323条)。
収益事業をしていない非営利型法人の扱いは自治体ごとに違うため、所在地の都道府県税事務所と市区町村に確認します。
| 税目 | 赤字の年はどうなるか(一般論) | 根拠 |
|---|---|---|
| 法人税 | 欠損なら税額は生じないのが一般的。申告義務は区分による | 法人税法4条1項・74条1項 |
| 欠損金の繰越し | 要件を満たせば後の年の所得から差し引ける | 法人税法57条1項 |
| 法人住民税(法人税割) | 法人税額を基に計算するため、法人税額がなければ生じない | 地方税法24条・294条 |
| 法人住民税(均等割) | 所得に関係なく課される仕組み。減免は条例による | 地方税法52条・312条・323条 |
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
税の全体像は一般社団法人にかかる税金、申告の要否は法人税申告は必要?で解説しています。
赤字が出たら最初に確認すること
赤字への対処は、原因を分けるところから始まります。
一時的な支出による赤字と、毎年の収入が毎年の支出に届かない赤字では、打つ手が違います。
設立初年度の登記費用や備品購入のように、翌年以降は出ていかない支出もあります。
一方、家賃・人件費など固定費が会費収入を上回っているなら、構造的な赤字です。
決算書の数字を次の観点で並べると、どちらかが見えてきます。
- 赤字の主因は単発の支出か、毎年続く固定費か
- 会費の未収が増えていないか(会費収入の計上と入金の差)
- 事業ごとの収支で、どの事業が赤字を生んでいるか
- 貸借対照表の純資産はプラスか、マイナスか
- 今後12か月の資金繰りで、支払が止まる月がないか
- 定款に赤字・純資産に関する解散事由を書いていないか(148条2号)
- 基金を受け入れている場合、返還の予定と返還制限(141条2項)
立て直しの手段と必要な手続
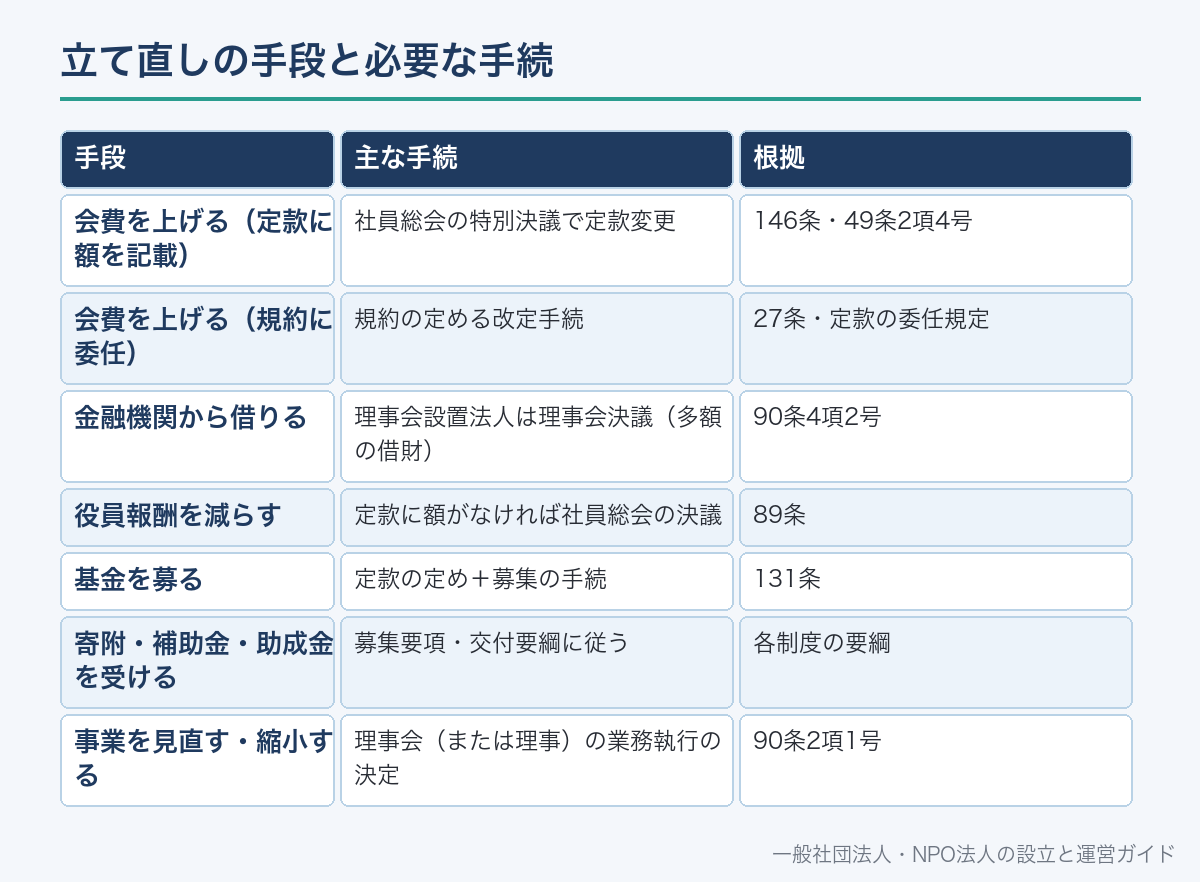
赤字を減らす手段は、収入を増やすか、支出を減らすか、資金を確保するかの3つです。
どの手段にも、一般法人法上の手続が関わります。
会費の改定は、会費の額を定款に書いていれば定款変更(社員総会の特別決議)が必要です(146条・49条2項4号)。
社員の会費負担は、定款で定めるところによります(27条)。規約に委ねている場合は規約の改定手続に従います。
借入は、理事会設置法人では「多額の借財」に当たると理事会で決める必要があり、理事に任せられません(90条4項2号)。
役員報酬の見直しは、定款に額がなければ社員総会の決議で定めます(89条)。
基金の募集は、定款に定めがあれば行えます(131条)。基金は返還義務のある資金で、寄附とは違います。
| 手段 | 主な手続 | 根拠 |
|---|---|---|
| 会費を上げる(定款に額を記載) | 社員総会の特別決議で定款変更 | 146条・49条2項4号 |
| 会費を上げる(規約に委任) | 規約の定める改定手続 | 27条・定款の委任規定 |
| 金融機関から借りる | 理事会設置法人は理事会決議(多額の借財) | 90条4項2号 |
| 役員報酬を減らす | 定款に額がなければ社員総会の決議 | 89条 |
| 基金を募る | 定款の定め+募集の手続 | 131条 |
| 寄附・補助金・助成金を受ける | 募集要項・交付要綱に従う | 各制度の要綱 |
| 事業を見直す・縮小する | 理事会(または理事)の業務執行の決定 | 90条2項1号 |
融資の窓口は一般社団法人の融資・資金調達、補助金は補助金・助成金で説明しています。
会費の見直しは会費の決め方が参考になります。
基金は赤字のあいだ返せない(141条)
基金を受け入れている法人は、赤字のときの返還に注意が必要です。
基金の返還は、定時社員総会の決議で行います(141条1項)。
さらに、貸借対照表上の純資産額が基金の総額などを超える部分の範囲でしか返還できません(141条2項)。
赤字で純資産が減り、基金の総額を下回っていれば、返還はできない計算になります。
この制限に反して返還すると、受け取った人と職務を行った業務執行者が、連帯して返還額を弁済する責任を負います(141条3項)。
基金の拠出者に「来年返す」と約束している場合は、決算見込みを早めに伝えておきます。
基金の仕組みは基金とは?資本金との違いで解説しています。
赤字が続くときの理事の責任
赤字そのものは、理事の違法行為ではありません。
非営利の法人では、赤字の年があることは制度上も想定されています。
ただし理事は、任務を怠って法人に損害を与えると賠償責任を負います(111条1項)。
職務について悪意または重大な過失があれば、第三者に生じた損害も賠償する責任を負います(117条1項)。
支払える見込みのないまま取引を続けたり、決算の重要な事項を偽って記載したりする行為は、この責任が問われ得る場面です。
計算書類の重要な事項について虚偽の記載をした理事は、注意を怠らなかったことを証明しない限り責任を負います(117条2項1号イ)。
- 赤字の原因と対策を議題にした理事会・社員総会の議事録
- 資金繰り表と、その見直しの履歴
- 借入や大きな支出を決めた理事会の決議
- 会計の専門家や金融機関に相談した記録
- 事業の縮小・休止を検討した資料
理事の責任の範囲は一般社団法人の理事の責任で詳しく扱っています。
続けられないときの3つの道(休眠・解散・破産)
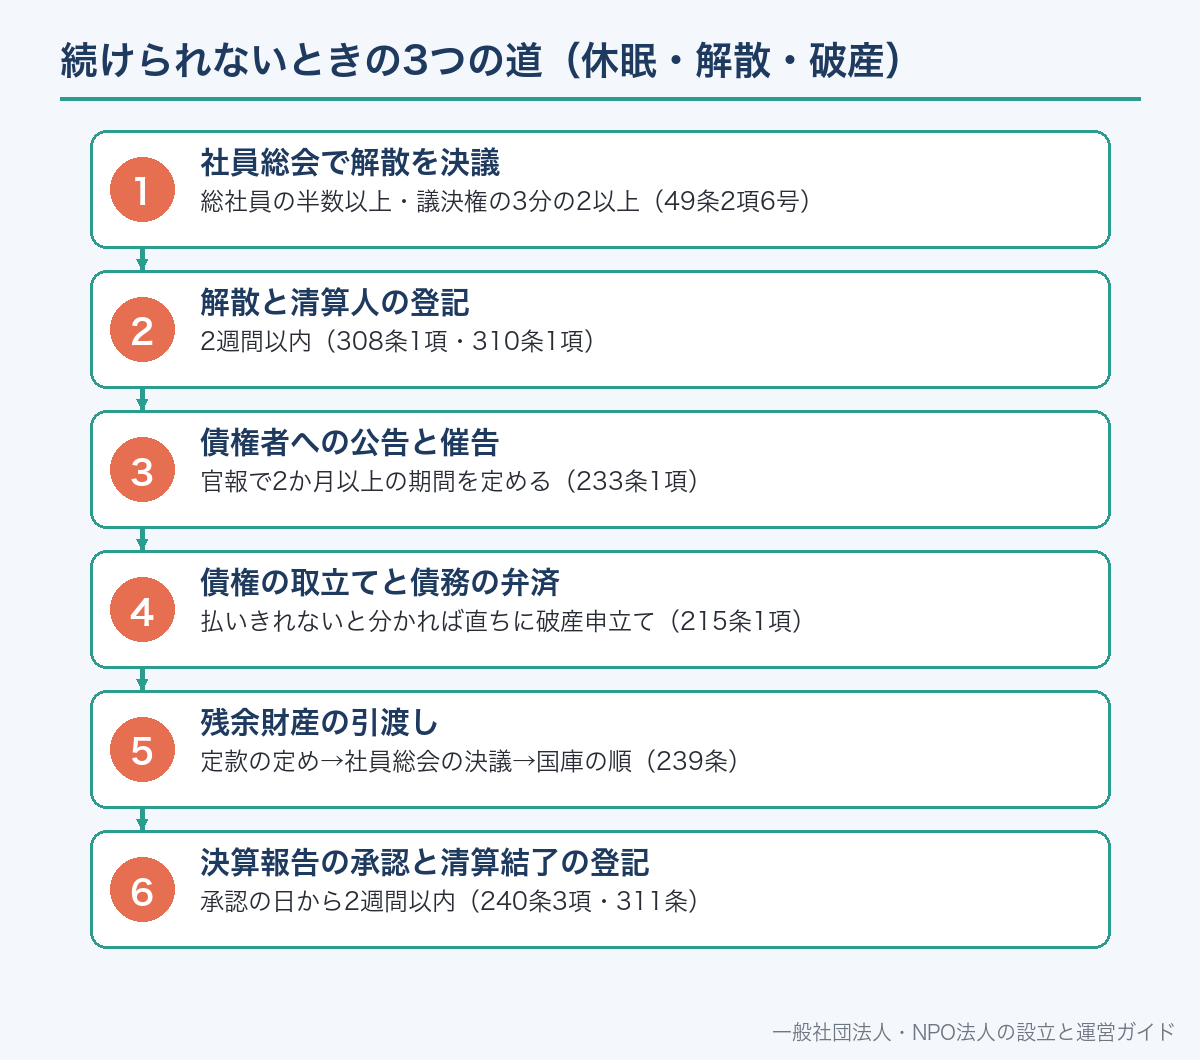
立て直しが難しいと判断したときの道は、大きく3つです。
休眠は、活動を止めて法人格を残す状態です。法律上の手続ではなく、決算・申告などの義務は残ります。
最後の登記から5年を経過した法人は、法務大臣の公告後2か月以内に届出をしないと、解散したものとみなされます(149条1項)。
解散・清算は、社員総会の特別決議で解散し(148条3号・49条2項6号)、清算人が債権を取り立てて債務を払います(212条)。
破産は、債務を払いきれない場合の手続です。理事は破産手続開始の申立てができます(破産法19条1項1号)。
清算中に財産で債務を完済できないことが明らかになったら、清算人は直ちに破産手続開始の申立てをしなければなりません(一般法人法215条1項)。
| 道 | 向いている状況 | 主な手続 | 根拠 |
|---|---|---|---|
| 休眠 | 再開の見込みがあり、債務を払える | 活動の停止(法的手続なし)。申告などの義務は継続 | 149条(5年でみなし解散) |
| 解散・清算 | 活動を終えるが、債務は払いきれる | 特別決議→解散登記→債権者公告→弁済→決算報告 | 148条3号・233条・240条 |
| 破産 | 債務を払いきれない(債務超過・支払不能) | 裁判所への破産手続開始の申立て | 破産法16条・19条/一般法人法215条 |
総社員の半数以上・議決権の3分の2以上(49条2項6号)
2週間以内(308条1項・310条1項)
官報で2か月以上の期間を定める(233条1項)
払いきれないと分かれば直ちに破産申立て(215条1項)
定款の定め→社員総会の決議→国庫の順(239条)
承認の日から2週間以内(240条3項・311条)
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 設立登記など登記申請の手続きは司法書士が取り扱う業務です。ご自身で法務局へ申請することもできます。
解散した法人は、社員総会の決議で解散した場合などは、清算が結了するまで社員総会の決議で継続できます(150条)。
休眠は休眠状態にするには?、解散は解散・清算の流れで詳しく説明しています。
赤字を社員や役員が穴埋めするときの注意
赤字を埋めるために、理事や社員がお金を出す場面があります。
その資金が寄附か、貸付けか、基金かで、後の扱いが変わります。
寄附なら返す義務はありません。貸付けなら、法人は返済の義務を負います。
基金として受けるなら、定款の定めが必要で、返還には141条の制限がかかります。
理事が法人にお金を貸すことは、利益相反取引として理事会などの承認が必要になる場合があります(84条1項・92条1項)。
どの形で受けたかを書面に残しておかないと、後で返す・返さないの争いになります。
貸主:理事 〇〇〇〇 借主:一般社団法人〇〇
金額:〇〇万円 利息:年〇%(無利息なら無利息と明記)
返済期日・返済方法:〇年〇月〇日までに一括(または分割の回数)
承認:〇年〇月〇日の理事会で承認(議事録の該当箇所)
理事からの借入は利益相反取引に当たり得るため、承認の記録とあわせて保管します。
剰余金を社員に分配することは禁じられています(11条2項・35条3項)。
穴埋めした社員に利益を分配して返す形は取れません。
利益相反の手続は一般社団法人の利益相反取引とはで解説しています。
赤字についてよくある誤解
誤解1:赤字が2年続くと解散になる。
これは一般財団法人の純資産300万円の規定(202条2項)です。
一般社団法人に同じ規定はありません。
誤解2:債務超過になると自動的に解散する。
債務超過は破産手続開始の原因ですが、解散するのは破産手続開始の決定があったときです(148条6号)。
誤解3:赤字なら決算公告をしなくてよい。貸借対照表の公告は、損益に関係なく毎年の義務です(128条1項)。
誤解4:赤字なら税の手続は何もいらない。申告義務の有無は区分で決まり、均等割は所得に関係なく課される仕組みです。
誤解5:休眠すれば義務がなくなる。
休眠は法律上の制度ではありません。
登記を5年放置するとみなし解散の対象になります(149条1項)。
誤解6:理事が赤字の責任を当然に負う。
赤字だけで理事が責任を負うことはありません。
責任は任務を怠った場合などに生じます(111条1項・117条1項)。
一般社団法人の赤字についてよくある質問
A. なりません。一般社団法人の解散事由は一般法人法148条に限定されており、赤字や債務超過は含まれていません。ただし破産手続開始の決定があると解散します(148条6号)。
A. 年数の基準はありません。「2期連続で純資産額300万円未満なら解散」は一般財団法人の規定です(202条2項)。定款に独自の解散事由を書いている場合は、その定めによります(148条2号)。
A. 法人では債務超過が破産手続開始の原因になります(破産法16条1項)。理事は破産手続開始の申立てができます(同法19条1項1号)。清算中に完済できないことが明らかになれば、清算人は直ちに申し立てなければなりません(一般法人法215条1項)。
A. 必要です。定時社員総会の終結後遅滞なく、貸借対照表を公告します(一般法人法128条1項)。赤字かどうかで義務は変わりません。
A. 法人住民税の均等割は所得に関係なく課される仕組みです(地方税法52条・312条)。税率や減免は自治体の条例によります。法人税の扱いは非営利型法人か、収益事業をしているかで変わるため、税理士か所轄の税務署に確認してください。
A. 法人税には、過去10年以内に開始した事業年度の欠損金額を後の年の損金に算入する制度があります(法人税法57条1項)。適用には要件と上限があるため、税理士に確認してください。
A. 返還できるのは、貸借対照表上の純資産額が基金の総額などを超える部分の範囲だけです(一般法人法141条2項)。違反して返すと、受け取った人と業務執行者が連帯して弁済責任を負います(同条3項)。
A. 社員総会の特別決議で解散し(148条3号・49条2項6号)、2週間以内に解散と清算人の登記をします(308条1項)。清算人が債権者への公告などを経て債務を弁済し、払いきれない場合は破産手続に移ります(215条1項)。
📖 参考にした公的機関の情報