
結論から申し上げます。
一般社団法人の事務局は、法律上の機関ではありません。
法律が定めるのは理事・社員総会などの機関で、事務局は法人が任意に置く実務の組織です。
そのため、事務局長が持つ権限は、理事会の決議や事務局規程で与えた範囲に限られます。
一方で、定款や議事録の備置き、閲覧への対応など、法律が法人に課す義務の多くを事務局が実際に処理します。
義務を怠ったときに過料の対象になるのは、事務局職員ではなく理事です(一般法人法342条)。
事務局は法律上の機関ではない
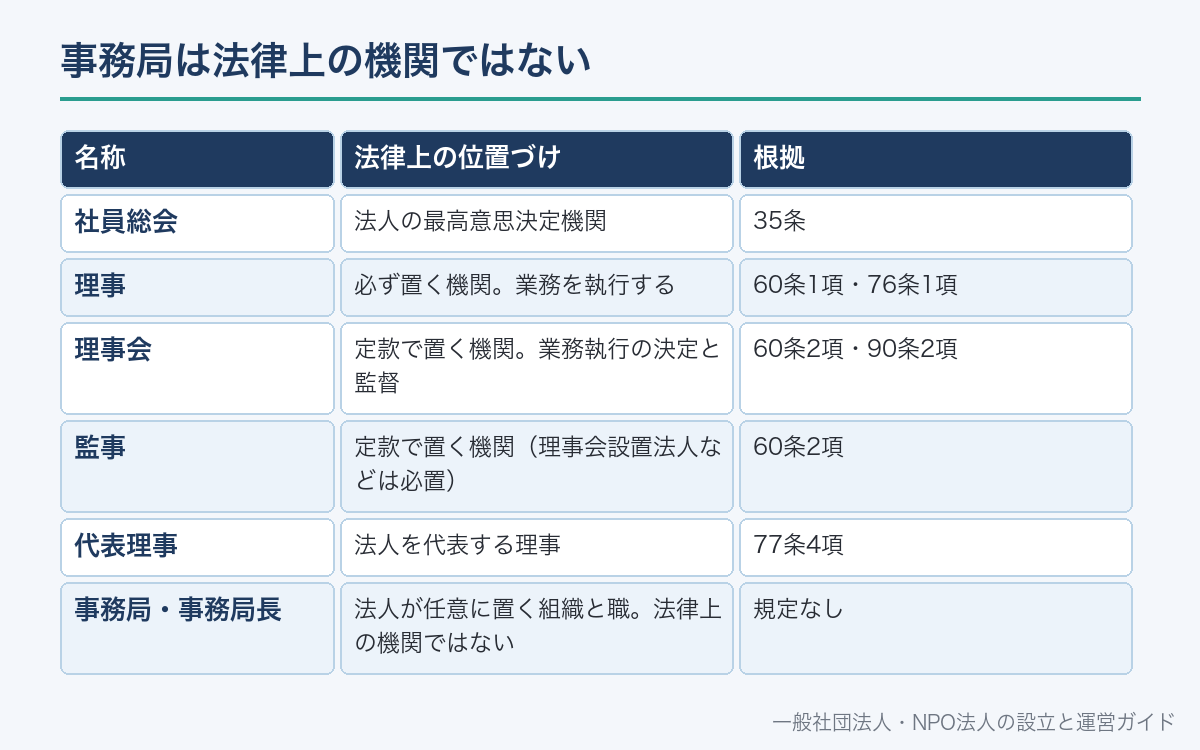
一般法人法60条は、一般社団法人に理事を1人以上置くことを義務づけています。
同条2項で、定款で定めれば理事会・監事・会計監査人を置けるとしています。
社員総会の権限は35条以下に定められています。
これらが法律上の機関で、法人の意思を決めたり、業務を執行したり、監査したりします。
「事務局」「事務局長」という言葉は、一般法人法の条文には出てきません。
事務局は、理事が業務を執行するために置く補助の組織という位置づけです。
| 名称 | 法律上の位置づけ | 根拠 |
|---|---|---|
| 社員総会 | 法人の最高意思決定機関 | 35条 |
| 理事 | 必ず置く機関。業務を執行する | 60条1項・76条1項 |
| 理事会 | 定款で置く機関。業務執行の決定と監督 | 60条2項・90条2項 |
| 監事 | 定款で置く機関(理事会設置法人などは必置) | 60条2項 |
| 代表理事 | 法人を代表する理事 | 77条4項 |
| 事務局・事務局長 | 法人が任意に置く組織と職。法律上の機関ではない | 規定なし |
理事会のない法人では、理事が業務を執行し、理事が2人以上なら過半数で決めます(76条1項・2項)。
理事会のある法人では、代表理事と業務執行理事が業務を執行します(91条1項)。
事務局は、こうした理事の指示を受けて実務を担う組織です。
事務局が担う仕事と、法律上の責任者
事務局が実際に処理する仕事の多くは、法律が法人や理事に課した義務です。
仕事を事務局に任せても、法律上の義務を負う人は変わりません。
下の表は、事務局がよく担う仕事を、法律上の義務者と根拠条文と並べたものです。
| 事務局の仕事 | 法律上の義務者 | 根拠 |
|---|---|---|
| 社員名簿の作成・更新 | 一般社団法人 | 31条 |
| 社員総会の招集通知の発送 | 理事 | 39条1項 |
| 社員総会の議事録の作成 | 法人(作成の実務は議事録作成者) | 57条1項 |
| 理事会の議事録の作成と署名の取りまとめ | 出席理事・監事が署名 | 95条3項 |
| 定款・名簿・議事録の備置き | 一般社団法人 | 14条・32条・57条・97条 |
| 会計帳簿の作成と10年保存 | 一般社団法人 | 120条 |
| 計算書類・事業報告の作成 | 一般社団法人 | 123条2項 |
| 貸借対照表の公告 | 一般社団法人 | 128条1項 |
社員への通知は、社員名簿に記載した住所あてに出せば足ります(33条1項)。
名簿の住所が古いままだと通知が届かないため、名簿の更新は事務局の基本の仕事です。
【PR】shadan-help オリジナル教材
事務局の書類を整える方へ
総会・理事会の議事録、社員名簿、年間スケジュール表まで、運営で使う書式をまとめています。全21書式に根拠の条番号と、定款のどこを見るべきかの注記を入れています。
¥3,980(税込)/買い切り ※一般的なひな形集です。個別事案の判断や登記代行は含みません。
事務局長の位置づけと権限
理事ではない事務局長は、法律上は法人の使用人(職員)です。
一般法人法には、株式会社の支配人のような包括的な権限を与える規定がありません。
商法の支配人などの規定も、一般社団法人には適用されません(9条)。
したがって事務局長の権限は、理事会の決議や事務局規程で個別に与えた範囲に限られます。
事務局長が法人の名前で契約などをするには、代表理事から代理権を与えられていることが前提です(民法99条)。
理事会のある法人では、「重要な使用人の選任及び解任」は理事会で決めなければなりません(90条4項3号)。
この決定は、代表理事など個々の理事に任せることができません。
事務局長は法人の実務全体を統括するため、重要な使用人に当たり得ます。理事会の決議で選任しておくのが安全です。
理事会のない法人では、理事の過半数で決めます(76条2項)。
| 事務局長の形 | 法律上の地位 | 注意点 |
|---|---|---|
| 職員が事務局長 | 使用人 | 権限は規程や委任状で与えた範囲だけ |
| 理事が事務局長を兼ねる | 理事(業務執行理事に選定することも可) | 業務執行理事なら3か月に1回以上理事会へ報告(91条2項) |
| 外部の代行業者の担当者 | 委託先の従業員 | 法人の職員ではない。契約で業務範囲を決める |
理事が事務局長を兼ねる場合は、理事としての忠実義務も負います(83条)。
【PR】
会計を任せられる税理士を探すなら
事務局の仕事のうち、会計や申告を外部に任せる方法があります。税理士紹介ネットワークは、地域や相談内容に合う税理士を紹介してくれるサービスです。紹介の条件や費用は、申し込む前に公式サイトで確認してください。

事務局長の名乗り方と表見代理・表見代表の注意
事務局長の肩書きで注意したいのが、権限がないのに権限があるように見える状態です。
理事である事務局長に「理事長」など代表権を思わせる名称を付けると、82条の表見代表理事の問題になります。
この場合、法人はその理事の行為について、善意の第三者に責任を負います(82条)。
理事でない職員の事務局長には82条は直接当てはまりません。
ただし、代理権を与えた旨を表示した場合や、権限外の行為で相手が信じる正当な理由がある場合は、民法の表見代理が問題になります(民法109条・110条)。
職員が仕事の中で第三者に損害を与えたときは、法人が使用者責任を負うことがあります(民法715条)。
- 理事を兼ねる事務局長に「代表」「理事長」を思わせる名称を付けていないか(82条)
- 事務局長が署名できる契約の種類と金額の上限を規程に書いているか
- 上限を超える契約は、代表理事の名義で締結する運用になっているか
- 名刺に「事務局長」と書き、「代表」の文字を入れていないか
- 退職・交代した事務局長の名刺や委任状を回収しているか
表見代表理事の要件は、一般社団法人の表見代表理事とはで詳しく説明しています。
事務局規程の作り方と記載例
事務局を置くことや事務局長の職務は、法律に定めがないため、定款か規程で決めます。
定款には「事務局を置く」「事務局長は理事会の決議で選任する」といった骨格だけを書く例が多くあります。
細かい職務分担や専決の範囲は、理事会で定める事務局規程に書きます。
規程に書くべきなのは、事務局の業務、事務局長の権限の上限、文書と印鑑の管理です。
第1条(目的)この規程は、定款第〇条に基づき、当法人の事務局の組織及び運営に関し必要な事項を定める。
第2条(事務局の業務)事務局は、次の業務を行う。(1)社員名簿の管理及び社員への通知 (2)社員総会及び理事会の運営事務 (3)会計及び会費の管理 (4)定款、議事録その他法令で備え置く書類の管理及び閲覧請求の受付 (5)その他理事長が指示する業務
第3条(事務局長)事務局に事務局長1名を置く。事務局長の選任及び解任は、理事会の決議による。
2 事務局長は、理事長の指揮監督のもと、事務局の業務を統括する。
第4条(専決事項)事務局長は、1件〇万円以下の物品購入及び役務の発注について専決することができる。
2 前項の金額を超える契約、借入れ及び財産の処分は、理事長又は理事会の決裁を得て、理事長の名義で行う。
第5条(閲覧請求の取扱い)法令に基づく閲覧又は謄写の請求を受けたときは、事務局長は速やかに理事長に報告し、その指示に従って対応する。
第6条(印鑑及び通帳の管理)法人の代表者印及び預金通帳は、事務局長が保管し、使用の都度、使用簿に記録する。
第7条(改廃)この規程の改廃は、理事会の決議による。
「理事長」は代表理事を指す呼び名として使っています。専決の金額は法人の規模に合わせて決めます。印鑑と通帳を同じ人が持つ形を避け、別々に保管する法人もあります。
規程と細則の違いや上下関係は、細則とはで整理しています。
事務局が備え置く書類と期間
一般法人法は、法人に多くの書類の備置きを義務づけています。
備置きとは、事務所に置いて、請求があればいつでも見せられる状態にしておくことです。
実務でこれを管理するのが事務局です。
書類ごとに、置く場所・期間・見られる人が違います。
| 書類 | 置く場所と期間 | 閲覧できる人 | 根拠 |
|---|---|---|---|
| 定款 | 主たる事務所と従たる事務所(期間の定めなし) | 社員・債権者 | 14条1項・2項 |
| 社員名簿 | 主たる事務所 | 社員(理由を示す) | 32条1項・2項 |
| 委任状(代理権を証する書面) | 主たる事務所に総会の日から3か月 | 社員(理由を示す) | 50条5項・6項 |
| 議決権行使書面 | 主たる事務所に総会の日から3か月 | 社員(理由を示す) | 51条3項・4項 |
| 社員総会の議事録 | 主たる事務所に10年、従たる事務所に写しを5年 | 社員・債権者 | 57条2項〜4項 |
| 書面決議の同意書 | 主たる事務所に10年 | 社員・債権者 | 58条2項・3項 |
| 理事会の議事録 | 主たる事務所に10年 | 社員・債権者(裁判所の許可が必要) | 97条1項〜3項 |
| 計算書類等 | 主たる事務所に5年、従たる事務所に写しを3年 | 社員・債権者 | 129条1項〜3項 |
計算書類等の備置きは、定時社員総会の日の1週間前から始まります。理事会設置法人は2週間前からです(129条1項)。
電磁的記録で作成し、従たる事務所で閲覧に応じられる措置をとっていれば、従たる事務所の写しは省けます(57条3項ただし書・129条2項ただし書)。
これとは別に、会計帳簿と事業に関する重要な資料は帳簿の閉鎖から10年保存します(120条2項)。
計算書類と附属明細書も、作成した時から10年保存します(123条4項)。
- 定款の最新版を主たる事務所と従たる事務所の両方に置いているか(14条1項)
- 社員名簿を入退会のたびに更新しているか(31条・32条1項)
- 総会の委任状・議決権行使書面を3か月間保管しているか(50条5項・51条3項)
- 総会議事録・理事会議事録を10年分そろえているか(57条2項・97条1項)
- 定時社員総会の前に計算書類等を備え置いたか(129条1項)
備置きを怠ったり、正当な理由なく閲覧を拒んだりすると、理事などが100万円以下の過料の対象になります(342条4号・8号)。
過料の詳細は一般社団法人の過料とはで説明しています。
閲覧・謄写の請求を受けたときの対応
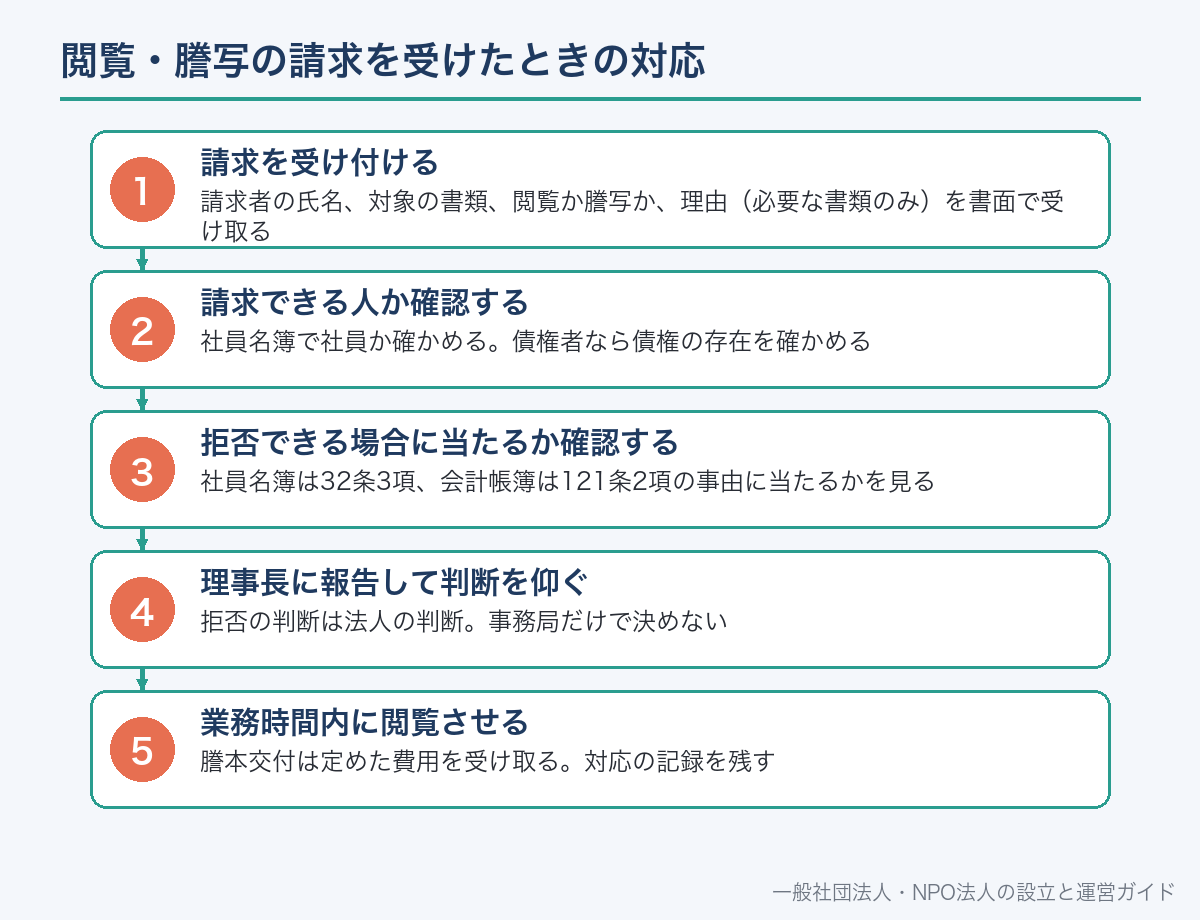
閲覧の請求は、事務局の窓口に来ることがほとんどです。
請求できる人と、断れる場合は書類によって違います。
社員名簿の閲覧は、社員が理由を示して請求します(32条2項)。
法人は、権利の確保と関係のない目的や業務を妨げる目的など、32条3項の4つの場合を除き拒めません。
会計帳簿の閲覧は、総社員の議決権の10分の1以上を持つ社員が請求できます(121条1項)。
定款でこれより低い割合も定められます。
理事会の議事録は、社員でも裁判所の許可がなければ閲覧できません(97条2項)。
定款や計算書類等の謄本・抄本の交付は、法人が定めた費用を受け取れます(14条2項・129条3項)。
請求者の氏名、対象の書類、閲覧か謄写か、理由(必要な書類のみ)を書面で受け取る
社員名簿で社員か確かめる。債権者なら債権の存在を確かめる
社員名簿は32条3項、会計帳簿は121条2項の事由に当たるかを見る
拒否の判断は法人の判断。事務局だけで決めない
謄本交付は定めた費用を受け取る。対応の記録を残す
拒否できる事由に当たるか迷うときは、断る前に理事会や専門家と相談します。
正当な理由のない拒否は過料の対象です(342条4号)。
会計・会費の管理
会費の根拠は、社員が定款の定めに従って経費を支払う義務を負うという27条です。
金額・納期・未納時の扱いは、定款や会費規程で決めておきます。
法人は適時に、正確な会計帳簿を作らなければなりません(120条1項)。
会計帳簿は、帳簿の閉鎖から10年間保存します(120条2項)。
毎事業年度、貸借対照表・損益計算書と事業報告、その附属明細書を作ります(123条2項)。
監事がいる法人では監事の監査を受け、理事会設置法人では理事会の承認を受けます(124条)。
その後、定時社員総会の承認を受け、貸借対照表を公告します(126条2項・128条1項)。
| 会計の仕事 | いつ | 根拠 |
|---|---|---|
| 会費の請求・入金の記録 | 納期ごと | 27条・定款 |
| 会計帳簿の記帳 | 適時に | 120条1項 |
| 計算書類・事業報告の作成 | 事業年度の終了後 | 123条2項 |
| 監事の監査・理事会の承認 | 定時社員総会の前 | 124条 |
| 計算書類等の備置き | 総会の1週間前(理事会設置は2週間前)から5年 | 129条1項 |
| 貸借対照表の公告 | 定時社員総会の終結後遅滞なく | 128条1項 |
- 会費を受け取る口座を法人名義にしているか
- 現金の受け取りに領収書を出し、控えを残しているか
- 出金の承認者と、通帳・印鑑の保管者を分けているか
- 会費の未納者の一覧を、定期的に理事会へ報告しているか
- 会計帳簿と証憑を10年間保存する場所を決めているか(120条2項)
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
個人情報の管理
事務局は、社員や会員の氏名・住所・連絡先を日常的に扱います。
名簿をデータベースとして事業に使っている法人は、規模にかかわらず個人情報取扱事業者に当たります(個人情報保護法16条2項)。
個人情報を取得したら、利用目的を本人に通知するか公表します(同法21条1項)。
入会申込書のように本人から書面で直接受け取る場合は、あらかじめ利用目的を明示します(同条2項)。
名簿の漏えいなどを防ぐ安全管理措置をとり、職員を監督します(同法23条・24条)。
名簿の管理を外部に任せる場合は、委託先を監督する義務があります(同法25条)。
委託に伴って名簿を渡すことは、第三者提供には当たりません(同法27条5項1号)。ただし、委託先の監督が前提です。
詳しくは一般社団法人・NPO法人の個人情報の取扱いで説明しています。
事務局の作り方は3つの型
事務局の作り方は、大きく分けて3つあります。
理事が兼務する型、職員を雇う型、外部に委託する型です。
どれを選んでも、法律上の義務を負うのが理事であることは同じです。
職員を雇う場合は、労働契約や社会保険の手続きが必要になります。
| 型 | 費用 | 向いている法人 | 注意点 |
|---|---|---|---|
| 理事が兼務する | 人件費は不要 | 社員が少なく事務量が少ない法人 | 理事の交代で手順が途切れやすい |
| 職員を雇う | 給与と社会保険料 | 事業や会員が多い法人 | 労働条件の明示、社会保険・労働保険の手続き |
| 外部に委託する | 委託料 | 専任職員を置くほどの事務量がない法人 | 委託の範囲と個人情報の監督を契約で決める |
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 社会保険・労働保険の加入手続きは、社会保険労務士が取り扱う業務です。
どの型でも、備置き書類の一覧と年間の作業予定を文書にしておくと、担当の交代で手順が途切れません。
外部委託(事務局代行)の契約の注意
事務局代行の契約は、法律行為でない事務を任せる準委任に当たるのが一般的です(民法656条)。
準委任には委任の規定が準用されます。
受託者は、善良な管理者の注意をもって事務を処理する義務を負います(民法644条)。
法人が請求すればいつでも処理の状況を報告し、終了後は経過と結果を報告します(同法645条)。
受け取った会費などの金銭は、法人に引き渡す義務があります(同法646条)。
報酬は、特約がなければ請求できないため、契約書に額と支払時期を書きます(同法648条1項)。
委任はいつでも解除できますが、相手に不利な時期の解除などは損害賠償の対象になり得ます(同法651条)。
- 委託する業務の範囲を一覧で書いているか(名簿管理・総会事務・会計記帳など)
- 会費の受取口座は法人名義のままか。代行業者の口座を経由させていないか
- 代表者印・通帳を代行業者に預けるか。預けるなら使用の記録方法を決めたか
- 報告の頻度と方法を決めたか(民法645条)
- 個人情報の安全管理の方法と、再委託の可否を決めたか(個人情報保護法25条)
- 契約終了時の書類・データの返還期限を決めたか(民法646条)
- 登記申請や税務申告を含めていないか。含めるなら資格者が担当するか
登記の申請手続は司法書士、税務の申告や相談は税理士の業務です。
事務局代行の業務範囲に含めるときは、資格者が担うかを確認します。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 設立登記など登記申請の手続きは司法書士が取り扱う業務です。ご自身で法務局へ申請することもできます。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
一般財団法人・NPO法人の事務局との違い
一般財団法人も、事務局は法律上の機関ではありません。
評議員会の議事録は、主たる事務所に10年備え置きます(193条2項)。
理事会の議事録の備置きや計算書類等の備置きは、一般社団法人の規定が準用されます(197条・199条)。
NPO法人は、事業報告書等を毎事業年度初めの3か月以内に作り、事務所に備え置きます(NPO法28条1項)。
役員名簿と定款等も事務所に備え置きます(同条2項)。
NPO法人では、社員その他の利害関係人から閲覧の請求があれば、正当な理由がない限り閲覧させます(同条3項)。
| 法人の種類 | 主な備置き書類 | 閲覧できる人 |
|---|---|---|
| 一般社団法人 | 定款・社員名簿・議事録・計算書類等 | 社員・債権者(書類による) |
| 一般財団法人 | 定款・評議員会議事録・理事会議事録・計算書類等 | 評議員・債権者(書類による) |
| NPO法人 | 事業報告書等・役員名簿・定款等 | 社員その他の利害関係人 |
NPO法人の事務局はNPO法人の事務局の作り方、財団の書類は一般財団法人の書類の備置きと保存期間で説明しています。
よくある誤解
誤解1:事務局長は法人を代表できる。
代表するのは代表理事です(77条4項)。
事務局長は、与えられた代理権の範囲で行為できるだけです。
誤解2:事務局に任せれば理事の責任はなくなる。
備置きや閲覧拒否の過料の対象は理事などです(342条)。
理事は事務局を監督する立場にあります。
誤解3:社員なら誰でも理事会議事録を見られる。
理事会議事録の閲覧には、裁判所の許可が必要です(97条2項)。
総会議事録とは扱いが違います。
誤解4:議事録は5年保存すればよい。
主たる事務所での備置きは10年です(57条2項・97条1項)。
5年は従たる事務所の写しの期間です。
誤解5:事務局規程は登記や届出が必要。
事務局規程は法人内部のルールで、登記事項ではありません。
理事会の決議で作り、変えられます。
【PR】shadan-help オリジナル教材
運営で使う21書式を、条文の根拠つきでまとめました
議事録・招集通知・委任状・議決権行使書・書面決議(みなし決議)・社員名簿・会費督促・決算公告・役員変更の添付書類チェックリストまで。どの条文が根拠かと定款のどこを見るべきかを各書式に注記しています。一般社団法人とNPO法人は根拠法が違うため、章を分けて収録しました。
¥3,980(税込)/買い切り ※一般的なひな形集です。個別事案の判断や登記代行は含みません。
あわせて読みたい
事務局が年に何度も取ることになる登記事項証明書は、オンライン請求で1通490円です。取り方と種類はこちら。
一般社団法人の事務局についてよくある質問
A. 置く義務はありません。一般法人法が置くことを求めているのは理事などの機関で(60条)、事務局は法人が任意に置く組織です。
A. 法律に定めはないため、定款や規程で決めます。理事会設置法人では、重要な使用人の選任は理事会で決め、理事に任せることができません(一般法人法90条4項3号)。
A. 代表理事から代理権を与えられた範囲で結べます(民法99条)。範囲を超える契約で相手が権限を信じる正当な理由があると、表見代理が問題になります(民法110条)。
A. 主たる事務所に総会の日から10年、従たる事務所に写しを5年備え置きます(一般法人法57条2項・3項)。
A. 権利の確保と関係のない目的での請求など、一般法人法32条3項の4つの場合に限り断れます。それ以外は拒めず、不当な拒否は過料の対象です(342条4号)。
A. 見られません。総社員の議決権の10分の1以上を持つ社員が、理由を示して請求できます(一般法人法121条1項)。定款でこの割合を下げることはできます。
A. 事務を任せる準委任が一般的です(民法656条)。受託者は善管注意義務と報告義務を負い、受け取った金銭を引き渡す義務があります(民法644条〜646条)。
A. 任せられますが、法人は委託先を監督する義務を負います(個人情報保護法25条)。委託に伴う名簿の提供は第三者提供に当たりません(同法27条5項1号)。
📖 参考にした公的機関の情報