結論から申し上げます。
スポーツクラブは、一般社団法人として運営できます。設立時社員2人以上で定款を作り、認証と登記を経て成立します。
法定の設立費用は、定款認証の手数料5万円と登録免許税6万円です(公証人手数料令35条3号・登録免許税法別表第一24号(一)ロ)。
法人になると、クラブは会員や保護者と契約する「事業者」になります。
そのため、会員規約は消費者契約法に沿って作る必要があります(同法2条2項)。
子どもを指導するクラブには、2026年12月25日施行のこども性暴力防止法による国の認定制度もあります。
部活動の地域展開で運営団体になるなら、国のガイドラインは法人格の取得を「望ましい」としています。
任意団体のクラブで困る場面と、法人化で変わること
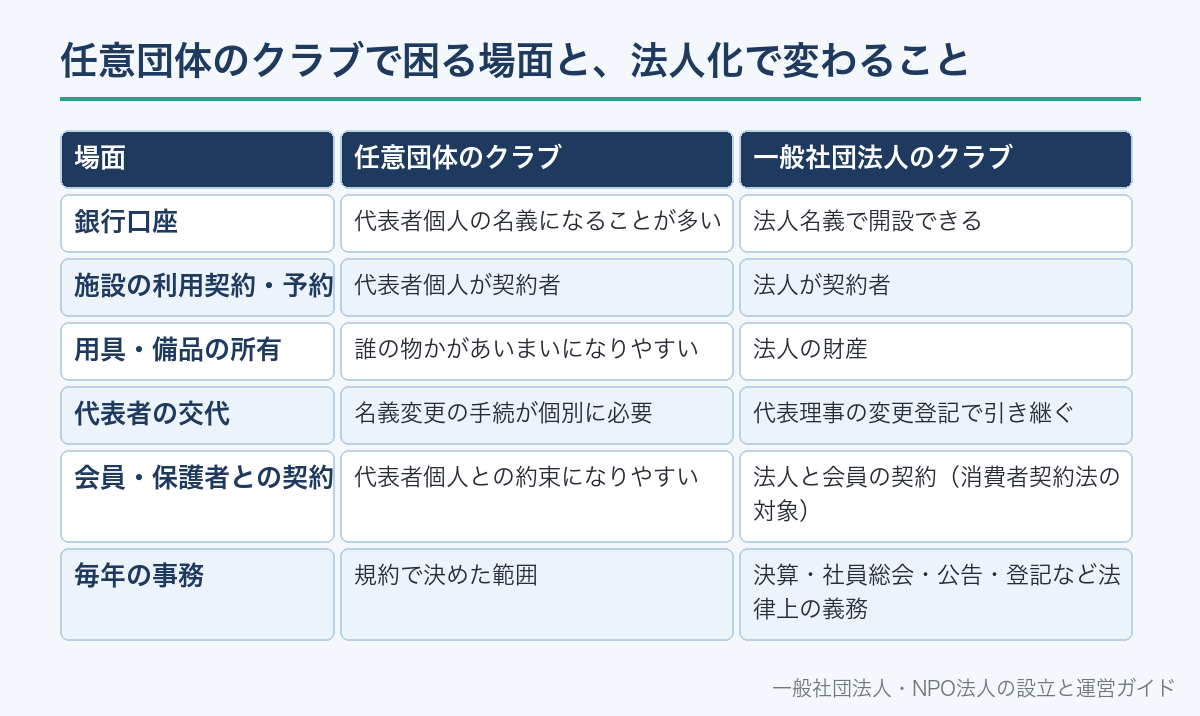
法人格のないクラブは、契約や財産をクラブ名義で持つことができません。
口座、施設の予約、用具の購入、保険の契約が、代表者個人の名前になりがちです。
一般社団法人は、登記によって成立する法人です(一般法人法22条)。
成立後は、契約・口座・財産をクラブ自体の名義で持てます。
一方で、毎年の決算・社員総会・登記などの事務が加わります。
法人化は、名義と責任をクラブに集める代わりに、運営の手間を引き受ける選択です。
| 場面 | 任意団体のクラブ | 一般社団法人のクラブ |
|---|---|---|
| 銀行口座 | 代表者個人の名義になることが多い | 法人名義で開設できる |
| 施設の利用契約・予約 | 代表者個人が契約者 | 法人が契約者 |
| 用具・備品の所有 | 誰の物かがあいまいになりやすい | 法人の財産 |
| 代表者の交代 | 名義変更の手続が個別に必要 | 代表理事の変更登記で引き継ぐ |
| 会員・保護者との契約 | 代表者個人との約束になりやすい | 法人と会員の契約(消費者契約法の対象) |
| 毎年の事務 | 規約で決めた範囲 | 決算・社員総会・公告・登記など法律上の義務 |
任意団体の財産や責任の考え方は権利能力なき社団とは、法人化の手順は任意団体の法人化で説明しています。
部活動の地域展開と「地域クラブ活動」
クラブの法人化を考えるきっかけとして増えているのが、中学校の部活動の地域展開です。
文部科学省のガイドライン(令和7年12月)は、令和8年度から13年度までの6年間を「改革実行期間」としています。
休日については、この期間内に原則すべての学校部活動で地域展開の実現を目指すとしています。
スポーツ基本法は、地方公共団体に中学生の地域でのスポーツ機会を確保する努力義務を定めています(17条の2第1項)。
その際の連携先として、住民が主体的に運営するスポーツ団体(地域スポーツクラブ)が挙げられています。
ガイドラインは、地域クラブ活動の運営団体について、組織としての責任を明確にするための法人格の取得等を進めることが望ましいとしています。
運営団体は各実施主体を統括し、運営・管理の中核を担う立場と位置づけられています。
| ガイドラインの認定要件(地域クラブ活動) | クラブが用意するもの |
|---|---|
| ①教育的意義を継承し、希望する生徒が主体的に参加できる | 選抜をしない参加方法、苦手な生徒や障害のある生徒の受入れ |
| ②適切な活動時間・休養日 | 練習計画と休養日の設定 |
| ③可能な限り低廉な参加費 | 会費の根拠となる収支計画 |
| ④適切な指導の実施体制 | 不適切行為の防止策、登録指導者による指導 |
| ⑤適切な安全確保の体制 | 事故時の対応手順、保険 |
| ⑥適切な運営体制 | 役員・会計・意思決定の仕組み |
| ⑦学校等との連携 | 活動方針・活動状況の共有 |
認定は市区町村等が行い、有効期間は最長3年の範囲で市区町村等が定めるとされています。
認定の効果として、公的な財政支援や学校施設の優先利用・使用料の減免などが想定されています。
認定を受けない地域クラブ活動にも、認定要件に準じた活動が求められています。
設立の流れと法定費用
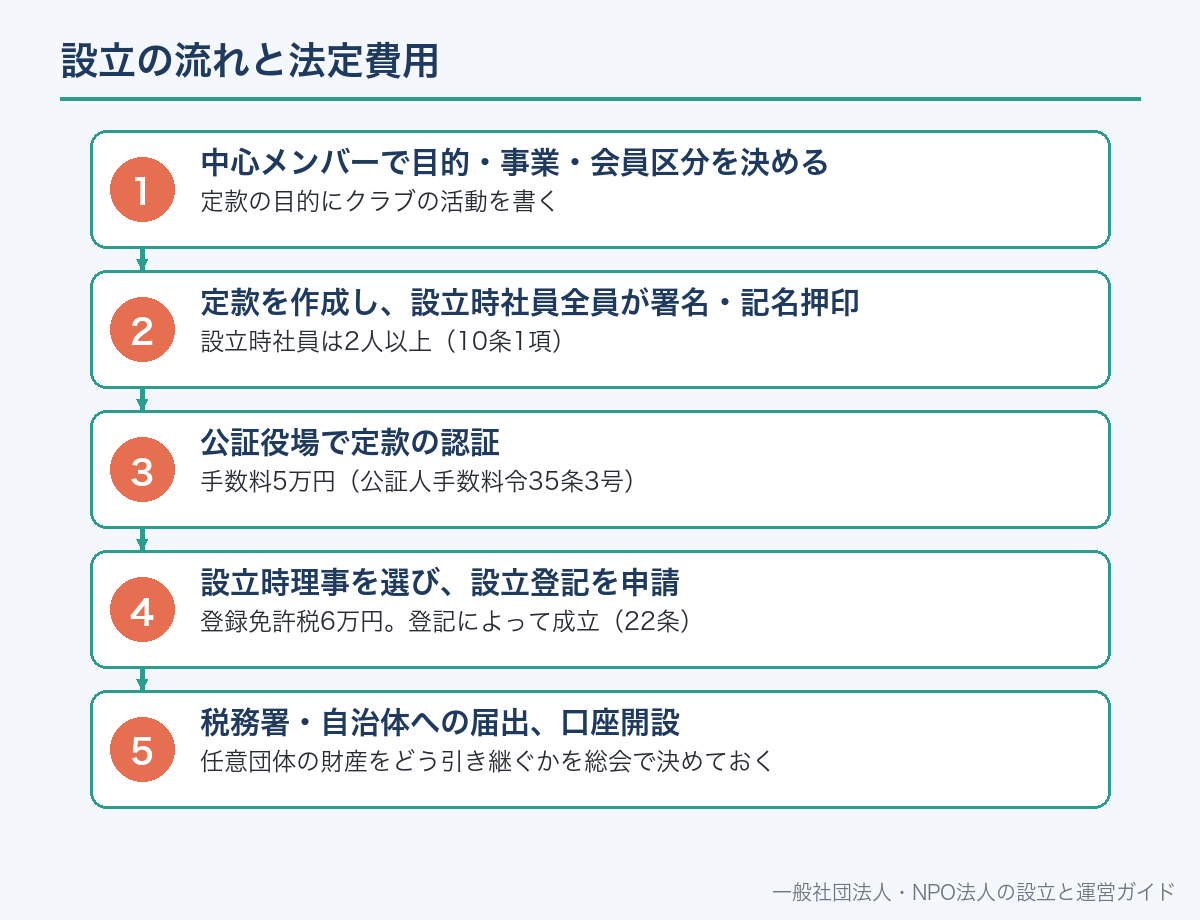
一般社団法人の設立は、設立時社員が共同して定款を作り、全員が署名または記名押印するところから始まります(一般法人法10条1項)。
共同して作成するため、設立時社員は2人以上が必要です。
定款は公証人の認証を受けて効力を生じます(13条)。
主たる事務所の所在地で設立の登記をすると、法人が成立します(22条)。
定款には「社員の資格の得喪に関する規定」を必ず書きます(11条1項5号)。
誰を社員にするかは、クラブにとって最初の設計ポイントです。
| 費用 | 金額 | 根拠 |
|---|---|---|
| 定款認証の手数料 | 5万円 | 公証人手数料令35条3号 |
| 設立登記の登録免許税 | 6万円 | 登録免許税法別表第一24号(一)ロ |
| 資本金 | 不要(制度がない) | ― |
定款の目的にクラブの活動を書く
設立時社員は2人以上(10条1項)
手数料5万円(公証人手数料令35条3号)
登録免許税6万円。登記によって成立(22条)
任意団体の財産をどう引き継ぐかを総会で決めておく
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 設立登記など登記申請の手続きは司法書士が取り扱う業務です。ご自身で法務局へ申請することもできます。
定款の目的の書き方は事業目的の書き方、設立後の届出は設立後の届出で解説しています。
社員・会員・保護者の関係を整理する
クラブの法人化でまず決めるのが、誰を法律上の「社員」にするかです。
社員は社員総会で議決権を持つ構成員で、法人の意思決定を担います。
練習に参加する選手や保護者を全員社員にすると、総会の招集や定足数の管理が大きな負担になります。
そこで、運営に責任を持つメンバーを社員とし、選手や保護者を「会員(利用者)」として会員規約で結ぶ形がよく使われます。
社員の経費の負担は定款の定めによります(27条)。利用者の月謝は、法人と会員との契約にもとづく支払いです。
社員に剰余金を分配する定款の定めは効力がありません(11条2項)。
| 立場 | 法律上の位置づけ | 主な権利・義務 |
|---|---|---|
| 社員(運営メンバー) | 一般法人法上の社員 | 社員総会の議決権。定款で定めた経費の負担(27条) |
| 選手会員(大人) | 会員規約による契約の相手方 | 月謝を払い、指導・施設利用を受ける |
| 選手会員(子ども) | 保護者が法定代理人として契約 | 保護者の同意が必要(民法5条1項) |
| 保護者 | 契約の当事者または同意者 | 月謝の支払い、緊急連絡先 |
| 指導者 | 雇用・業務委託・ボランティアのいずれか | 契約の内容による |
成年は18歳です(民法4条)。18歳未満の会員の入会は、法定代理人の同意を得て行います(民法5条1項)。
同意のない未成年者の契約は取り消すことができます(同条2項)。入会申込書には保護者の署名欄を設けます。
第〇条(種別)当法人の会員は、次の3種とし、正会員をもって一般社団法人及び一般財団法人に関する法律上の社員とする。(1)正会員 当法人の運営に参画する個人 (2)選手会員 当法人の事業に参加する個人(18歳未満の者は保護者の同意を要する) (3)賛助会員 当法人の事業を賛助する個人又は団体
第〇条(入会)正会員として入会しようとする者は、理事会の承認を受けなければならない。選手会員及び賛助会員の入会の手続は、別に定める会員規約による。
第〇条(経費の負担)正会員は、社員総会において別に定める会費を支払う義務を負う。
選手会員の月謝や退会の手続は、定款ではなく会員規約に書くと改定しやすくなります。実際の定款はクラブの機関設計に合わせて作ります。
月謝・会員規約と消費者契約法
消費者契約法は、「法人その他の団体」を事業者と定義しています(2条2項)。
非営利の一般社団法人でも、個人の会員や保護者との契約は消費者契約に当たります(同条1項・3項)。
退会時の違約金や返金しない定めは、同種の契約で生じる平均的な損害の額を超える部分が無効です(9条1項1号)。
月謝の支払遅れの損害金は、年14.6%の割合で計算した額を超える部分が無効です(9条1項2号)。
民法などの規定と比べて消費者の権利を制限し、信義則に反して一方的に害する条項も無効です(10条)。
「一度払った月謝は理由を問わず一切返金しない」「退会は6か月前までに申し出る」といった定めは、平均的な損害との関係で見直しが必要です。
- 月謝・入会金・年会費の額と、支払期日・支払方法
- 休会・退会の申出の方法と時期、月の途中で退会した場合の扱い
- 天候・施設の都合で練習が中止になった場合の扱い
- 保険の加入と、けがをしたときの連絡・対応の流れ
- 写真・動画の撮影と公開についての同意の取り方
- 会員の禁止行為と、資格を失う場合の手続
- 個人情報の利用目的(連絡、保険の手続、大会の登録など)
会員規約の作り方は会員規約の作り方、未払いへの対応は会費を払わない会員への対処法で説明しています。
指導者との契約(雇用・業務委託・ボランティア)
指導者との関係は、雇用・業務委託・ボランティアのどれかに整理します。
労働基準法は、事業に使用され、賃金を支払われる者を「労働者」と定義しています(9条)。
契約書の名前が業務委託でも、練習の日時や方法をクラブが指示し、報酬が時間に応じて支払われるなら、労働者と判断される可能性があります。
労働者に当たれば、労働時間・賃金・労働保険などのルールがかかります。
無償のボランティアでも、交通費の実費を超える謝礼を定期的に払うと、実態によっては雇用との区別が問題になります。
指導者に報酬を払う場合は、源泉徴収が必要になることがあるため、税務の確認も欠かせません。
| 形態 | 向いている場面 | 整えておく書類 |
|---|---|---|
| 雇用 | 毎週決まった日時に指導し、クラブが内容を指示する | 雇用契約書(労働条件通知書)、出勤の記録 |
| 業務委託 | 大会前の短期指導、専門家の講習会 | 業務委託契約書(業務の範囲・報酬・期間) |
| ボランティア | 保護者やOBの無償の手伝い | 活動の範囲、実費弁償の基準、保険の加入 |
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 社会保険・労働保険の加入手続きは、社会保険労務士が取り扱う業務です。
労務管理の全体像は一般社団法人の労務管理で詳しく扱っています。
子どもを守る体制(こども性暴力防止法の認定)
子どもを指導するクラブにとって大きな変化が、こども性暴力防止法(令和6年法律第69号)です。
同法の施行日は2026年12月25日です(同法施行令附則1項)。
児童等に技芸または知識を教える事業のうち、一定の要件を満たすものは「民間教育事業」に当たります(2条5項3号)。
こども家庭庁や自治体の案内は、学習塾・スポーツクラブ等を民間教育事業の例に挙げています。
民間教育事業者は、国の基準を満たす体制について内閣総理大臣の認定を受けることができます(19条1項)。
認定を受けるかどうかは任意です。
認定事業者はこども家庭庁のWebサイトで公表され、認定事業者のマークを広告などに使えると案内されています。
| 民間教育事業の要件(2条5項3号) | 内容 |
|---|---|
| イ | 技芸または知識を習得するための標準的な修業期間が6か月以上 |
| ロ | 児童等に対面で指導する |
| ハ | 事業者が用意する場所(事業所など)で指導する |
| ニ | 技芸または知識の教授を行う者が政令で定める人数以上(3人。施行令1条) |
- 指導に従事させる者の犯罪事実確認を適切に行う体制(1号)
- 児童対象性暴力等のおそれを早期に把握する措置(2号)
- 児童等が相談しやすくするための措置(3号)
- 防止措置・調査・被害児童の保護支援を定めた対処規程(4号)
- 従事者への研修の受講(5号)
- 犯罪事実確認記録等の適正な管理(6号)
スポーツ基本法は、スポーツ団体に、暴力や優越的な関係を背景とした言動、性的な言動などで競技者の環境が害されないよう努めることを求めています(29条2項)。
認定を受けない場合も、相談窓口や複数の大人で指導する体制は、クラブ自身の規程で整えておきます。
事故への備えと保険
スポーツクラブでは、けがや事故への備えが運営の前提です。
スポーツ基本法は、スポーツ団体に、競技者の心身の健康の保持増進と安全の確保に配慮する努力を求めています(5条1項)。
国のガイドラインは、事故などが起きた場合の対応や責任関係を、関係者の間であらかじめ明確にしておくことを挙げています。
事案発生時の対応を定めた緊急対応マニュアルの作成と、指導者への周知も取組例に挙がっています。
参加者と指導者には、けがを補償する保険と個人賠償責任保険への加入を徹底することが重要とされています。
運営団体自体の賠償責任保険への加入も、取組例として示されています。
- 参加者全員と指導者の保険の加入状況
- クラブ(法人)の賠償責任保険の範囲
- 緊急連絡先と、近くの医療機関・AEDの場所
- 熱中症・脳震とうなどへの対応手順
- 施設の管理者との責任分担(使用許可の条件)
事故が起きたときの法人の責任は障害者スポーツの団体の記事、保険の選び方は保険とリスク管理で解説しています。
練習場所の確保(学校施設・公共施設・指定管理)
練習場所の確保は、クラブ運営の大きな課題です。
国のガイドラインは、学校施設を学校教育に支障のない限り地域クラブ活動で優先して活用できるようにすることを、極めて重要としています。
市区町村の認定を受けた地域クラブ活動には、学校施設等の優先利用や使用料の減免が想定されています。
自治体の体育館などの公の施設は、条例にもとづき「法人その他の団体」を指定管理者として管理させることができます(地方自治法244条の2第3項)。
指定管理者の指定は条例の手続によって行われ、指定の前に議会の議決を経ます(同条4項・6項)。
スポーツ基本法は、国と地方公共団体に、地域スポーツクラブの事業への支援やスポーツ施設の整備に努めることを求めています(21条)。
税金の基本(一般論)
一般社団法人の法人税の扱いは、非営利型法人に当たるかどうかで変わります(法人税法2条9号の2)。
非営利型法人は公益法人等として、法人税の納税義務が収益事業を行う場合などに限られます(同法4条1項ただし書)。
非営利型でない一般社団法人は、すべての所得が法人税の対象です。
月謝や施設利用料のように対価を受けて行う事業は、内容によって法人税法上の収益事業に当たる可能性があります。
会費・寄附・助成金・月謝など、収入の性質ごとに記録を分けておくことが判断の前提になります。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
税の全体像は一般社団法人にかかる税金で説明しています。
スポーツクラブの法人化でよくある誤解
誤解1:一般社団法人は非営利だから消費者契約法は関係ない。
消費者契約法は法人その他の団体を事業者としています(2条2項)。
会員規約は同法の対象です。
誤解2:選手や保護者は全員社員にしなければならない。
誰を社員にするかは定款で決めます(一般法人法11条1項5号)。
利用者は会員規約で結ぶ形が使えます。
誤解3:業務委託契約にすれば労働法は関係ない。労働者かどうかは実態で判断されます(労働基準法9条)。
誤解4:こども性暴力防止法の認定はすべてのクラブの義務。
民間教育事業者の認定は任意です(19条1項)。
ただし要件を満たす事業かどうかは確認が必要です。
誤解5:法人格がないと地域クラブ活動はできない。
国のガイドラインは運営団体の法人格取得を「望ましい」としており、必須とはしていません。
誤解6:法人化すれば事故の責任は誰も負わない。
法人が責任の主体になりますが、指導者個人の行為が問われる場面もあります。
保険と安全管理は欠かせません。
あわせて読みたい
スポーツクラブの法人化についてよくある質問
A. 設立時社員が共同して定款を作成するため、2人以上が必要です(一般法人法10条1項)。選手全員を社員にする必要はなく、誰を社員とするかは定款で定めます(11条1項5号)。
A. 定款認証の手数料5万円(公証人手数料令35条3号)と、設立登記の登録免許税6万円(登録免許税法別表第一24号(一)ロ)です。資本金の制度はありません。
A. 18歳未満の会員の入会には、法定代理人である保護者の同意が必要です(民法4条・5条1項)。同意のない契約は取り消すことができるため(同条2項)、入会申込書に保護者の署名欄を設けます。
A. 法人と個人会員の契約は消費者契約に当たります(消費者契約法2条)。解除に伴う違約金などのうち、同種の契約で生じる平均的な損害の額を超える部分は無効です(9条1項1号)。
A. 事業に使用され賃金を支払われる者は労働者です(労働基準法9条)。契約書の名称ではなく、指示の有無や報酬の決め方などの実態で判断されます。社会保険や源泉徴収の扱いは社会保険労務士・税理士に確認してください。
A. 民間教育事業者の認定は任意です(同法19条1項)。修業期間6か月以上・対面・事業者が用意する場所・教える人が3人以上という要件(2条5項3号、施行令1条)を満たす事業が対象で、施行日は2026年12月25日です。
A. 国のガイドライン(令和7年12月)は、運営団体について法人格の取得等を進めることが「望ましい」としています。必須ではありませんが、組織の責任を明確にする手段として示されています。
A. 非営利型法人に当たるかどうかと、事業の内容によって扱いが変わります(法人税法2条9号の2・4条1項)。個別の判断は税理士または所轄の税務署に確認してください。
📖 参考にした公的機関の情報