
結論から申し上げます。
一般社団法人は、行政庁の公益認定を受けると公益社団法人になります(公益認定法2条1号・4条)。
行政庁は、事務所や事業の区域が2つ以上の都道府県にまたがる法人などは内閣総理大臣です。
それ以外の法人は、事務所がある都道府県の知事です(同法3条)。
認定を受けるには、5条の21項目の認定基準をすべて満たし、6条の欠格事由に当たらないことが必要です。
申請は、定款・事業計画書・収支予算書などを添付した申請書を行政庁に出して行います(7条)。
認定されると、名称は「公益社団法人」に変わったものとみなされ、2週間以内に名称変更の登記をします(9条1項・2項)。
公益社団法人とは何か
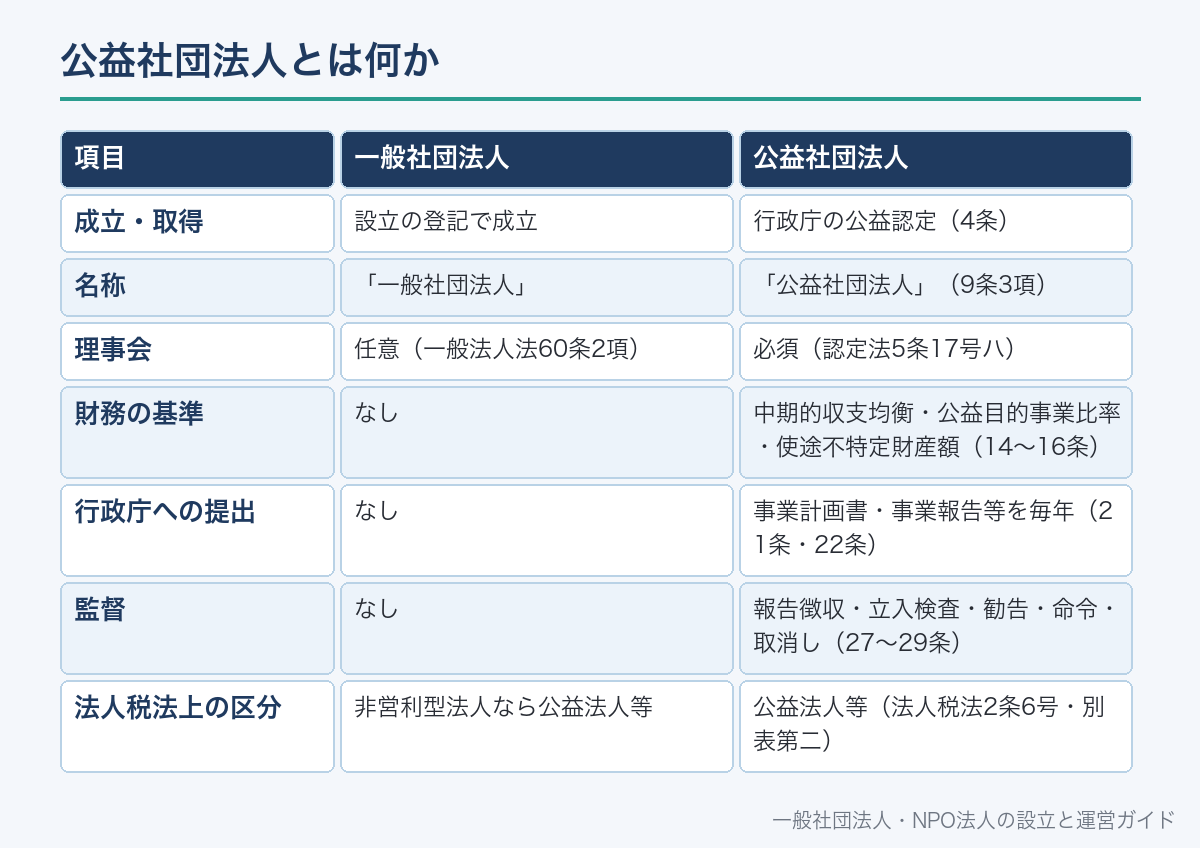
公益社団法人は、公益認定法4条の認定を受けた一般社団法人です(2条1号)。
法人格は一般社団法人のままで、認定によって「公益」の名称と、公益法人としての規律が加わります。
認定の対象になる事業は公益目的事業です。
公益目的事業とは、別表の23の事業の種類に当たり、不特定かつ多数の者の利益の増進に寄与するものをいいます(2条4号)。
別表には、学術・文化芸術・障害者や生活困窮者の支援・高齢者福祉・児童青少年の育成・地域社会の発展などが並んでいます。
会員だけが利益を受ける共益的な事業は、不特定多数の利益とはいえないため、そのままでは公益目的事業になりません。
| 項目 | 一般社団法人 | 公益社団法人 |
|---|---|---|
| 成立・取得 | 設立の登記で成立 | 行政庁の公益認定(4条) |
| 名称 | 「一般社団法人」 | 「公益社団法人」(9条3項) |
| 理事会 | 任意(一般法人法60条2項) | 必須(認定法5条17号ハ) |
| 財務の基準 | なし | 中期的収支均衡・公益目的事業比率・使途不特定財産額(14〜16条) |
| 行政庁への提出 | なし | 事業計画書・事業報告等を毎年(21条・22条) |
| 監督 | なし | 報告徴収・立入検査・勧告・命令・取消し(27〜29条) |
| 法人税法上の区分 | 非営利型法人なら公益法人等 | 公益法人等(法人税法2条6号・別表第二) |
公益認定の基準(5条の21項目)
行政庁は、申請した法人が5条の基準のすべてに適合すると認めるときに公益認定をします。
21項目は、事業・財務・機関・定款の4つのまとまりで見ると整理しやすくなります。
次の表は、各号の内容を要約したものです。正確な文言は条文で確認してください。
| 分類 | 号 | 基準の要旨 |
|---|---|---|
| 事業 | 1号 | 公益目的事業を行うことを主たる目的とする |
| 事業 | 2号 | 経理的基礎と技術的能力がある |
| 事業 | 3号・4号 | 関係者や営利事業者などに特別の利益を与えない |
| 事業 | 5号 | 投機的な取引・高利の融資など、ふさわしくない事業を行わない |
| 事業 | 7号 | 収益事業等が公益目的事業の実施に支障を及ぼさない |
| 財務 | 6号 | 中期的収支均衡が見込まれる(14条) |
| 財務 | 8号 | 公益目的事業比率が50%以上と見込まれる(15条) |
| 財務 | 9号 | 使途不特定財産額が上限を超えないと見込まれる(16条) |
| 財務 | 18号 | 他の団体を支配するおそれのある株式などを保有しない |
| 機関 | 10号・11号 | 親族等・同一団体の関係者が理事・監事それぞれの3分の1以下 |
| 機関 | 12号 | 理事と監事の間に特別利害関係がない |
| 機関 | 13号 | 会計監査人を置く(規模が基準未満なら不要) |
| 機関 | 15号・16号 | 外部理事・外部監事を各1人以上 |
| 機関 | 17号 | 社員資格・議決権に不当な条件がない/理事会を置く |
| 報酬 | 14号 | 役員の報酬等が不当に高額にならない支給基準を定める |
| 定款 | 19号 | 不可欠な特定財産の維持・処分の制限を定める |
| 定款 | 20号・21号 | 認定取消し時の財産贈与と、清算時の残余財産の帰属先を定める |
2025年4月の改正で変わった財務の基準
令和6年の改正法が2025年4月1日に施行され、財務の基準の考え方と用語が変わりました。
改正前の解説にある「収支相償」は、中期的収支均衡に置き換わっています(14条)。
内閣府の申請の手引きでは、公益目的事業の収入を適正な費用に充て、5年間の中期均衡期間で収支の均衡を図るものと説明されています。
将来の公益目的事業の充実のために積み立てる資金(公益充実資金)も、費用に含めて計算します(14条かっこ書き)。
改正前の「遊休財産」の規制は、使途不特定財産額の保有制限に変わりました(16条)。
保有の上限は、過去の公益目的事業の費用を基礎に算定され、手引きの様式では過去5年間の平均値が基本です。
災害などに備えて公益目的事業を続けるための公益目的事業継続予備財産は、使途不特定財産額から除かれます(16条2項)。
予備財産を持つ場合は、翌事業年度開始後速やかに、保有する理由と額を公表します(16条3項)。
一方で、公益目的事業比率50%以上の基準は改正後も変わっていません(15条)。
| 改正前の呼び方 | 現行の基準 | 条文 |
|---|---|---|
| 収支相償(旧) | 中期的収支均衡(5年の中期均衡期間) | 14条・5条6号 |
| 遊休財産額の保有制限(旧) | 使途不特定財産額の保有制限 | 16条・5条9号 |
| (なし) | 公益目的事業継続予備財産(理由と額を公表) | 16条2項・3項 |
| 公益目的事業比率50%以上 | 同じ(改正なし) | 15条・5条8号 |
計算の方法は公益法人の中期的収支均衡とはと公益法人の使途不特定財産と予備財産で詳しく説明しています。
機関設計の準備|理事会・監事・外部理事・会計監査人
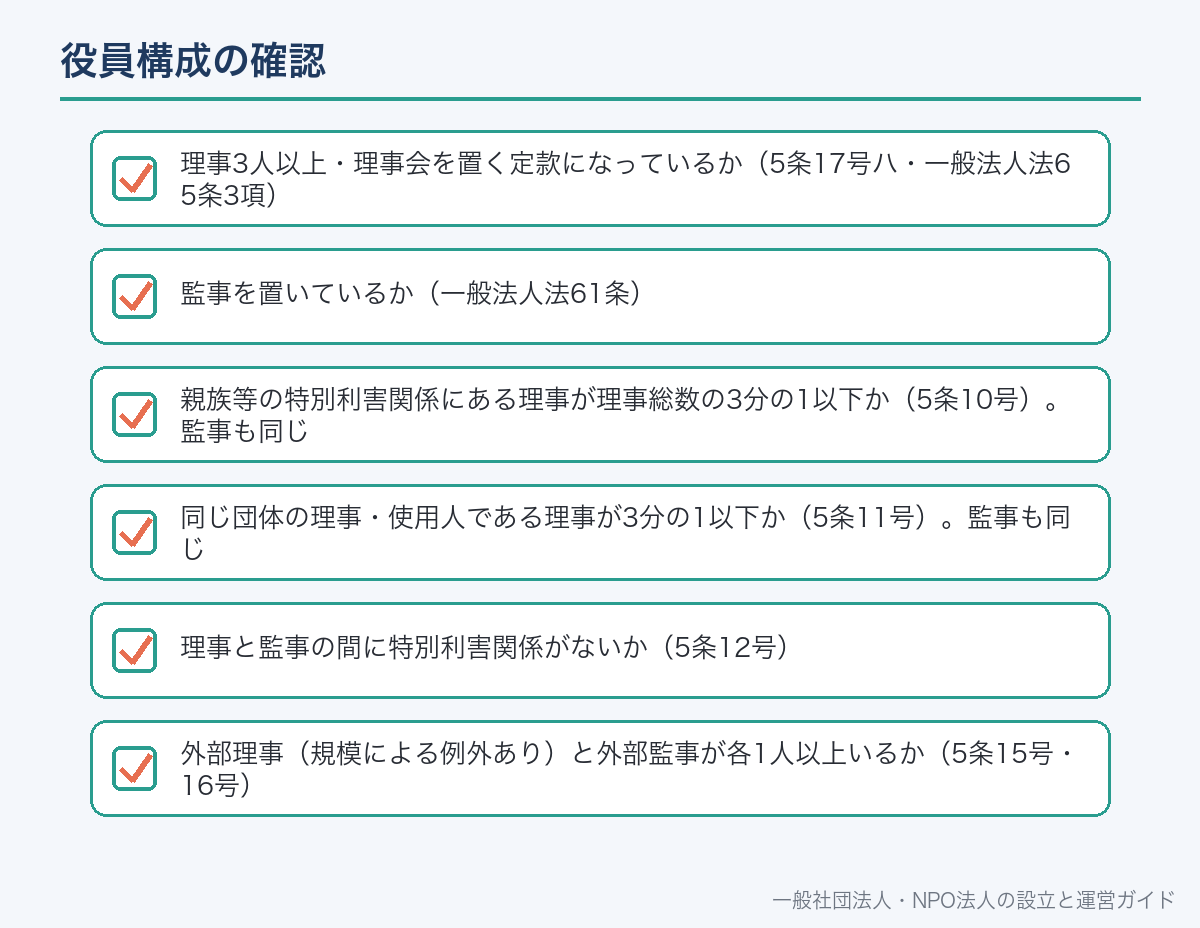
一般社団法人は理事1人だけでも運営できますが、公益社団法人は理事会を置くことが基準です(5条17号ハ)。
理事会を置く一般社団法人は理事が3人以上必要で(一般法人法65条3項)、監事も置かなければなりません(同法61条)。
改正で、外部理事を1人以上置く基準が加わりました(5条15号)。
外部理事とは、法人や子法人の業務執行理事・使用人でなく、就任前10年間もそうでなかった人などです。
ただし、最終事業年度の収益と費用がいずれも3,000万円未満の法人は、この基準の対象外です(施行令7条)。
外部監事も1人以上必要です(5条16号)。こちらには規模による例外がありません。
理事と監事の間に、配偶者や3親等以内の親族などの特別利害関係があってはいけません(5条12号)。
会計監査人は、収益100億円・費用100億円・負債50億円のいずれにも達しない法人なら置かなくてよいとされています(5条13号・施行令6条)。
- 理事3人以上・理事会を置く定款になっているか(5条17号ハ・一般法人法65条3項)
- 監事を置いているか(一般法人法61条)
- 親族等の特別利害関係にある理事が理事総数の3分の1以下か(5条10号)。監事も同じ
- 同じ団体の理事・使用人である理事が3分の1以下か(5条11号)。監事も同じ
- 理事と監事の間に特別利害関係がないか(5条12号)
- 外部理事(規模による例外あり)と外部監事が各1人以上いるか(5条15号・16号)
外部理事・外部監事の数え方は公益法人の外部理事・外部監事と役員構成で詳しく説明しています。
定款の変更|申請前に社員総会の特別決議で
公益認定の申請書には定款を添付します(7条2項1号)。
添付するのは、認定基準に適合するよう変更した後の定款です。
内閣府の手引きは、理事会の設置などの機関の変更と、認定基準に合わせた変更を事前に済ませるよう求めています。
一般社団法人の定款変更は、社員総会の特別決議で行います(一般法人法146条・49条2項4号)。
総社員の半数以上で、総社員の議決権の3分の2以上の賛成が必要です。
名称を「公益社団法人」に変える定款変更は申請前には不要です。認定されると変更したものとみなされます(9条1項)。
| 定款に入れる・見直す事項 | 根拠 |
|---|---|
| 理事会・監事を置く旨 | 5条17号ハ・一般法人法61条 |
| 社員の資格の得喪・議決権に不当な条件を付けない | 5条17号イ・ロ |
| 公益目的事業に不可欠な特定財産の維持・処分の制限(ある場合) | 5条19号 |
| 認定取消し・合併時の公益目的取得財産残額の贈与先 | 5条20号 |
| 清算時の残余財産の帰属先 | 5条21号 |
| 役員の報酬等に関する定め(支給基準は別に作る) | 5条14号・7条2項5号 |
認定取消し時の贈与の定めは、公益法人になった後は変更できません(30条5項)。
申請から認定・名称変更登記までの流れ
内閣府の手引きが示す流れは、申請書の作成から始まり、行政庁の審査・諮問を経て、認定の通知と名称変更の登記で終わります。
内閣総理大臣が行政庁の場合は公益認定等委員会に、都道府県の場合は各都道府県の合議制の機関に諮問されます(43条・51条)。
行政庁は、許認可等を出す行政機関や警察、税務の関係機関からも意見を聴きます(8条)。
申請書の様式は、ポータルサイト「公益法人information」の電子申請窓口から入手でき、電子申請もできます。
事業・機関設計・財務・情報開示の体制を検討する
社員総会の特別決議(一般法人法146条・49条2項4号)
申請書(かがみ文書・別紙1〜3)と添付書類(7条)
内閣総理大臣または都道府県知事(3条)
公益認定等委員会または都道府県の合議制の機関(43条・51条)
行政庁が認定を公示する(10条)
2週間以内に主たる事務所の所在地で。認定を証する書面を添付(9条2項・一般法人法303条)
事業計画書・財産目録・役員等名簿などを遅滞なく(21条・22条)
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 設立登記など登記申請の手続きは司法書士が取り扱う業務です。ご自身で法務局へ申請することもできます。
申請書に添付する主な書類
7条2項は、定款・事業計画書・収支予算書・財産目録や貸借対照表などの書類の添付を定めています。
内閣府の手引きの添付書類一覧から、主なものを抜き出すと次のとおりです。
登記事項証明書や納税証明書は、発行日から3か月以内のものとされています。
| 書類 | 内容 | 根拠 |
|---|---|---|
| 定款 | 認定基準に適合させた現行の定款 | 7条2項1号 |
| 登記事項証明書 | 発行日から3か月以内のもの | 手引き・施行規則 |
| 報酬等の支給の基準 | 報酬を出さない場合もその旨を書いた書類が必要 | 7条2項5号 |
| 許認可等を証する書類 | 事業に許認可が必要な場合だけ | 7条2項3号 |
| 納税証明書 | 過去3年間に滞納処分がないことの証明 | 6条5号・手引き |
| 事業計画書・収支予算書 | 申請する年度の計画と予算 | 7条2項2号 |
| 財産目録・貸借対照表と附属明細書 | 前事業年度末日のもの | 7条2項4号 |
| 予算の基礎となる書類 | 前年度の損益計算書など | 手引き |
| 経理規程など | 不適切な経理や財産管理を防ぐためのルール | 手引き |
| 公益性の確認のための書類 | 事業の公益性・不特定多数性を示す資料 | 手引き |
報酬等の支給基準の作り方は公益法人の役員報酬と報酬等の支給基準で説明しています。
認定を受けられない場合(6条の欠格事由)
基準を満たしていても、6条の欠格事由に1つでも当たると公益認定は受けられません。
理事・監事の中に、拘禁刑以上の刑の執行を終えてから5年を経過しない人がいる場合が含まれます(6条1号ハ)。
公益認定を取り消されてから5年を経過しない法人も対象です(6条2号)。
定款や事業計画書が法令に違反している場合や、必要な許認可を受けられない場合も同じです(6条3号・4号)。
国税や地方税の滞納処分が執行されている場合、その終了から3年を経過しない場合も認定を受けられません(6条5号)。
暴力団員等が事業活動を支配する法人も対象です(6条6号)。
認定後に変わること
公益社団法人になると、名称の使い方、毎年の書類、財産の使い道に新しいルールがかかります。
名称中には「公益社団法人」の文字を使わなければなりません(9条3項)。
毎事業年度開始の日の前日までに事業計画書・収支予算書などを作り、行政庁に提出します(21条1項・22条1項)。
毎事業年度経過後3か月以内に、財産目録・役員等名簿・報酬等の支給基準などを作成・提出します(21条2項・22条1項)。
これらの書類は誰でも閲覧を請求でき、正当な理由なく拒めません(21条5項)。
社員以外からの請求では個人の住所を除けます(同条6項)。
認定後に受けた寄附や公益目的事業の対価などは公益目的事業財産となり、原則として公益目的事業のために使います(18条)。
名称や代表者、収益事業等の内容などを変えたときは、遅滞なく行政庁に届け出ます(13条1項)。
| 義務 | 時期 | 根拠 |
|---|---|---|
| 事業計画書・収支予算書などの作成・提出 | 毎事業年度開始の日の前日まで | 21条1項・22条1項 |
| 財産目録・役員等名簿・支給基準などの作成・提出 | 毎事業年度経過後3か月以内 | 21条2項・22条1項 |
| 書類の閲覧への対応 | 業務時間内いつでも | 21条5項 |
| 変更の届出 | 変更後遅滞なく | 13条1項 |
| 公益目的事業財産の使用 | 常時 | 18条 |
毎年の提出書類は公益法人の定期提出書類で一覧にしています。
税金の扱いの違い(一般論)
公益社団法人は、法人税法上の公益法人等に当たります(法人税法2条6号・別表第二)。
一般社団法人は、非営利型法人に該当する場合に限って公益法人等に含まれます(同表)。
公益認定法58条は、公益法人と、公益法人に寄附する個人・法人について税制上の措置を講ずると定めています。
実際にどの収入が課税の対象になるか、寄附をした人がどの控除を受けられるかは、税法の個別の規定で決まります。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
寄附をした側の扱いは特定公益増進法人とはで説明しています。
認定が取り消されると
認定後に基準を満たさなくなると、行政庁は公益認定を取り消すことができます(29条2項1号)。
欠格事由に当たったときや、不正な手段で認定を受けたときなどは、必ず取り消されます(29条1項)。
取消しを受けると、名称は「一般社団法人」に戻ったものとみなされます(29条5項)。
さらに、公益目的取得財産残額に相当する財産を、取消しの日から1か月以内に定款で定めた贈与先に贈与しなければなりません(30条1項・5条20号)。
1か月以内に贈与の契約が成立しなければ、国または都道府県との間で贈与の契約が成立したものとみなされます(30条1項)。
公益法人側から取消しを申請することもでき、この場合も財産の贈与の定めは同じように働きます(29条1項4号)。
取消し後の財産の行方は公益認定が取り消されるとどうなる?で詳しく説明しています。
移行するかどうかの判断材料
公益認定は、受けなければならない制度ではありません。一般社団法人のまま活動を続けることもできます。
判断の分かれ目は、事業の中身が公益目的事業に当たるか、財務と機関の基準を毎年守れる体制があるかです。
認定を受けると、名称による信用と税制上の位置づけが得られる一方、毎年の書類作成と行政庁の監督が続きます。
共益的な事業が中心の団体は、公益目的事業比率50%以上の基準を満たすのが難しくなります。
| 確認すること | 見る条文 |
|---|---|
| 事業が別表の種類に当たり、不特定多数の利益になるか | 2条4号・別表 |
| 公益目的事業の費用が全体の50%以上になるか | 15条・5条8号 |
| 5年で収支の均衡を図れる事業計画か | 14条・5条6号 |
| 財産を使い道の決まらないまま積み上げていないか | 16条・5条9号 |
| 理事会・監事・外部理事・外部監事をそろえられるか | 5条10号〜17号 |
| 毎年の計画・報告書類を期限どおり作れる事務体制があるか | 21条・22条 |
よくある誤解
誤解1:公益社団法人は新しく設立し直す。今の一般社団法人が認定を受けるだけで、法人格は続きます(2条1号・4条)。
誤解2:申請前に名称を「公益社団法人」に変える定款変更が必要。
認定で変更したものとみなされるため不要です。
必要なのは名称変更の登記です(9条1項・2項)。
誤解3:黒字は毎年ゼロにしなければならない。改正後は5年の中期均衡期間で収支の均衡を判定します(14条)。
誤解4:改正で公益目的事業比率も緩和された。50%以上の基準は変わっていません(15条)。
誤解5:小規模なら外部役員は要らない。
外部理事は収益・費用が3,000万円未満なら対象外ですが、外部監事には例外がありません(5条15号・16号)。
2008年の制度改革で「法人格を得ること」と「公益認定を受けること」が分けられました。その経緯はこちらです。
公益認定の申請書に添付する「報酬等の支給の基準を記載した書類」(7条2項5号)の中身と作り方はこちらです。
社団の移行手続の前提になる、公益法人とは何か・行政庁・認定基準・認定後の義務・監督の全体像はこちらで整理しています。
公益社団法人は社員名簿・役員等名簿・計算書類等を誰でも閲覧できる状態に置く義務があります(認定法21条5項)。対応の手順はこちら。
2025年4月から加わった役員構成の基準(外部理事・外部監事・理事と監事の特別利害関係の禁止)と、従来の3分の1規制の数え方はこちらで整理しています。
認定基準の一つ「公益目的事業比率50%以上」(15条)の計算式と、無償の役務・自己所有地を費用に算入できる規則はこちら。
認定後に毎年判定される使途不特定財産額の保有制限(16条・2025年4月から)の計算式と予備財産の要件はこちら。
公益認定後に毎年判定される収支の基準(2025年4月から中期的収支均衡)の計算式と5年ルールはこちらです。
公益社団法人になったあとの行政庁の監督(27〜29条)=立入検査・勧告の公表・命令・取消しの流れはこちらです。
公益社団法人になったあとの事業・役員・定款の変更手続き(変更認定と変更届出の使い分け)はこちらで整理しています。
公益社団法人になったあとに毎年必要になる行政庁への提出書類(認定法21条・22条)の一覧と期限はこちらで整理しています。
この記事は一般社団法人の話です。一般財団法人の場合は、定款変更の制限(200条1項ただし書)が壁になります。
一般社団法人の公益認定と移行についてよくある質問
A. 行政庁の公益認定を受けることです。公益認定法5条の基準をすべて満たし、6条の欠格事由に当たらないことが必要です(同法4条・5条・6条)。
A. 事務所や公益目的事業の区域が2つ以上の都道府県にまたがるなどの場合は内閣総理大臣、それ以外は事務所がある都道府県の知事です(公益認定法3条)。
A. ありません。認定を受けると名称を変える定款変更をしたものとみなされ、2週間以内に名称変更の登記をします(公益認定法9条1項・2項、一般法人法303条)。
A. 2025年4月1日施行の改正で中期的収支均衡に置き換わりました。5年の中期均衡期間で収支の均衡を判定します(公益認定法14条)。
A. 理事会を置くことが基準なので、理事は3人以上必要です。監事も置きます(公益認定法5条17号ハ、一般法人法65条3項・61条)。
A. 外部監事は必ず1人以上必要です。外部理事は、最終事業年度の収益と費用がいずれも3,000万円未満なら置かなくてもよいとされています(公益認定法5条15号・16号、施行令7条)。
A. 50%以上です。2025年4月の改正後も変わっていません(公益認定法15条・5条8号)。
A. 公益目的取得財産残額に相当する財産を、取消しの日から1か月以内に定款で定めた公益法人などに贈与します(公益認定法30条1項・5条20号)。
📖 参考にした公的機関の情報