
結論から申し上げます。
市民共同発電や再エネの普及活動は、一般社団法人で行えます。
一般社団法人は目的を定款で自由に決められ、発電設備や売電契約を法人名義で持てます。
一方で、社員に剰余金を分配することはできません(一般法人法11条2項・35条3項)。
そのため、「出資してくれた市民に売電収益を配当する」形は、法人の社員権ではつくれません。
配当付きの市民出資は、匿名組合などを使い、金融商品取引法の規制の下で行うことになります。
設備の出力によって電気事業法の手続が変わり、売電には再エネ特措法の認定が関わります。
市民共同発電に関わる法律の全体像
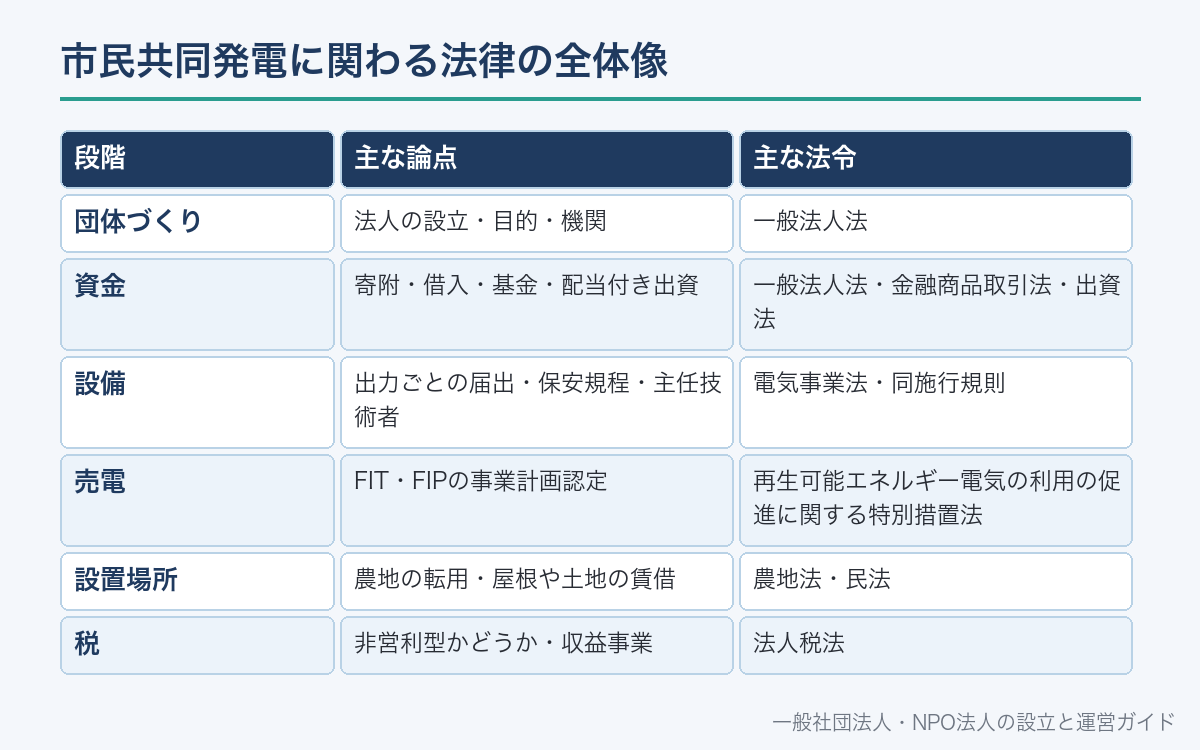
市民共同発電は、団体づくり・資金・設備・売電・設置場所の5つの段階で、別々の法律が関わります。
一般社団法人を選んでも、ほかの法律の手続が省略されるわけではありません。
先に全体を見ておくと、どの段階で専門家に相談するかを決めやすくなります。
| 段階 | 主な論点 | 主な法令 |
|---|---|---|
| 団体づくり | 法人の設立・目的・機関 | 一般法人法 |
| 資金 | 寄附・借入・基金・配当付き出資 | 一般法人法・金融商品取引法・出資法 |
| 設備 | 出力ごとの届出・保安規程・主任技術者 | 電気事業法・同施行規則 |
| 売電 | FIT・FIPの事業計画認定 | 再生可能エネルギー電気の利用の促進に関する特別措置法 |
| 設置場所 | 農地の転用・屋根や土地の賃借 | 農地法・民法 |
| 税 | 非営利型かどうか・収益事業 | 法人税法 |
一般社団法人が向いている点と限界
任意団体のままだと、発電設備や売電契約、銀行口座が代表者個人の名義になりがちです。
一般社団法人なら、これらを法人の名義で持てます。代表者が交代しても契約は法人に残ります。
FIT・FIPの事業計画の認定も、法人として申請できます。
申請書には法人名と代表者・役員の氏名を書きます(再エネ特措法9条2項1号・2号)。
設立時社員は2人以上で(一般法人法10条1項)、理事は1人から置けます(60条1項)。
限界は、利益を分配できないことです。
社員への剰余金の分配は定款に書いても無効で、総会でも決議できません(11条2項・35条3項)。
売電収益は、設備の更新や返済、環境学習などの活動に回すことになります。
| 法人の形 | 利益の分配 | 市民共同発電での使い方 |
|---|---|---|
| 一般社団法人 | 社員への分配はできない | 発電所の保有・運営、普及啓発 |
| NPO法人 | 分配できない | 「環境の保全を図る活動」として行える(NPO法別表7号) |
| 株式会社・合同会社 | 配当・利益の分配ができる | 出資者に収益を返す事業体として使われる |
| 任意団体 | 法人格がない | 設備・契約が個人名義になりやすい |
NPO法人との比較は一般社団法人とNPO法人どっちを選ぶ?で詳しく説明しています。
定款の目的に書いておくこと
定款の目的は絶対的記載事項です(一般法人法11条1項1号)。登記事項でもあります(301条2項1号)。
発電・売電・普及啓発を行うなら、それぞれを目的に書いておきます。
後から事業を加えるには定款変更と変更登記が必要になるため、見込まれる事業はまとめて書いておくと手間が減ります。
定款は公証人の認証を受けて効力が生じます(13条)。
第〇条(目的)当法人は、地域における再生可能エネルギーの普及と、地球環境の保全に寄与することを目的とし、その目的に資するため、次の事業を行う。
(1)再生可能エネルギーによる発電事業及び電気の供給に関する事業
(2)再生可能エネルギー及び省エネルギーに関する普及啓発、学習会及び見学会の開催
(3)再生可能エネルギーの導入に関する調査研究及び情報提供
(4)前各号に掲げる事業に附帯又は関連する事業
事業の書き方は登記官の審査で具体性が問われます。実際の文言は事業計画に合わせて作ります。
資金の集め方:5つの方法と法規制
市民共同発電で一番の論点は、設備の資金をどう集めるかです。
方法によって、資金を出した人の権利と、かかる法規制がまったく違います。
寄附と会費は返す義務がなく、金融の規制は原則としてかかりません。
借入は金融機関からの融資が中心です。不特定多数から預金に似た形で集めると「預り金」として禁止されます(出資法2条)。
基金は一般社団法人独自の制度で、返還義務はありますが利息は付けられません(一般法人法143条)。
配当付きの出資は、金融商品取引法の「みなし有価証券」に当たる場合があります。
| 方法 | 出した人の権利 | 主な規制・根拠 |
|---|---|---|
| 寄附 | なし(返さない) | 法人の会計で区分して管理 |
| 会費 | 会員としての権利 | 定款・会員規約で定める |
| 借入 | 元本と利息の返済 | 不特定多数からの預り金は禁止(出資法2条) |
| 基金 | 元本の返還(利息なし) | 一般法人法131条〜144条 |
| 匿名組合などの出資 | 収益の分配を受ける | 金融商品取引法2条2項5号・28条2項・29条 |
出資法1条は、不特定多数から元本の全額以上の払戻しを約束して出資金を受け入れることを禁止しています。
「元本保証」をうたって市民から集めることは、この規定に触れるおそれがあります。
配当付き市民出資と金融商品取引法
金融商品取引法2条2項5号は、出資した金銭で行う事業から収益の配当を受ける権利を「有価証券」とみなします。
対象には匿名組合契約・民法の組合契約・社団法人の社員権などが列挙されています。
こうした権利の募集や私募を業として行うことは「金融商品取引業」に当たります(2条8項7号ヘ)。
これは第二種金融商品取引業で(28条2項1号)、内閣総理大臣の登録を受けなければ行えません(29条)。
ただし、出資者全員が事業に関与する場合(同号イ)は除かれます。
出資額を超えて配当を受けない権利(同号ロ)も、みなし有価証券から除かれます。
市民共同発電では、登録を受けた第二種金融商品取引業者に募集を任せる形がとられることがあります。
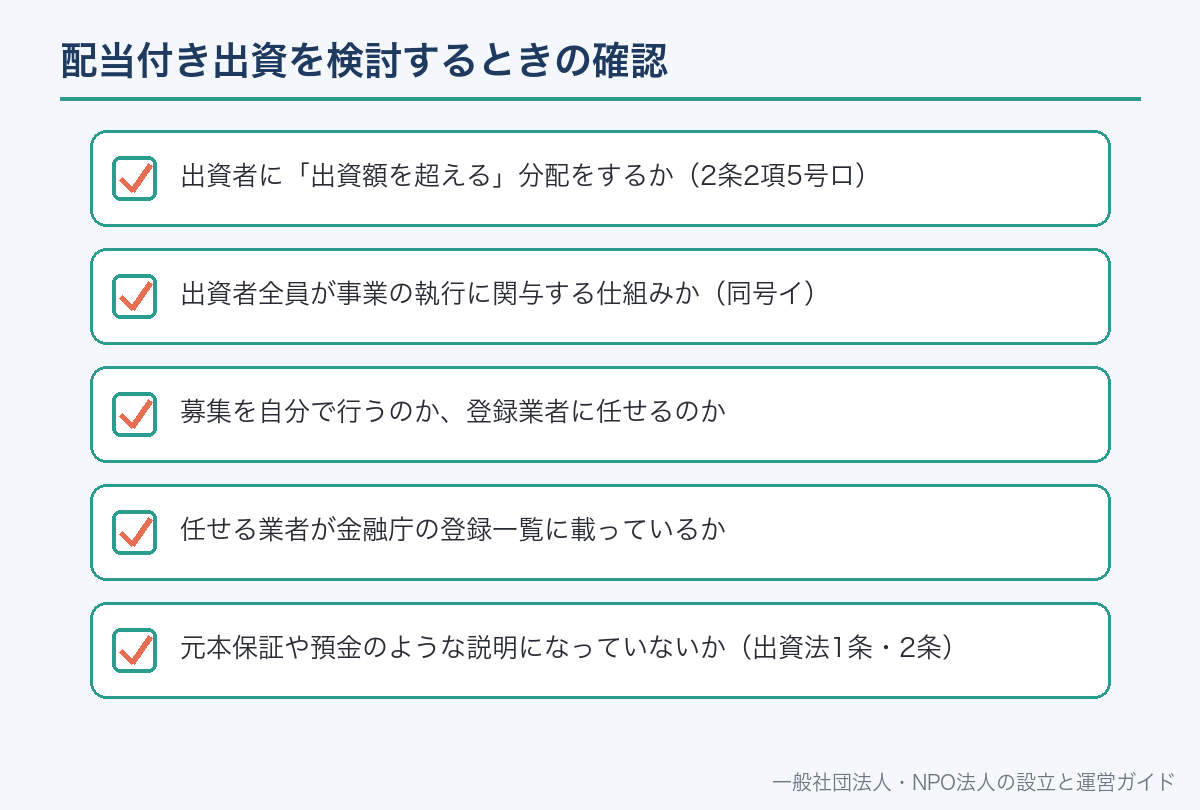
- 出資者に「出資額を超える」分配をするか(2条2項5号ロ)
- 出資者全員が事業の執行に関与する仕組みか(同号イ)
- 募集を自分で行うのか、登録業者に任せるのか
- 任せる業者が金融庁の登録一覧に載っているか
- 元本保証や預金のような説明になっていないか(出資法1条・2条)
具体的な仕組みの適法性は、金融庁・財務局や弁護士への確認が必要です。
一般社団法人の「基金」を使う
基金は、一般社団法人に拠出された財産で、法人が拠出者に返還義務を負うものです(131条)。
基金を募集するには、拠出者の権利と返還の手続を定款で定めておく必要があります(131条)。
募集のたびに、総額や払込みの期日などの募集事項を決めます(132条1項)。
基金の返還は定時社員総会の決議で行い(141条1項)、純資産が基金の総額などを超える部分が限度です(同条2項)。
返還請求権に利息は付けられません(143条)。
返還した額は代替基金として計上し、取り崩せません(144条1項・2項)。
| 項目 | 基金 | 寄附 | 匿名組合出資 |
|---|---|---|---|
| 返還 | あり(総会決議・純資産の範囲) | なし | 契約による |
| 利息・配当 | 付けられない | なし | 分配あり |
| 根拠 | 一般法人法131条〜144条 | 民法の贈与 | 商法・金融商品取引法 |
| 向いている使い方 | 設備資金を長期で預かる | 活動費・啓発事業 | 収益を出資者に返す |
借入による調達は一般社団法人の融資・資金調達で説明しています。
発電設備の出力ごとに変わる電気事業法の手続
太陽光発電の手続は、出力で大きく3つに分かれます。
電気事業法施行規則48条は、低圧(600ボルト以下)で出力50kW未満の太陽電池発電設備を「小規模発電設備」としています。
このうち出力10kW未満は一般用電気工作物です(電気事業法38条1項2号・規則48条4項1号)。
出力10kW以上50kW未満は小規模事業用電気工作物です(法38条3項)。
小規模事業用電気工作物の設置者は、使用開始前に経済産業大臣へ届け出ます(46条1項)。
技術基準への適合を自ら確認して結果を届け出る制度もあります(51条の2第1項・3項)。
出力50kW以上などの設備は、保安規程の届出(42条1項)と主任技術者の選任(43条1項)が必要です。
主任技術者は、一定の要件を満たす外部の事業者への委託で承認を受ける方法もあります(規則52条2項)。
| 太陽光の出力(低圧) | 区分 | 主な手続 |
|---|---|---|
| 10kW未満 | 一般用電気工作物 | 電気事業法上の届出は原則なし |
| 10kW以上50kW未満 | 小規模事業用電気工作物 | 使用前の届出(46条)・自己確認(51条の2) |
| 50kW以上 | 自家用電気工作物など | 保安規程の届出(42条)・主任技術者の選任(43条) |
同じ構内で複数の設備を電気的に接続すると、出力は合計で判定されます(規則48条2項・4項1号)。
具体的な届出の様式は、地域の産業保安監督部の案内で確認します。
FIT・FIPと事業計画の認定
再エネ特措法の対象は、太陽光・風力・水力・地熱・バイオマスなどです(2条3項)。
固定価格で電気を買い取ってもらう仕組み(FIT)は、電気事業者との「特定契約」で行います(2条5項・3条1項)。
市場で売った電気に交付金を受ける仕組み(FIP)は、供給促進交付金として定められています(2条の2)。
どちらも、設備ごとに再生可能エネルギー発電事業計画を作り、経済産業大臣の認定を受けます(9条1項)。
一定の要件に当たる設備では、周辺住民への説明会など周知の実施状況も計画に書きます(9条2項7号)。
解体費用を積み立てる対象の設備では、解体等積立金を積み立てます(15条の12第1項・2項)。
| 仕組み | 売り方 | 根拠 |
|---|---|---|
| FIT(固定価格買取) | 電気事業者が定められた価格で調達 | 再エネ特措法2条5項・3条 |
| FIP(市場連動+交付金) | 市場取引等で売り、交付金を受ける | 2条の2 |
| 認定を受けない売電 | 小売電気事業者等と相対で契約 | 契約による |
買取価格や対象区分は毎年度見直されます。最新の値は資源エネルギー庁の公表資料で確認してください。
設置場所の確保:屋根・土地・農地
発電所の場所は、公共施設や事業所の屋根を借りる方法と、土地を借りる・買う方法があります。
屋根や土地を借りる場合は、賃貸借契約で期間・賃料・撤去の取り決めを結びます。
FITの調達期間に合わせて、契約期間を設定するのが一般的な考え方です。
農地に設置するときは、農地を農地以外にするための許可が必要です(農地法4条1項)。
他人の農地を借りたり買ったりして転用する場合は、権利の設定・移転について許可を受けます(同法5条1項)。
理事会を置く法人では、重要な財産の譲受けや多額の借財は理事会が決めます(一般法人法90条4項1号・2号)。
理事会を置かない法人では、理事が2人以上なら理事の過半数で決めます(76条2項)。
法人が不動産を持つときの注意点は一般社団法人は不動産を持てる?で解説しています。
売電収入と税の一般論
一般社団法人は、法人税法上「非営利型法人」に当たるかどうかで扱いが分かれます(法人税法2条9号の2)。
非営利型法人は公益法人等として、収益事業を行う場合に限って法人税の納税義務を負います(4条1項)。
収益事業は、政令で定める事業で継続して事業場を設けて行われるものです(2条13号)。
非営利型法人に当たらない一般社団法人は、普通法人として所得全体が対象になります。
売電がどの区分に当たるか、消費税の扱いはどうかは、事業の実態で判断が変わります。
設立前の収支計画の段階で、税理士や税務署に確認しておくと安心です。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
設立の流れと費用
一般社団法人の設立手続は、事業の内容にかかわらず共通です。
公証人による定款認証の手数料は5万円です(公証人手数料令35条3号)。
設立登記の登録免許税は申請1件につき6万円です(登録免許税法別表第一第24号(一)ロ)。
発電事業は設立後に認定・届出・系統連系の手続が続くため、設立から売電開始までの期間を見込んで計画します。
設備費・保守費・保険料・返済と売電収入の見通し
目的に発電・普及啓発を書き、基金を使うなら定款に定める
認証手数料5万円・登録免許税6万円
寄附・会費・借入・基金。配当付き出資は登録業者を通す
屋根・土地の賃貸借。農地なら農地法の許可
再エネ特措法9条の認定・出力に応じた届出
保守点検・会計・総会での報告
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 設立登記など登記申請の手続きは司法書士が取り扱う業務です。ご自身で法務局へ申請することもできます。
運転開始後の管理と会計
発電所は長期にわたって運営するため、法人の事務も長期で回す体制が要ります。
会計帳簿は適時に正確に作り、10年間保存します(一般法人法120条)。
事業年度ごとに貸借対照表・損益計算書と事業報告を作ります(123条2項)。
基金を受け入れている場合は、返還の可否を純資産の額で判断するため、決算の数字が直接影響します(141条2項)。
売電収入、寄附、会費、基金は、帳簿上で区分して記録します。
発電量・売電額・点検記録を総会で報告すると、出資者や会員への説明責任を果たせます。
- 発電量と売電収入の実績(計画との差)
- 点検・保守の実施記録
- 借入の返済状況と基金の返還計画
- 屋根・土地の賃貸借契約の更新時期
- 設備の保険の契約内容
- 理事の任期と変更登記
よくある誤解
誤解1:一般社団法人なら出資者に配当できる。
社員に剰余金を分配する定めは無効です(11条2項)。
配当付き出資は別の仕組みと金商法の規制が必要です。
誤解2:少額なら市民から自由に出資を集めてよい。
収益の配当を受ける権利は金額にかかわらずみなし有価証券に当たり得ます(金商法2条2項5号)。
誤解3:元本保証をうたえば安心してもらえる。不特定多数への元本保証付きの出資の受入れは出資法1条で禁止されています。
誤解4:小さな太陽光なら手続はない。
10kW以上50kW未満は小規模事業用電気工作物として使用前の届出が必要です(電気事業法46条)。
誤解5:自分の農地なら自由に設置できる。農地を農地以外にするには、自分の農地でも許可が必要です(農地法4条1項)。
一般社団法人で市民共同発電・再エネに取り組むときのよくある質問
A. 行えます。一般社団法人は定款で目的を定め(一般法人法11条1項1号)、発電設備や売電契約を法人名義で持てます。FIT・FIPの事業計画の認定も法人として申請できます(再エネ特措法9条)。
A. 社員への剰余金の分配はできません(一般法人法11条2項・35条3項)。配当付きの出資は匿名組合などで行い、金融商品取引法のみなし有価証券に当たる場合は登録を受けた業者を通す必要があります(金商法2条2項5号・29条)。
A. 一般社団法人に拠出された財産で、法人が返還義務を負うものです(一般法人法131条)。返還は定時社員総会の決議で純資産の範囲内で行い、利息は付けられません(141条・143条)。
A. 低圧で10kW以上50kW未満の太陽光は小規模事業用電気工作物に当たり、使用開始前の届出が必要です(電気事業法38条3項・46条1項、同施行規則48条)。
A. FITは電気事業者が定められた価格で調達する仕組み、FIPは市場等で売った電気に供給促進交付金を受ける仕組みです(再エネ特措法2条5項・2条の2)。どちらも事業計画の認定が前提です(9条1項)。
A. 農地を農地以外にするには都道府県知事等の許可が必要です(農地法4条1項)。借りた農地に設置する場合は権利の設定について許可を受けます(同法5条1項)。
A. 非営利型法人なら収益事業を行う場合に限り法人税の納税義務を負い、それ以外の一般社団法人は普通法人として扱われます(法人税法2条9号の2・4条1項)。具体的な判断は税理士か税務署に確認してください。
A. できます。「環境の保全を図る活動」はNPO法の別表に掲げられた活動です(別表7号)。ただし設立には所轄庁の認証が必要で、一般社団法人とは手続が異なります。
📖 参考にした公的機関の情報