
結論から申し上げます。
一般社団法人の定款は、社員総会の特別決議でいつでも変えられます(一般法人法146条・49条2項4号)。
設立のときと違い、公証人の認証は要りません。
変えた内容が登記事項なら、2週間以内に変更の登記をします(303条)。
見直すべきなのは、定款と実際の運営がずれている箇所です。
特にずれが出やすいのは、事業目的・役員の人数と任期・総会の招集方法・公告方法の4つです。
- 定款を見直すべきか判断する基準
- 見直しの対象になる12の項目と手続の早見表
- ケース1:定款にない事業を始めるとき(事業目的)
- ケース2:名称を変えるとき
- ケース3:事務所を移すとき
- ケース4:役員の人数・任期が実態に合わないとき
- ケース5:理事会や監事を置く・やめるとき(機関設計)
- ケース6:総会の招集・議決のやり方を変えたいとき
- ケース7:社員(正会員)の資格や会費の定めを変えるとき
- ケース8:公告方法を見直すとき
- ケース9〜12:その他に見直す項目
- 税務・公益認定・NPO法人との関係
- 定款変更の進め方(6つの手順)
- 新旧対照表と議案の作り方
- 変更した後にすること
- よくある誤解
- 一般社団法人の定款の見直しについてよくある質問
定款を見直すべきか判断する基準
定款は法人の根本規則で、理事も社員もこれに従って運営します。
定款と違うやり方で決議をすると、その決議の効力が争われるおそれがあります。
たとえば定款が「書面で招集する」と定めているのにメールだけで招集すれば、招集手続の違反になり得ます。
そのため、見直しの基準は「定款どおりに運営できているか」です。
定款どおりにできていない箇所は、運営を改めるか定款を変えるかのどちらかが必要です。
もう一つの基準は、これから始めたいことを定款が妨げていないかです。
新しい事業や、オンライン総会、書面での理事会決議などは、定款の定めが前提になるものがあります。
- 定款に書いていない事業を始めた、または始める予定がある
- 理事や監事の人数が定款の定数を下回っている
- 総会の招集をメールで行っているが、定款は書面と定めている
- 決算公告をしていない、または定款と違う方法でしている
- 理事会を開いていないのに、定款は理事会を置くと定めている
- 会費の額を定款に書いていて、改定のたびに定款変更が必要になる
- 事務所を移したが、定款の所在地を変えていない
見直しの対象になる12の項目と手続の早見表
定款のどの項目を変えるかで、登記の要否と登録免許税が変わります。
すべての変更に共通するのは、社員総会の特別決議が必要という点です(146条・49条2項4号)。
登記事項は301条2項に列挙されています。それ以外の項目は、定款を変えても登記は要りません。
| 見直す項目 | 登記 | 登録免許税(1件) | 主な条文 |
|---|---|---|---|
| 事業目的 | 必要 | 3万円 | 11条1項1号・301条2項1号 |
| 名称 | 必要 | 3万円 | 11条1項2号・301条2項2号 |
| 主たる事務所の所在地 | 移転すれば必要 | 1か所につき3万円 | 11条1項3号・301条2項3号 |
| 社員の資格・入退会 | 不要 | ― | 11条1項5号・28条・29条 |
| 公告方法 | 必要 | 3万円 | 11条1項6号・301条2項14号 |
| 事業年度 | 不要 | ― | 11条1項7号 |
| 理事・監事の定数 | 不要(選任・退任は必要) | ― | 65条3項 |
| 理事・監事の任期 | 不要 | ― | 66条・67条 |
| 理事会・監事の設置や廃止 | 必要 | 3万円(理事会) | 60条2項・301条2項7号8号 |
| 総会の招集・議決の方法 | 不要(電子提供措置の定めは必要) | ― | 39条・47条の2・301条2項4号の2 |
| 役員の責任の免除・限定 | 必要 | 3万円 | 114条・115条・301条2項11号12号 |
| 会費・剰余金・残余財産 | 不要 | ― | 27条・11条2項 |
登録免許税は登録免許税法の別表第一第二十四号(一)によります。
目的・名称・公告方法などの変更はツ(1件3万円)、主たる事務所の移転はヲ(1か所3万円)です。
理事会に関する事項の変更はワ(3万円)、役員の変更はカ(一般社団法人は1万円)です。
ケース1:定款にない事業を始めるとき(事業目的)
法人は、定款で定めた目的の範囲内で権利を持ち、義務を負います(民法34条)。
目的に入っていない事業を始めると、その取引が法人の行為として認められるかが問題になります。
また、許認可を受ける事業では、定款の目的に事業が書かれていることを求められるのが通常です。
そのため、新しい事業を始める前に目的に入っているかを確かめます。
目的は登記事項なので、変えれば変更の登記が必要です(301条2項1号・303条)。
目的の末尾に「前各号に掲げる事業に附帯又は関連する一切の事業」と入れておく書き方がよく使われます。
ただし、この一文があっても、まったく別の分野の事業までは読めません。
現行:第3条(目的)当法人は、地域の子どもの学習支援を行い、教育の機会均等に寄与することを目的とし、次の事業を行う。(1)学習支援教室の運営(2)前号に附帯又は関連する一切の事業
変更案:第3条(目的)当法人は、地域の子どもの学習支援と食事の提供を行い、子どもの健やかな成長に寄与することを目的とし、次の事業を行う。(1)学習支援教室の運営(2)子ども食堂の運営(3)前各号に附帯又は関連する一切の事業
目的の文と事業の列挙を両方直しています。号を増やしたら「前号」を「前各号」に改めます。
目的の書き方は一般社団法人の事業目的の書き方でくわしく扱っています。
ケース2:名称を変えるとき
名称は定款の必要的記載事項で、登記事項でもあります(11条1項2号・301条2項2号)。
名称には「一般社団法人」の文字を必ず入れます(5条1項)。
一般財団法人と誤認されるおそれのある文字は使えません(5条2項)。
名称を変えたら、2週間以内に変更の登記をします(303条)。
登記のほかにも、銀行口座、税務署・自治体への届出、契約書の名義、Webサイトなど、差し替えが多くなります。
変更の効力発生日を決議で決めておくと、届出や差し替えの段取りを組みやすくなります。
ケース3:事務所を移すとき
定款には「主たる事務所の所在地」を書きます(11条1項3号)。
登記されるのは「所在場所」で、番地まで入ります(301条2項3号)。
定款の所在地を市区町村までにしておけば、同じ市区町村の中で移るときは定款変更が要りません。
その場合も、具体的な場所は理事(理事会設置法人は理事会)が決め、登記は必要です。
定款に番地まで書いていると、同じ町内の移転でも定款変更から始めることになります。
別の登記所の管轄に移るときは、旧所在地と新所在地の両方で登記をします(304条1項)。
| 定款の書き方 | 同じ市区町村内の移転 | 別の市区町村への移転 |
|---|---|---|
| 「東京都千代田区に置く」 | 定款変更は不要・登記は必要 | 定款変更と登記が必要 |
| 「東京都千代田区〇〇町1丁目2番3号に置く」 | 定款変更と登記が必要 | 定款変更と登記が必要 |
従たる事務所を置くかどうかは、定款に書かなくても理事会設置法人では理事会が決めます(90条4項4号)。
定款に従たる事務所の所在地を書いている場合は、その記載も見直しの対象になります。
ケース4:役員の人数・任期が実態に合わないとき
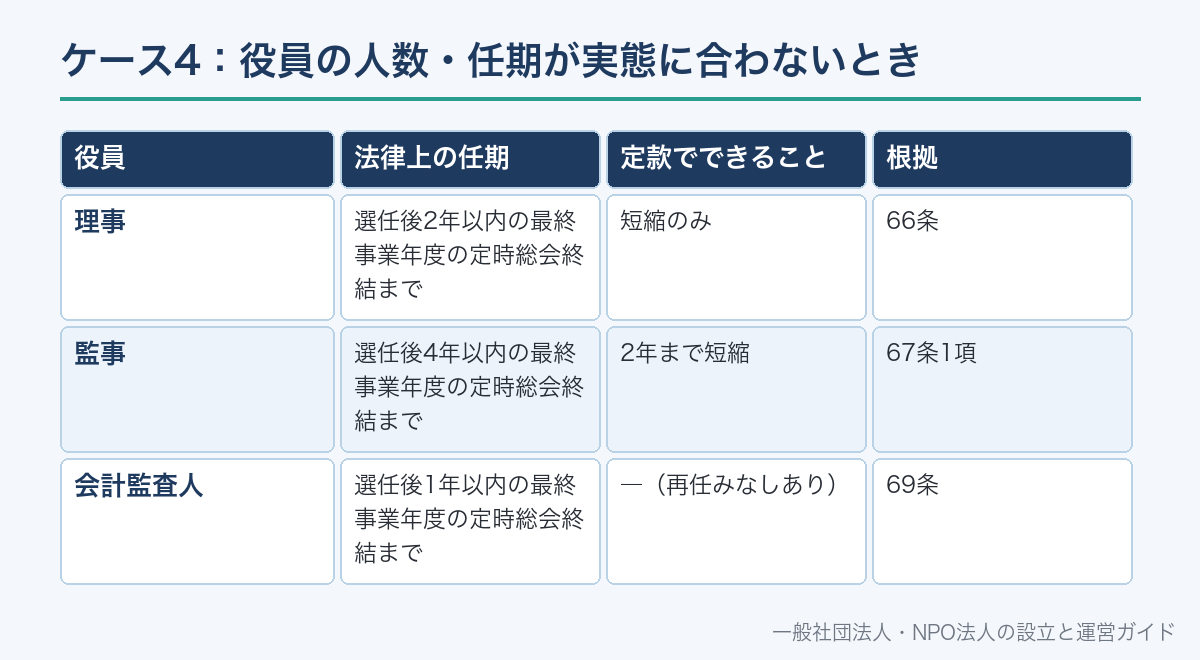
理事の任期は、選任後2年以内に終わる事業年度のうち最終のものに関する定時社員総会の終結の時までです(66条)。
定款や社員総会の決議で、これより短くすることはできますが、長くすることはできません。
監事の任期は原則4年で、定款で2年まで短くできます(67条1項)。
理事会を置く法人では、理事を3人以上置かなければなりません(65条3項)。
定款で「理事5名以上」などと定めていると、なり手が減ったときにすぐ定数割れになります。
理事や監事が法律・定款の員数を欠いたのに選任を怠ると、100万円以下の過料の対象です(342条13号)。
定数は「3名以上8名以内」のように幅を持たせて書くと、人数の増減に対応しやすくなります。
| 役員 | 法律上の任期 | 定款でできること | 根拠 |
|---|---|---|---|
| 理事 | 選任後2年以内の最終事業年度の定時総会終結まで | 短縮のみ | 66条 |
| 監事 | 選任後4年以内の最終事業年度の定時総会終結まで | 2年まで短縮 | 67条1項 |
| 会計監査人 | 選任後1年以内の最終事業年度の定時総会終結まで | ―(再任みなしあり) | 69条 |
理事の任期は2年より長くできないので、「任期3年」と書いた定款はその部分が法律に反します。
ケース5:理事会や監事を置く・やめるとき(機関設計)
理事会・監事・会計監査人は、定款の定めによって置く機関です(60条2項)。
理事会を置くなら、監事も置かなければなりません(61条)。
理事会を置かない法人では、社員総会が法人に関する一切の事項を決議できます(35条1項)。
理事会を置く法人では、社員総会の権限は法律と定款で定めた事項に限られます(35条2項)。
小さな法人が理事会を廃止すると、会議の回数や書類が減る一方、総会の役割が大きくなります。
監事を置く定めを廃止すると、その時点で監事の任期は満了します(67条3項)。
理事会設置の旨と監事設置の旨は登記事項なので、変えたら登記が必要です(301条2項7号・8号)。
| 設計 | 理事 | 監事 | 向いている法人 |
|---|---|---|---|
| 社員総会+理事 | 1人以上 | 任意 | 少人数で運営する法人 |
| 社員総会+理事+監事 | 1人以上 | 1人以上 | チェック役を置きたい法人 |
| 社員総会+理事会+監事 | 3人以上 | 1人以上(必須) | 理事が多く、日常の決定を理事会に任せたい法人 |
機関設計の選び方は一般社団法人の機関設計で比べています。
ケース6:総会の招集・議決のやり方を変えたいとき
社員総会の招集通知は、原則として総会の日の1週間前までに出します(39条1項)。
理事会を置かない法人は、定款でこれより短い期間を定められます(同項かっこ書)。
書面や電磁的方法での議決権行使を認めるときは、2週間前までに通知します(同項ただし書)。
総会資料をWebに載せて提供する電子提供措置は、定款に定めがあるときに使えます(47条の2)。
電子提供措置をとる旨の定めは登記事項です(301条2項4号の2)。
理事会の決議を書面やメールの同意で済ませる方法も、定款の定めが前提です(96条)。
社員総会の決議の省略は、定款の定めがなくても社員全員の同意で使えます(58条1項)。
- 招集通知の期間と方法(書面かメールか)が実際のやり方と合っているか
- 理事会の書面決議(決議の省略)の定めがあるか(96条)
- 総会の議長を誰が務めるかが決まっているか
- 議事録に署名・記名押印する人が決まっているか
- 電子提供措置を使うなら、その定めと登記があるか(47条の2)
オンライン開催の注意点は一般社団法人のオンライン総会で説明しています。
ケース7:社員(正会員)の資格や会費の定めを変えるとき
「社員の資格の得喪に関する規定」は、定款に必ず書く事項です(11条1項5号)。
入会の条件や退会の手続を変えるなら、定款変更が必要になります。
社員はいつでも退社できますが、定款で予告期間などの別段の定めができます(28条1項)。
会費を一定期間払わないときに退社とする定めは、定款で定めた退社事由になります(29条1号)。
会費の金額そのものを定款に書くと、値上げや値下げのたびに定款変更が必要です。
金額は「社員総会で別に定める」と書き、規程に移すと見直しが楽になります。
議決権の数は1人1個が原則で、定款で別段の定めもできます(48条1項)。
現行:第8条(会費)正会員は、年会費として金1万円を納入しなければならない。
変更案:第8条(経費の負担)正会員は、当法人の事業活動に経常的に生じる費用に充てるため、社員総会において別に定める額を支払う義務を負う。
変更後は、総会で「会費規程」を承認して金額を決めます。金額を変えるときは規程の改定で済みます。
会員区分の作り方は賛助会員とは?正会員との違いにまとめています。
ケース8:公告方法を見直すとき
一般社団法人は、定時社員総会の後、遅滞なく貸借対照表を公告しなければなりません(128条1項)。
公告方法は、官報・日刊新聞紙・電子公告・事務所の掲示場への掲示から選び、定款に書きます(331条1項・11条1項6号)。
官報か新聞を選んだ法人は、貸借対照表の要旨の公告で足ります(128条2項)。
その法人は、貸借対照表の内容をWebで5年間開示する方法に切り替えることもできます(128条3項)。
「公告をしていない」状態に気づいたら、費用と手間を比べて公告方法を選び直すきっかけになります。
公告方法は登記事項なので、変えれば登記が必要です(301条2項14号)。
| 公告方法 | 決算公告の内容 | 特徴 |
|---|---|---|
| 官報 | 貸借対照表の要旨 | 掲載のたびに費用がかかる |
| 日刊新聞紙 | 貸借対照表の要旨 | 掲載料が高くなりやすい |
| 電子公告 | 貸借対照表 | 自分のWebサイトに掲載。公告するURLを登記 |
| 主たる事務所の掲示場への掲示 | 貸借対照表 | 費用は小さいが、掲示の継続が必要 |
決算公告のやり方は一般社団法人の決算公告で詳しく説明しています。
ケース9〜12:その他に見直す項目
事業年度は定款の必要的記載事項です(11条1項7号)。決算の時期を繁忙期から外したいときに見直します。
事業年度は登記事項ではないので、変えても登記は要りません。税務署などへの届出は必要です。
役員の責任を軽くする定めは、定款に置いてはじめて使えます(114条・115条)。
定めると登記事項になります(301条2項11号・12号)。
剰余金や残余財産を社員に分配する定めは、置いても効力がありません(11条2項)。古いひな型に残っていないか確かめます。
法律で社員総会が決めるとされた事項を理事会などが決めるとする定めも、効力がありません(35条4項)。
法律の条文や用語を書き写している定めは、法改正でずれていないかも点検します。
税務・公益認定・NPO法人との関係
法人税法上の非営利型法人には、定款の定めに関する要件があります(法人税法施行令3条1項1号・2号)。
剰余金の分配を行わない旨と、残余財産を国・地方公共団体・公益法人などに帰属させる旨の定めです。
残余財産の帰属先を書き換える変更は、この要件に影響することがあります。
公益認定を受けた法人は、公益目的事業の種類や内容を変えるとき、行政庁の変更認定を受けます(公益認定法11条1項)。
それ以外の定款変更は、行政庁への変更の届出が必要です(同法13条1項4号)。
NPO法人は、目的や名称など所定の事項を変えるとき、所轄庁の認証を受けなければ効力が生じません(NPO法25条3項)。
一般社団法人にはこのような認証の仕組みはなく、社員総会の決議で変更できます。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
定款変更の進め方(6つの手順)
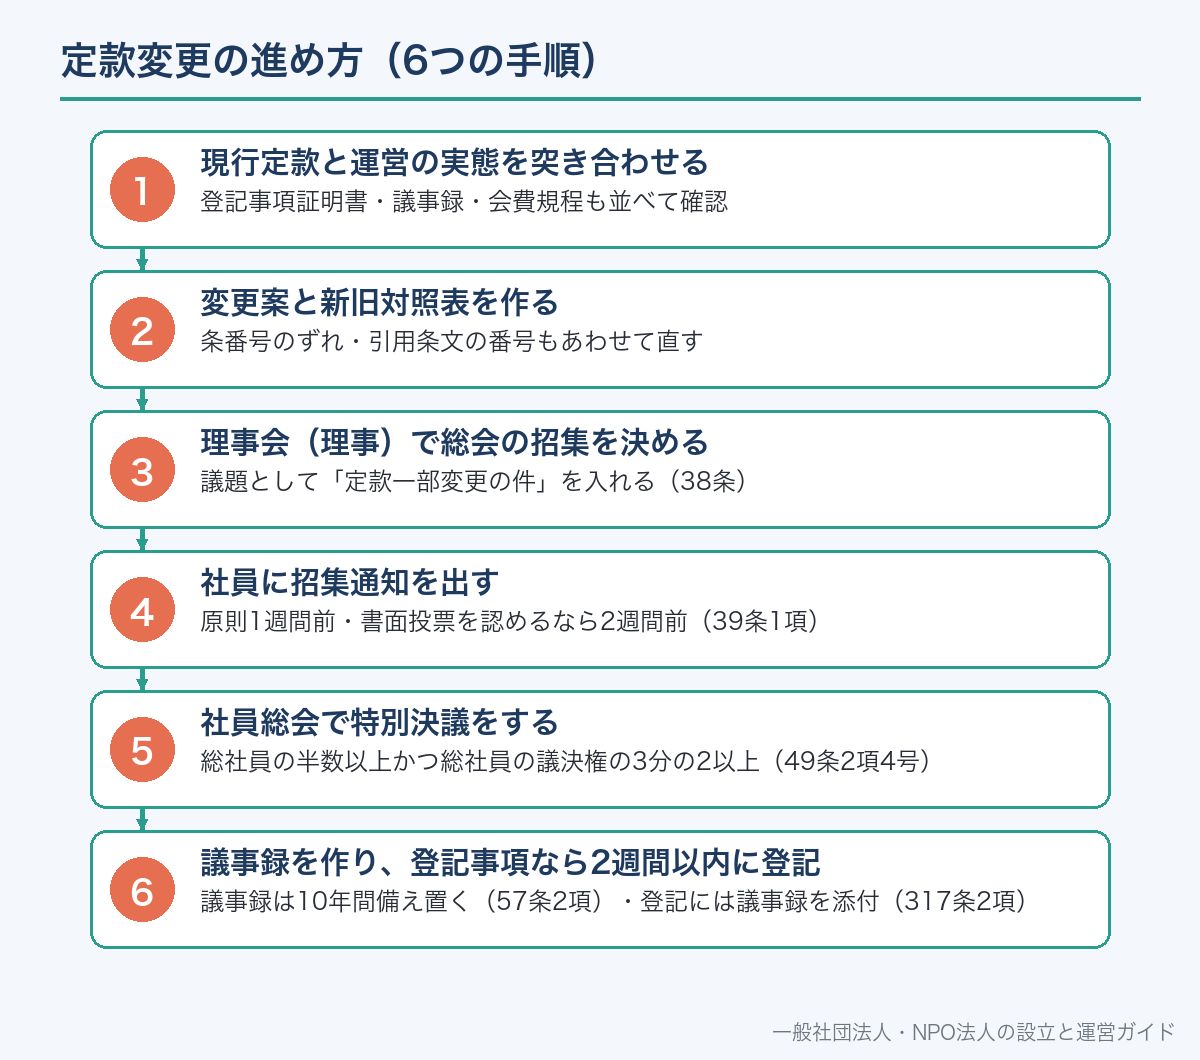
見直しから登記までは、次の順番で進めます。
理事会を置く法人では、社員総会の招集を理事会で決めます(38条2項)。
さらに、総会は招集のときに定めた目的事項以外は決議できません(49条3項)。
そのため、どの条をどう変えるかを招集の段階で固めておくことが大切です。
登記事項証明書・議事録・会費規程も並べて確認
条番号のずれ・引用条文の番号もあわせて直す
議題として「定款一部変更の件」を入れる(38条)
原則1週間前・書面投票を認めるなら2週間前(39条1項)
総社員の半数以上かつ総社員の議決権の3分の2以上(49条2項4号)
議事録は10年間備え置く(57条2項)・登記には議事録を添付(317条2項)
特別決議の要件は、出席者ではなく総社員が基準です。
社員が10人で議決権が1人1個なら、5人以上の賛成で、かつ議決権7個以上の賛成が必要です。
定款で3分の2を上回る割合を定めている場合は、その割合によります(49条2項)。
総会の手続の詳細は一般社団法人の定款変更の手続きで扱っています。
新旧対照表と議案の作り方
定款変更の議案には、変更前と変更後を左右に並べた新旧対照表を付けるのが一般的です。
社員が何が変わるのかを一目で確かめられ、決議の範囲もはっきりします。
条を追加・削除したときは、後ろの条番号と、他の条からの引用番号がずれます。
附則に「この定款の変更は、令和〇年〇月〇日から施行する」と効力発生日を書く例もあります。
| 現行 | 変更案 | 変更の理由 |
|---|---|---|
| 第4条 当法人は、主たる事務所を東京都千代田区〇〇町1丁目2番3号に置く。 | 第4条 当法人は、主たる事務所を東京都千代田区に置く。 | 区内の移転で定款変更が要らないようにするため |
| 第20条 理事 5名以上10名以内 | 第20条 理事 3名以上8名以内 | 現在の理事数に合わせ、定数割れを防ぐため |
| 第28条 社員総会の招集は、会日の2週間前までに書面で通知する。 | 第28条 社員総会の招集は、会日の1週間前までに、書面又は電磁的方法により通知する。 | 実際の運営(メール通知)に合わせるため |
第1号議案 定款一部変更の件
議長は、別紙新旧対照表のとおり定款の一部を変更したい旨を述べ、その理由を説明した。
議長がその賛否を諮ったところ、総社員〇名(議決権〇個)のうち〇名(議決権〇個)の賛成があり、一般社団法人及び一般財団法人に関する法律第49条第2項に定める要件を満たして可決された。
登記の添付書面になるため、総社員数・議決権数・賛成数を数字で残します。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 設立登記など登記申請の手続きは司法書士が取り扱う業務です。ご自身で法務局へ申請することもできます。
変更した後にすること
定款は、主たる事務所と従たる事務所に備え置かなければなりません(14条1項)。
社員と債権者は、業務時間内いつでも定款の閲覧を求められます(14条2項)。
変更後は、最新の条文に変更の履歴を付けた「現行定款」を作り直します。
登記事項の変更は、登記をするまで善意の第三者に対抗できません(299条1項)。
登記を怠ると、理事などは100万円以下の過料の対象になります(342条1号)。
名称・目的・事業年度などを変えたときは、税務署や自治体への届出が必要になることがあります。
- 新旧対照表どおりに現行定款を作り直したか
- 議事録を主たる事務所に備え置いたか(10年間)
- 登記事項なら、決議から2週間以内に登記を申請したか
- 税務署・都道府県・市区町村への届出が要るか確かめたか
- 会員規約や理事会規程の条番号の引用を直したか
- Webサイトの定款・法人概要を差し替えたか
よくある誤解
誤解1:定款を変えたら公証役場で認証を受け直す。
認証が必要なのは設立時の定款です(13条)。
設立後の変更は社員総会の決議で足ります(146条)。
誤解2:出席者の3分の2で定款変更できる。
特別決議の基準は総社員の議決権の3分の2以上で、総社員の半数以上の賛成も必要です(49条2項)。
誤解3:定款を変えたら必ず登記が必要。登記が要るのは登記事項(301条2項)にあたる部分を変えたときだけです。
誤解4:理事会で定款を変えられる。
定款変更は社員総会の権限で、理事会に任せる定めは効力がありません(35条4項・146条)。
誤解5:理事の任期は定款で自由に延ばせる。66条の任期は短縮だけが認められています。
見直しの判断材料として、定款に書くべきこと・書かなくてよいことはこちらです。
一般社団法人の定款の見直しについてよくある質問
A. 法律上の決まりはありません。役員改選や新事業の開始の前など、定款の定めが運営に関わる場面で点検するのが現実的です。
A. 不要です。公証人の認証が必要なのは設立時の定款です(一般法人法13条)。設立後の変更は社員総会の決議で行います(146条)。
A. 総社員の半数以上で、総社員の議決権の3分の2以上に当たる多数が必要です。定款でこれより高い割合を定めることもできます(49条2項4号)。
A. 社員全員が書面または電磁的記録で同意すれば、社員総会の決議があったものとみなされます(58条1項)。
A. 登記事項に変更が生じた日から2週間以内に、主たる事務所の所在地で登記します(303条)。
A. 目的・名称・公告方法などの変更は1件3万円、主たる事務所の移転は1か所につき3万円です(登録免許税法別表第一第二十四号(一)ツ・ヲ)。
A. 定数は登記事項ではないので、定数の変更だけなら登記は要りません。理事の選任や退任があれば、その変更登記が必要です(301条2項5号・303条)。
A. 名称や事業年度などを変えると届出が必要になる場合があります。具体的には所轄の税務署へ確認してください。
📖 参考にした公的機関の情報