
結論から申し上げます。
文化芸術団体を一般社団法人にすると、団体名義で契約し、助成金を申請し、財産を持てるようになります。
一般社団法人は、設立時社員2人以上で定款を作り、登記すれば成立します(一般法人法10条1項・22条)。
活動の分野に法律上の制限はなく、演劇・美術・伝統芸能・映像など、どの分野でも設立できます。
運営で大切なのは、設立よりもその後の実務です。
上演・展示の著作権、出演者やスタッフとの契約、会場の確保、助成金の報告が毎年の仕事になります。
2024年11月からは、個人の出演者やデザイナーへの発注にフリーランス法のルールがかかっています。
文化芸術基本法が想定する「文化芸術団体」
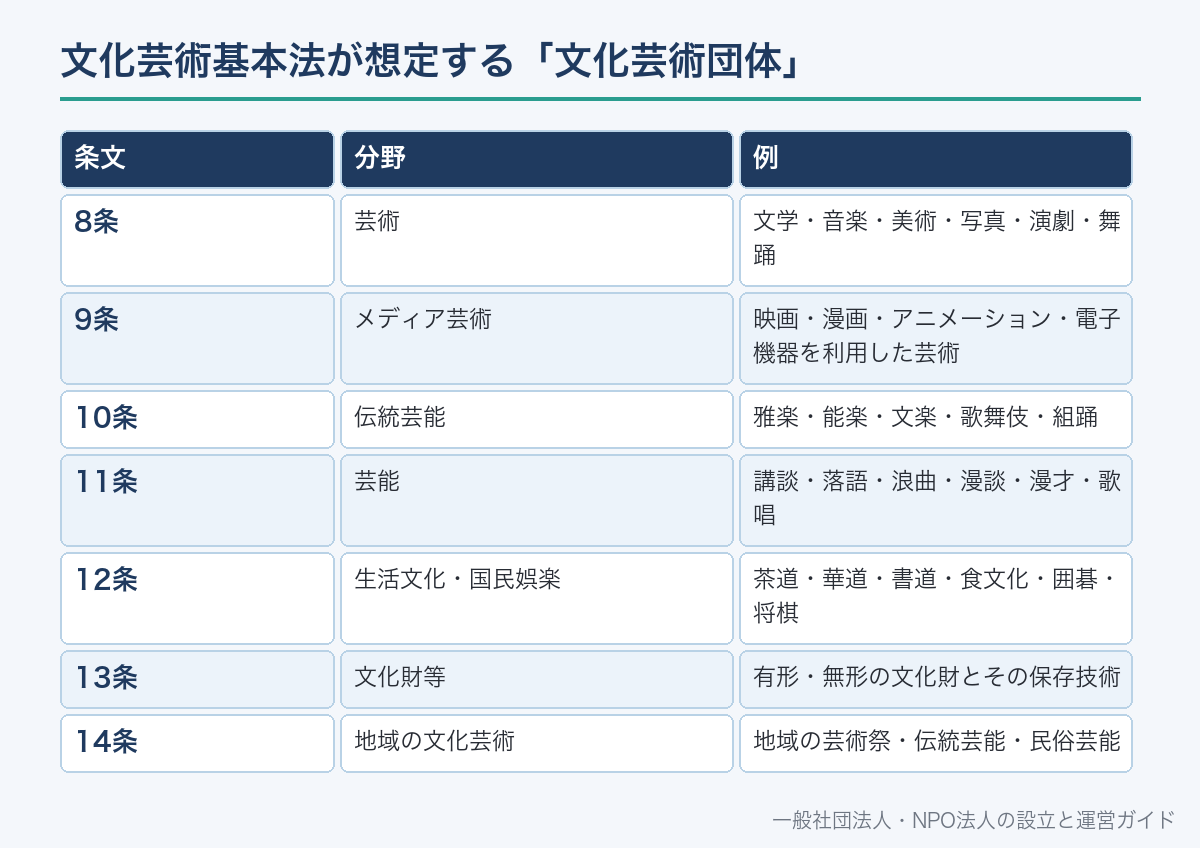
文化芸術基本法は、文化芸術活動を行う団体を「文化芸術団体」と呼んでいます(2条8項)。
国の施策の対象になる分野も、条文で具体的に挙げられています。
自分たちの活動がどの条文の分野に当たるかを知っておくと、助成制度を探すときの手がかりになります。
基本法は、文化芸術活動を行う者の自主性と創造性を尊重することを基本理念にしています(2条1項・2項)。
地域の人々が主体的に行う文化芸術活動への配慮も、基本理念に含まれています(2条6項)。
| 条文 | 分野 | 例 |
|---|---|---|
| 8条 | 芸術 | 文学・音楽・美術・写真・演劇・舞踊 |
| 9条 | メディア芸術 | 映画・漫画・アニメーション・電子機器を利用した芸術 |
| 10条 | 伝統芸能 | 雅楽・能楽・文楽・歌舞伎・組踊 |
| 11条 | 芸能 | 講談・落語・浪曲・漫談・漫才・歌唱 |
| 12条 | 生活文化・国民娯楽 | 茶道・華道・書道・食文化・囲碁・将棋 |
| 13条 | 文化財等 | 有形・無形の文化財とその保存技術 |
| 14条 | 地域の文化芸術 | 地域の芸術祭・伝統芸能・民俗芸能 |
31条は、文化芸術団体が寄附を受けやすくするための税制上の措置などを講ずるよう、国に努力を求めています。
32条2項は、文化芸術団体が学校・福祉施設・医療機関などと協力して鑑賞の機会を作ることを、国が後押しするよう定めています。
どの法人格を選ぶか
文化芸術団体が選ぶ法人格は、主に一般社団法人・NPO法人・公益社団法人の3つです。
NPO法人の活動分野には「学術、文化、芸術又はスポーツの振興を図る活動」があります(NPO法別表6号)。
公益認定の対象事業にも「文化及び芸術の振興を目的とする事業」があります(公益認定法別表2号)。
一般社団法人は、所轄庁の認証を受けずに登記だけで成立する点が違います(一般法人法22条)。
まず一般社団法人で始め、実績を積んでから公益認定を目指す進み方もあります。
| 項目 | 一般社団法人 | NPO法人 | 公益社団法人 |
|---|---|---|---|
| 成立の方法 | 定款認証と登記 | 所轄庁の認証と登記 | 一般社団法人が公益認定を受ける |
| 設立に必要な人数 | 社員2人以上 | 社員10人以上 | 一般社団法人と同じ(理事会が必要) |
| 活動分野 | 制限なし | 法律の別表の活動 | 公益認定法別表の事業 |
| 行政の監督 | 原則なし | 所轄庁 | 行政庁 |
| 向いている団体 | 少人数で早く始めたい劇団・制作団体 | 会員を広く集める市民団体 | 実績があり寄附を集めたい団体 |
選び方の比較は一般社団法人とNPO法人どっちを選ぶ?で詳しく扱っています。
設立の手順と、文化芸術団体が定款で決めておくこと
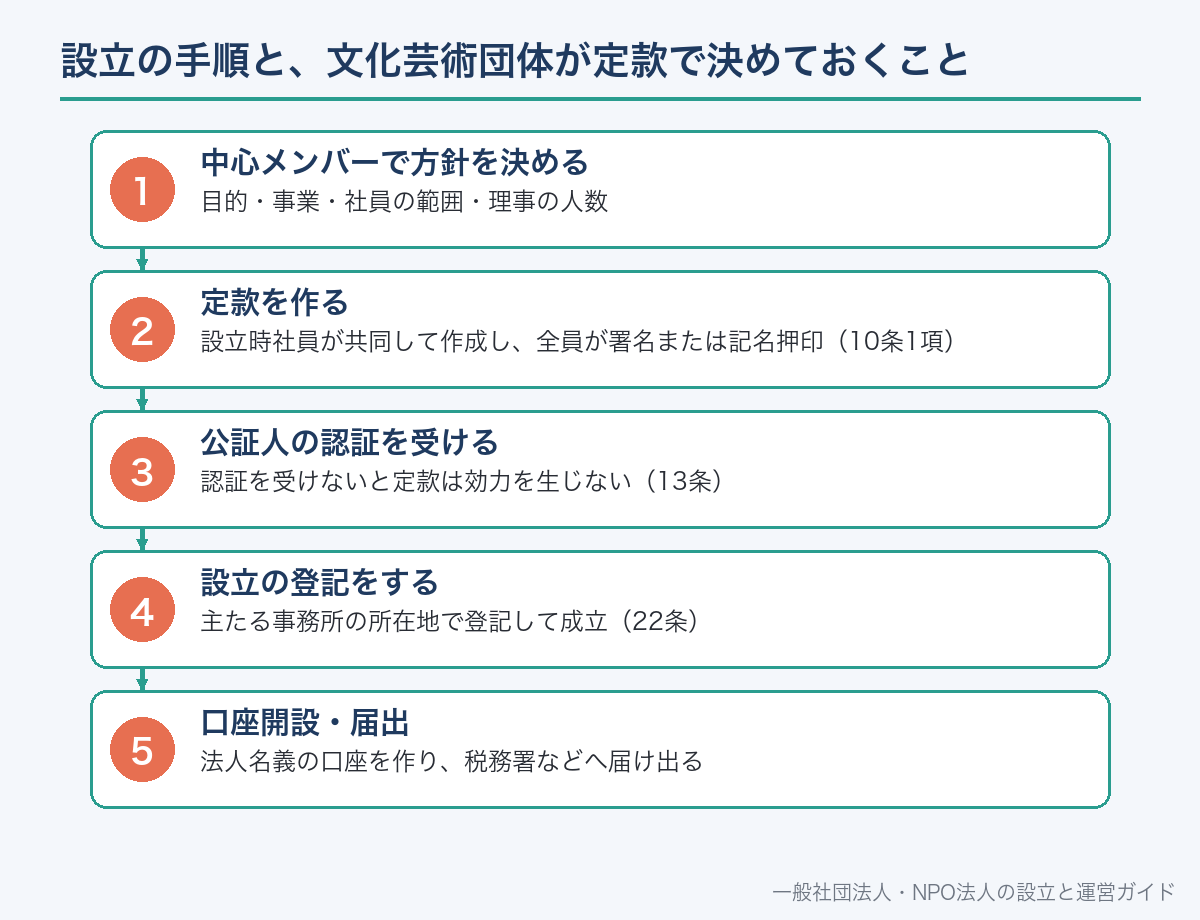
設立の手順そのものは、分野を問わず共通です。
設立時社員が共同して定款を作り(10条1項)、公証人の認証を受け(13条)、登記をします(22条)。
名称には「一般社団法人」の文字を入れる必要があります(5条1項)。
文化芸術団体で特に考えておきたいのは、定款の目的と、誰を社員にするかです。
目的には、公演・展示・教育普及・作品の制作・記録の保存など、将来行う事業まで書いておきます。
目的にない事業を後から始めるには、社員総会の特別決議による定款変更が必要になるからです。
目的・事業・社員の範囲・理事の人数
設立時社員が共同して作成し、全員が署名または記名押印(10条1項)
認証を受けないと定款は効力を生じない(13条)
主たる事務所の所在地で登記して成立(22条)
法人名義の口座を作り、税務署などへ届け出る
第〇条(目的)当法人は、演劇の創造と普及を通じて、地域の文化の振興に寄与することを目的とする。
第〇条(事業)当法人は、前条の目的を達成するため、次の事業を行う。
(1)演劇の公演の企画、制作及び実施
(2)演劇に関する講座、ワークショップ及び学校等での鑑賞事業
(3)舞台作品の記録映像の制作及び公開
(4)その他当法人の目的を達成するために必要な事業
映像の配信や物品の販売を予定しているなら、その事業も目的に書いておきます。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 設立登記など登記申請の手続きは司法書士が取り扱う業務です。ご自身で法務局へ申請することもできます。
設立の詳しい流れは一般社団法人の設立の流れ、任意団体からの移行は任意団体を一般社団法人にするにはで説明しています。
出演者・団員と「社員」の分け方
一般社団法人の「社員」は、社員総会で議決権を持つ構成員のことです。
劇団員や出演者を全員社員にする必要はありません。
運営に責任を持つ中心メンバーだけを社員とし、団員や支援者は会員規約で別の区分にする設計がよく使われます。
社員は、定款で定めるところにより経費を支払う義務を負います(27条)。
団費を誰からどの根拠で集めるかも、社員と会員の区分に合わせて決めておきます。
| 区分 | 法律上の立場 | 団体での役割 |
|---|---|---|
| 社員(正会員) | 議決権を持つ構成員 | 運営方針・予算・役員の選任を決める |
| 理事 | 法人の業務を執行する役員 | 公演の企画、契約、会計の管理 |
| 団員・出演者 | 会員規約や契約で決まる | 稽古・公演への出演 |
| 賛助会員・友の会 | 会員規約で決まる | 会費で活動を支える・公演の先行案内を受ける |
会員の種類の設計は賛助会員と正会員の違いを参考にしてください。
助成金・補助金の探し方
文化芸術団体向けの代表的な助成の窓口は、独立行政法人日本芸術文化振興会です。
同会の助成事業は、芸術文化振興基金・文化芸術振興費補助金・文化芸術活動基盤強化基金の3つに分かれています。
募集案内には、対象となる団体の条件、対象経費、応募の時期が示されています。
法人格の有無や活動実績が条件になる区分もあるため、最新の募集案内で確かめます。
| 助成事業 | 主な対象(同会の説明による) |
|---|---|
| 芸術文化振興基金 | 舞台芸術・美術等の創造普及活動、国内映画祭等の活動、地域の文化振興等の活動 |
| 文化芸術振興費補助金 | 舞台芸術等の公演創造活動・国際芸術交流・人材育成、劇場・音楽堂等の機能強化、日本映画の製作 |
| 文化芸術活動基盤強化基金 | クリエイターの育成と、そのための文化施設の機能強化などを複数年度で支援 |
このほか、都道府県・市区町村の文化振興の補助金や、民間の財団の助成もあります。
地方公共団体は、条例で区域内の文化財を指定し、保存と活用のための措置をとることができます(文化財保護法182条2項)。
- 法人格・活動年数・公演回数などの応募資格
- 対象経費と対象外経費(備品の購入や団体の経常経費は対象外とされることが多い)
- 自己負担や入場料収入の扱い(収入見込みを差し引いて助成額を決める方式があるか)
- 事業の実施期間と、完了後の報告書・領収書の提出期限
- 団体の決算書類(計算書類・事業報告)を提出できる状態か(一般法人法123条2項)
補助金の受け方は一般社団法人の補助金・助成金で一般的な流れを説明しています。
上演・展示・上映の著作権
著作権は、登録などの手続をしなくても発生します(著作権法17条2項)。
他人の脚本を上演するには、著作者の上演権に関わるため、許諾が必要になるのが原則です(22条)。
映像作品を公に上映するときは上映権(22条の2)、脚本を脚色・翻案するときは翻案権(27条)が関わります。
許諾を受けた者は、許諾された利用方法と条件の範囲内で利用できます(63条2項)。
公表された著作物は、営利を目的とせず、観客から料金を受けず、出演者に報酬を払わないときは、許諾なく上演できます(38条1項)。
入場料を取る公演や、出演者に出演料を払う公演は、この例外に当たりません。
| やりたいこと | 関わる権利 | 根拠 |
|---|---|---|
| 他人の脚本で公演する | 上演権 | 22条 |
| 脚本を書き換えて上演する | 翻案権(あわせて上演権) | 27条・22条 |
| 映像作品を上映会で流す | 上映権 | 22条の2 |
| 美術作品を原作品で展示する | 展示権(所有者は展示できる) | 25条・45条1項 |
| 展示作品を解説冊子に載せる | 原作品展示者の例外 | 47条1項 |
| 無料・無報酬の公演 | 営利を目的としない上演の例外 | 38条1項 |
美術の展示では、展示権は原作品による展示について認められた権利です(25条)。
原作品の所有者や、その同意を得た者は、原作品を公に展示できます(45条1項)。
ただし、屋外の公園などに恒常的に設置する場合は、この規定は使えません(45条2項)。
展示する者は、観覧者向けの解説や紹介の小冊子に、必要な限度で展示作品を掲載できます(47条1項)。
俳優・舞踊家・演出家なども、著作権法上の実演家として権利を持ちます(2条1項3号・4号)。
公演を撮影して配信する予定があるなら、出演者との契約で利用の範囲を決めておきます。
演奏と楽譜の扱いは音楽団体の運営、写真の権利は写真と著作物の権利で説明しています。
出演者・スタッフへの発注とフリーランス法
個人の俳優・演出家・照明家・デザイナーなどに仕事を頼むときは、フリーランス法に注意します。
正式名称は「特定受託事業者に係る取引の適正化等に関する法律」です。
従業員を使用しない個人や、代表者1人だけで従業員のいない法人が、保護の対象になる「特定受託事業者」です(2条1項)。
業務委託には、作品や映像の作成の委託と、出演などの役務の提供の委託が含まれます(2条3項)。
業務委託をしたときは、直ちに給付の内容・報酬の額・支払期日などを書面かメールなどで示さなければなりません(3条1項)。
この明示の義務は、発注する側の規模にかかわらずかかります。
一般社団法人が、2人以上の役員を置くか従業員を使用していれば、「特定業務委託事業者」に当たります(2条6項2号)。
役員には理事と監事が含まれるため、理事を複数置く多くの法人が該当します。
特定業務委託事業者は、給付を受けた日から60日以内のできる限り短い期間内に、報酬の支払期日を定めなければなりません(4条1項)。
一定期間以上続く業務委託では、正当な理由のない受領拒否や報酬の減額なども禁止されています(5条)。
ハラスメントの相談に応じる体制の整備も、特定業務委託事業者の義務です(14条)。
| 義務 | 誰に | 根拠 |
|---|---|---|
| 取引条件の明示(内容・報酬額・支払期日など) | すべての業務委託事業者 | 3条1項 |
| 報酬の支払期日(給付受領から60日以内) | 特定業務委託事業者 | 4条1項 |
| 受領拒否・報酬減額などの禁止(一定期間以上の委託) | 特定業務委託事業者 | 5条 |
| 育児・介護との両立への配慮 | 特定業務委託事業者 | 13条 |
| ハラスメント対策の体制整備 | 特定業務委託事業者 | 14条 |
公演名・会場・公演日程・稽古期間(給付の内容)
出演料の額(稽古日当や交通費の扱いを含めて)
支払期日(公演最終日から〇日以内など)と支払方法
記録映像の撮影と配信の有無、その範囲
公演が中止になったときの出演料の扱い
文化庁は令和4年7月に「文化芸術分野の適正な契約関係構築に向けたガイドライン」を公表し、契約の書面化を勧めています。
出演者を雇用するか、業務委託にするかで、労働法令や社会保険の扱いが変わります。
雇用に当たるかどうかは、契約の名前ではなく実際の働き方で判断されます。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 社会保険・労働保険の加入手続きは、社会保険労務士が取り扱う業務です。
稽古場・劇場・ギャラリーの確保
活動の拠点を自前で持つか、公共施設を借りるかで、関わる手続が変わります。
映画・演劇・音楽などを公衆に見せる施設を業として経営するには、興行場法の許可が必要です(興行場法1条・2条1項)。
自前の小劇場を常設して経営する場合は、所管の保健所に事前に相談します。
公立のホールや文化会館は、地方公共団体の「公の施設」です。
地方公共団体は、条例により法人その他の団体を指定管理者に指定して、公の施設の管理を任せられます(地方自治法244条の2第3項)。
指定は期間を定めて行い、事前に議会の議決が必要です(同条5項・6項)。
指定管理者は、毎年度終了後に事業報告書を提出します(同条7項)。
劇場法は、実演芸術の公演を企画・実施する施設を「劇場、音楽堂等」と定義しています(劇場、音楽堂等の活性化に関する法律2条)。
その事業には、公演の企画、施設の貸出し、普及啓発、人材養成などが挙げられています(同法3条)。
文化芸術団体が劇場と連携して地域で活動する場合の助成区分も、日本芸術文化振興会の補助金に設けられています。
- 契約の名義を法人名にしているか
- 利用料金・キャンセル料・原状回復の範囲
- 舞台設備の使用条件と、搬入・搬出の時間
- 観客の事故に備えた保険に入っているか
- 入場料を取る公演が施設の規則で認められているか
保険の考え方は一般社団法人の保険とリスク管理で説明しています。
伝統芸能の保存会と文化財保護法
伝統芸能や工芸技術の保存会は、文化財保護法の制度と関わることがあります。
文部科学大臣は、無形文化財のうち重要なものを重要無形文化財に指定し、保持者や保持団体を認定します(文化財保護法71条1項・2項)。
保持団体とは、無形文化財を保持する者が主たる構成員となっている団体で、代表者の定めがあるものです(71条2項)。
国は、保持団体などに対し、保存に要する経費の一部を補助できます(74条1項)。
重要無形文化財以外でも、保存と活用の措置が特に必要なものは登録無形文化財として登録され、保持団体が認定されます(76条の7第1項・3項)。
民俗芸能などの無形の民俗文化財は、重要無形民俗文化財に指定される仕組みです(78条1項)。
| 制度 | 保存会との関係 | 根拠 |
|---|---|---|
| 重要無形文化財 | 保持団体として認定されることがある | 71条2項 |
| 登録無形文化財 | 保持団体として認定されることがある | 76条の7第3項 |
| 重要無形民俗文化財 | 保存に当たる者として国の補助の対象になりうる | 78条1項・87条1項 |
| 地方公共団体の指定文化財 | 条例に基づく指定・補助 | 182条2項 |
保持団体が名称・事務所の所在地・代表者を変えたり、解散したりしたときは、20日以内に文化庁長官へ届け出ます(73条)。
保持団体が解散すると、その認定は解除されたものとされます(72条4項)。
保存会を法人化するときは、こうした届出や認定への影響を、事前に文化庁や自治体の文化財担当に確かめておくと安心です。
お金の流れと税金の考え方
文化芸術団体の収入は、会費・助成金・寄附・入場料・物品販売など、性質の違うものが混ざります。
収入の種類ごとに、帳簿の科目を分けて記録しておくことが基本です。
一般社団法人のうち、法人税法の要件を満たすものは「非営利型法人」になります(法人税法2条9号の2)。
非営利型法人などの公益法人等は、収益事業を行う場合に限って法人税を納める義務を負います(同法4条1項)。
収益事業とは、販売業・製造業その他の政令で定める事業で、継続して事業場を設けて行われるものをいいます(同法2条13号)。
入場料や物販が収益事業に当たるかは、事業の内容と実態によって判断が変わります。
| 収入の種類 | 記録のポイント |
|---|---|
| 社員・会員の会費 | 定款や会員規約の根拠と金額を残す |
| 助成金・補助金 | 交付決定通知と対象経費の領収書をまとめて保管する |
| 寄附 | 寄附者・日付・金額・使途の指定の有無を記録する |
| 公演の入場料 | 公演ごとに売上と経費を集計する |
| グッズ・図録の販売 | 在庫と売上を管理する |
個人の出演者に報酬を払うときは、源泉徴収が必要になる場合があります。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
寄附の集め方は一般社団法人の寄付金の集め方、非営利型の要件は非営利型一般社団法人とはで解説しています。
法人化した後に毎年かかる事務
法人になると、公演の準備とは別に、毎年決まった事務が発生します。
事業年度ごとに計算書類と事業報告を作り(一般法人法123条2項)、定時社員総会で承認を受けます。
定時社員総会の後には、貸借対照表を公告します(128条1項)。
理事の任期は原則2年以内で、再任でも変更の登記が必要です。
助成金を受けた年は、実績報告や精算の書類も加わります。
| 時期 | 主な事務 |
|---|---|
| 事業年度末 | 決算・計算書類と事業報告の作成 |
| 決算後の一定の時期 | 定時社員総会で計算書類を承認 |
| 総会の後 | 貸借対照表の公告・税務の申告 |
| 役員の任期満了時 | 役員の選任と変更の登記 |
| 助成事業の完了後 | 実績報告書・収支決算書の提出 |
事務を特定の人に任せきりにすると、担当者が抜けたときに止まってしまいます。
年間の事務を一覧にして、理事の間で分担しておくと続けやすくなります。
文化芸術団体についてのよくある誤解
誤解1:文化芸術の団体は公益性があるので自動的に税金の優遇を受けられる。
優遇の内容は法人の種類や要件によって決まります。
一般社団法人というだけで決まるものではありません。
誤解2:無料の公演なら著作権の許諾は一切いらない。
営利を目的とせず、観客から料金を受けず、出演者に報酬を払わない場合に限られます(著作権法38条1項)。
誤解3:作品を買えば自由に展示も複製もできる。
原作品の所有者は展示できますが(45条1項)、複製や配信まで自由にできるわけではありません。
誤解4:フリーランス法は大きな会社だけの話。取引条件の明示は、発注する側の規模にかかわらず求められます(3条1項)。
誤解5:団員は全員社員にしなければならない。
社員の範囲は定款で決めます。
議決権を持つ人と、出演する人は分けて設計できます。
誤解6:保存会を法人化しても文化財の手続には関係ない。
保持団体の名称や代表者の変更、解散には届出が必要です(文化財保護法73条)。
文化芸術団体の一般社団法人についてよくある質問
A. 設立時社員2人以上が共同して定款を作れば設立できます(一般社団法人及び一般財団法人に関する法律10条1項)。定款の認証を受け、設立の登記をすることで成立します(13条・22条)。
A. 助成制度ごとに応募資格が違います。日本芸術文化振興会の助成事業も区分ごとに条件が定められているため、最新の募集案内で団体の要件を確かめてください。
A. 原則として必要です。脚本の上演には著作者の上演権が関わります(著作権法22条)。営利を目的とせず、観客から料金を受けず、出演者に報酬を払わない場合は例外があります(38条1項)。
A. 従業員のいない個人に業務委託をしたときは、給付の内容・報酬の額・支払期日などを書面かメールなどで直ちに示す義務があります(特定受託事業者に係る取引の適正化等に関する法律3条1項)。
A. 理事を2人以上置くなどして特定業務委託事業者に当たる法人は、給付を受けた日から60日以内のできる限り短い期間内に支払期日を定める必要があります(同法2条6項・4条1項)。
A. あります。地方公共団体は、条例により法人その他の団体を指定管理者に指定し、公の施設の管理を行わせることができます(地方自治法244条の2第3項)。指定には議会の議決が必要です。
A. 保持団体が名称・事務所・代表者を変えたときや解散したときは、20日以内に文化庁長官への届出が必要です(文化財保護法73条)。法人化の前に文化庁や自治体の担当に確かめると安心です。
A. 非営利型法人などは、収益事業を行う場合に限って法人税の納税義務を負います(法人税法4条1項)。入場料が収益事業に当たるかは事業の実態によるため、税理士か税務署に確認してください。
📖 参考にした公的機関の情報