
結論から申し上げます。
会社員でも一般社団法人を設立でき、理事や代表理事にもなれます。
一般法人法の役員の欠格事由(65条1項)に、会社員を除く規定はありません。
確かめるべきなのは、法人の側ではなく勤務先との関係です。
具体的には、就業規則の副業・兼業の定め、登記で名前が公開されること、報酬を受ける場合の税と社会保険の3点です。
一方で、一般社団法人は社員に利益を分配できません(11条2項)。
法人から個人がお金を受け取る方法は、役員報酬などの対価に限られます。
会社員が設立・就任するときの法律上のルール
一般社団法人の設立は、社員になろうとする人(設立時社員)が共同で定款を作るところから始まります(10条1項)。
「共同して」とあるため、設立時社員は2人以上必要です。
理事は1人以上置けば足ります(60条1項)。設立時社員が理事を兼ねることもできます。
役員になれない人は65条1項に列挙されています。
法人、一般法人法や会社法などに違反して刑に処せられ2年を経過しない人、拘禁刑以上の刑の執行を終えていない人などです。
職業による制限はなく、会社員であることは欠格事由ではありません。
設立後に社員が1人になっても法人は存続します。
解散事由は「社員が欠けたこと」、つまり0人になったときです(148条4号)。
| 項目 | 法律の定め | 根拠 |
|---|---|---|
| 設立時社員 | 共同で定款を作成する(2人以上) | 一般法人法10条1項 |
| 理事 | 1人以上(理事会を置くなら3人以上) | 60条1項・65条3項 |
| 役員の欠格事由 | 法人・一定の刑に処せられた人など。職業の制限はない | 65条1項 |
| 設立後の社員数 | 0人になると解散。1人なら存続 | 148条4号 |
| 利益の分配 | 社員に剰余金を分配する定款の定めは無効 | 11条2項・35条3項 |
設立に必要な人数の詳しい説明は、一般社団法人は1人で作れる?にまとめています。
勤務先の就業規則で確かめる4つのこと
会社員の副業・兼業を禁止する法律の規定はありません。
制限があるとすれば、勤務先の就業規則や労働契約です。
就業規則の作成と届出の義務があるのは、常時10人以上の労働者を使用する会社です(労働基準法89条)。
それより小さい会社では、雇用契約書や労働条件通知書に副業の定めがないかを見ます。
厚生労働省のガイドラインは、裁判例を踏まえて「原則、副業・兼業を認める方向とすることが適当」としています。
同じガイドラインは、会社が副業を制限できる例として次の4つを挙げています。
| 制限できる例(厚労省ガイドライン) | 一般社団法人の理事に当てはめると |
|---|---|
| ①労務提供上の支障がある | 平日昼の理事会や行事で本業を休む必要があるか |
| ②業務上の秘密が漏洩する | 本業で知った顧客情報やノウハウを法人の活動に使わないか |
| ③競業により自社の利益が害される | 法人の事業が勤務先の商品・サービスと競合しないか |
| ④名誉・信用を損なう、信頼関係を破壊する | 法人の活動内容が勤務先の評判に影響しないか |
理事への就任そのものを「役員就任」として届出や許可の対象にしている就業規則もあります。
無報酬でも対象になる書き方がありますので、報酬の有無で判断せず条文を読みます。
- 「副業」「兼業」「他の会社等の業務」の条文があるか
- 届出制か許可制か。届出先と様式は何か
- 「他の法人の役員に就任」を別に定めていないか
- 秘密保持・競業避止の条文の範囲
- 違反した場合の懲戒の定め
ガイドラインは、副業の相談や自己申告をしたことを理由に不利益に扱うことはできない、としています。
届出が必要な会社では、設立や就任の前に届け出ておくのが確実です。
理事の活動時間は本業の労働時間と通算されるか
労働基準法38条1項は、事業場が違っても労働時間を通算すると定めています。
ただし、通算されるのは、どちらの仕事でも労働時間規制が適用される「労働者」である場合です。
厚労省ガイドラインは、通算されない例として理事・監事を明記しています。
労働基準法の「労働者」は、事業に使用され賃金を支払われる者です(9条)。
理事は法人と委任の関係にあり(一般法人法64条)、雇用されているわけではありません。
ただし、法人に職員として雇われて給与を受ける場合は、雇用部分について通算の問題が出ます。
また、通算されない場合でも、過労で本業に支障が出ないよう就業時間を把握するのが望ましいとされています。
| 法人での立場 | 本業との労働時間の通算 | 理由 |
|---|---|---|
| 理事・監事(委任) | されない | ガイドラインが通算されない例に明記 |
| 無給のボランティア | されない | 賃金を支払われる労働者ではない |
| 法人に雇われた職員 | されうる | 労働者として労働時間規制が適用される |
公務員の場合は許可が必要になる
公務員は、会社員とは違い法律で兼業が制限されています。
国家公務員は、営利企業の役員を兼ねることが原則として禁止です(国家公務員法103条1項)。
報酬を得て営利企業以外の団体の役員を兼ねるときは、内閣総理大臣と所轄庁の長の許可が必要です(同法104条)。
地方公務員は、報酬を得ていかなる事業や事務にも従事するには任命権者の許可が必要です(地方公務員法38条1項)。
同項ただし書で、一部の非常勤職員は除かれています。
一般社団法人は利益を分配しない法人ですが、報酬を受ければ許可の対象になり得ます。
無報酬でも、所属先の服務規程で届出を求めている場合があります。所属先の人事担当に確認してください。
一般社団法人からお金を受け取る方法
株式会社なら株主が配当を受けられますが、一般社団法人では社員への剰余金の分配はできません(11条2項・35条3項)。
理事が法人から受け取れるのは、職務の対価である報酬等です。
理事の報酬等は、定款に額を定めていなければ社員総会の決議で決めます(89条)。
理事と法人の関係は委任で、民法では特約がなければ受任者は報酬を請求できません(民法648条1項)。
つまり、報酬は定款か総会決議で決めたときだけ発生します。
無報酬でも、職務に必要な費用を立て替えたときは償還を請求できます(民法650条1項)。
交通費などの実費は、報酬とは別に精算できるということです。
| 受け取り方 | 根拠 | 注意点 |
|---|---|---|
| 理事の報酬 | 一般法人法89条 | 定款か社員総会の決議が必要 |
| 実費の精算 | 民法650条1項 | 職務に必要な費用に限る |
| 職員としての給与 | 雇用契約 | 本業との労働時間の通算が問題になりうる |
| 剰余金の分配 | できない | 11条2項・35条3項 |
報酬の決め方は一般社団法人の役員報酬の決め方と税務の注意点で説明しています。
報酬を受けるときの税金の一般論
理事の報酬は、一般に給与所得として扱われます。
会社員は年末調整で所得税の精算が終わるのが通常ですが、2か所から給与を受けると事情が変わります。
所得税法121条1項2号イは、従たる給与と他の所得の合計が20万円以下なら確定申告を要しないとしています。
裏返すと、これを超えると確定申告が必要になる場合があります。
給与の総額が2,000万円を超える人は、この特例の対象外です(121条1項本文)。
住民税は、本業と法人の給与を合わせた所得をもとに計算されます。
具体的な申告の要否や税額は、収入の内容によって変わります。
| 状況 | 確定申告の目安(所得税法121条) |
|---|---|
| 法人から報酬を受けない | 法人の報酬を理由とする申告は生じない |
| 法人の報酬+その他の所得が20万円以下 | 申告を要しない場合がある(121条1項2号イ) |
| 法人の報酬+その他の所得が20万円超 | 原則として確定申告が必要 |
| 給与の総額が2,000万円超 | 確定申告が必要(121条1項本文) |
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
【PR】
個人事業主から法人にするか迷っているなら
どの法人格を選ぶか以前に、「今、法人にしたほうがいいのか」で迷う方もいます。税理士法人経営サポートプラスアルファは、個人・個人事業主の法人化の相談を受け付けている税理士法人です。相談の方法や費用は、申し込む前に公式サイトで確認してください。

報酬を受けるときの社会保険
日本年金機構は、常時従業員(事業主のみを含む)を使用する法人の事業所を強制適用事業所としています。
同機構のQ&Aは、既に加入している人が新たな法人から役員報酬を受ける場合、その法人でも加入手続が必要としています。
2か所以上で加入する場合は、「被保険者所属選択・二以上事業所勤務届」を事実発生から10日以内に提出します。
保険料は、両方の報酬月額を合算した標準報酬月額で決まります。
会社員が理事として報酬を受ける場合も、勤務先と法人の両方で手続が必要になることがあります。
勤務先の総務担当にも書類が回るため、副業を伏せたまま進めることはできません。
| 法人での立場 | 社会保険の論点 |
|---|---|
| 無報酬の理事 | 加入の要否を年金事務所で確認する |
| 報酬を受ける理事 | 法人での加入手続と二以上事業所勤務届が必要になりうる |
| 法人の職員(雇用) | 労働時間・報酬に応じて加入要件を判定 |
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 社会保険・労働保険の加入手続きは、社会保険労務士が取り扱う業務です。
「会社に知られずに」は難しい:登記は誰でも見られる
一般社団法人の設立登記では、理事の氏名と代表理事の氏名及び住所を登記します(301条2項5号・6号)。
登記事項証明書は、手数料を納めれば何人でも交付を請求できます(商業登記法10条1項・一般法人法330条)。
株式会社には代表取締役の住所の一部を表示しない措置がありますが、法務省はその対象を株式会社としています。
このため、一般社団法人の代表理事の住所は、登記事項証明書にそのまま載ります。
さらに、報酬を受ければ住民税や社会保険の手続から勤務先が把握する可能性があります。
伏せる方法を探すより、就業規則に沿って届け出る方が、結果として本業も法人も守れます。
| 登記される人と事項 | 公開される内容 | 根拠 |
|---|---|---|
| 理事 | 氏名 | 301条2項5号 |
| 代表理事 | 氏名と住所 | 301条2項6号 |
| 監事(置く場合) | 置く旨と氏名 | 301条2項8号 |
| 社員(会員) | 登記されない | ― |
名前を出したくない場合、理事ではなく社員(会員)として関わる方法もあります。
ただし設立時社員の氏名と住所は定款に記載されます(11条1項4号)。
理事になると負う義務と責任
理事は無報酬でも、法律上の義務を負います。
法人との関係は委任なので、善良な管理者の注意義務があります(64条・民法644条)。
法令・定款・総会決議を守り、法人のため忠実に職務を行う義務もあります(83条)。
任務を怠って法人に損害を与えれば、賠償責任を負います(111条1項)。
職務に悪意や重大な過失があれば、第三者に対しても責任を負います(117条1項)。
会社員特有の注意点は、勤務先と法人が取引をする場面です。
理事が勤務先の担当者として法人と取引するときは、「第三者のために」法人と取引する場合に当たり得ます。
この場合は社員総会で重要な事実を開示し、承認を受ける必要があります(84条1項2号)。
- 法人の事業が勤務先の事業と同じ分野か(84条1項1号の競業)
- 勤務先と法人の間で契約や発注が生じるか(84条1項2号)
- 本業の顧客名簿や資料を法人の活動に使っていないか
- 理事会や総会に出席できる日程か
義務と責任の詳細は一般社団法人の理事の義務で解説しています。
設立に必要な費用と流れ
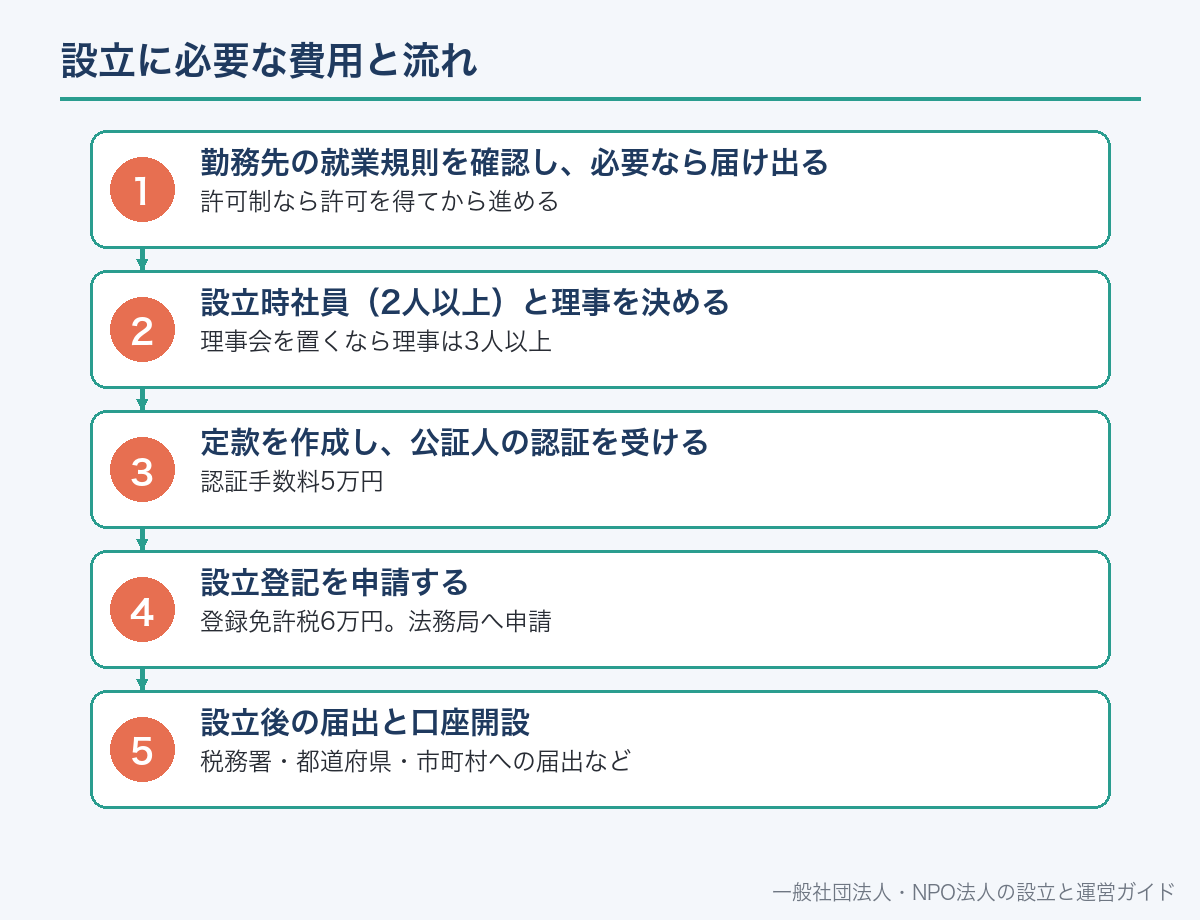
会社員かどうかで設立の手続は変わりません。
公証人による定款の認証手数料は、一般社団法人では5万円です(公証人手数料令35条3号)。
設立登記の登録免許税は、申請1件につき6万円です(登録免許税法別表第一第24号(一)ロ)。
一般社団法人には資本金の制度がないため、出資金は要りません。
設立登記は、公証人の調査終了日などのいずれか遅い日から2週間以内に申請します(301条1項)。
平日に公証役場や法務局へ行く必要がある場面は、本業の休暇を取って対応します。
許可制なら許可を得てから進める
理事会を置くなら理事は3人以上
認証手数料5万円
登録免許税6万円。法務局へ申請
税務署・都道府県・市町村への届出など
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 設立登記など登記申請の手続きは司法書士が取り扱う業務です。ご自身で法務局へ申請することもできます。
全体の手順は一般社団法人の設立の流れで詳しく説明しています。
設立後に毎年かかる事務と時間
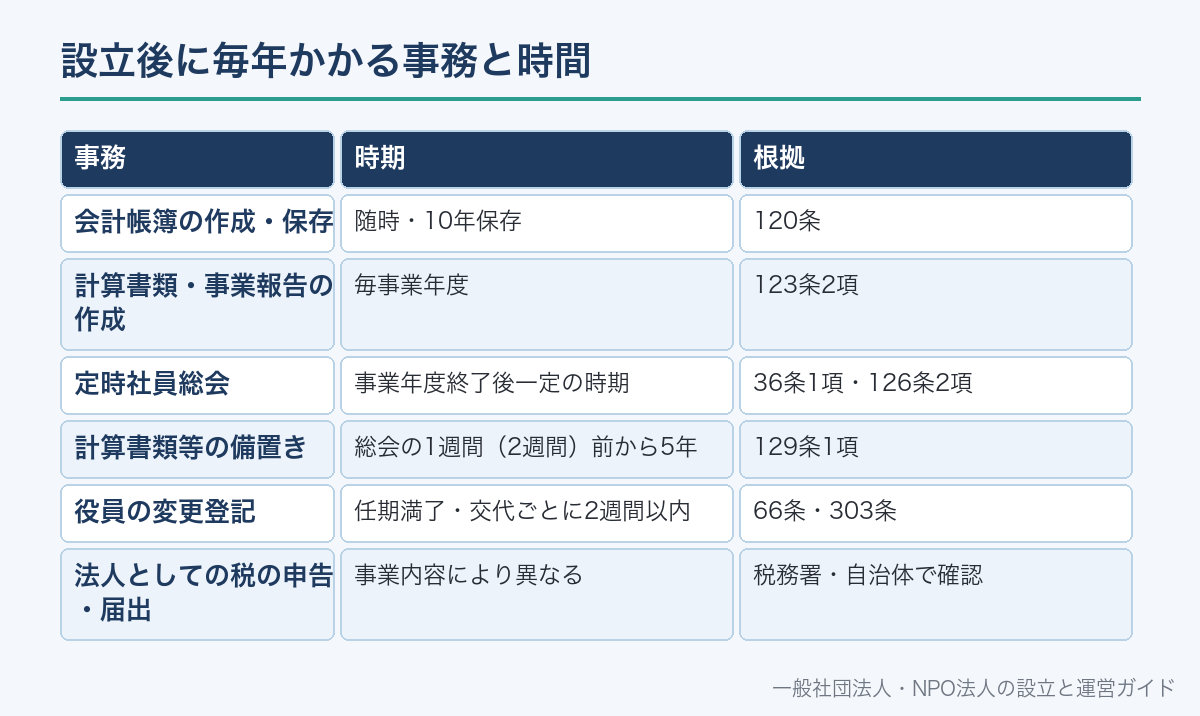
会社員にとって大きいのは、設立後に毎年続く事務の量です。
会計帳簿は適時に正確に作り、閉鎖から10年間保存します(120条)。
事業年度ごとに貸借対照表・損益計算書と事業報告を作ります(123条2項)。
定時社員総会は毎事業年度の終了後一定の時期に招集し(36条1項)、計算書類の承認を受けます(126条2項)。
計算書類等は総会の1週間前(理事会を置く法人は2週間前)から5年間、事務所に備え置きます(129条1項)。
理事の任期は原則2年で(66条)、再任でも変更の登記が2週間以内に必要です(303条)。
登記を怠ると、理事は100万円以下の過料の対象になります(342条1号)。
| 事務 | 時期 | 根拠 |
|---|---|---|
| 会計帳簿の作成・保存 | 随時・10年保存 | 120条 |
| 計算書類・事業報告の作成 | 毎事業年度 | 123条2項 |
| 定時社員総会 | 事業年度終了後一定の時期 | 36条1項・126条2項 |
| 計算書類等の備置き | 総会の1週間(2週間)前から5年 | 129条1項 |
| 役員の変更登記 | 任期満了・交代ごとに2週間以内 | 66条・303条 |
| 法人としての税の申告・届出 | 事業内容により異なる | 税務署・自治体で確認 |
決算の流れは一般社団法人の決算・会計は何をする?で説明しています。
本業と両立しやすい機関設計
本業の時間を確保したいなら、法人の組み立て方を小さくするのが有効です。
理事会は定款で置くかどうかを選べます(60条2項)。
理事会を置かない法人なら、理事1人から運営できます。
理事会を置くと理事3人以上が必要で(65条3項)、代表理事は3か月に1回以上の職務報告をします(91条2項)。
定款で毎事業年度に4か月を超える間隔で2回以上と定めれば、報告の回数を減らせます(同項ただし書)。
理事会を置かない法人で代表理事を定めなければ、理事が各自法人を代表します(77条1項・2項)。
代表理事は定款、理事の互選、社員総会の決議で定められます(77条3項)。
| 設計 | 必要な理事 | 定期的な会議 | 向いている場面 |
|---|---|---|---|
| 理事会なし・理事1人 | 1人 | 定時社員総会 | 少人数で始める |
| 理事会なし・理事複数 | 2人以上 | 定時社員総会 | 役割を分けたい |
| 理事会あり | 3人以上 | 総会+理事会(報告は3か月に1回以上が原則) | 会員や事業が多い |
機関の選び方は一般社団法人の機関設計にまとめています。
本業の都合で理事を辞めるとき
転勤や昇進で続けられなくなったら、理事は辞任できます。
委任は各当事者がいつでも解除できるためです(民法651条1項)。
ただし辞任で理事が定数を下回ると、後任の就任まで理事の権利義務が残ります(一般法人法75条1項)。
理事が1人だけの法人では、後任を決めるまで実質的に辞められません。
社員総会はいつでも理事を解任でき(70条1項)、後任の選任も総会の決議で行います。
設立の時点で、交代できる理事候補を確保しておくと安心です。
辞任届
私は、このたび一身上の都合により、令和〇年〇月〇日をもって貴法人の理事を辞任いたします。
令和〇年〇月〇日
住所 〇〇県〇〇市〇〇
氏名 〇〇〇〇
一般社団法人〇〇 御中
辞任による理事の変更も登記事項です。代表理事の辞任の場合など、添付書面の扱いは法務局の案内で確認してください。
設立・就任前のチェックリスト
最後に、会社員が動き出す前に確認する事項を一覧にします。
上から順に確認していけば、勤務先とのトラブルと法人運営の行き詰まりを避けられます。
- 就業規則・雇用契約の副業・兼業・役員就任の定めを読んだ
- 届出や許可が必要なら、その手続を済ませた
- 公務員の場合は、所属先の許可・届出の要否を確認した
- 法人の事業が勤務先と競合しないことを確認した
- 理事の氏名と代表理事の住所が登記で公開されることを了解した
- 報酬を受けるか、無報酬にするかを決めた
- 報酬を受ける場合の確定申告・社会保険を税務署・年金事務所等で確認した
- 設立時社員2人以上と、交代できる理事候補を確保した
- 毎年の決算・総会・登記の担当を決めた
よくある誤解
誤解1:会社員は理事になれない。一般法人法の欠格事由に会社員は含まれていません(65条1項)。
誤解2:一般社団法人は1人で設立できる。
設立時社員は共同で定款を作るため2人以上が必要です(10条1項)。
設立後は1人でも存続します。
誤解3:非営利だから就業規則の対象外。
就業規則が「他の法人の役員就任」を対象にしていれば、非営利でも無報酬でも届出が必要です。
誤解4:利益が出たら理事で分ければよい。
社員に剰余金を分配する定めは無効で、総会でも決議できません(11条2項・35条3項)。
誤解5:理事の住所は登記されない。代表理事の住所は登記事項で、株式会社の住所非表示措置は一般社団法人には使えません。
誤解6:無報酬なら責任もない。報酬の有無にかかわらず、善管注意義務と賠償責任を負います(64条・111条1項)。
あわせて読みたい
会社員・副業で一般社団法人に関わるときのよくある質問
A. できます。一般法人法65条1項の役員の欠格事由に職業による制限はなく、会社員も理事や代表理事になれます。ただし勤務先の就業規則で届出や許可が必要な場合があります。
A. 法律上は就任できますが、就業規則違反として勤務先から問題にされるおそれがあります。厚労省ガイドラインは制限できる例として労務提供上の支障や競業などを挙げています。就任前に就業規則を確認してください。
A. 理事として委任を受けて活動する時間は、労働基準法38条1項の通算の対象外です。厚労省ガイドラインは通算されない例に理事・監事を挙げています。法人に職員として雇われる場合は別です。
A. 設立時社員は共同で定款を作るため2人以上必要です(一般法人法10条1項)。理事は1人で足ります(60条1項)。設立後に社員が1人になっても解散しません(148条4号)。
A. 2か所から給与を受ける場合、従たる給与と他の所得の合計が20万円を超えるなどすれば確定申告が必要になります(所得税法121条1項)。個別の判断は税理士か税務署に確認してください。
A. 理事の氏名と代表理事の氏名・住所は登記され(一般法人法301条2項5号・6号)、登記事項証明書は誰でも取得できます(商業登記法10条1項)。報酬を受ければ社会保険の手続も生じるため、伏せることは前提にしない方が安全です。
A. 国家公務員が報酬を得て営利企業以外の団体の役員を兼ねるには、内閣総理大臣と所轄庁の長の許可が必要です(国家公務員法104条)。地方公務員は報酬を得て事業に従事するには任命権者の許可が必要です(地方公務員法38条1項)。
A. いつでも辞任できます(民法651条1項)。ただし定数を下回る場合は、後任が就任するまで理事の権利義務が残ります(一般法人法75条1項)。
📖 参考にした公的機関の情報
- 一般社団法人及び一般財団法人に関する法律(e-Gov法令検索)
- 民法(e-Gov法令検索)
- 労働基準法(e-Gov法令検索)
- 所得税法(e-Gov法令検索)
- 国家公務員法(e-Gov法令検索)
- 地方公務員法(e-Gov法令検索)
- 商業登記法(e-Gov法令検索)
- 厚生労働省「副業・兼業」(副業・兼業の促進に関するガイドライン)
- 国税庁「No.1900 給与所得者で確定申告が必要な人」
- 日本年金機構「複数の事業所に雇用されるようになったときの手続き」
- 日本年金機構「新たに設立した法人事業所で役員報酬を受け取る場合の社会保険(Q&A)」
- 日本年金機構「事業所が健康保険・厚生年金保険の適用を受けようとするとき」
- 法務省「代表取締役等住所非表示措置について」