


結論から申し上げます。
国際協力の活動は、法人格がなくても始められます。
一般社団法人は、設立時社員2人以上で定款を作り、公証人の認証と登記を経て成立します(一般法人法10条1項・13条・22条)。
法人格が効いてくるのは、公的な助成への応募と、海外送金や現地との協定を団体名義で行う場面です。
たとえばJICAの草の根技術協力事業は、応募団体に登記から2年以上たった法人であることなどを求めています。
海外送金には外為法、職員の派遣には旅券法と労災保険法のルールがあり、法人の形に関係なく守る必要があります。
国際協力の団体に法人格が必要になる場面
募金を集めて現地へ届ける活動に、法人であることを求める法律はありません。
日本には、NGOとして登録する法律上の制度もありません。
NGOは活動の性格を表す呼び名で、法人格は一般社団法人やNPO法人などから選びます。
任意団体のままだと、口座や海外送金が代表者個人の名義になりやすくなります。
個人名義の送金は、寄付者から見て団体のお金と個人のお金の区別がつきにくくなります。
一般社団法人は登記によって成立するので、法人名義で口座を持ち、契約を結べます(一般法人法22条)。
| こんなとき | 法人化の必要性 |
|---|---|
| 仲間内で募金を集めて年1回届ける | 任意団体のままでも始められる |
| JICAの草の根技術協力事業に応募したい | 登記から2年以上の法人であることが要件 |
| 現地のパートナー団体と協定書を交わしたい | 法人名義で締結できる |
| 毎月まとまった額を海外へ送金する | 法人名義の口座から送金できる |
| 代表者が交代しても口座や協定を続けたい | 法人化すると名義の付け替えが要らない |
任意団体と一般社団法人の違いは任意団体と一般社団法人の違いで説明しています。
一般社団法人・NPO法人・公益社団法人の比較
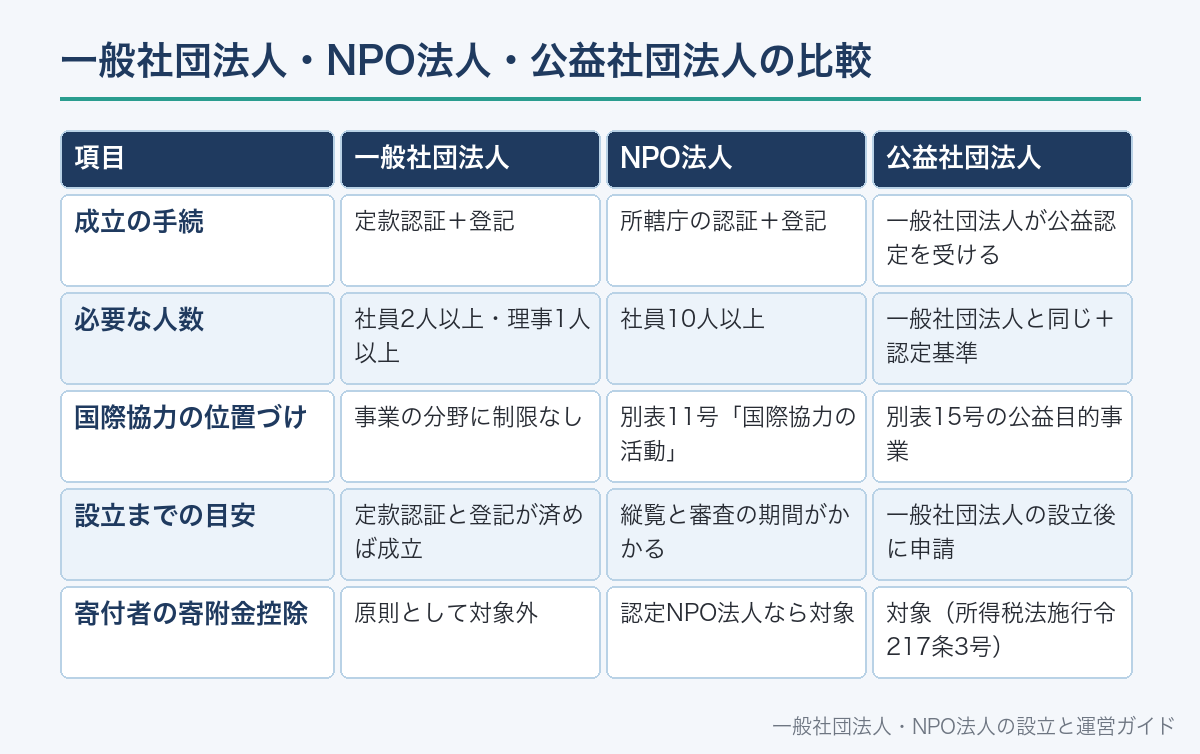
国際協力は、NPO法の別表に「国際協力の活動」として挙がっています(NPO法別表11号)。
NPO法人は、別表の活動を主な目的とし、所轄庁の認証を受けて設立します(NPO法2条2項・10条1項)。
NPO法人の設立には、10人以上の社員の名簿が必要です(10条1項3号)。
一般社団法人は、行政の認証を受けずに、定款の認証と登記だけで設立できます(一般法人法13条・22条)。
一般社団法人が公益認定を受けると、公益社団法人になります。
公益認定法の別表には「国際相互理解の促進及び開発途上にある海外の地域に対する経済協力を目的とする事業」が挙がっています(別表15号)。
一般社団法人では、社員に剰余金を分配する定款の定めは効力を持ちません(一般法人法11条2項)。
| 項目 | 一般社団法人 | NPO法人 | 公益社団法人 |
|---|---|---|---|
| 成立の手続 | 定款認証+登記 | 所轄庁の認証+登記 | 一般社団法人が公益認定を受ける |
| 必要な人数 | 社員2人以上・理事1人以上 | 社員10人以上 | 一般社団法人と同じ+認定基準 |
| 国際協力の位置づけ | 事業の分野に制限なし | 別表11号「国際協力の活動」 | 別表15号の公益目的事業 |
| 設立までの目安 | 定款認証と登記が済めば成立 | 縦覧と審査の期間がかかる | 一般社団法人の設立後に申請 |
| 寄付者の寄附金控除 | 原則として対象外 | 認定NPO法人なら対象 | 対象(所得税法施行令217条3号) |
迷うときは一般社団法人とNPO法人はどちらがよいか、公益認定は一般社団法人の公益認定も参考にしてください。
一般社団法人の設立の流れと費用
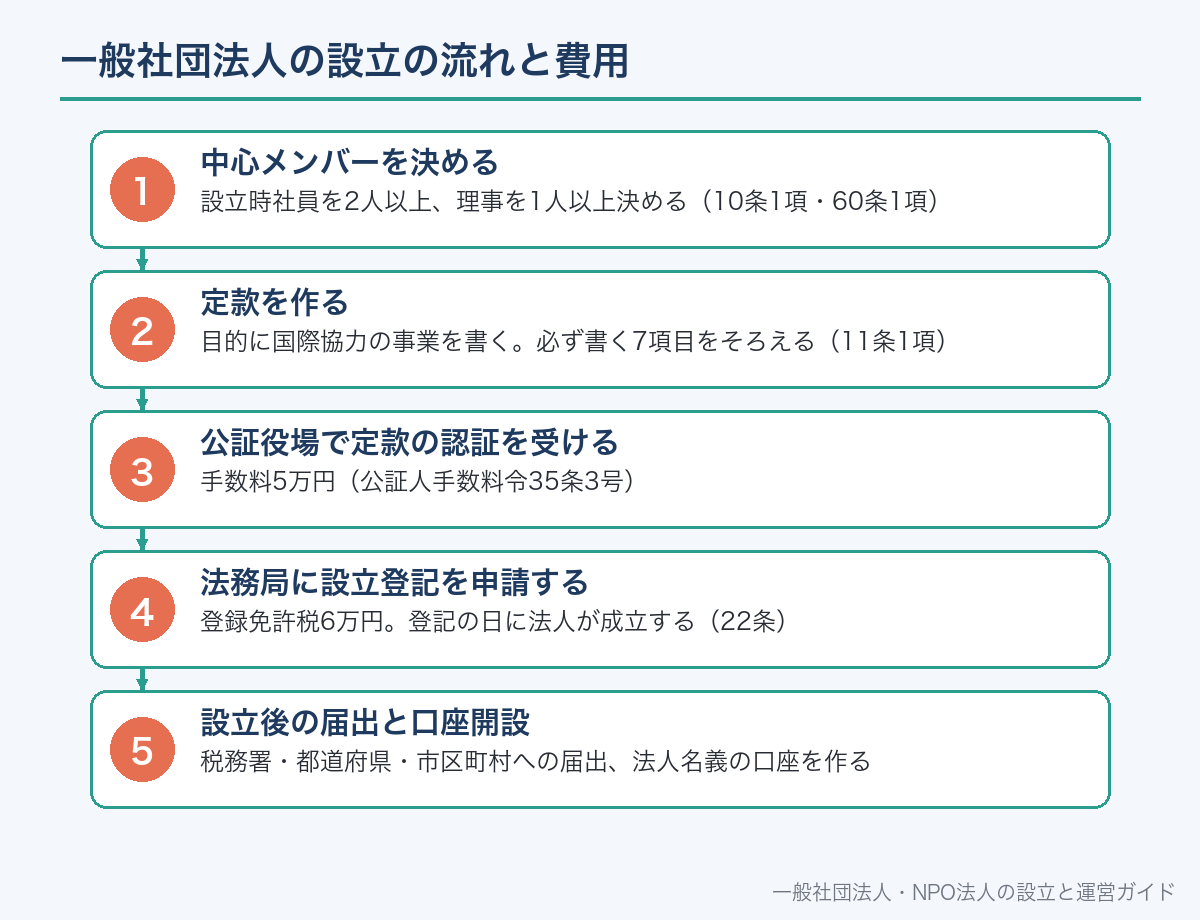
設立時社員が共同して定款を作り、全員が署名または記名押印します(一般法人法10条1項)。
定款は電子データで作ることもできます(同条2項)。
定款には、目的・名称・主たる事務所の所在地・設立時社員の氏名と住所・社員の資格の得喪・公告方法・事業年度を必ず書きます(11条1項)。
定款は公証人の認証を受けなければ効力を生じません(13条)。
一般社団法人の定款認証の手数料は5万円です(公証人手数料令35条3号)。
設立登記の登録免許税は、1件につき6万円です(登録免許税法別表第一24号(一)ロ)。
理事は1人以上必要で、理事会を置くなら3人以上です(一般法人法60条1項・65条3項)。
設立時社員を2人以上、理事を1人以上決める(10条1項・60条1項)
目的に国際協力の事業を書く。必ず書く7項目をそろえる(11条1項)
手数料5万円(公証人手数料令35条3号)
登録免許税6万円。登記の日に法人が成立する(22条)
税務署・都道府県・市区町村への届出、法人名義の口座を作る
助成の要件で数える「登記から2年」は、この設立登記の日から始まります。
社員が1人もいなくなると、一般社団法人は解散します(148条4号)。
手続の全体は一般社団法人の設立の流れで説明しています。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 設立登記など登記申請の手続きは司法書士が取り扱う業務です。ご自身で法務局へ申請することもできます。
定款の「目的」と事業の書き方
助成の応募や協定の締結では、定款の目的が団体の活動を示す書類として読まれます。
そのため、定款の目的に国際協力を正面から書いておきます(一般法人法11条1項1号)。
支援する分野や地域を書くかどうかは、将来の活動の広がりとの兼ね合いで決めます。
「アジアの」などと地域を限定すると、別の地域で活動を始めるときに定款の変更が必要になります。
国内での啓発・研修・物品の販売を行う予定があれば、その事業も書いておきます。
第〇条(目的)当法人は、開発途上にある国及び地域の人々の教育、保健衛生及び生活の向上を支援し、国際社会の相互理解と持続可能な発展に寄与することを目的とする。
第〇条(事業)当法人は、前条の目的を達成するため、次の事業を行う。
(1)開発途上国における教育・保健衛生・水資源・農業等の支援事業
(2)現地の団体及び行政機関との協力事業
(3)国際協力に関する国内での啓発、研修及び情報発信
(4)国際協力に携わる人材の育成及び派遣
(5)支援地域の産品の販売その他の目的達成のための収益事業
(6)その他当法人の目的を達成するために必要な事業
(5)のように物品の販売を予定するなら、事業として書いておきます。実際の定款は活動の実態に合わせて作ります。
JICA草の根技術協力事業の応募要件
JICAの草の根技術協力事業は、日本のNGOや大学、自治体などが企画した途上国への協力活動をJICAが支援し、共同で実施する事業です。
事業型は3つあり、どれも実施期間は3年以内です。
草の根協力支援型と草の根パートナー型は、主たる事務所を日本国内に置き、登記から2年以上たった法人であることを求めています(応募締切日の時点で判定)。
例として、特定非営利活動法人、一般・公益社団法人、一般・公益財団法人などが挙がっています。
支援型は、日本国内または海外での2年以上の活動経験が必要です。
パートナー型は、途上国で過去5年間に2年以上の国際協力活動実績が必要です。
3つの型に共通して、事業報告書と収支報告書を毎年作成し、公表していることも要件です。
| 事業型 | 主な対象 | 金額の上限 | 期間 |
|---|---|---|---|
| 草の根協力支援型 | 途上国支援の実績が少ないNGO等 | 1,000万円 | 3年以内 |
| 草の根パートナー型 | 途上国での実績が豊富なNGO等 | 1億円 | 3年以内 |
| パートナー型 上限3,000万円枠 | パートナー型の実施経験がない団体 | 3,000万円 | 3年以内 |
| 地域活性型 | 地方公共団体(指定団体による実施も可) | 6,000万円 | 3年以内 |
出典:JICA「草の根技術協力事業の3事業型」「応募資格要件」。上記の資料をもとに当サイトが編集・加工して作成。
要件は年度の募集要項で変わることがあるため、応募の年の要項で確かめます。
- 設立登記の日から2年以上たっているか(登記事項証明書で確認)
- 定款の目的に国際協力の活動が書かれているか
- 事業報告書と収支報告書を毎年作り、公表しているか
- 累積赤字や税の滞納がないか
- JICA国内機関への初回の応募相談を、期限内に済ませたか
外務省の日本NGO連携無償資金協力など、日本政府の資金による活動と重複する提案はできないとされています。
助成金の探し方は一般社団法人は補助金・助成金を受けられるかで説明しています。
海外送金と外為法のルール
支援金を現地へ送るときは、外国為替及び外国貿易法(外為法)のルールがかかわります。
銀行などは、海外への送金を受け付けるときに、顧客の本人確認をしなければなりません(外為法18条1項。
政令で定める小規模の送金を除く)。
法人の場合は、名称と主たる事務所の所在地が確認されます(同項2号)。
国は、国際約束の履行などのため、特定の支払に許可を義務づけることができます(16条1項)。
銀行は、許可が必要な支払でないかを確認してから送金します(17条)。
居住者が海外へ支払をしたときは、原則として国への報告が必要です(55条1項)。
ただし、3,000万円に相当する額以下の支払は、報告が要りません(外国為替の取引等の報告に関する省令1条1項)。
銀行を通じた送金で報告が必要な場合は、支払をした日から10日以内に、その銀行へ報告書を出します(同省令3条1項)。
| 場面 | ルール | 根拠 |
|---|---|---|
| 銀行で海外送金をする | 法人の名称・所在地の本人確認を受ける | 外為法18条1項 |
| 制裁の対象になっている相手への支払 | 許可が必要な場合がある | 外為法16条1項・17条 |
| 1回3,000万円相当を超える支払 | 国への報告が必要 | 外為法55条1項・報告省令1条1項 |
| 物資を海外へ送る | 特定の地域・貨物は経済産業大臣の許可 | 外為法48条1項 |
送金の記録は、助成の報告や寄付者への説明にも使います。
送金日・金額・為替レート・受取団体・使途を、1件ごとに残しておきます。
現地パートナーとの協定
現地で活動するときは、現地のNGOや学校、行政と組むことが多くなります。
役割と費用の分担は、協定書や覚書で書面にしておきます。
協定は法人名義で、代表理事が締結します(一般法人法77条4項)。
活動する国によっては、外国のNGOとしての登録や、相手国政府の了承が求められます。
JICAの草の根技術協力事業でも、一部の国では応募時にNGO登録の証明書などの提出が必須とされています。
- 事業の目的・期間・対象地域
- それぞれの団体の役割と担当者
- 資金の送り方、使途、会計報告の時期と様式
- 購入した機材や建物の所有者と、事業終了後の扱い
- 写真や報告書の使い方(寄付者への報告・広報での利用)
- 中途解約の条件と、紛争になったときの協議方法
契約書の名義と締結の方法は、一般社団法人の契約書の名義と締結で説明しています。
海外に人を送るときの安全と届出
職員やボランティアを現地へ送るときは、安全情報の確認と届出が欠かせません。
外国に住所または居所を定めて3か月以上滞在する人は、在留届を出さなければなりません(旅券法16条)。
3か月未満の渡航では、外務省の「たびレジ」に登録すると、現地の安全情報や緊急連絡を受け取れます。
渡航先の危険情報は、外務省海外安全ホームページで確認できます。
派遣する人が現地でけがをしたときの補償も、出発前に決めておきます。
派遣者の労災保険の特別加入
労災保険法には、国際協力の団体に直接かかわる規定があります。
開発途上地域に対する技術協力の事業を行う団体が、現地の事業に従事させるために派遣する人は、特別加入の対象です(労災保険法33条6号)。
団体が申請し、政府の承認を受けると、派遣者は労災保険の上では労働者とみなされます(36条1項)。
これにより、派遣先での業務上のけがなどについて、保険給付を受けられるようになります。
特別加入には、団体が国内で労災保険の保険関係を持っていることなどが前提になります。
雇用している職員を派遣する場合は、雇用保険や社会保険の扱いも確認します。
| 派遣する人 | 主な確認事項 |
|---|---|
| 雇用している職員 | 労災保険の特別加入(33条6号・36条)、社会保険 |
| 無償のボランティア | ボランティア保険・海外旅行保険の補償範囲 |
| 3か月以上の長期派遣 | 在留届(旅券法16条) |
| 3か月未満の短期渡航 | たびレジへの登録 |
国内のボランティア保険の仕組みは、ボランティア保険とはで説明しています。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 社会保険・労働保険の加入手続きは、社会保険労務士が取り扱う業務です。
寄付・助成・事業収入と税金の基本
国際協力の団体の主な財源は、会費・寄付・助成金・物品販売などの事業収入です。
寄付者が受けられる寄附金控除の対象は、所得税法で「特定寄附金」として限られています(所得税法78条2項)。
公益社団法人への寄付は、この対象に含まれます(同法施行令217条3号)。
公益認定を受けていない一般社団法人への寄付は、原則として寄附金控除の対象になりません。
一般社団法人のうち一定の要件を満たす法人は「非営利型法人」になり得ます(法人税法2条9号の2)。
非営利型法人などは、収益事業を行う場合に法人税の納税義務を負います(法人税法4条1項)。
支援地域の産品の販売などが収益事業に当たるかは、事業の内容で判断されます。
| 財源 | 内容 | 確認すること |
|---|---|---|
| 会費 | 正会員・賛助会員の会費 | 定款・会員規約に金額と納期を定める |
| 寄付 | 個人・企業からの寄付 | 使途の指定の有無を記録し、報告する |
| 助成金 | JICA・自治体・民間財団など | 応募要件(法人格・活動年数)と報告義務 |
| クラウドファンディング | プロジェクトごとの支援 | 返礼品の有無で寄付か売買かが変わる |
| 物品販売 | 支援地域の産品など | 収益事業に当たるかの確認 |
寄付の集め方は一般社団法人の寄付金の集め方と税金、税金の全体像は一般社団法人にかかる税金で説明しています。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
活動報告と情報公開
遠く離れた現地の活動は、寄付者から見えにくくなります。
そのため、お金の使い道と成果を、数字と写真で定期的に報告することが信頼の土台になります。
JICAの草の根技術協力事業は、事業報告書と収支報告書を毎年作成し公表していることを応募の要件にしています。
一般社団法人も、法律にもとづいて計算書類などを作り、決算の公告をします。
法律上の書類に加えて、事業ごとの報告をWebサイトに載せておくと、助成の審査でも活動の実績を示せます。
- 事業報告書(支援地域・内容・成果)
- 収支報告書(寄付・助成・送金額・現地での支出)
- 海外送金の一覧(日付・金額・為替レート・受取団体)
- 現地パートナーからの会計報告と領収書の写し
- 写真と、受益者の数などの活動の記録
事業報告書の作り方は一般社団法人の事業報告書で説明しています。
よくある誤解
誤解1:NGOとして登録しないと活動できない。
日本にはNGOの登録制度はなく、法人格は一般社団法人やNPO法人などから選びます。
誤解2:法人を作ればすぐに助成を受けられる。
JICAの草の根技術協力事業は、登記から2年以上の法人であることなどを求めています。
誤解3:一般社団法人への寄付は寄附金控除の対象になる。
公益認定を受けていない一般社団法人は、特定寄附金の寄付先に含まれていません(所得税法78条2項・同法施行令217条)。
誤解4:海外送金はいくらでも自由。
本人確認を受け、制裁の対象への支払は許可が必要で、3,000万円相当を超えると報告が必要です(外為法16条・18条・55条)。
誤解5:短期の渡航なら何も届け出なくてよい。
在留届は3か月以上の滞在が対象ですが、短期でもたびレジへの登録で安全情報を受け取れます。
一般社団法人の国際協力団体についてよくある質問
A. 設立時社員2人以上が共同して定款を作り、理事を1人以上置けば設立できます(一般法人法10条1項・60条1項)。NPO法人の場合は社員10人以上が必要です(NPO法10条1項3号)。
A. NGOは活動の性格を表す呼び名で、法律上の登録制度はありません。法人格として一般社団法人やNPO法人などを使います。
A. 草の根協力支援型・パートナー型は、登記から2年以上たった法人であることなどを求めています。設立直後は応募できないため、法人化の時期を逆算して決めます。
A. 銀行での本人確認を受けます(外為法18条1項)。1回の支払が3,000万円相当を超える場合は、国への報告が必要です(外為法55条1項・報告省令1条1項)。
A. 開発途上地域への技術協力の事業を行う団体が派遣する人は、団体が申請して政府の承認を受ければ、労災保険の特別加入ができます(労災保険法33条6号・36条1項)。
A. 公益認定を受けていない一般社団法人への寄付は、原則として対象になりません。公益社団法人への寄付は対象に含まれます(所得税法78条2項・同法施行令217条3号)。
A. 外国に3か月以上滞在する人は、在留届を出す義務があります(旅券法16条)。在留届は外務省の電子届出システムから出せます。
📖 参考にした公的機関の情報

