


結論から申し上げます。
どれが正解かは、団体ごとに違います。判断の軸は名義・責任・人数・費用と手間・税と社会保険・対外的な信用の6つです。
契約や財産を団体として持ちたい、代表者が替わっても続けたい、という段階なら一般社団法人が向きます。
一方で、仲間内の小さな活動で、毎年の総会・決算・登記の手間に見合わないなら、任意団体のままでも構いません。
1人で収入を得る活動なら、個人で始めるか、利益を分配できる会社を選ぶ方が目的に合います。
一般社団法人は、社員に剰余金を分配できない法人だからです(一般法人法11条2項・35条3項)。
3つの選択肢の違いを一覧で比較
最初に、個人・任意団体・一般社団法人の基本的な違いを並べます。
任意団体とは、法人格を持たずに複数の人が集まって活動する団体のことです。
法人は、法律の規定によらなければ成立しません(民法33条1項)。
一般社団法人は、主たる事務所の所在地で設立の登記をすることで成立します(一般法人法22条)。
| 項目 | 個人 | 任意団体 | 一般社団法人 |
|---|---|---|---|
| 権利義務の主体 | 本人 | 団体には法人格がない | 法人そのもの |
| 契約・口座の名義 | 本人 | 代表者個人の名義になりやすい | 法人名義 |
| 始め方 | 手続なしで始められる(事業なら開業の届出) | 規約を作って集まれば始められる | 定款の認証と設立の登記が必要 |
| 必要な人数 | 1人 | 2人以上 | 設立時社員2人以上・理事1人以上 |
| 設立の法定費用 | なし | なし | 定款認証5万円+登録免許税6万円 |
| 毎年の義務 | 確定申告など | 規約で決めたもの | 定時社員総会・計算書類・貸借対照表の公告 |
| 代表者が替わったとき | 活動は本人と一体 | 名義の変更が必要 | 法人は続き、役員の変更登記をする |
| 利益の分配 | 本人の所得 | 規約しだい | 社員への分配はできない |
任意団体と一般社団法人の違いそのものは任意団体とは?一般社団法人との違いで詳しく説明しています。
判断の軸1:契約と財産を誰の名義で持つか
最も実務に効くのが、名義の問題です。
個人で活動していれば、契約も預金も備品もすべて本人の名義です。
本人が亡くなると、それらは相続人が承継します(民法896条)。
任意団体は法人格がないため、事務所の賃貸借や車両、不動産などは代表者個人の名義で持つことが多くなります。
代表者が交代するたびに、契約の名義変更や財産の移し替えが必要になります。
一般社団法人なら、契約も財産も法人名義になり、代表者が替わっても名義は変わりません。
- 事務所や倉庫を借りる必要がある
- 代表者個人の口座で団体のお金を管理していて、区別が難しくなっている
- 高額な備品や車両、不動産を団体として持ちたい
- 代表者の交代が近く、契約の引き継ぎが不安
- 取引先から法人名義での契約を求められている
判断の軸2:誰が責任を負うか
個人で活動していれば、契約上の債務も事故の賠償も、すべて本人が負います。
任意団体の場合、団体としての実体が整っていれば、構成員個人は団体の債務を負わないとする判例があります。
ただし、代表者が個人名義で契約していれば、相手方との関係では代表者本人が契約当事者です。
一般社団法人では、法人の債務は法人が負うのが原則です。
ただし、理事が職務について悪意または重大な過失で第三者に損害を与えた場合は、理事個人も賠償責任を負います(一般法人法117条1項)。
法人化しても、役員の責任が完全になくなるわけではありません。
金融機関からの借入れでは、代表者個人の保証を求められることもあります。
| 形 | 団体の債務を負うのは | 注意点 |
|---|---|---|
| 個人 | 本人 | 活動の債務と生活の財産が分かれない |
| 任意団体 | 実体があれば団体の財産から(判例) | 代表者名義の契約は代表者が当事者 |
| 一般社団法人 | 法人 | 理事は悪意・重過失で第三者責任(117条1項) |
任意団体の構成員の責任については権利能力なき社団とはで判例とあわせて説明しています。
判断の軸3:何人で運営するか
一般社団法人を設立するには、社員になろうとする者(設立時社員)が共同して定款を作成します(一般法人法10条1項)。
このため、設立には設立時社員が2人以上必要です。
機関としては、理事を1人以上置かなければなりません(60条1項)。
設立後に社員が1人になっても存続できますが、社員が欠けた(0人になった)ときは解散します(148条4号)。
1人で活動したい人が一般社団法人を作るには、もう1人の設立時社員が必要です。
「自分の事業を自分の判断で進めたい」という目的なら、個人事業や合同会社の方が仕組みとして素直です。
会社との比較は一般社団法人と合同会社の違いで説明しています。
判断の軸4:設立費用と毎年の手間
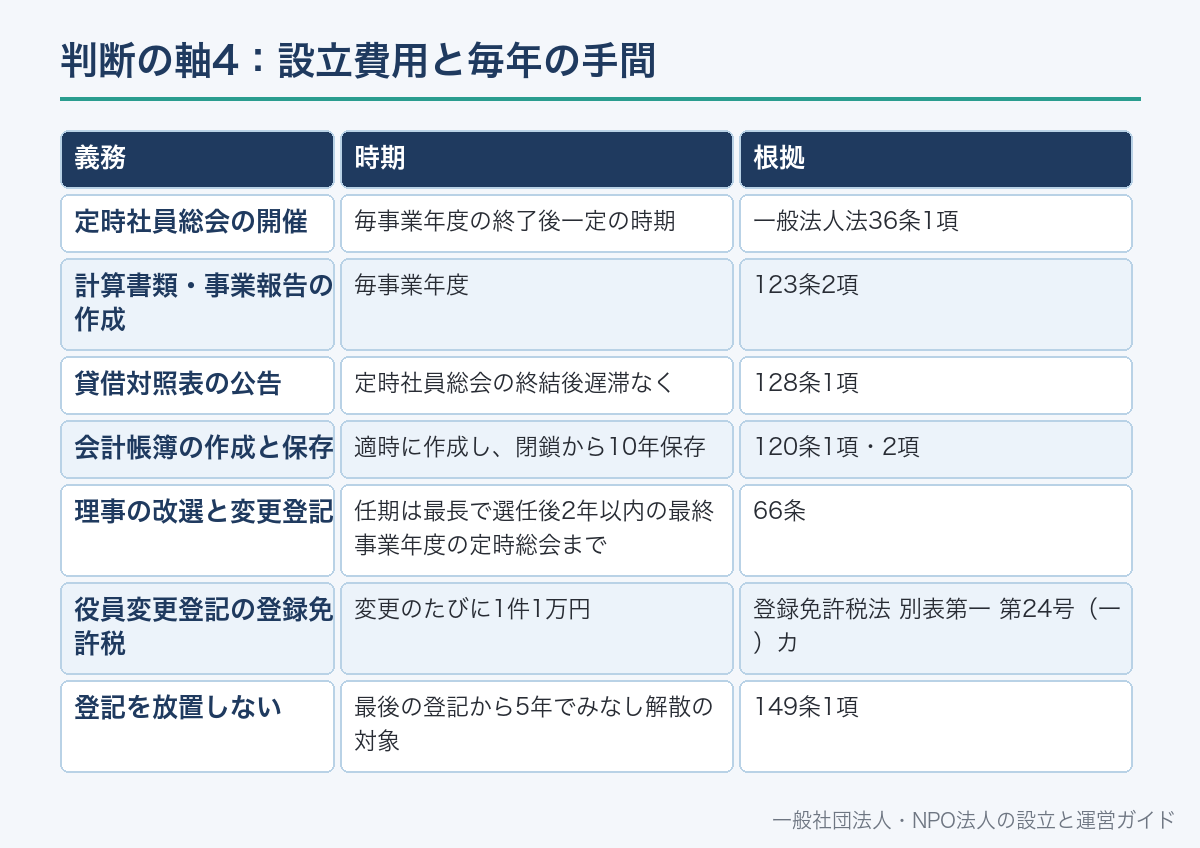
一般社団法人の設立の法定費用は、合計で11万円です。
内訳は、定款認証の手数料5万円(公証人手数料令35条3号)と、登録免許税6万円(登録免許税法 別表第一 第24号(一)ロ)です。
定款は公証人の認証を受けなければ効力を生じません(一般法人法13条)。
設立後は、法律で決まった運営の義務が毎年続きます。
任意団体のままなら、これらの義務は法律上ありません。規約で決めたことを守るだけです。
| 義務 | 時期 | 根拠 |
|---|---|---|
| 定時社員総会の開催 | 毎事業年度の終了後一定の時期 | 一般法人法36条1項 |
| 計算書類・事業報告の作成 | 毎事業年度 | 123条2項 |
| 貸借対照表の公告 | 定時社員総会の終結後遅滞なく | 128条1項 |
| 会計帳簿の作成と保存 | 適時に作成し、閉鎖から10年保存 | 120条1項・2項 |
| 理事の改選と変更登記 | 任期は最長で選任後2年以内の最終事業年度の定時総会まで | 66条 |
| 役員変更登記の登録免許税 | 変更のたびに1件1万円 | 登録免許税法 別表第一 第24号(一)カ |
| 登記を放置しない | 最後の登記から5年でみなし解散の対象 | 149条1項 |
理事が再任される場合も、任期ごとに変更(重任)の登記が必要です。
税務の申告や会計の外部委託を使う場合は、その費用も毎年かかります。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 設立登記など登記申請の手続きは司法書士が取り扱う業務です。ご自身で法務局へ申請することもできます。
設立登記の税額の詳細は一般社団法人の登録免許税、公告については一般社団法人の決算公告で説明しています。
判断の軸5:税金と社会保険(一般論)
税金は、どの形でも「課税されない」とは限りません。
個人で事業を始めた場合は、所得税の対象になり、開業の届出が必要です(所得税法229条)。
任意団体のうち代表者の定めがあるものは、税法上「人格のない社団等」として法人とみなされます(法人税法2条8号・3条)。
人格のない社団等は、収益事業を行う場合に法人税の納税義務があります(4条1項ただし書)。
一般社団法人は、非営利型法人の要件を満たすかどうかで課税の範囲が変わります(2条9号の2)。
非営利型法人は「公益法人等」に含まれ(2条6号・別表第二)、収益事業を行う場合に課税されます(4条1項ただし書)。
それ以外の一般社団法人は、普通法人として扱われます(2条9号)。
社会保険にも違いがあります。
個人の事業所は、一定の業種で常時5人以上の従業員を使用する場合に健康保険の適用事業所になります(健康保険法3条3項1号)。
法人の事業所は、業種や人数にかかわらず、常時従業員を使用すれば適用事業所になります(同項2号)。
| 形 | 法人税・所得税の扱い(一般論) | 健康保険・厚生年金保険 |
|---|---|---|
| 個人 | 本人の所得として所得税 | 一定の業種で常時5人以上なら適用 |
| 任意団体(人格のない社団等) | 法人とみなされ、収益事業に課税 | 法人ではないので3条3項2号には当たらない |
| 一般社団法人(非営利型) | 収益事業に課税 | 常時従業員を使用すれば適用 |
| 一般社団法人(非営利型以外) | 普通法人として課税 | 常時従業員を使用すれば適用 |
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
- 社会保険・労働保険の加入手続きは、社会保険労務士が取り扱う業務です。
判断の軸6:助成金・委託・取引先からの見え方
助成金や自治体の委託事業には、応募できる団体を法人に限る募集もあれば、任意団体でも応募できる募集もあります。
要件は制度ごとに違うため、応募したい募集要項を先に確かめるのが確実です。
一般社団法人は、名称に「一般社団法人」の文字を用いる義務があります(一般法人法5条1項)。
登記されているので、取引先は登記事項証明書で名称・所在地・代表者を確認できます。
この「外から確かめられる」点が、取引や口座開設の場面で効いてきます。
一方で、法人格があることだけで信用が生まれるわけではありません。決算書や活動の実績が見られます。
- 応募したい助成金や委託事業の要件が「法人であること」
- 取引先から登記事項証明書の提出を求められる
- 会員や寄附者が増え、団体のお金の扱いを外から確認できる形にしたい
- 職員を雇う予定がある
状況別の判断表
ここまでの6つの軸を、よくある状況に当てはめると次のようになります。
あくまで目安で、最終的には団体の目的と、運営を担える人の数で決めます。
| 状況 | 向いている形 | 理由 |
|---|---|---|
| 1人で講師業やコンサルをして収入を得たい | 個人(または会社) | 剰余金を分配できない一般社団法人は目的に合わない |
| 仲間数人で年数回のイベントをしている | 任意団体 | 法人の毎年の義務に見合わないことが多い |
| 会費を集め、事務所を借りて継続的に活動したい | 一般社団法人 | 契約と財産を法人名義で持てる |
| 代表者の交代が近い・世代交代したい | 一般社団法人 | 名義の引継ぎが不要になる |
| 職員を雇う・委託事業を受ける | 一般社団法人 | 雇用契約や委託契約を法人として結べる |
| 不特定多数のための活動で寄附を集めたい | NPO法人も比較 | 制度の目的と監督の仕組みが違う |
| 収益を出資者に分けたい | 株式会社・合同会社 | 一般社団法人は分配ができない |
NPO法人との比較は一般社団法人とNPO法人どっちを選ぶ?をご覧ください。
迷ったときに確かめる順番
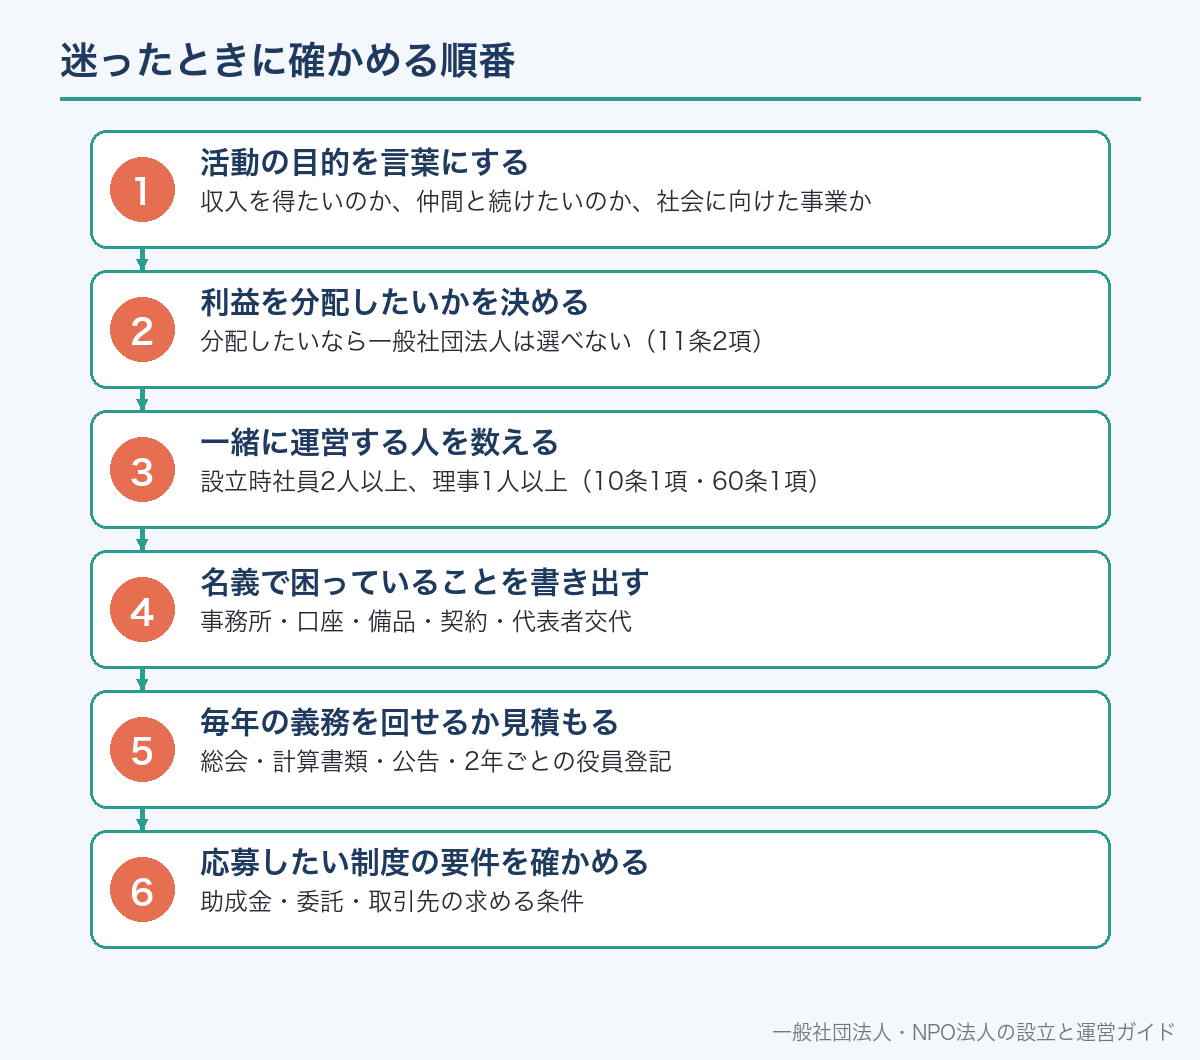
6つの軸を全部同時に考えると決めにくいので、順番に確かめます。
収入を得たいのか、仲間と続けたいのか、社会に向けた事業か
分配したいなら一般社団法人は選べない(11条2項)
設立時社員2人以上、理事1人以上(10条1項・60条1項)
事務所・口座・備品・契約・代表者交代
総会・計算書類・公告・2年ごとの役員登記
助成金・委託・取引先の求める条件
任意団体・個人のままで続けるなら整えておくこと
法人化しないと決めた場合も、名義と責任の弱点を運用で補っておくと、後のもめごとを減らせます。
任意団体なら、まず規約に、代表者の決め方、お金の管理、意思決定の方法、解散したときの財産の扱いを書いておきます。
団体のお金は、代表者の個人口座と混ぜないことが基本です。
団体名で口座を作れるかは金融機関ごとに扱いが違うため、規約や議事録など求められる書類を事前に確認します。
会計担当と会計監査を別の人にし、年1回は会員に収支を報告すると、透明性を保てます。
個人で活動する場合は、活動用の口座と帳簿を生活費と分けておくと、収支の把握と確定申告が楽になります。
行事や事業での事故に備える保険も、名義と補償の範囲を確認しておきます。
- 規約に代表者・意思決定・会計・解散時の財産の扱いが書かれているか
- 団体のお金と代表者個人のお金が分かれているか
- 会計担当と会計監査が別の人になっているか
- 代表者が交代するときの名義変更の手順を決めているか
- 借りている物や契約の一覧を、代表者以外も把握しているか
任意団体・個人から一般社団法人へ移るときの注意
任意団体や個人がそのまま一般社団法人に変わる制度はありません。
新しく一般社団法人を設立し、活動や財産を引き継ぐ形になります。
預金や備品、契約は自動では移らないため、一つずつ移し替えます。
個人の事業として得た財産を法人に移すと、法人の財産になり、社員に分配することはできなくなります。
任意団体の会員のうち、誰を法人の「社員」にするかも、定款で決める必要があります。
法人化の具体的な手順は任意団体を一般社団法人にするにはで説明しています。
よくある誤解
誤解1:法人にすれば誰も個人的な責任を負わない。
理事は、悪意または重大な過失で第三者に損害を与えれば個人で責任を負います(一般法人法117条1項)。
誤解2:任意団体なら税金は関係ない。
代表者の定めがある任意団体は人格のない社団等として法人とみなされ、収益事業には法人税がかかります(法人税法3条・4条1項)。
誤解3:一般社団法人は1人で作れる。設立には定款を共同で作る設立時社員が2人以上必要です(一般法人法10条1項)。
誤解4:一般社団法人を作れば活動の利益を自分の収入にできる。
社員に剰余金を分配することはできません(11条2項・35条3項)。
役員報酬や給与は別の手続で決めます。
誤解5:設立してしまえば後は何もしなくてよい。登記が5年されないと、みなし解散の対象になります(149条1項)。
判断の前提として、法人格があると何が変わるのかを条文で整理した記事はこちらです。
任意団体のままか法人にするかを判断する前に、非営利団体にどんな種類があるかを見ておくと選びやすくなります。
任意団体・個人と一般社団法人の選び方についてよくある質問
A. 法律上、任意団体のまま活動することに問題はありません。ただし契約や財産が代表者個人の名義になりやすく、代表者交代のたびに名義の移し替えが必要になります。
A. 法定費用は、定款認証の手数料5万円(公証人手数料令35条3号)と、設立登記の登録免許税6万円(登録免許税法 別表第一 第24号(一)ロ)です。このほか定款の謄本代や証明書の取得費がかかります。
A. 設立時社員が共同して定款を作成するため、設立時は2人以上が必要です(一般法人法10条1項)。理事は1人以上で足ります(60条1項)。
A. 定時社員総会の開催(36条1項)、計算書類と事業報告の作成(123条2項)、貸借対照表の公告(128条1項)、会計帳簿の10年保存(120条2項)などです。理事の任期ごとに役員の変更登記も必要です。
A. 代表者の定めがある任意団体は、法人税法上「人格のない社団等」として法人とみなされ、収益事業を行う場合に法人税の納税義務があります(法人税法2条8号・3条・4条1項)。個別の判断は税理士や税務署にご確認ください。
A. 個人の事業所は一定の業種で常時5人以上の従業員を使用する場合に健康保険の適用事業所になります。法人の事業所は常時従業員を使用すれば適用事業所になります(健康保険法3条3項1号・2号)。
A. 移せますが、自動では移らないため、売買や贈与などの契約で一つずつ法人に移します。移した財産は法人のものになり、社員に分配することはできません(一般法人法11条2項)。移すときの税務の扱いは、税理士や税務署にご確認ください。
A. 一般社団法人を任意団体に変える制度はありません。法人をやめる場合は、社員総会の決議などで解散し、清算の手続をとります(一般法人法148条3号)。
📖 参考にした公的機関の情報

