
結論から申し上げます。
「観光協会」という法人の種類は、法律にはありません。
観光協会や観光まちづくりの組織は、一般社団法人として設立できます。
一般社団法人は2人以上の設立時社員で定款を作り、公証人の認証と設立登記を経て成立します(一般法人法10条・13条・22条)。
観光庁の「登録DMO」をめざす場合は、法人格に加えて、法人として12か月以上の活動実績などの要件があります。
ツアーなどの旅行商品を自ら企画して売るなら、法人とは別に旅行業の登録が必要です(旅行業法3条)。
観光協会・DMOは法律上どういう組織か
観光協会は、地域の観光案内やイベント、情報発信などを担う団体の通称です。
設立の根拠になる「観光協会法」のような法律はなく、組織の形は団体ごとに選びます。
任意団体のまま活動する協会もあれば、一般社団法人・公益社団法人・NPO法人などの協会もあります。
DMOは、観光庁の資料で「観光地域づくり法人」と呼ばれる組織です。
観光庁は、ガイドラインの登録要件をすべて満たす法人を「登録DMO」として登録しています。
登録の対象は「自治体と連携して観光地域づくりを担う法人」とされています。
つまり「DMO」も法人の種類ではなく、法人が受ける登録の名前です。
| 呼び名 | 何によって決まるか | 法人格 |
|---|---|---|
| 観光協会 | 団体の通称(法律上の定義はない) | 任意団体のことも法人のこともある |
| 一般社団法人 | 一般法人法による設立登記(22条) | ある |
| 公益社団法人 | 一般社団法人が公益認定を受けたもの | ある |
| 登録DMO | 観光庁の登録(有効期間3年) | 法人格があることが要件 |
| 旅行業者 | 観光庁長官または都道府県知事の登録(旅行業法3条) | 個人でも法人でも登録を受ける |
観光組織に使われる法人格を比べる
観光組織の器として使われる法人格は、主に4つです。
一般社団法人は、行政庁の許可や認証がなく、登記だけで成立します(22条)。
社員に剰余金を分配する定款の定めは効力がなく、利益を配らない組織になります(11条2項)。
NPO法人は、所轄庁の認証を経て設立するため、成立までに期間がかかります。
公益社団法人は、一般社団法人として成立したあとに公益認定を受ける形です。
株式会社は、出資者に配当ができる会社で、観光地域商社などに使われることがあります。
どれを選ぶかは、会員の範囲・利益の扱い・設立までの期間で比べます。
| 法人格 | 成立の手続 | 利益の分配 | 観光組織での向き不向き |
|---|---|---|---|
| 一般社団法人 | 定款認証+設立登記 | できない(11条2項・35条3項) | 会員制の協会・DMOの器にしやすい |
| 公益社団法人 | 一般社団法人の設立後に公益認定 | できない | 税制の優遇があるが、認定基準と毎年の報告が重い |
| NPO法人 | 所轄庁の認証+登記 | できない | 社員10人以上などの要件がある |
| 株式会社 | 定款認証+設立登記 | できる | 物販・旅行事業を独立させる会社に向く |
法人格の違いは一般社団法人とNPO法人どっちを選ぶ?で詳しく比べています。
任意団体のままと法人化したときの違い
任意団体の観光協会にも、会則で運営する「人格のない社団」として扱われる余地はあります。
ただし、不動産の登記や多くの契約・口座の名義は、代表者個人になりがちです。
会長が交代するたびに、名義の変更や財産の引継ぎが発生します。
一般社団法人にすると、契約・口座・資産の名義が法人そのものになります。
代表者が交代しても法人は変わらないため、名義を移す手間がなくなります。
一方で、毎年の社員総会、決算書類の作成、役員の任期ごとの変更登記といった事務が増えます。
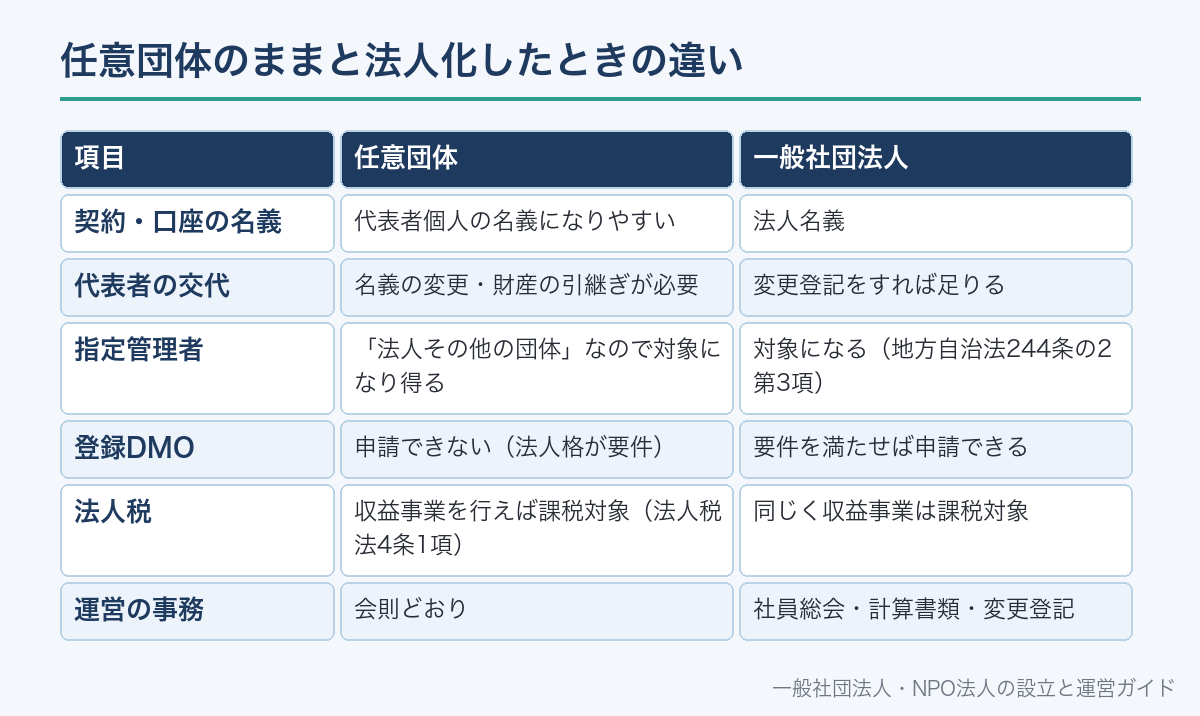
| 項目 | 任意団体 | 一般社団法人 |
|---|---|---|
| 契約・口座の名義 | 代表者個人の名義になりやすい | 法人名義 |
| 代表者の交代 | 名義の変更・財産の引継ぎが必要 | 変更登記をすれば足りる |
| 指定管理者 | 「法人その他の団体」なので対象になり得る | 対象になる(地方自治法244条の2第3項) |
| 登録DMO | 申請できない(法人格が要件) | 要件を満たせば申請できる |
| 法人税 | 収益事業を行えば課税対象(法人税法4条1項) | 同じく収益事業は課税対象 |
| 運営の事務 | 会則どおり | 社員総会・計算書類・変更登記 |
指定管理者は「法人その他の団体」と定められており、法律上は法人格がなくても対象になり得ます。
実際に応募できるかは、各自治体の条例と募集要項で決まります。
任意団体から移る手順は任意団体を一般社団法人にするにはで説明しています。
一般社団法人として設立する流れ
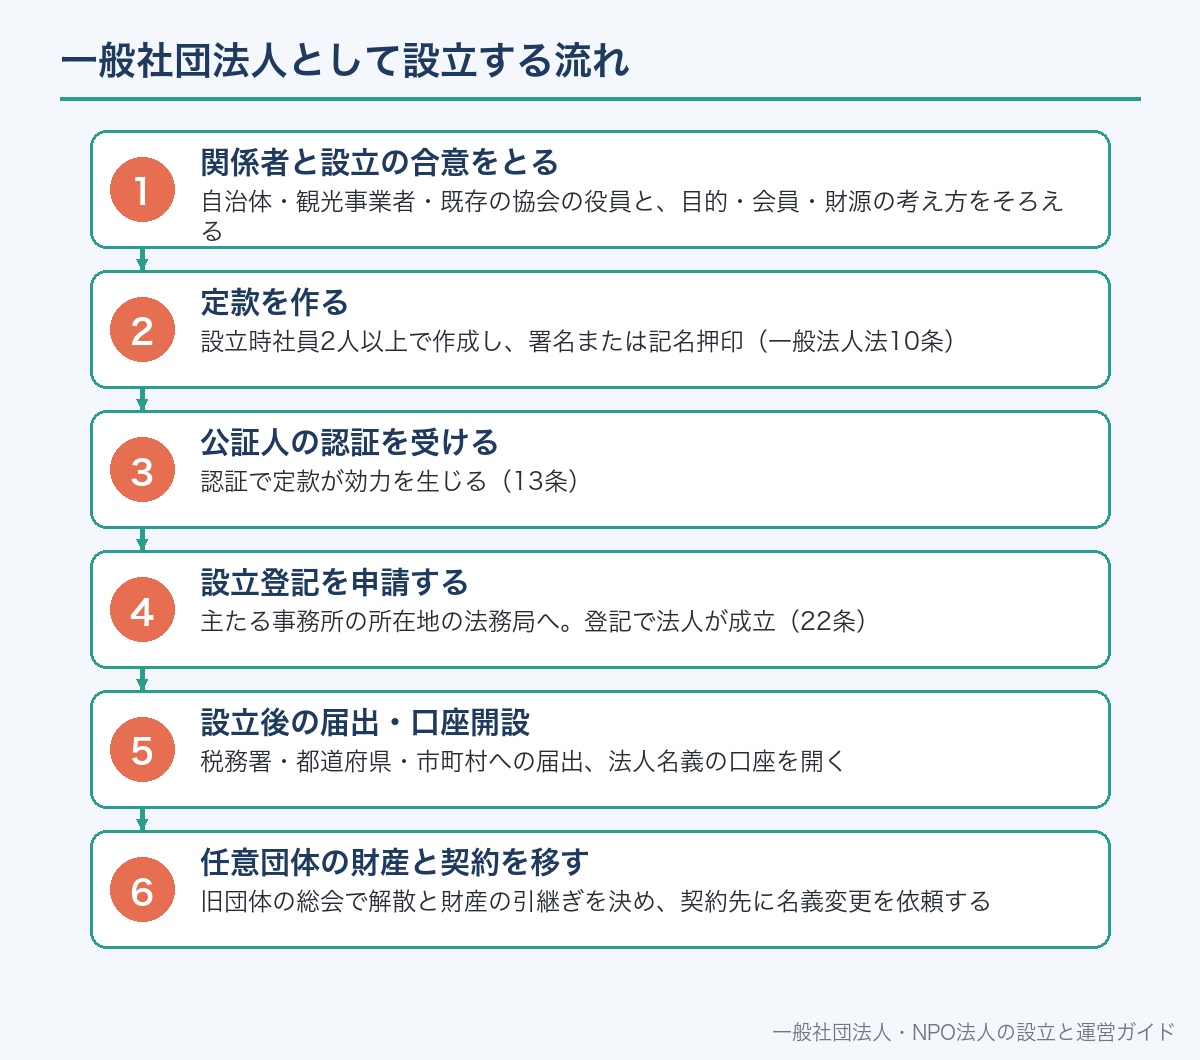
設立の手順は、観光協会でもほかの一般社団法人と同じです。
まず設立時社員2人以上で定款を作成し、全員が署名または記名押印します(10条1項)。
設立時社員は個人でも法人でもよく、地域の宿泊事業者や交通事業者の会社がなることもできます。
定款には、目的・名称・主たる事務所の所在地・設立時社員・社員の資格の得喪・公告方法・事業年度を書きます(11条1項)。
定款は公証人の認証を受けて効力を生じます(13条)。
そのうえで、主たる事務所の所在地で設立登記をすると法人が成立します(22条)。
理事は1人以上で足り、理事会や監事は定款で置くかどうかを決めます(60条)。
自治体・観光事業者・既存の協会の役員と、目的・会員・財源の考え方をそろえる
設立時社員2人以上で作成し、署名または記名押印(一般法人法10条)
認証で定款が効力を生じる(13条)
主たる事務所の所在地の法務局へ。登記で法人が成立(22条)
税務署・都道府県・市町村への届出、法人名義の口座を開く
旧団体の総会で解散と財産の引継ぎを決め、契約先に名義変更を依頼する
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 設立登記など登記申請の手続きは司法書士が取り扱う業務です。ご自身で法務局へ申請することもできます。
定款認証や登録免許税の金額は一般社団法人の設立の流れで確認できます。
定款の目的と事業の書き方
定款の目的は、法人ができることの範囲を示す大切な記載です。
観光協会では、観光案内、情報発信、イベント、物販、施設の管理運営、旅行業などを並べておくことが多いです。
あとから旅行業や指定管理に乗り出すなら、最初から目的に含めておくと定款変更をせずに済みます。
定款変更には社員総会の特別決議が必要になるためです(146条)。
目的は「観光振興を図る」だけでなく、事業を具体的に書くと金融機関や自治体にも伝わりやすくなります。
第〇条(目的)当法人は、〇〇地域の観光資源を活用し、来訪者の受入環境を整備して、地域経済の活性化に寄与することを目的とし、その目的に資するため、次の事業を行う。
(1)観光案内所の運営及び観光情報の収集・提供
(2)観光に関するイベントの企画及び実施
(3)地域の特産品等の販売
(4)旅行業法に基づく旅行業
(5)地方公共団体から受託する公の施設の管理運営
(6)観光に関する調査、データの収集及び分析
(7)前各号に掲げるもののほか、当法人の目的を達成するために必要な事業
旅行業は、定款に書いただけでは営めません。別に旅行業法の登録が必要です。
目的の書き方の基本は一般社団法人の事業目的の書き方にまとめています。
会員と議決権の設計
観光協会では、宿泊・飲食・土産物店・交通事業者などを会員にする形が一般的です。
一般社団法人の「社員」は、社員総会で議決権を持つ構成員のことです。
会員のうち誰を社員(正会員)にし、誰を賛助会員にするかは定款で決めます(11条1項5号)。
議決権は社員1人1個が原則ですが、定款で別の定めをすることもできます(48条1項)。
ただし、社員総会で決議する事項の全部について議決権を行使できないとする定めは無効です(同条2項)。
会費は、定款で定めるところにより社員が支払う義務を負います(27条)。
| 会員区分の例 | 社員総会の議決権 | 想定する会員 |
|---|---|---|
| 正会員(社員) | あり | 観光事業者・地域の団体 |
| 特別会員(社員) | あり(定款で個数を定める例もある) | 自治体の外郭団体・商工団体 |
| 賛助会員 | なし | 趣旨に賛同する企業・個人 |
| 個人サポーター | なし | 住民・観光ファン |
自治体が出資や会費で関わる場合、社員になるかどうかは自治体の方針で決まります。設立前に協議しておきます。
会員区分の作り方は賛助会員とは?正会員との違い、会費の決め方は一般社団法人の会費の決め方で説明しています。
理事に地元事業者が入るときの利益相反
観光協会の理事には、地元の旅館や交通会社の経営者が入ることが多くなります。
その理事の会社と法人が取引をする場合は、利益相反取引に当たります。
理事が自己または第三者のために法人と取引するときは、重要な事実を開示して承認を受けなければなりません(84条1項2号)。
承認する機関は、理事会のない法人では社員総会、理事会のある法人では理事会です(84条1項・92条1項)。
理事会設置法人では、取引をした理事は、取引後に遅滞なく理事会へ報告します(92条2項)。
観光庁のガイドラインも、事業者が理事として参画する場合の議決権の制限など、利益相反の管理規程の整備を望ましいとしています。
- 広告・印刷・ツアー手配などを理事の会社に発注していないか
- 発注する場合、理事会(または社員総会)で重要な事実を開示して承認を得たか
- その議案で、当事者の理事が決議に加わっていないか
- 取引後、理事会に報告し、議事録に残したか
- 会員事業者の紹介やパンフレット掲載の順番に、偏りが出ていないか
理事の義務全般は一般社団法人の理事の義務で詳しく説明しています。
登録DMOをめざす場合の要件
観光庁の登録DMOには、広域連携DMO・都道府県DMO・地域DMOの3区分があります。
地域DMOは、単一の市区町村全域または複数の市区町村にまたがる区域を担う組織です。
登録要件は、戦略とデータ、PDCA、関係者との合意形成、組織、財源の5つの観点で定められています。
組織の要件として、ガイドラインは次の項目をすべて満たすことを求めています。
登録の有効期間は3年で、引き続き登録を受けるには更新の申請が必要です。
登録後も、少なくとも年1回の自己点検を行い、原則として毎事業年度終了後4か月以内に観光庁へ書類を出します。
- 法人格を有していること
- 登録申請時点で、法人として12か月(原則1事業年度)以上の活動実績があること
- 意思決定を行うための機関を設置していること
- 最終的な責任者が明確であること
- データに基づくマーケティングを統括する責任者(CMO)を置いていること
- 財務管理を統括する責任者(CFO)を置いていること
- 3名以上の常勤職員を置いていること
- 定められた観点のKPIを設定し、調査結果を分析・評価していること
注意したいのは、法人登記の前に任意団体として行った活動は実績に算入されない点です(ガイドライン)。
また、主たる事務所はマネジメント区域内に置く必要があり、支店や従たる事務所での申請は認められません。
CMOとCFOは専従でなくてもよいとされています。
常勤職員は、マネジメントやマーケティングの業務に主として従事する職員を指します。
| 新規登録の主な提出書類 | 内容 |
|---|---|
| 登録申請書 | 様式1 |
| 法人概要・観光地経営戦略・財源計画 | 様式5・6-1・6-2 |
| 事業計画・事業報告書 | 様式自由 |
| 登録要件充足確認書・プロフィール | 様式7-3・様式8 |
| 登記事項証明書の写し | 法人格の確認 |
| 会議体の構成員名簿 | 合意形成の仕組みの確認 |
新規登録の申請受付は、原則として年1回(第1四半期)と案内されています。受付期間は観光庁のサイトで告知されます。
常勤職員を雇うと、社会保険・労働保険の手続きも必要になります。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 社会保険・労働保険の加入手続きは、社会保険労務士が取り扱う業務です。
観光組織の財源とガイドラインの考え方
ガイドラインは、補助金や調査費などの公的資金に過度に依存することは望ましくないとしています。
国や自治体の予算は単年度が基本で、継続的な支援を前提にできないためです。
そのうえで、全収入に占める安定財源の割合を「安定財源確保率」と呼び、例を挙げています。
会費については、特定の関係者への利益供与にならないよう運営に注意することも書かれています。
| 安定財源の例(ガイドライン) | 中身 |
|---|---|
| 特定財源 | 宿泊税・入湯税など地方税を原資とする自治体からの支出、受益者分担金など |
| 自治体からの受託事業の収益 | 道の駅・駐車場・温泉施設などの指定管理、ふるさと納税関連業務など |
| 会費収入 | 会員などの関係者から集める会費 |
| 交付金・負担金 | 法人の裁量で使える、または戦略の期間を通じて支出が見込まれるもの |
| 事業による収益 | 物販、旅行商品の造成・販売など |
補助金を受けるときの考え方は一般社団法人は補助金・助成金を受けられる?で説明しています。
ツアーを売るなら旅行業の登録が必要
報酬を得て、旅行の計画を作り、運送や宿泊のサービスを自分の計算で手配する事業は「旅行業」です(旅行業法2条1項1号)。
宿泊や運送の代理・媒介・取次ぎをする事業も、旅行業に当たります(同項3号・4号)。
旅行業を営むには、観光庁長官などの登録を受けなければなりません(3条)。
一般社団法人であることは、登録の代わりになりません。
地域の体験ツアーを扱うなら、業務の範囲が地元に限られる地域限定旅行業が選択肢になります。
地域限定旅行業の企画旅行は、営業所のある市町村・隣接市町村・観光庁長官が定める区域(拠点区域)内で実施するものに限られます(施行規則1条の3第4号)。
| 登録の種別 | 主な業務の範囲 | 登録先 | 基準資産額 |
|---|---|---|---|
| 第1種旅行業 | 海外・国内の募集型企画旅行を含むすべて | 観光庁長官 | 3,000万円以上 |
| 第2種旅行業 | 海外の募集型企画旅行を除く | 主たる営業所の都道府県知事 | 700万円以上 |
| 第3種旅行業 | 募集型企画旅行は拠点区域内のものに限る | 同上 | 300万円以上 |
| 地域限定旅行業 | 募集型企画旅行・手配とも拠点区域内のものに限る | 同上 | 100万円以上 |
登録先は旅行業法施行規則1条の2、基準資産額は同規則3条で確認しました。
- 営業所ごとに旅行業務取扱管理者を1人以上選任すること(旅行業法11条の2第1項)
- 地域限定の営業所なら、地域限定旅行業務取扱管理者試験の合格者でもよいこと(同条6項1号)
- 業務の範囲ごとの財産的基礎(基準資産額)を満たすこと(6条1項10号・施行規則3条)
- 営業保証金を供託し、届け出てから事業を始めること(7条)
- 登録の有効期間は5年で、続けるには更新の登録を受けること(6条の2・6条の3)
営業保証金の額は、前事業年度の旅行者との取引額と業務の範囲に応じて定められます(8条・施行規則7条)。
旅行業協会の保証社員になる場合は、弁済業務保証金分担金を納付する仕組みもあります。
旅行業者の代理として契約を結ぶ「旅行業者代理業」もありますが、代理できる旅行業者は1社に限られます(6条1項11号)。
指定管理者・委託で施設を運営する場合
観光案内所や道の駅などの公の施設は、自治体が条例で「指定管理者」に管理させることができます(地方自治法244条の2第3項)。
指定管理者になれるのは、自治体が指定する「法人その他の団体」です。
指定は期間を定めて行い、あらかじめ議会の議決を経ます(同条5項・6項)。
指定管理者は、毎年度終了後に管理業務の事業報告書を自治体へ提出します(同条7項)。
自治体が認めれば、施設の利用料金を指定管理者の収入にすることもできます(同条8項)。
業務委託は契約による運営で、施設の管理権限まで移る指定管理とは仕組みが違います。
| 方式 | 根拠 | 法人に求められること |
|---|---|---|
| 指定管理者 | 地方自治法244条の2・各自治体の条例 | 募集要項の資格を満たし、議会の議決を経て指定を受ける |
| 業務委託 | 自治体との委託契約 | 仕様書どおりの履行と報告・精算 |
| 補助金・交付金 | 各自治体の交付要綱 | 交付決定に沿った執行と実績報告 |
行政の委託を受けるときの注意はNPO法人が行政の委託を受けるときも参考になります。
ガイド事業と通訳案内
外国人観光客を案内するガイド事業を行う協会もあります。
通訳案内士法は、外国人に付き添い外国語で旅行の案内をすることを「通訳案内」と定めています(2条)。
全国通訳案内士でない者が、全国通訳案内士またはこれに似た名称を使うことは禁じられています(52条)。
地域通訳案内士についても、同じく名称の使用が制限されています(60条)。
ガイドを募集するときは、資格の有無と、名乗ってよい名称を確認しておきます。
ガイド付きの日帰りツアーとして販売する場合は、前の章の旅行業登録の要否も確かめます。
観光協会の税金の基本
一般社団法人や任意団体の観光協会も、収益事業を行えば法人税の対象になり得ます(法人税法4条1項)。
収益事業は、法人税法施行令5条に列挙された事業で、継続して事業場を設けて行われるものです(法人税法2条13号)。
物品販売業や旅館業などが列挙されているため、物販やツアーの販売は確認が必要です。
一般社団法人は、非営利型法人の要件を満たすかどうかで課税の範囲が変わります。
受託事業・補助金・会費の扱いは、契約や交付の中身によって判断が分かれます。
収益事業とそれ以外の収入・費用は、帳簿で分けて記録しておきます。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
非営利型と普通型の違いは一般社団法人にかかる税金は?で説明しています。
よくある誤解
誤解1:一般社団法人にすればDMOになれる。
登録DMOは観光庁の登録で、法人格のほか、12か月以上の活動実績やCMO・CFO、常勤職員3名以上などの要件があります。
誤解2:任意団体の時代の実績もDMOの実績に数えられる。
ガイドラインは、法人登記前に別の団体として行った活動は算入しないとしています。
誤解3:観光協会ならツアーを売ってよい。報酬を得て旅行を企画・手配する事業には、旅行業の登録が必要です(旅行業法3条)。
誤解4:法人でないと指定管理者になれない。
地方自治法は「法人その他の団体」と定めています。
応募資格は各自治体の募集要項で決まります。
誤解5:非営利の団体だから税金はかからない。収益事業を行えば、任意団体でも法人税の対象になり得ます(法人税法4条1項)。
観光協会を一般社団法人にするときのよくある質問
A. できます。設立時社員2人以上で定款を作り、公証人の認証と設立登記を経て成立します(一般法人法10条・13条・22条)。行政の許可は要りません。
A. 観光庁のガイドラインが求めるのは「法人格を有していること」で、法人の種類は指定されていません。一般社団法人のほか、公益法人やNPO法人などの例があります。
A. できません。登録申請時点で、法人として12か月(原則1事業年度)以上の活動実績が必要で、法人登記前の活動は算入されません(観光庁ガイドライン)。
A. 報酬を得て旅行を企画・手配するなら旅行業の登録が必要です(旅行業法3条)。拠点区域内に限る地域限定旅行業なら、基準資産額は100万円以上です(施行規則3条4号)。
A. 頼めますが、利益相反取引として重要な事実を開示し、社員総会(理事会設置法人は理事会)の承認を受けます(一般法人法84条1項2号・92条1項)。
A. 法律上は社員の資格を定款で定めます(11条1項5号)。自治体が社員になるかどうかは自治体の判断なので、設立前に協議します。
A. 物品販売業は法人税法施行令5条の収益事業に列挙されており、課税対象になり得ます。具体的な判定は税理士または税務署へ確認してください。
A. 通訳案内士法は「全国通訳案内士」「地域通訳案内士」の名称の使用を制限しています(52条・60条)。資格のない人が名乗らないよう注意します。
📖 参考にした公的機関の情報