
結論から申し上げます。
賛助会員とは、法人の目的に賛同し、会費などで活動を支える会員です。
読み方は「さんじょかいいん」です。「賛助」は、趣旨に賛成して力を貸すという意味です。
一般社団法人の多くは、定款で正会員を法律上の「社員」とし、賛助会員を社員にしていません。
議決権を持つのは社員です(一般法人法48条1項)。
そのため、賛助会員は社員総会で議決権を持たないのが通常の設計です。
会費の根拠、退会や除名の手続、名簿の扱いも、社員かどうかで変わります。
「社員」と「会員」は別の言葉
一般法人法には「会員」という言葉の定めがありません。
法律が権利と義務を決めているのは「社員」です。
ここでいう社員は、従業員のことではありません。法人の構成員として社員総会で議決権を持つ人のことです。
一方の「会員」は、法人が定款や会員規約で自由につける区分の名前です。
正会員、賛助会員、名誉会員、学生会員などの呼び名は、どれも法人ごとの決めごとです。
定款には「社員の資格の得喪に関する規定」を必ず書きます(一般法人法11条1項5号)。
つまり、誰が社員になるのか、どうすれば社員でなくなるのかは、定款を読めばわかる仕組みです。
よく使われるのは「正会員をもって一般法人法上の社員とする」という定め方です。
この定めがあれば、正会員=社員、それ以外の会員=社員ではない、という関係になります。
| 言葉 | 誰が決めるか | 法律上の意味 |
|---|---|---|
| 社員 | 一般法人法が定義・定款で資格を決める | 議決権を持つ法人の構成員 |
| 正会員 | 法人が定款で決める呼び名 | 多くは「社員」と同じ人を指す |
| 賛助会員 | 法人が定款や規約で決める呼び名 | 通常は社員ではない(議決権なし) |
| 名誉会員・特別会員など | 法人が定款や規約で決める呼び名 | 定款の定め方しだい |
会員の種類とそれぞれの位置づけ
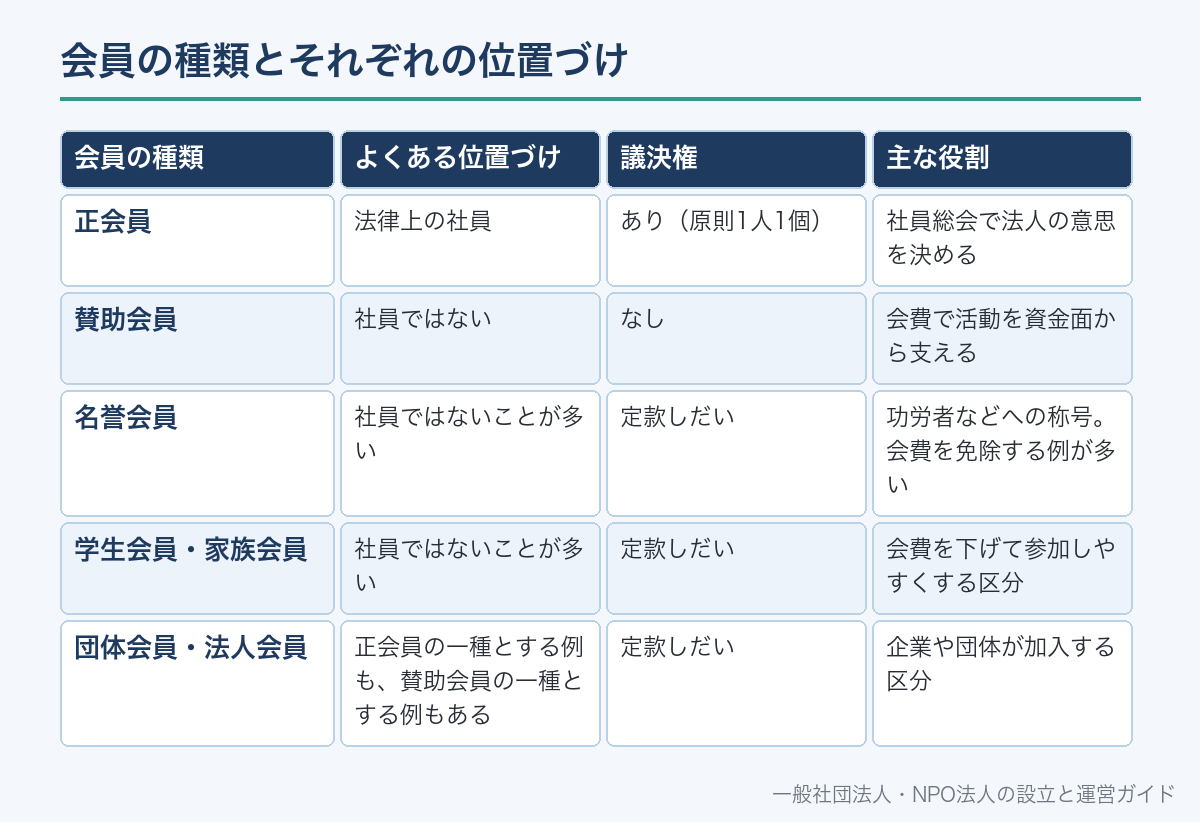
一般社団法人でよく見る会員の種類を、法律上の立場で分けると次のとおりです。
名前より大切なのは、その会員が社員かどうかという一点です。
同じ「正会員」という名前でも、定款が社員と定めていなければ社員ではありません。
反対に、「個人会員」「団体会員」という名前で、両方を社員とする定款もあります。
自分の法人の会員がどれにあたるかは、定款の「会員」「社員」の章で確かめてください。
| 会員の種類 | よくある位置づけ | 議決権 | 主な役割 |
|---|---|---|---|
| 正会員 | 法律上の社員 | あり(原則1人1個) | 社員総会で法人の意思を決める |
| 賛助会員 | 社員ではない | なし | 会費で活動を資金面から支える |
| 名誉会員 | 社員ではないことが多い | 定款しだい | 功労者などへの称号。会費を免除する例が多い |
| 学生会員・家族会員 | 社員ではないことが多い | 定款しだい | 会費を下げて参加しやすくする区分 |
| 団体会員・法人会員 | 正会員の一種とする例も、賛助会員の一種とする例もある | 定款しだい | 企業や団体が加入する区分 |
表の「よくある位置づけ」は一般的な設計を示したものです。
法律がこの形を決めているわけではないので、最後は各法人の定款が基準になります。
正会員(社員)と賛助会員の違いを一覧表で比較
正会員を社員とし、賛助会員を社員としない一般的な定款を前提に比べます。
違いは議決権だけではありません。一般法人法が社員に与えている権利と義務が、賛助会員にはそのまま及ばない点が大切です。
| 項目 | 正会員(社員) | 賛助会員(社員ではない) | 根拠 |
|---|---|---|---|
| 社員総会の議決権 | 原則1人1個 | なし | 一般法人法48条1項 |
| 会費の支払義務 | 定款で定めるところにより経費を支払う | 入会時の合意・規約による | 一般法人法27条 |
| 退会 | いつでも可(定款で別段の定めも可) | 規約の定めによる | 一般法人法28条 |
| 除名 | 正当な事由+社員総会の特別決議 | 規約の定めによる | 一般法人法30条・49条2項1号 |
| 名簿 | 社員名簿の作成・備置きが義務 | 法律上の作成義務はない | 一般法人法31条・32条 |
| 定款の閲覧請求 | できる | 法律上の請求権はない | 一般法人法14条2項 |
| 社員総会の招集請求 | 議決権の10分の1以上でできる | できない | 一般法人法37条1項 |
| 議題の提案 | できる | できない | 一般法人法43条1項 |
| 社員が欠けたときの解散 | 社員が0人になると解散 | 賛助会員が残っていても解散は防げない | 一般法人法148条4号 |
表の右端の条文は、どれも「社員」についての定めです。
賛助会員に同じような権利を与えたいときは、会員規約に書いて契約上の約束にします。
たとえば「賛助会員は事業報告書を閲覧できる」と規約に書けば、法人はその約束を守る必要があります。
賛助会員に議決権がない理由
一般法人法48条1項は「社員は、各一個の議決権を有する」と定めています。
議決権は社員であることに結びついた権利です。
賛助会員を社員としない定款であれば、賛助会員はそもそも議決権の持ち主になりません。
したがって、賛助会費をいくら多く払っても、社員総会で票は増えません。
同じ48条1項のただし書は、定款で社員の議決権の数について別の定めを置くことを認めています。
ただし同条2項により、決議するすべての事項について社員が議決権を使えないという定めは無効です。
賛助会員を「社員にしたうえで議決権を全部なくす」という設計は、この2項に反します。
議決権を与えたくない会員は、社員にしないのが筋の通った方法です。
【PR】shadan-help オリジナル教材
会員まわりの書式をそろえたい方へ
社員名簿の様式、入会申込書、退会届、会費未納の督促文例(1次・2次)まで入っています。全21書式に根拠の条番号と、定款のどこを見るべきかの注記を入れています。
¥3,980(税込)/買い切り ※一般的なひな形集です。個別事案の判断や登記代行は含みません。
社員の人数を絞る法人が多い理由
正会員(社員)を少人数にし、支援者を賛助会員として受け入れる法人は少なくありません。
その理由は、社員の人数が法人の運営手続に直接かかわるからです。
社員総会の普通決議は、定款に別段の定めがなければ、総社員の議決権の過半数を持つ社員の出席が必要です(49条1項)。
社員が多いほど、この定足数を集める手間が増えます。
定款変更や除名などの特別決議は、総社員の半数以上で、総社員の議決権の3分の2以上の賛成が必要です(49条2項)。
書面で決議を省略する方法もありますが、社員の全員の同意が条件です(58条1項)。
また、社員は社員名簿の閲覧や社員総会の招集請求など、法律上の権利を持ちます。
支援者をすべて社員にすると、こうした手続の負担が大きくなります。
「運営を決める人」と「応援する人」を分けるために、賛助会員という区分が使われています。
| 社員の人数で変わる手続 | 条文 | 内容 |
|---|---|---|
| 普通決議の定足数 | 49条1項 | 総社員の議決権の過半数を持つ社員の出席(定款で別段の定め可) |
| 特別決議 | 49条2項 | 総社員の半数以上かつ総社員の議決権の3分の2以上 |
| 決議の省略(書面決議) | 58条1項 | 社員の全員が書面か電磁的記録で同意 |
| 社員総会の招集請求 | 37条1項 | 総社員の議決権の10分の1以上を持つ社員 |
賛助会費と正会員の会費の違い
一般法人法27条は「社員は、定款で定めるところにより、一般社団法人に対し、経費を支払う義務を負う」と定めています。
正会員(社員)の会費は、この27条と定款の定めに根拠があります。
27条の義務は「定款で定めるところにより」生じるので、定款に定めがなければ社員に会費を課す根拠が弱くなります。
一方、賛助会員は社員ではないため、27条の対象になりません。
賛助会費は、賛助会員として入会するときの申込みと、法人の会員規約による約束にもとづく支払いです。
そのため、金額、口数、支払時期、特典は、法人が規約で比較的自由に決められます。
| 項目 | 正会員(社員)の会費 | 賛助会費 |
|---|---|---|
| 根拠 | 一般法人法27条+定款の定め | 入会申込みと会員規約 |
| 金額の決め方 | 定款、または定款の委任を受けた社員総会・理事会の定め | 会員規約で設計(口数制が多い) |
| 未納のとき | 定款で退社事由や除名事由に結びつけられる | 規約に定めた資格喪失・退会の扱い |
| 払っても議決権は | 社員である以上、議決権は会費と別に持つ | 社員ではないので生じない |
賛助会費でよく使われるのが口数制です。
「1口いくら」と決めて、個人は1口以上、法人は3口以上のように最低口数を規約に書きます。
年会費にするなら、起算日を入会日にするか事業年度に合わせるかを決めます。
途中入会の月割りの有無と、退会時に返金するかどうかも、規約に書いておくと問い合わせに答えやすくなります。
会費の金額の決め方は、一般社団法人の会費の決め方でくわしく扱っています。
賛助会費と寄付の違い・税金の扱い
賛助会費と寄付は、どちらも法人を支えるお金ですが、性質が違います。
寄付は、見返りを求めずにその都度出すお金です。
賛助会費は、会員規約にもとづいて継続して払うお金で、会員としての地位とセットになっています。
会報の送付やイベントへの招待など、特典を付ける法人も多くあります。
特典が支払額と釣り合うほど大きいと、実態は会費というより商品やサービスの代金に近づきます。
会計の記録でも、賛助会費と寄付金は科目を分けて管理しておくと、あとで説明しやすくなります。
税金の扱いは、会費に対価性があるかどうかなど、実態によって結論が変わります。
賛助会費を払った側の扱いも、支払う人や法人の状況で変わります。一律に「経費になる」「控除できる」とは言えません。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
定款に書くこと・規約に書くこと
定款に必ず書く事項は、一般法人法11条1項に7つ挙げられています。
目的、名称、主たる事務所の所在地、設立時社員の氏名又は名称及び住所です。
残りの3つが、社員の資格の得喪に関する規定、公告方法、事業年度です。
賛助会員そのものは、この7つに入っていません。
ただし11条1項5号により、誰が社員で、誰が社員でないかは定款から読み取れるようにしておく必要があります。
賛助会員の区分は、法律に反しない事項として定款に書くことができます(12条)。
実務では、定款に会員の種別と「正会員を社員とする」旨を書き、金額や口数は会員規約に任せる形がよく使われます。
会費の額を定款に直接書くと、改定のたびに定款変更が必要になります。
定款変更には社員総会の決議が必要で(146条)、その決議は特別決議です(49条2項4号)。
第5条(種別) 本法人の会員は、次の2種とする。
(1)正会員 本法人の目的に賛同して入会した個人又は団体
(2)賛助会員 本法人の事業を賛助するため入会した個人又は団体
2 前項の正会員をもって、一般社団法人及び一般財団法人に関する法律上の社員とする。
第6条(入会) 会員として入会しようとする者は、理事会が別に定める入会申込書により申し込み、理事会の承認を受けなければならない。
第7条(経費の負担) 正会員は、本法人の活動に要する経費に充てるため、社員総会において別に定める額を支払う義務を負う。
2 賛助会員の会費その他賛助会員に関し必要な事項は、理事会が別に定める会員規約による。
※一般的な書き方の一例です。理事会を置かない法人では「理事会」を「理事」や「社員総会」に読み替えるなど、自分の法人の機関設計に合わせて調整してください。
- 会員の種別ごとの入会資格と申込みの方法
- 入会を承認する機関(理事会・理事など)
- 種別ごとの会費の額・口数・支払時期
- 途中入会の月割りと、退会時の返金の有無
- 会員の特典(会報・イベント・名簿掲載など)
- 会費を滞納したときの扱い(督促の回数・資格喪失の時期)
- 退会届の出し方と、資格を失う日
- 種別を変更するときの手続(賛助会員から正会員へなど)
- 会員の個人情報の利用目的と管理の方法
規約の作り方は一般社団法人の会員規約の作り方にまとめています。
入会・退会・除名のルールの違い
正会員(社員)の退会と除名は、一般法人法に定めがあります。
社員はいつでも退社できます(28条1項)。ただし、定款で別の定めをすることもできます。
たとえば「退会は3か月前までに予告する」といった定めです。
その場合でも、やむを得ない事由があれば、社員はいつでも退社できます(28条2項)。
本人の申出のほかに、法律で決まった退社の理由もあります(29条)。
定款で定めた事由の発生、総社員の同意、死亡又は解散、除名の4つです。
「会費を一定期間滞納したときは退会したものとみなす」と定款に書けば、29条1号の退社事由になります。
賛助会員の入会・退会・資格喪失には、こうした法律の定めがありません。
会員規約が唯一のルールになるので、規約に具体的に書いておきます。
| 退社の理由(社員) | 条文 | ポイント |
|---|---|---|
| 本人の申出(任意退社) | 28条 | いつでも可。定款で予告期間などを定めてもよいが、やむを得ない事由があればいつでも可 |
| 定款で定めた事由 | 29条1号 | 会費の長期滞納などを定款に書いておく |
| 総社員の同意 | 29条2号 | 社員全員が同意したとき |
| 死亡又は解散 | 29条3号 | 団体の社員が解散したときも含む |
| 除名 | 29条4号・30条 | 正当な事由と社員総会の特別決議が必要 |
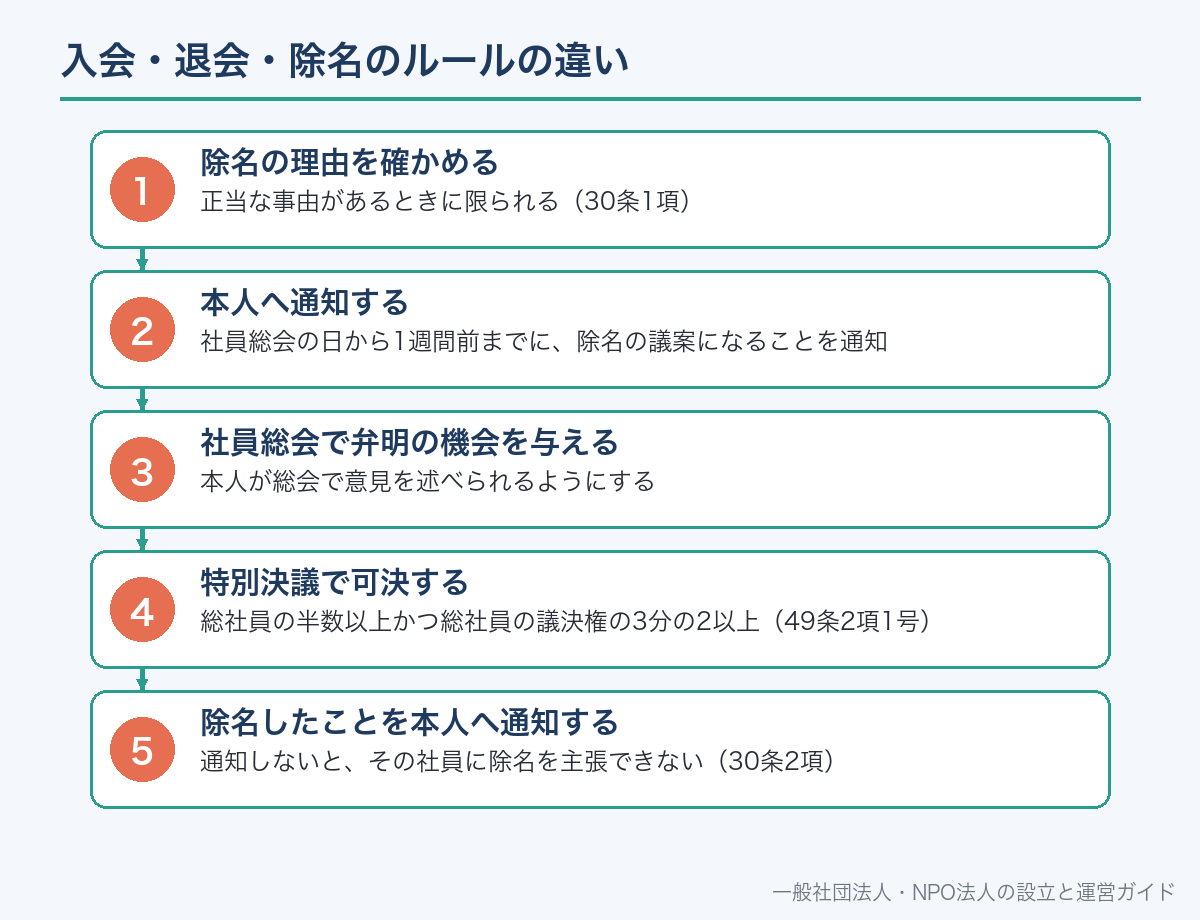
社員の除名は、特に手続が厳しく決められています。
正当な事由があるときに限られる(30条1項)
社員総会の日から1週間前までに、除名の議案になることを通知
本人が総会で意見を述べられるようにする
総社員の半数以上かつ総社員の議決権の3分の2以上(49条2項1号)
通知しないと、その社員に除名を主張できない(30条2項)
賛助会員の資格を失わせる場合は、30条の手続ではなく、規約に書いた手続に従います。
規約に定めがないと、どの機関が、どんな理由で資格を失わせられるのかがはっきりしません。
除名の手続は一般社団法人の社員の除名、会費の滞納への対応は会費を払わない会員への対処法で解説しています。
【PR】shadan-help オリジナル教材
この記事のひな形を含む21書式を、条文の根拠つきでまとめました
議事録・招集通知・委任状・議決権行使書・書面決議(みなし決議)・社員名簿・会費督促・決算公告・役員変更の添付書類チェックリストまで。どの条文が根拠かと定款のどこを見るべきかを各書式に注記しています。一般社団法人とNPO法人は根拠法が違うため、章を分けて収録しました。
¥3,980(税込)/買い切り/全21書式のWordファイル付き ※一般的なひな形集です。個別事案の判断や登記代行は含みません。
社員名簿と会員名簿の分け方
一般社団法人は、社員の氏名又は名称及び住所を書いた社員名簿を作らなければなりません(31条)。
社員名簿は主たる事務所に備え置きます(32条1項)。
社員は、理由を明らかにして、業務時間内にいつでも閲覧や謄写を請求できます(32条2項)。
法人が請求を拒めるのは、権利の確保や行使に関する調査以外の目的であるときなど、32条3項の4つの場合に限られます。
一方、賛助会員の名簿については、法律上の作成義務はありません。
ただし会費の管理や会報の発送のために、実際には名簿が必要になります。
社員名簿と賛助会員の名簿を1つの表で管理すると、閲覧請求があったときに、見せる範囲の切り分けが難しくなります。
ファイルを分けるか、少なくとも会員種別の列で正会員だけを抜き出せるようにしておくと対応しやすくなります。
| 項目 | 社員名簿 | 賛助会員の名簿 |
|---|---|---|
| 作成義務 | あり(31条) | 法律上はなし |
| 記載事項 | 社員の氏名又は名称及び住所 | 法人が決める(連絡先・口数・入会日など) |
| 備置き | 主たる事務所(32条1項) | 法律上の定めなし |
| 閲覧・謄写の請求 | 社員が理由を明らかにして請求できる(32条2項) | 法律上の請求権はない |
| 通知の宛先 | 名簿の住所あてに発すれば足りる(33条1項) | 規約や申込書で決めた連絡先 |
社員への通知が5年以上続けて届かないときは、その社員への通知や催告をしなくてよくなります(34条1項)。
住所変更の届出の方法を、正会員にも賛助会員にも案内しておくと、名簿を最新に保てます。
会員の名簿は個人情報にあたります。扱い方は法人の個人情報の取扱いを参考にしてください。
賛助会員から正会員に変わるとき
賛助会員が正会員になることは、法律上は社員の資格を新しく取得することです。
そのため、定款に書いた社員の資格の取得の手続(11条1項5号)に従います。
入会申込書の提出と理事会の承認を条件にしている定款なら、正会員として改めて申し込んでもらいます。
正会員になった時点から、その人は議決権を持ち、27条の経費の負担や社員名簿への記載の対象になります。
反対に、正会員が賛助会員に移るときは、社員としては退社することになります。
社員名簿から外し、賛助会員の名簿へ移す作業を忘れないようにします。
新しい会員の種別を作ったり、ある種別を社員にしたりする変更は、定款の変更になることが多いです。
その場合は社員総会の特別決議が必要です(146条・49条2項4号)。
入会申込み・承認機関・資格の条件
種別変更の申出書や入会申込書を使う
理事会・理事など定款で決めた機関
氏名又は名称及び住所(31条)
賛助会費から正会員の会費へ。次の社員総会から議決権を行使
公益社団法人とNPO法人ではどうなるか
同じ「正会員・賛助会員」でも、法人の種類によって追加のルールがあります。
公益社団法人になるには、公益認定法5条17号の基準を満たす必要があります。
社員の資格の得喪について、法人の目的に照らして不当に差別的な扱いや不当な条件を付けないこと(同号イ)。
議決権について定款に定めを置く場合、提供した金銭などの額に応じて議決権に差をつけないこと(同号ロ(2))。
理事会を置いていることも基準の一つです(同号ハ)。
一般社団法人なら、48条1項ただし書で議決権の数を定款で調整できます。
公益認定を目指すなら、「会費の口数に応じて票を増やす」設計は使えません。
NPO法人は、社員の資格の得喪に不当な条件を付けないことが法人の要件です(NPO法2条2項1号イ)。
NPO法人の社員の表決権は平等が原則です(NPO法14条の7第1項)。
NPO法人の会員の種類はNPO法人の会員の種類で解説しています。
| 論点 | 一般社団法人 | 公益社団法人 | NPO法人 |
|---|---|---|---|
| 社員の資格の条件 | 定款で定める(11条1項5号) | 不当な条件は不可(認定法5条17号イ) | 不当な条件は不可(NPO法2条2項1号イ) |
| 議決権の数 | 原則1人1個・定款で別段の定め可(48条1項) | 金額に応じた差は不可(認定法5条17号ロ(2)) | 表決権は平等が原則(NPO法14条の7) |
| 賛助会員の扱い | 社員にしなければ議決権なし | 同じ | 同じ(定款で社員としない会員) |
賛助会員についてよくある誤解
誤解1:賛助会費をたくさん払えば議決権がもらえる。
議決権は社員の権利です(48条1項)。
社員でない賛助会員には、金額にかかわらず議決権は生じません。
誤解2:会員はみんな社員である。
社員になるのは、定款が社員と定めた会員だけです(11条1項5号)。
賛助会員を社員にしない定款がふつうです。
誤解3:賛助会員も社員名簿に載せなければならない。
31条の社員名簿に載せるのは社員です。
賛助会員の名簿は法律上の義務ではなく、管理のために作るものです。
誤解4:賛助会員は総会で発言できない。
議決権がないことと、総会を傍聴したり意見を述べたりできるかは別の話です。
認めるかどうかは法人が規約で決められます。
誤解5:賛助会員を除名するには社員総会の特別決議が要る。
30条は社員の除名の規定です。
賛助会員の資格喪失は、規約に書いた手続によります。
誤解6:賛助会員がいれば社員が0人でも法人は続く。
社員が欠けると一般社団法人は解散します(148条4号)。
賛助会員は社員の数に入りません。
賛助会員と正会員についてよくある質問
A. 法人の目的に賛同し、会費などで活動を支える会員です。多くの一般社団法人では、定款で正会員を法律上の社員とし、賛助会員は社員としません。誰が社員かは定款の「社員の資格の得喪に関する規定」で決まります(一般法人法11条1項5号)。
A. 社員としない定款であれば、ありません。議決権は社員が持つものです(一般法人法48条1項)。賛助会員を社員にしたうえで、すべての決議事項の議決権をなくす定めは無効です(同条2項)。
A. 正会員(社員)の会費は、定款で定めるところにより社員が経費を支払う義務にもとづきます(一般法人法27条)。賛助会員は社員ではないので27条の対象にならず、賛助会費は入会の申込みと会員規約による約束にもとづく支払いです。
A. 必須ではありません。定款に会員の種別と「詳細は会員規約による」旨を書き、金額や口数は規約で定める方法がよく使われます。定款に金額を書くと、改定のたびに社員総会の特別決議による定款変更が必要になります(一般法人法146条・49条2項4号)。
A. 社員の除名の手続(一般法人法30条)は、社員についての定めです。賛助会員の資格喪失や退会は、会員規約に書いた理由と手続に従います。規約に滞納時の扱いや承認機関を書いておくことが大切です。
A. 法律が作成を義務づけているのは、社員の氏名又は名称及び住所を書いた社員名簿です(一般法人法31条)。賛助会員の名簿は管理のために作るもので、社員名簿とは分けておくと閲覧請求(32条2項)への対応がしやすくなります。
A. なれます。法律上は社員の資格を新たに取得することなので、定款の社員資格の取得の手続(入会申込みと承認など)に従います(一般法人法11条1項5号)。正会員になった時点から議決権を持ち、社員名簿に記載されます。
A. できません。公益認定の基準として、社員の議決権について、社員が法人に提供した金銭その他の財産の価額に応じて異なる取扱いをしないことが求められます(公益認定法5条17号ロ(2))。
📖 参考にした公的機関の情報