
結論から申し上げます。
一般社団法人の理事は、理事会を置かなければ1人から置けます(一般法人法60条1項)。
理事会を置くなら理事3人以上と監事1人以上が必要です(65条3項・61条)。
法律上、理事になれないのは法人と、一定の刑を受けた人だけです(65条1項)。社員である必要もありません。
ただし、税法上の非営利型法人を目指すなら、親族などの理事を3分の1以下にする必要があります(法人税法施行令3条1項4号)。
理事は社員総会の決議で選び、本人の就任承諾を得て、2週間以内に登記します(63条1項・303条)。
理事を選ぶ前に決める3つのこと
理事の人数と顔ぶれは、法人の設計によって最低ラインが変わります。
1つ目は理事会を置くかどうかです。置くと理事3人以上と監事が必要になります。
2つ目は非営利型法人を目指すかどうかです。税法上の要件で、親族の理事の割合に上限がかかります。
3つ目は将来、公益認定を受けるかどうかです。認定基準で、親族や同じ団体の関係者の割合、外部理事の有無が問われます。
この3つを決めずに知人へ声をかけると、後から人数が足りない、親族が多すぎる、といった組み直しが起きます。
| 法人の設計 | 理事の最低人数 | そのほかに必要な人 | 根拠 |
|---|---|---|---|
| 理事会なし・普通法人 | 1人 | なし(監事は任意) | 一般法人法60条 |
| 理事会あり | 3人 | 監事1人以上(理事と兼任不可) | 65条3項・61条・65条2項 |
| 非営利型を目指す | 計算上3人 | 親族などは理事の3分の1以下 | 法人税法施行令3条1項4号 |
| 公益認定を目指す | 3人(理事会必置) | 監事・外部理事など | 公益認定法5条10号〜17号 |
非営利型の「計算上3人」は、本人も数に入るためです。
理事が1人なら1分の1、2人なら2分の1となり、3分の1を超えてしまいます。
機関設計そのものの選び方は、一般社団法人の機関設計で説明しています。
理事は何人必要か(理事会の有無で変わる)
一般社団法人には、1人または2人以上の理事を置かなければなりません(60条1項)。
理事会・監事・会計監査人は、定款で定めたときに置く機関です(60条2項)。
理事会を置く法人では、理事は3人以上でなければなりません(65条3項)。
理事会を置く法人は、監事も必ず置きます(61条)。
監事は、その法人や子法人の理事・使用人を兼ねることができません(65条2項)。
つまり理事会を置くと、理事3人と監事1人で最低4人の別々の人が必要です。
法律に理事の上限はありません。定款で「3名以上10名以内」のように幅を決めておくのが一般的です。
| 人数の決め方 | メリット | 注意点 |
|---|---|---|
| 理事1人(理事会なし) | 意思決定が早く、登記も簡単 | その人が欠けると法人が動けない。非営利型の要件を満たせない |
| 理事2人(理事会なし) | 1人が欠けても代表できる人が残る | 各自が法人を代表する(77条2項)。非営利型の要件を満たせない |
| 理事3人以上(理事会なし) | 非営利型の3分の1要件を満たせる | 監事を置かないなら、理事どうしのチェックが中心になる |
| 理事3人以上+監事(理事会あり) | 役割分担と監督の仕組みが整う | 理事会の開催・報告義務(91条2項)が生じる |
定款の員数を下回ると、後で説明する「権利義務理事」の問題が起きます。下限は余裕を持たせない数にしておきます。
理事になれない人(一般法人法65条)
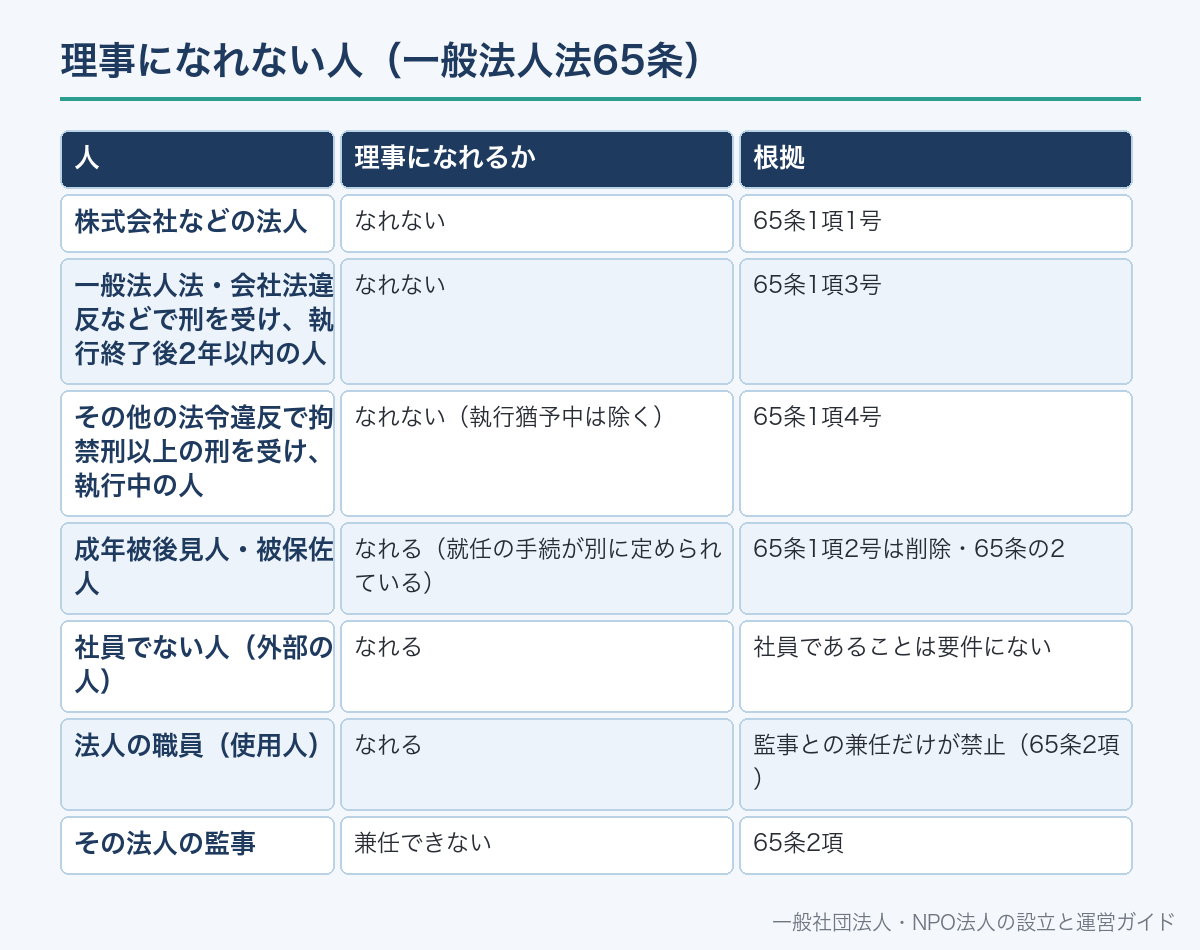
理事になれない人は、65条1項で決まっています。
1号は法人です。理事は個人でなければなりません。
3号は、一般法人法・会社法の違反や、倒産関係の法律に定める罪で刑に処せられた人です。
この人は、刑の執行を終えるなどしてから2年を経過するまで理事になれません。
4号は、それ以外の法令に違反して拘禁刑以上の刑に処せられ、執行を終えるまでの人です。執行猶予中の人は除かれます。
2号は条文上「削除」です。成年被後見人・被保佐人は欠格事由から削除されました。
代わりに65条の2で、成年後見人が本人の同意を得て代わりに就任を承諾する手続などが定められています。
設立時理事にも同じ制限がかかります(16条2項・3項)。
| 人 | 理事になれるか | 根拠 |
|---|---|---|
| 株式会社などの法人 | なれない | 65条1項1号 |
| 一般法人法・会社法違反などで刑を受け、執行終了後2年以内の人 | なれない | 65条1項3号 |
| その他の法令違反で拘禁刑以上の刑を受け、執行中の人 | なれない(執行猶予中は除く) | 65条1項4号 |
| 成年被後見人・被保佐人 | なれる(就任の手続が別に定められている) | 65条1項2号は削除・65条の2 |
| 社員でない人(外部の人) | なれる | 社員であることは要件にない |
| 法人の職員(使用人) | なれる | 監事との兼任だけが禁止(65条2項) |
| その法人の監事 | 兼任できない | 65条2項 |
定款で「理事は社員の中から選ぶ」と絞ることもできます。外部の人を招く予定があるなら、そうした定めを置かないでおきます。
どんな人を選ぶか(理事の義務から逆算する)
法律の資格要件はわずかですが、理事が負う義務は重いものです。
法人と理事の関係は委任で(64条)、理事は善良な管理者の注意をもって職務を行います(民法644条)。
さらに、法令・定款・総会決議を守り、法人のため忠実に職務を行う義務があります(一般法人法83条)。
任務を怠って法人に損害を与えれば賠償責任を負います(111条1項)。
悪意や重大な過失で第三者に損害を与えた場合も同じです(117条1項)。
つまり理事には、会議に出て、資料を読み、判断に関わる時間がある人を選ぶ必要があります。
名前だけを借りた理事も、法律上は同じ義務と責任を負います。
- 理事会や社員総会に継続して出席できるか
- 法人と取引のある会社の役員でないか(競業・利益相反の承認が必要になる。84条1項)
- 同業の事業を自分でしていないか(同上)
- 親族がすでに理事にいないか(非営利型の3分の1要件)
- ほかの団体の理事や職員と兼ねていないか(公益認定を目指す場合)
- 報酬の有無と額を理解しているか(定款か総会決議で決める。89条)
- 任期と、辞めたいときの扱いを理解しているか
理事の義務の中身は理事の義務(善管注意義務・忠実義務)、賠償のリスクは理事の責任で解説しています。
親族を理事にするときの3分の1ルール(非営利型法人)
一般法人法には、親族を理事にすることの制限はありません。
制限がかかるのは、法人税法上の非営利型法人になろうとする場合です(法人税法2条9号の2)。
要件の1つが、各理事について、本人と親族などの理事の合計が理事総数の3分の1以下であることです(同法施行令3条1項4号)。
会員の共益を目的とするタイプの非営利型にも、同じ要件があります(同条2項7号)。
「親族など」の範囲は、法人税法施行規則2条の2第1項が定めています。
使用人以外で法人の経営に従事している人は、理事でなくても理事とみなして計算します(施行令3条3項)。
| 特殊の関係のある者(施行規則2条の2第1項) | 例 |
|---|---|
| 1号 配偶者 | 夫・妻 |
| 2号 3親等以内の親族 | 親・子・兄弟姉妹・おじ・おば・甥・姪・配偶者の親など |
| 3号 事実上婚姻関係と同様の事情にある者 | 内縁の配偶者 |
| 4号 理事の使用人 | 理事が経営する会社の従業員、理事個人が雇っている人 |
| 5号 理事から受ける金銭などで生計を維持している者 | 仕送りで生活している人 |
| 6号 3号〜5号の者と生計を一にする配偶者・3親等以内の親族 | 上記の人と同居する家族 |
| 理事の構成 | 割合 | 3分の1以下か |
|---|---|---|
| 理事3人、全員が他人どうし | 各1/3 | 満たす |
| 理事3人、うち2人が夫婦 | 2/3 | 満たさない |
| 理事6人、うち2人が親子 | 2/6 | 満たす |
| 理事6人、うち3人が親子・兄弟 | 3/6 | 満たさない |
| 理事4人、うち1人とその会社の従業員1人 | 2/4 | 満たさない |
役員に親族を入れるときの考え方は、一般社団法人の役員に親族は何人まで?でも説明しています。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
公益認定を目指すなら追加の条件がある
将来、公益社団法人になるつもりなら、理事の構成に認定基準がかかります。
各理事について、配偶者・3親等以内の親族などの理事は合計で理事総数の3分の1までです(公益認定法5条10号)。
他の同一の団体の理事や使用人である理事の合計も、3分の1を超えてはなりません(同条11号)。
各理事は、監事と特別利害関係を持たないことも求められます(同条12号)。
理事のうち1人以上は、外部の人でなければなりません(同条15号)。
その法人や子法人の業務執行理事・使用人でなく、就任前10年間もそうでなかった人のことです。
この外部理事の要件には、収益などが政令の基準に達しない法人を除くただし書があります。
監事についても、1人以上は就任前10年間その法人や子法人の理事・使用人でなかった人とされています(同条16号)。
| 基準 | 中身 | 公益認定法 |
|---|---|---|
| 親族などの割合 | 特別利害関係にある理事の合計が3分の1以下(監事も同様) | 5条10号 |
| 同一団体の割合 | 他の同一団体の理事・使用人である理事が3分の1以下(監事も同様) | 5条11号 |
| 理事と監事の関係 | 各理事が監事と特別利害関係を持たない | 5条12号 |
| 外部理事 | 1人以上(規模の基準に達しない法人は除く) | 5条15号 |
| 外部監事 | 1人以上 | 5条16号 |
外部理事の詳しい要件は公益法人の外部理事・外部監事と役員構成で整理しています。
理事の選任手続(設立時と設立後)
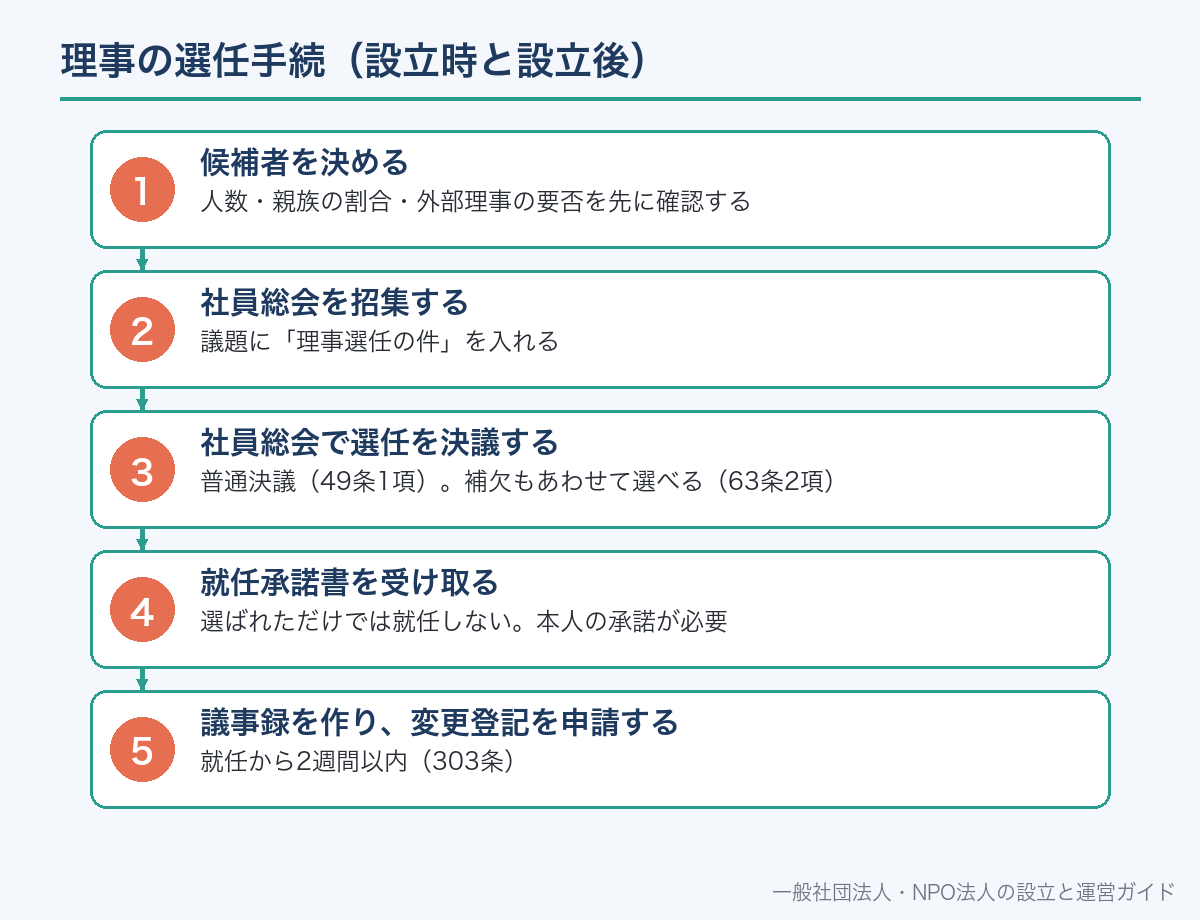
設立時の理事は、定款で定めることができます。
定款で定めなかったときは、設立時社員が公証人の認証後、遅滞なく選任します(15条1項)。
この選任は設立時社員の議決権の過半数で決め、設立時社員は原則として各1個の議決権を持ちます(17条1項・2項)。
設立後の理事は、社員総会の決議で選任します(63条1項)。
決議は定款に別段の定めがなければ、総社員の議決権の過半数を持つ社員が出席し、その過半数で行います(49条1項)。
欠員に備えて、同じ決議で補欠の理事を選んでおくこともできます(63条2項)。
人数・親族の割合・外部理事の要否を先に確認する
議題に「理事選任の件」を入れる
普通決議(49条1項)。補欠もあわせて選べる(63条2項)
選ばれただけでは就任しない。本人の承諾が必要
就任から2週間以内(303条)
理事会を置く法人では、選ばれた理事の中から理事会が代表理事を選定します(90条3項)。
代表理事の選び方は代表理事の選び方をご覧ください。
就任承諾と登記
法人と理事の関係は委任なので(64条)、本人が引き受けて初めて理事になります。
登記の申請書には、就任を承諾したことを証する書面を添付します(320条1項)。
理事の氏名は登記事項です(301条2項5号)。
理事が就任・退任したときは、2週間以内に主たる事務所の所在地で変更の登記をします(303条)。
同じ人が任期満了後に再び選ばれる「重任」も、変更の登記が必要です。
登記を怠ると、理事などが100万円以下の過料の対象になります(342条1号)。
就任承諾書
私は、令和〇年〇月〇日開催の貴法人社員総会において理事に選任されたので、その就任を承諾します。
令和〇年〇月〇日
住所 〇〇県〇〇市〇〇町〇丁目〇番〇号
氏名 〇〇〇〇
一般社団法人〇〇協会 御中
添付する印鑑証明書や本人確認証明書の要否は、理事会の有無や代表理事かどうかで変わります。詳しくは就任承諾書の記事で説明しています。
書き方の詳細は就任承諾書とは、登記の流れは役員変更登記で説明しています。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 設立登記など登記申請の手続きは司法書士が取り扱う業務です。ご自身で法務局へ申請することもできます。
任期と改選のスケジュール
理事の任期は、選任後2年以内に終了する事業年度のうち最終のものに関する定時社員総会の終結の時までです(66条)。
定款や総会の決議で、これより短くすることはできます(同条ただし書)。伸ばすことはできません。
監事の任期は4年が原則で、定款で2年まで短くできます(67条1項)。
任期の満了日は「選任の日から2年後の同じ日」ではない点に注意します。
| 選任した日(3月決算の例) | 2年以内に終わる最後の事業年度 | 任期が終わる時 |
|---|---|---|
| 令和8年6月の定時社員総会 | 令和10年3月期 | 令和10年6月頃の定時社員総会の終結時 |
| 令和8年9月の臨時社員総会 | 令和10年3月期 | 令和10年6月頃の定時社員総会の終結時 |
| 令和8年4月の臨時社員総会 | 令和10年3月期 | 令和10年6月頃の定時社員総会の終結時 |
年度の途中で選ばれた理事は、2年より短い任期になることがあります。改選は定時社員総会の議題に毎回入るように管理します。
理事全員の任期をそろえたいときは、定款に「補欠や増員で選ばれた理事の任期は、他の理事の任期の満了時まで」と定める方法があります。
辞任・解任・欠員への備え
理事は委任の関係なので、いつでも辞任できます(民法651条1項)。
法人の側は、社員総会の決議でいつでも理事を解任できます(一般法人法70条1項)。理事の解任は普通決議です。
正当な理由なく解任された理事は、解任で生じた損害の賠償を請求できます(70条2項)。
監事の解任だけは、特別決議が必要です(49条2項2号)。
辞任や任期満了で定款・法律の員数を欠くと、退任した理事は後任が就任するまで理事としての権利義務を持ち続けます(75条1項)。
必要があれば、利害関係人の申立てで裁判所が一時理事を選ぶこともできます(75条2項)。
- 定款の理事の下限を、実際の人数より少なめにしておく
- 選任の決議で補欠の理事も選んでおく(63条2項)
- 辞任の意向は改選の数か月前に確認する
- 理事会を置く法人では、3人を割らないように4人以上を確保する
欠員が出たときの対応は理事が欠けたら、解任の要件は理事の解任で説明しています。
定款での定め方の例
理事の人数・選び方・任期は、定款に書いておくと運営がぶれません。
下は、理事会を置き、外部の人も理事に選べる形の記載例です。
第〇条(役員の設置)当法人に、次の役員を置く。(1)理事 3名以上〇名以内 (2)監事 1名以上〇名以内
2 理事のうち1名を代表理事とする。
第〇条(役員の選任)理事及び監事は、社員総会の決議によって選任する。
2 代表理事は、理事会の決議によって理事の中から選定する。
第〇条(任期)理事の任期は、選任後2年以内に終了する事業年度のうち最終のものに関する定時社員総会の終結の時までとする。
2 補欠又は増員により選任された理事の任期は、前任者又は他の在任理事の任期の満了する時までとする。
3 理事が欠けた場合又はこの定款で定めた員数が欠けた場合には、任期の満了又は辞任により退任した理事は、新たに選任された理事が就任するまで、なお理事としての権利義務を有する。
非営利型法人を目指す場合は、親族などの理事の割合についての定めを置く例もあります。実際の定款は機関設計に合わせて作ります。
理事を頼むときに説明しておくこと
引き受けてから「こんなはずではなかった」とならないよう、条件を書面で示しておきます。
任期と、再任の見込みを伝えます。
会議の頻度を伝えます。代表理事や業務執行理事は3か月に1回以上、理事会への報告義務があります(91条2項)。
報酬の有無を伝えます。理事の報酬は、定款に額がなければ社員総会で決めます(89条)。
義務と責任を伝えます。無報酬でも、善管注意義務と忠実義務は同じです。
登記されることを伝えます。理事の氏名は登記簿に載り、誰でも証明書を取れます。
報酬の決め方は理事の報酬で説明しています。
よくある誤解
誤解1:理事は社員から選ばなければならない。法律上の要件ではありません。定款で絞らない限り、外部の人も選べます。
誤解2:家族だけでは一般社団法人を作れない。
一般法人法には親族の制限はありません。
3分の1ルールは、非営利型法人を目指す場合の税法上の要件です。
誤解3:成年被後見人は理事になれない。欠格事由から削除され、65条の2の手続で就任できます。
誤解4:任期は選任から丸2年。任期は定時社員総会の終結時で区切られます。2年より短くなることがあります。
誤解5:辞任届を出せばすぐ理事でなくなる。員数を欠く場合は、後任が就任するまで権利義務が残ります(75条1項)。
誤解6:名前を貸すだけなら責任はない。名義だけの理事も、任務を怠れば賠償責任を負います(111条1項)。
理事に選ぶ前に、辞任されたときに定員を割らないかを確認しておくと安心です。辞任の効力と権利義務役員の条件はこちらで解説しています。
理事を選んだあとに必要になる就任承諾書の書き方と、本人が承諾しないと就任の効力が生じない理由(民法643条)はこちらです。
公益認定を視野に入れるなら、理事の選び方に3分の1規制・外部理事の基準(認定法5条10・15号)が関わります。中身はこちらです。
一般社団法人の理事の選び方についてよくある質問
A. 理事会を置かない法人なら1人で足ります(一般法人法60条1項)。ただし非営利型法人の要件(親族などの理事が3分の1以下)は、理事1人では満たせません(法人税法施行令3条1項4号)。
A. 理事3人以上と監事1人以上が必要です(65条3項・61条)。監事は理事や使用人を兼ねられないため、最低4人の別々の人が要ります(65条2項)。
A. 一般法人法上の制限はありません。ただし非営利型法人を目指す場合は、各理事について親族などの理事の合計を理事総数の3分の1以下にする必要があります(法人税法施行令3条1項4号)。
A. できます。理事の資格要件(65条1項)に社員であることは含まれていません。定款で社員に限っている場合は、その定めに従います。
A. できます。兼任が禁止されているのは監事だけです(65条2項)。ただし公益認定を目指す場合は、外部理事の要件(公益認定法5条15号)に注意します。
A. 設立後は社員総会の普通決議で選任します(63条1項・49条1項)。設立時は定款で定めるか、設立時社員の議決権の過半数で選任します(15条1項・17条1項)。
A. 選任後2年以内に終了する事業年度のうち最終のものに関する定時社員総会の終結時までです。定款や総会決議で短くできます(66条)。
A. 必要です。理事の氏名は登記事項なので、就任から2週間以内に変更の登記をします。申請書には就任承諾書を添付します(301条2項5号・303条・320条1項)。
📖 参考にした公的機関の情報