
結論から申し上げます。
一般社団法人が必ず置く機関は、社員総会と理事(1人以上)だけです(一般法人法60条1項)。
理事会・監事・会計監査人は、定款に定めて置くことができる任意の機関です(60条2項)。
ただし、理事会か会計監査人を置くと、監事も置かなければなりません(61条)。
負債の合計額が200億円以上の大規模一般社団法人は、会計監査人が必須です(62条・2条2号)。
この結果、選べる組み合わせは5通りになります。
一般社団法人の機関とは
機関とは、法人の意思を決めたり、業務を行ったり、それを監督したりする人や会議体のことです。
一般社団法人で法律が用意している機関は、社員総会・理事・理事会・監事・会計監査人の5つです。
どれを置くかを選ぶことを「機関設計」といいます。
選んだ機関は定款に書き、理事会・監事・会計監査人を置いたことは登記もされます(301条2項7号〜9号)。
| 機関 | 置くかどうか | 人数 | 任期 | 根拠 |
|---|---|---|---|---|
| 社員総会 | 必須 | 社員全員で構成 | ― | 35条 |
| 理事 | 必須 | 1人以上(理事会設置なら3人以上) | 2年以内(定款で短縮可) | 60条1項・65条3項・66条 |
| 理事会 | 任意(定款で置く) | 理事全員で構成 | ― | 60条2項・90条1項 |
| 監事 | 任意(理事会・会計監査人を置くなら必須) | 1人以上 | 4年以内(定款で2年まで短縮可) | 61条・67条1項 |
| 会計監査人 | 任意(大規模法人は必須) | 公認会計士か監査法人 | 1年(別段の決議がなければ再任とみなす) | 62条・68条1項・69条 |
理事・監事・会計監査人は、社員総会の決議で選びます(63条1項)。
選べる機関設計は5通り
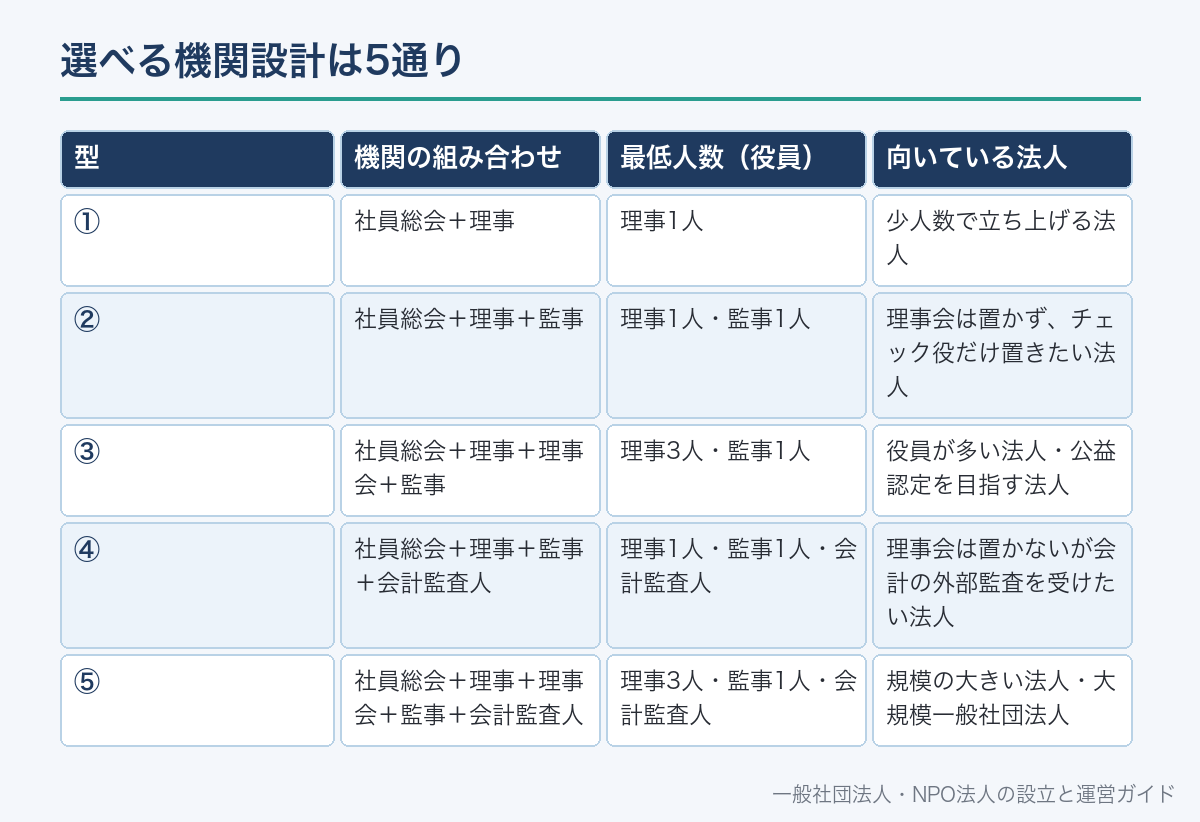
必須の機関と、61条・62条の設置義務を組み合わせると、選べる形は次の5つです。
「理事会あり・監事なし」や「会計監査人あり・監事なし」という形は選べません(61条)。
大規模一般社団法人は、会計監査人を含む④か⑤を選ぶことになります(62条)。
| 型 | 機関の組み合わせ | 最低人数(役員) | 向いている法人 |
|---|---|---|---|
| ① | 社員総会+理事 | 理事1人 | 少人数で立ち上げる法人 |
| ② | 社員総会+理事+監事 | 理事1人・監事1人 | 理事会は置かず、チェック役だけ置きたい法人 |
| ③ | 社員総会+理事+理事会+監事 | 理事3人・監事1人 | 役員が多い法人・公益認定を目指す法人 |
| ④ | 社員総会+理事+監事+会計監査人 | 理事1人・監事1人・会計監査人 | 理事会は置かないが会計の外部監査を受けたい法人 |
| ⑤ | 社員総会+理事+理事会+監事+会計監査人 | 理事3人・監事1人・会計監査人 | 規模の大きい法人・大規模一般社団法人 |
監事は、法人の理事や使用人を兼ねられません(65条2項)。②〜⑤では、理事とは別の人を監事に選びます。
法人は役員になれません(65条1項1号)。理事と監事は個人から選びます。
理事会を置くと変わること
機関設計でいちばん大きな分かれ目は、理事会を置くかどうかです。
理事会を置くと、業務執行の決定は理事会が行い、代表理事を必ず選びます(90条2項・3項)。
社員総会が決議できる事項は、法律と定款で定めた事項に限られます(35条2項)。
重要な財産の処分、多額の借財、重要な使用人の選任などは、理事会で決めなければなりません(90条4項)。
代表理事と業務執行理事は、3か月に1回以上、職務の執行状況を理事会に報告します(91条2項)。
この報告は、書面で済ませる「報告の省略」が使えません(98条2項)。
そのため、定款で回数を減らしても、少なくとも毎事業年度2回は実際に理事会を開くことになります(91条2項ただし書)。
| 項目 | 理事会なし | 理事会あり | 根拠 |
|---|---|---|---|
| 理事の人数 | 1人以上 | 3人以上 | 60条1項・65条3項 |
| 監事 | 任意 | 必須 | 61条 |
| 業務執行の決定 | 理事(2人以上なら過半数) | 理事会 | 76条2項・90条2項 |
| 代表理事 | 置かなくてもよい(各理事が代表) | 理事会が必ず選ぶ | 77条1項〜3項・90条3項 |
| 社員総会で決議できる事項 | 法人に関する一切の事項 | 法律と定款で定めた事項 | 35条1項・2項 |
| 社員総会の招集通知 | 1週間前(定款で短縮可)・方法の定めなし(書面投票を採るなら書面) | 1週間前(短縮不可)・書面 | 39条1項・2項 |
| 社員の議題提案 | 社員1人でできる | 議決権の30分の1以上・6週間前まで | 43条1項・2項 |
| 計算書類の承認 | 社員総会 | 監査のあと理事会が承認し、社員総会でも承認 | 124条3項・126条 |
| 理事会の開催 | ― | 職務報告のため年2回以上は実開催 | 91条2項・98条2項 |
理事会の運営の詳細は理事会とは?役割・決議事項・運営の進め方で説明しています。
理事会を置くメリットと負担
理事会を置く利点は、重要な判断を複数の理事の合議で決める仕組みが法律で担保されることです。
代表理事が1人で決めてよい範囲と、理事会で決める範囲が条文で分かれます(90条4項)。
社員総会の決議事項が絞られるため、社員が多い法人でも総会を開く回数や議題を抑えられます。
一方で、理事3人と監事1人の4人以上の役員を確保し続ける必要があります。
理事会の招集通知は、原則として1週間前までに各理事と各監事に発します(94条1項)。
決議は、議決に加わることができる理事の過半数が出席し、その過半数で行います(95条1項)。
定款に定めれば、理事全員の書面による同意で決議を省略する方法も使えます(96条)。
| 観点 | 理事会を置く利点 | 理事会を置く負担 |
|---|---|---|
| 意思決定 | 合議で決めるため1人の判断に偏らない | 開催の日程調整と議事録の作成が必要 |
| 役員の確保 | 役割を分担できる | 理事3人・監事1人を常に確保する |
| 社員総会 | 決議事項が絞られ、総会の負担が軽い | 総会で招集通知にない事項を決議できない(49条3項) |
| 対外的な見え方 | 登記に「理事会設置」が載る(301条2項7号) | 役員の変更登記の回数が増えやすい |
理事会の要否の判断は理事会は設置すべき?メリット・デメリットと判断基準でも扱っています。
監事を置くと変わること
監事は、理事の職務の執行を監査し、監査報告を作ります(99条1項)。
監事は、いつでも理事や使用人に事業の報告を求め、業務と財産の状況を調べられます(99条2項)。
理事の不正やそのおそれを見つけたら、理事(理事会設置法人では理事会)に報告します(100条)。
理事会を置く法人では、監事は理事会に出席し、必要なら意見を述べます(101条1項)。
監事を置く法人では、計算書類と事業報告は監事の監査を受けます(124条1項)。
監事を置くと、社員が理事の行為を差し止める要件は「回復することができない損害」に変わります(88条2項)。
監事が日常の監督を担う分、社員による差止めは要件が絞られるという関係です。
監事の仕事と責任は監事とは?仕事・権限・責任で詳しく説明しています。
会計監査人が必要になる場合
会計監査人は、計算書類と附属明細書を監査し、会計監査報告を作ります(107条1項)。
公認会計士か監査法人でなければなれません(68条1項)。
最終事業年度の貸借対照表で、負債の部の合計額が200億円以上の法人は置く義務があります(62条・2条2号)。
それ以外の法人も、定款に定めて任意に置けます(60条2項)。
会計監査人を置くと、監事も置かなければなりません(61条)。
任期は1年で、定時社員総会で別段の決議がなければ再任されたものとみなされます(69条1項・2項)。
一定の要件を満たせば、計算書類は社員総会の承認ではなく報告で足ります(127条)。
会計監査人の詳細は会計監査人とは?必要になる条件と監事との違いで説明しています。
目的別の選び方
機関設計は、法人の目的と、確保できる役員の人数から逆算して選びます。
少人数で始める法人は、①社員総会+理事の形が最も手続が軽くなります。
理事1人でも設立できますが、その理事が欠けると業務が止まる点に注意が必要です。
役員が5人以上いて、合議で運営したい法人は、③理事会設置型が実態に合います。
公益認定を目指す法人は、理事会を置くことが認定の基準です(公益認定法5条17号ハ)。
公益認定では、監事を置いた上で、外部の理事・監事の要件もかかります(公益認定法5条15号・16号)。
| 目的・状況 | 選ぶ型の目安 | 理由 |
|---|---|---|
| 2〜3人で立ち上げる | ①(必要なら②) | 役員1人から設立でき、理事会の開催が不要 |
| 役員は2人だが監督役を置きたい | ② | 理事会なしでも監事は置ける |
| 役員が多く合議で運営したい | ③ | 業務執行の決定が理事会に集まる |
| 公益認定を目指す | ③(規模により⑤) | 理事会の設置が認定基準(公益認定法5条17号ハ) |
| 負債の合計額が200億円以上 | ④か⑤ | 会計監査人が必須(62条) |
- 理事を何人確保できるか(理事会を置くなら3人以上)
- 理事と別に監事を引き受ける人がいるか(理事・使用人との兼務は不可)
- 公益認定を目指すか(理事会が必要)
- 非営利型法人の要件を満たしたいか(理事の構成に要件がある)
- 年に何回、役員が集まれるか(理事会設置なら年2回以上)
- 社員総会で何を決めたいか(理事会設置なら決議事項が限られる)
公益認定・非営利型法人と機関設計
公益認定の基準には、機関設計にかかわるものがあります。
一般社団法人は、理事会を置いていることが基準です(公益認定法5条17号ハ)。
収益・費用・負債が政令の基準以上なら、会計監査人を置く必要があります(公益認定法5条13号)。
その基準は、収益の合計額100億円、費用及び損失の合計額100億円、負債の合計額50億円です(同法施行令6条)。
理事の1人以上は、就任前10年間に法人や子法人の業務執行理事・使用人でなかった人とされます(公益認定法5条15号)。
この理事の基準は、収益と費用の額がいずれも3,000万円に達しない法人には適用されません(同法施行令7条)。
監事の1人以上も、就任前10年間に法人や子法人の理事・使用人でなかった人とされます(公益認定法5条16号)。
非営利型法人には、理事とその親族等が理事の総数の3分の1以下という要件があります(法人税法施行令3条1項4号)。
この要件を満たすには、親族でない理事を含め、少なくとも3人の理事が必要になります。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
公益認定の手続は一般社団法人から公益社団法人への移行・公益認定の方法で説明しています。
必要な人数の数え方
機関設計ごとに、最低限必要な人の数を数えておきます。
設立時社員は、共同して定款を作成するため2人以上が必要です(10条1項)。
社員が理事を兼ねることは法律で禁止されていません。
一方、監事は理事や使用人を兼ねられないため、別の人を選びます(65条2項)。
理事会設置型では、理事3人と監事1人で、役員だけで最低4人です。
| 型 | 理事 | 監事 | 役員の最低人数 | その他 |
|---|---|---|---|---|
| ① | 1人 | ― | 1人 | ― |
| ② | 1人 | 1人 | 2人 | ― |
| ③ | 3人 | 1人 | 4人 | 代表理事を理事会で選ぶ |
| ④ | 1人 | 1人 | 2人 | 会計監査人(公認会計士・監査法人) |
| ⑤ | 3人 | 1人 | 4人 | 会計監査人(公認会計士・監査法人) |
理事が欠けたときに備えて、補欠の役員を選んでおくこともできます(63条2項)。
理事の人数の決め方は一般社団法人の理事の選び方で解説しています。
定款への書き方(記載例)
理事会・監事・会計監査人は、定款の定めによって置きます(60条2項)。
定款には、置く機関と、理事・監事の人数の範囲を書くのが一般的です。
人数を「〇名以上〇名以内」と幅で書くと、役員の増減のたびに定款を変えずに済みます。
第〇条(機関の設置)当法人は、社員総会及び理事のほか、理事会及び監事を置く。
第〇条(役員の員数)当法人に、次の役員を置く。(1)理事 3名以上〇名以内 (2)監事 1名以上〇名以内
2 理事のうち1名を代表理事とする。
第〇条(理事会の決議の省略)理事が理事会の決議の目的である事項について提案をした場合において、議決に加わることができる理事の全員が書面又は電磁的記録により同意の意思表示をしたときは(監事が異議を述べたときを除く。)、当該提案を可決する旨の理事会の決議があったものとみなす。
決議の省略は、定款に定めたときだけ使えます(96条)。①型なら「当法人は、社員総会及び理事を置く」とし、理事会と監事の条項を置きません。
定款の全体像は定款とは?法人の根本規則をわかりやすく解説で説明しています。
登記される事項
機関設計の一部は、設立登記の登記事項です。
理事の氏名と代表理事の氏名・住所は、どの型でも登記されます(301条2項5号・6号)。
理事会を置いた旨、監事を置いた旨と監事の氏名、会計監査人を置いた旨と氏名又は名称も登記されます(同項7号〜9号)。
これらに変更が生じたときは、2週間以内に変更の登記をします(303条)。
| 登記事項 | ① | ③ | ⑤ | 根拠 |
|---|---|---|---|---|
| 理事の氏名 | ○ | ○ | ○ | 301条2項5号 |
| 代表理事の氏名・住所 | ○ | ○ | ○ | 301条2項6号 |
| 理事会設置法人である旨 | ― | ○ | ○ | 301条2項7号 |
| 監事設置法人である旨・監事の氏名 | ― | ○ | ○ | 301条2項8号 |
| 会計監査人設置法人である旨・氏名又は名称 | ― | ― | ○ | 301条2項9号 |
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 設立登記など登記申請の手続きは司法書士が取り扱う業務です。ご自身で法務局へ申請することもできます。
設立後に機関設計を変える手続
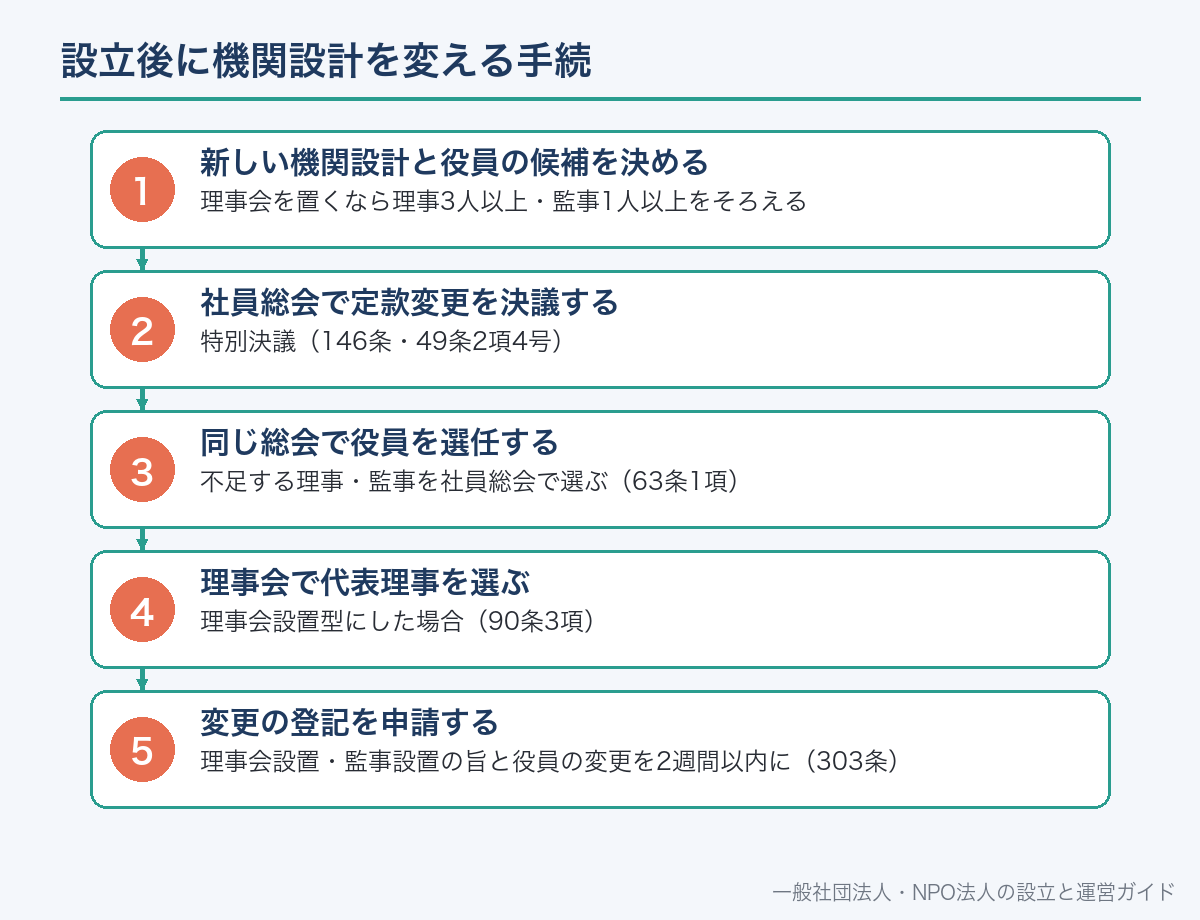
機関設計は、設立後でも定款を変更して変えられます。
定款の変更は、社員総会の決議で行います(146条)。
この決議は、総社員の半数以上で、総社員の議決権の3分の2以上の賛成が必要な特別決議です(49条2項4号)。
理事会を新たに置くときは、理事を3人以上に増やし、監事を選任し、代表理事を選びます。
監事を置く定めを廃止すると、監事の任期はその定款変更の効力が生じた時に満了します(67条3項)。
理事会や監事の設置・廃止は登記事項の変更なので、2週間以内に登記します(303条)。
理事会を置くなら理事3人以上・監事1人以上をそろえる
特別決議(146条・49条2項4号)
不足する理事・監事を社員総会で選ぶ(63条1項)
理事会設置型にした場合(90条3項)
理事会設置・監事設置の旨と役員の変更を2週間以内に(303条)
定款変更の進め方は定款を見直すべきケースと変更の進め方で解説しています。
一般財団法人・NPO法人との比較
機関設計を自由に選べるのは、一般社団法人の特徴です。
一般財団法人は、評議員・評議員会・理事・理事会・監事を必ず置きます(170条1項)。
一般財団法人で選べるのは会計監査人だけで、大規模一般財団法人は必須です(170条2項・171条)。
評議員は、その法人の理事・監事・使用人を兼ねられません(173条2項)。
NPO法人は、理事3人以上と監事1人以上を置く義務があります(NPO法15条)。
| 法人の種類 | 必ず置く機関 | 任意の機関 | 根拠 |
|---|---|---|---|
| 一般社団法人 | 社員総会・理事 | 理事会・監事・会計監査人 | 一般法人法60条 |
| 一般財団法人 | 評議員・評議員会・理事・理事会・監事 | 会計監査人 | 一般法人法170条 |
| NPO法人 | 社員総会・理事(3人以上)・監事(1人以上) | ― | NPO法15条 |
評議員会については一般財団法人の評議員会で説明しています。
よくある誤解
誤解1:理事会は必ず置かなければならない。
一般社団法人の理事会は任意です。
置かなければ理事1人でも設立できます(60条)。
誤解2:監事を置けば理事会を置かなくてはならない。
逆です。
理事会を置くと監事が必須になりますが、監事だけ置く形も選べます(61条)。
誤解3:理事会を置けば社員総会は不要。
社員総会はどの型でも必須の機関です。
理事・監事の選任や定款の変更は社員総会で決めます。
誤解4:理事会は書面決議だけで済ませられる。
職務の執行状況の報告は省略できないため、毎事業年度2回以上は実際に開きます(91条2項・98条2項)。
誤解5:会計監査人は公益法人だけの話。負債の合計額が200億円以上の一般社団法人も設置義務があります(62条)。
誤解6:理事が監事を兼ねてもよい。監事は、法人や子法人の理事・使用人を兼ねられません(65条2項)。
機関設計を定款にどこまで書くかを判断する前に、記載事項の3分類を確認してください。
一般社団法人の機関設計についてよくある質問
A. 社員総会と理事1人以上です。理事会・監事・会計監査人は定款に定めて置く任意の機関です(一般法人法60条)。
A. 理事が3人以上必要で、監事も1人以上置かなければなりません(65条3項・61条)。監事は理事を兼ねられないため、役員は最低4人です(65条2項)。
A. できます。理事会を置かずに監事を置く形は認められています。監事は理事の職務の執行を監査し、計算書類などの監査をします(99条・124条1項)。
A. 最終事業年度の貸借対照表で負債の部の合計額が200億円以上の大規模一般社団法人は必須です(62条・2条2号)。それ以外は任意ですが、置くと監事も必要です(61条)。
A. 必要です。一般社団法人が公益認定を受けるには、理事会を置いていることが基準の1つです(公益認定法5条17号ハ)。
A. できます。社員総会の特別決議で定款を変更し、理事・監事を選任して、2週間以内に変更の登記をします(146条・49条2項4号・303条)。
A. 社員総会は、法律と定款で定めた事項に限って決議できるようになります(35条2項)。招集通知に書いた目的以外の事項も決議できません(49条3項)。
A. 代表理事を定めなければ、理事が各自法人を代表します。定款・理事の互選・社員総会の決議で代表理事を定めることもできます(77条1項〜3項)。
📖 参考にした公的機関の情報