


結論から申し上げます。
監事の仕事は、理事の職務の執行を監査することです(一般法人法99条1項)。
監査には、業務の監査と、計算書類・事業報告の監査の両方が含まれます(99条1項・124条1項)。
そのために、理事への報告請求や業務・財産の調査といった強い権限が与えられています(99条2項)。
一方で、任務を怠れば法人に対して損害賠償責任を負います(111条1項)。
監査報告の重要事項に嘘を書けば、第三者への責任も負います(117条2項2号)。
監事の基本的な位置づけや理事との違いは、監事とは?役割・権限・理事との違いで説明しています。
この記事は、就任した人が実際に行う仕事と負う責任に重心を置きます。
監事はどの法人に置かれるのか
一般社団法人に必ず置くのは理事だけです(60条1項)。
監事は、定款で定めれば置ける機関です(60条2項)。
ただし、理事会を置く法人と、会計監査人を置く法人は、監事を必ず置きます(61条)。
負債が200億円以上の大規模一般社団法人は会計監査人が必須なので、監事も必須になります(62条・2条2号)。
監事を置く法人や置かなければならない法人を、条文では「監事設置一般社団法人」と呼びます(15条2項1号)。
監事の人数に法律上の下限・上限はありません。1人でも置けます。
| 機関設計 | 監事 | 根拠 |
|---|---|---|
| 社員総会+理事のみ | 置かなくてよい(定款で置くことはできる) | 60条2項 |
| 理事会を置く | 必ず置く | 61条 |
| 会計監査人を置く | 必ず置く | 61条 |
| 大規模一般社団法人(負債200億円以上) | 必ず置く(会計監査人も必須) | 62条・2条2号 |
| 一般財団法人 | 必ず置く | 170条1項 |
一般財団法人の監事については一般財団法人の監事で説明しています。
監事の仕事は「業務監査」と「会計監査」
99条1項は、監事は「理事の職務の執行を監査する」と定めています。
これが業務監査です。理事の行為が法令・定款に合っているかを見ます。
あわせて、計算書類と事業報告とその附属明細書は監事の監査を受けなければなりません(124条1項)。
これが会計監査にあたる部分です。
株式会社では、一定の会社が定款で監査役の監査を会計に限ることができます(会社法389条1項)。
一般法人法には、監事の監査範囲を会計に限る定めはありません。
そのため、一般社団法人の監事は、小さな法人でも業務と会計の両方を監査する立場になります。
| 監査の種類 | 何を見るか | 根拠 |
|---|---|---|
| 業務監査 | 理事の職務の執行が法令・定款に違反していないか、著しく不当でないか | 99条1項・100条 |
| 会計監査 | 計算書類(貸借対照表・損益計算書)と附属明細書が財産・損益の状況を適正に示しているか | 124条1項・施行規則36条 |
| 事業報告の監査 | 事業報告と附属明細書が法人の状況を正しく示しているか | 124条1項・施行規則45条 |
| 総会議案の調査 | 理事が社員総会に出す議案・書類に、法令・定款違反や著しく不当な事項がないか | 102条・施行規則17条 |
会計監査人を置く法人では、計算書類の監査は監事と会計監査人の両方が行います。
事業報告の監査は、監事だけが行います(124条2項)。
監事の1年の仕事の流れ
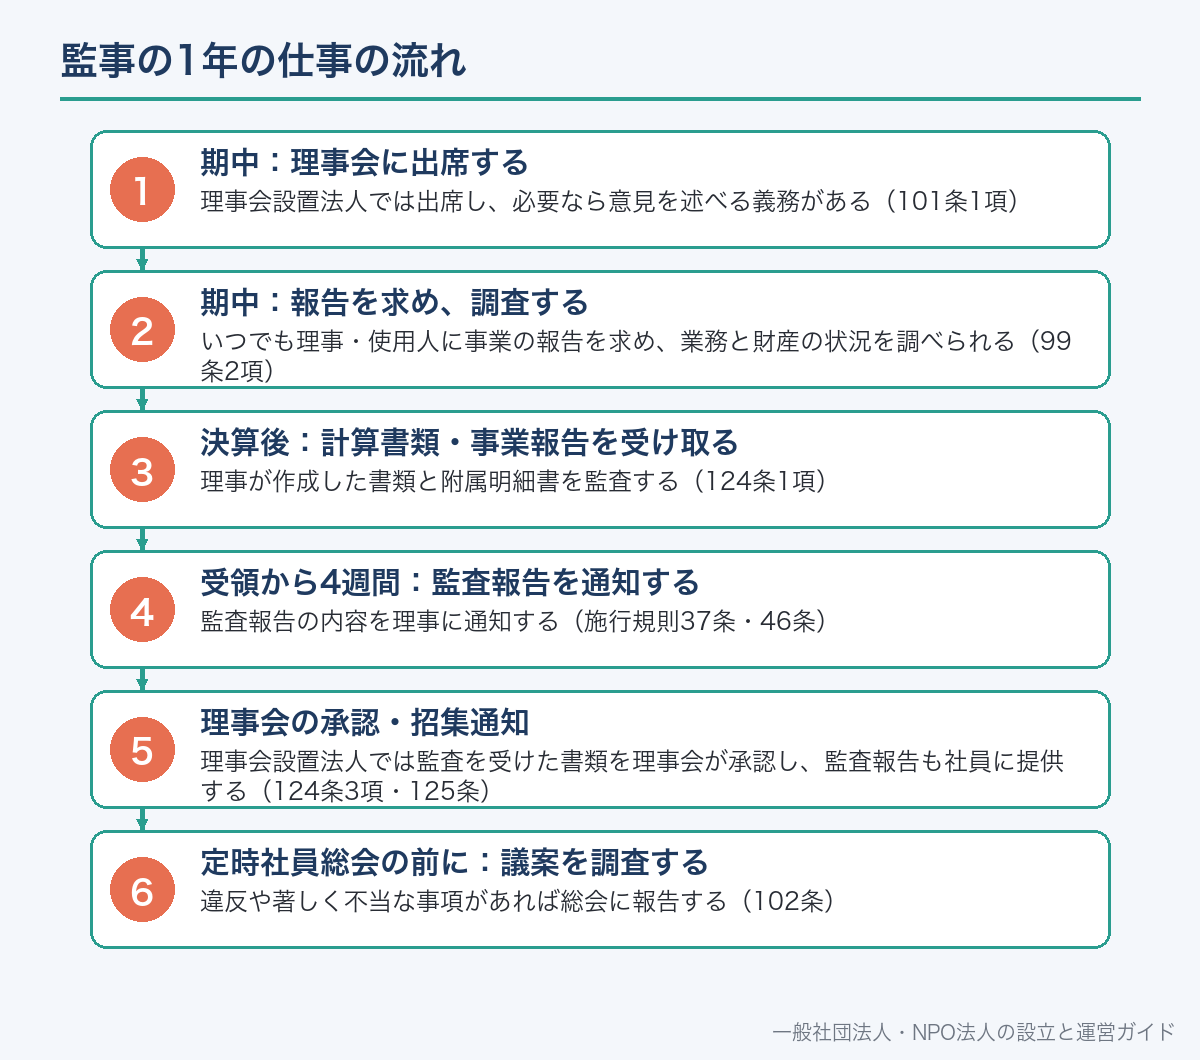
監事の仕事は、決算をはさんで1年の流れで考えると分かりやすくなります。
期中は、理事会への出席と、必要に応じた報告請求・調査が中心です。
決算が締まると、理事から計算書類と事業報告を受け取って監査します。
監査報告の内容は、理事への通知に期限があります(施行規則37条1項)。
原則は、計算書類の全部を受け取った日から4週間を経過した日までです。
附属明細書を受け取った日から1週間を経過した日の方が遅ければ、その日までです。
理事と監事が合意した日があれば、その日とすることもできます。
事業報告の監査報告も、同じく受領から4週間が目安です(施行規則46条1項)。
期限までに通知しなければ、監査を受けたものとみなされます(施行規則37条3項・46条3項)。
理事会設置法人では出席し、必要なら意見を述べる義務がある(101条1項)
いつでも理事・使用人に事業の報告を求め、業務と財産の状況を調べられる(99条2項)
理事が作成した書類と附属明細書を監査する(124条1項)
監査報告の内容を理事に通知する(施行規則37条・46条)
理事会設置法人では監査を受けた書類を理事会が承認し、監査報告も社員に提供する(124条3項・125条)
違反や著しく不当な事項があれば総会に報告する(102条)
監査報告は計算書類とともに、主たる事務所に5年間備え置かれます(129条1項)。
備置きの開始は、定時社員総会の日の1週間前(理事会設置法人は2週間前)です。
事業年度の決め方は一般社団法人の事業年度で説明しています。
監査報告に書く内容
監査報告の書き方は、一般法人法施行規則で項目が決められています。
会計監査人のいない法人の監事が、計算書類について書く項目は次のとおりです(施行規則36条1項)。
①監査の方法と内容、②計算書類が財産・損益の状況を全ての重要な点で適正に示しているかの意見です。
③調査ができなかった場合はその旨と理由、④追記情報、⑤作成日も書きます。
事業報告については、法令・定款に従い法人の状況を正しく示しているかの意見を書きます(施行規則45条)。
理事の職務に不正の行為や法令・定款に違反する重大な事実があったときは、その事実も書きます(同条3号)。
監査報告書
私は、令和〇年〇月〇日から令和〇年〇月〇日までの事業年度の理事の職務の執行を監査いたしました。
1 監査の方法及びその内容 理事会その他重要な会議に出席し、理事等からその職務の執行状況について報告を受け、重要な決裁書類等を閲覧し、業務及び財産の状況を調査しました。
2 監査の結果 (1)事業報告及びその附属明細書は、法令及び定款に従い、法人の状況を正しく示しているものと認めます。
(2)理事の職務の執行に関する不正の行為又は法令若しくは定款に違反する重大な事実は認められません。
(3)計算書類及びその附属明細書は、法人の財産及び損益の状況を全ての重要な点において適正に示しているものと認めます。
令和〇年〇月〇日 一般社団法人〇〇 監事 〇〇〇〇
施行規則36条・45条の項目に沿った一般的な形です。実際の文言は、行った監査の方法と結果に合わせて書きます。
監査報告書の書き方は監事の監査報告書の書き方でさらに詳しく説明しています。
監事の権限:調べる・報告する・止める・訴える
監事の権限は、条文ごとに見ると4つのグループに分けられます。
調べる権限は、理事と使用人に事業の報告を求め、業務と財産の状況を調査する権限です(99条2項)。
職務に必要なら、子法人に対しても報告を求めたり調査したりできます(99条3項)。
報告する義務は、理事の不正や法令・定款違反、著しく不当な事実を見つけたときの義務です。
遅滞なく理事(理事会設置法人では理事会)に報告します(100条)。
止める権限は、理事の違法な行為をやめるよう請求する権限です(103条1項)。
法人に著しい損害が出るおそれがあるときに使えます。
訴える権限は、法人と理事との間の訴えで、監事が法人を代表する権限です(104条1項)。
| 権限・義務 | 内容 | 根拠 |
|---|---|---|
| 報告請求・調査 | いつでも理事・使用人に報告を求め、業務・財産を調査できる | 99条2項 |
| 子法人の調査 | 必要なとき子法人に報告を求め、調査できる(正当な理由があれば拒まれる) | 99条3項・4項 |
| 理事への報告義務 | 不正・違反・著しく不当な事実を遅滞なく理事(理事会)に報告 | 100条 |
| 理事会への出席・意見 | 出席し、必要なら意見を述べる義務 | 101条1項 |
| 理事会の招集請求 | 100条の場合に招集を請求し、5日以内に通知がなければ自ら招集できる | 101条2項・3項 |
| 総会議案の調査・報告 | 議案・書類を調査し、違反等があれば総会に報告 | 102条 |
| 差止請求 | 違法行為で法人に著しい損害のおそれがあるとき、やめるよう請求 | 103条1項 |
| 訴訟での代表 | 法人と理事の間の訴えで法人を代表 | 104条1項 |
差止めについて裁判所が仮処分を命じるときは、監事に担保を立てさせないとされています(103条2項)。
監事のいる法人では、社員による差止請求の要件が「回復することができない損害」に厳しくなります(88条2項)。
監事が先に止める役割を負っているためです。
理事会での監事の役割
理事会の招集通知は、理事だけでなく各監事にも送らなければなりません(94条1項)。
招集手続を省いて開くには、理事と監事の全員の同意が必要です(94条2項)。
監事は理事会に出席し、必要があれば意見を述べる義務を負います(101条1項)。
監事は理事ではないので、理事会の決議に加わることはありません(95条1項)。
書面で議事録を作るときは、出席した監事も署名または記名押印します(95条3項)。
理事会の決議を書面で省略する定めがあっても、監事が異議を述べた提案はみなし決議になりません(96条)。
- 招集通知が自分にも届いているか(94条1項)
- 決議に特別の利害関係を持つ理事が議決に加わっていないか(95条2項)
- 利益相反取引・競業取引に必要な承認が取られているか(84条・92条)
- 議事録の内容が実際の審議と合っているか(署名の前に読む)
- 書面決議の提案に異議を述べる必要がないか(96条)
利益相反取引の承認は一般社団法人の利益相反取引で説明しています。
監事の人事にかかわる権限
監事は、理事から独立して監査できるよう、自分の人事についても権限を持ちます。
理事が監事の選任議案を社員総会に出すには、監事(2人以上なら過半数)の同意が必要です(72条1項)。
監事は、理事に対して監事の選任を総会の議題にするよう請求できます(72条2項)。
監事は、社員総会で監事の選任・解任・辞任について意見を述べられます(74条1項)。
辞任した監事は、辞任後最初の社員総会に出席して、辞任の理由を述べることができます(74条2項)。
会計監査人を置く法人では、会計監査人の選任・解任の議案の内容は監事が決めます(73条1項)。
| 場面 | 監事の関与 | 根拠 |
|---|---|---|
| 監事の選任議案を総会に出す | 監事の同意が必要 | 72条1項 |
| 監事を解任する | 社員総会の特別決議(総社員の半数以上・議決権の3分の2以上) | 70条1項・49条2項2号 |
| 監事の報酬を決める | 定款か社員総会の決議で決め、監事は総会で意見を述べられる | 105条1項・3項 |
| 会計監査人の選任・解任議案 | 議案の内容を監事が決める | 73条1項 |
| 会計監査人の報酬 | 理事が決めるには監事の同意が必要 | 110条 |
理事の解任は普通決議ですが、監事の解任は特別決議です(49条2項2号)。
理事の多数派が気に入らない監事を簡単に外せないようにするためです。
監事の報酬と監査の費用
監事の報酬は、定款に額を定めていなければ社員総会の決議で決めます(105条1項)。
監事が2人以上いて個別の額が決まっていなければ、総額の範囲で監事の協議で配分します(105条2項)。
理事会で監事の報酬を決めることはできません。理事が監査される側の報酬を握らないためです。
監査に必要な費用は、法人に前払いや償還を請求できます(106条)。
法人がこれを断れるのは、その費用が職務に必要でないことを法人の側が証明したときだけです(106条柱書)。
たとえば、専門家に意見を求める費用や、調査のための交通費などが考えられます。
監事になれない人・兼ねられない職
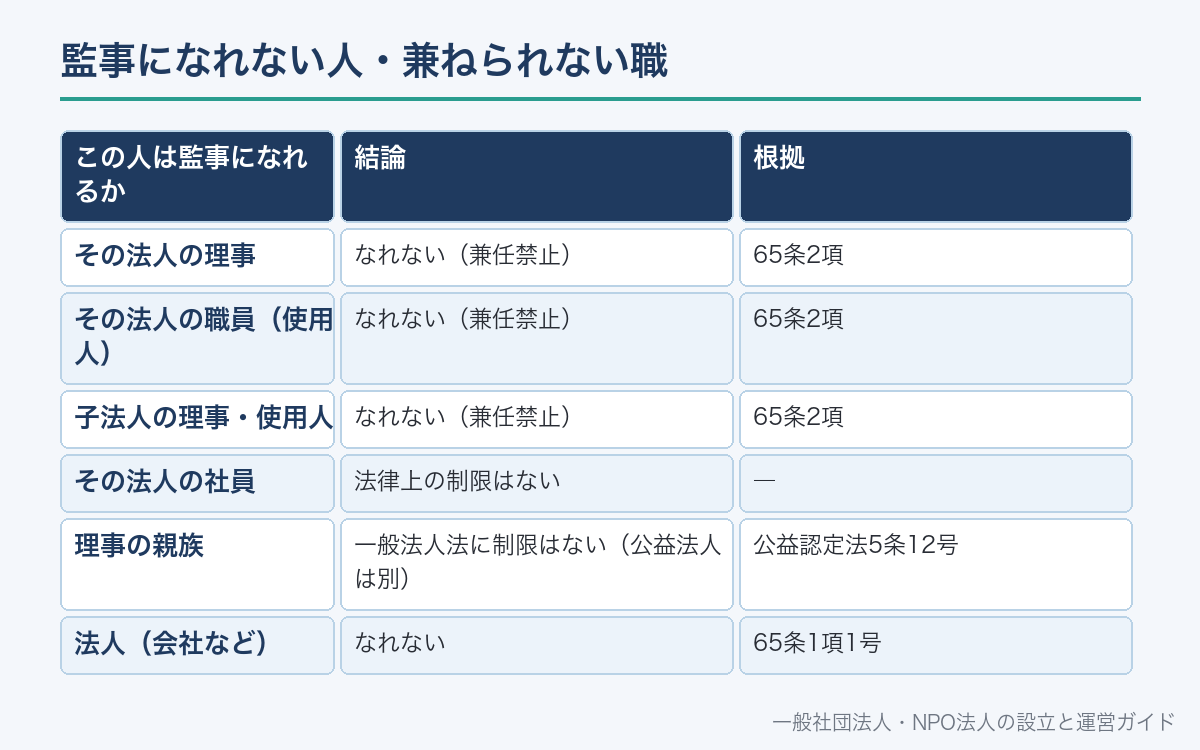
監事は役員なので、理事と同じ欠格事由があります(65条1項)。
法人は監事になれません(65条1項1号)。
一般法人法・会社法などの違反で刑に処せられ、執行が終わってから2年を経過しない人もなれません(同3号)。
その他の法令違反で拘禁刑以上の刑に処せられ、執行を終えていない人もなれません(同4号。執行猶予中の人を除く)。
さらに監事には、兼任の禁止があります。
監事は、その法人や子法人の理事・使用人を兼ねることができません(65条2項)。
自分で自分を監査することになるからです。
| この人は監事になれるか | 結論 | 根拠 |
|---|---|---|
| その法人の理事 | なれない(兼任禁止) | 65条2項 |
| その法人の職員(使用人) | なれない(兼任禁止) | 65条2項 |
| 子法人の理事・使用人 | なれない(兼任禁止) | 65条2項 |
| その法人の社員 | 法律上の制限はない | ― |
| 理事の親族 | 一般法人法に制限はない(公益法人は別) | 公益認定法5条12号 |
| 法人(会社など) | なれない | 65条1項1号 |
公益社団法人・公益財団法人では、2025年4月の改正で監事に関する認定基準が加わりました。
各理事が監事と特別利害関係を持たないことが求められます(公益認定法5条12号)。
監事のうち1人以上は、就任前10年間その法人や子法人の理事・使用人でなかった人であることも求められます(同条16号)。
詳しくは公益法人の外部理事・外部監事で説明しています。
監事の任期は原則4年
監事の任期は、選任後4年以内に終わる事業年度のうち最終のものに関する定時社員総会の終結の時までです(67条1項)。
理事の任期(原則2年・66条)より長く定められています。
定款で短くすることはできますが、2年が下限です(67条1項ただし書)。
任期途中で辞めた監事の補欠は、前任者の残りの任期とする定款の定めを置けます(67条2項)。
監事を置く定款の定めを廃止すると、その効力が生じた時に任期が満了します(67条3項)。
任期が満了しても後任が就任しなければ、退任した監事がなお監事としての権利義務を持ちます(75条1項)。
| 項目 | 監事 | 理事 |
|---|---|---|
| 原則の任期 | 4年以内に終わる最終事業年度の定時総会まで | 2年以内に終わる最終事業年度の定時総会まで |
| 短縮 | 定款で可(2年が下限) | 定款または総会決議で可 |
| 伸長 | できない | できない |
| 根拠 | 67条 | 66条 |
役員が欠けたときの扱いは一般社団法人の理事が欠けたらで説明しています。
監事の選任と登記
監事は、理事と同じく社員総会の決議で選任します(63条1項)。
設立時の監事は、定款で定めるか、定款認証の後に設立時社員が選びます(15条2項1号)。
設立時監事は、設立の手続が法令・定款に違反していないかを調査する役割も負います(20条1項)。
監事を置く法人は、監事設置一般社団法人である旨と監事の氏名を登記します(301条2項8号)。
監事の住所は登記されません。
監事の就任・退任・重任があれば、2週間以内に変更の登記が必要です(303条)。
就任の登記には、就任を承諾したことを証する書面を添付します(320条1項)。
登記を怠ると、理事などは100万円以下の過料の対象になります(342条1号)。
| こんなとき | 登記 | 根拠 |
|---|---|---|
| 監事を新たに置いた | 監事設置の旨と氏名(2週間以内) | 301条2項8号・303条 |
| 監事が交代した | 退任と就任(2週間以内) | 303条・320条1項・5項 |
| 任期満了で同じ人が再任した(重任) | 必要(2週間以内) | 303条 |
| 監事が引っ越した | 不要(住所は登記事項でない) | 301条2項8号 |
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 設立登記など登記申請の手続きは司法書士が取り扱う業務です。ご自身で法務局へ申請することもできます。
就任承諾書は就任承諾書の書き方、変更登記の流れは役員変更登記で説明しています。
監事の責任①:法人に対する責任
法人と監事の関係は、委任に関する規定に従います(64条)。
そのため監事は、善良な管理者の注意をもって職務を行う義務を負います(民法644条)。
監事が任務を怠ったときは、法人に生じた損害を賠償する責任を負います(111条1項)。
典型は、調べれば分かった理事の不正を見過ごした、理事会に報告すべき事実を報告しなかった、といった場面です。
他の役員も同じ損害に責任を負うときは、連帯して責任を負います(118条)。
法人が責任を追及しないときは、社員が法人に代わって責任追及の訴えを起こせる仕組みもあります(278条)。
- 理事会への出席記録と、述べた意見の内容(議事録)
- 理事・使用人に報告を求めた日付と回答
- 閲覧した帳簿・決裁書類・預金残高の確認記録
- 不正や違反を疑ったときに理事(理事会)へ報告した記録(100条)
- 監査報告の通知日(施行規則37条・46条)
監事の責任②:第三者に対する責任
監事が職務を行うについて悪意または重大な過失があったときは、第三者に生じた損害も賠償します(117条1項)。
第三者とは、取引先や債権者など、法人の外の人です。
さらに、監査報告に書くべき重要な事項について虚偽の記載をしたときも、第三者への責任を負います(117条2項2号)。
この場合は、注意を怠らなかったことを監事の側が証明しなければ責任を免れません(同項ただし書)。
監査報告に「適正」と書く前に、実際に何を確かめたかを説明できる状態にしておくことが大切です。
| 責任の種類 | 誰に対して | 要件 | 根拠 |
|---|---|---|---|
| 任務懈怠責任 | 法人 | 任務を怠り、損害が生じた | 111条1項 |
| 第三者責任 | 取引先・債権者など | 職務に悪意または重大な過失があった | 117条1項 |
| 虚偽記載の責任 | 第三者 | 監査報告の重要事項に虚偽の記載(無過失を証明すれば免れる) | 117条2項2号 |
| 連帯責任 | 法人・第三者 | 他の役員等も同じ損害に責任を負う | 118条 |
理事の不正に社員がとれる手段は理事の不正を疑ったらで説明しています。
責任の免除・軽減と役員賠償責任保険
法人に対する責任(111条1項)は、総社員の同意がなければ全部を免除できません(112条)。
監事が善意で重大な過失がないときは、社員総会の特別決議で一部を免除できます(113条1項・49条2項3号)。
このとき残る最低責任限度額は、監事の場合は報酬などの年額の2年分です(113条1項2号ハ)。
定款に定めを置けば、理事の過半数(理事会設置法人は理事会の決議)で一部を免除する仕組みも作れます(114条1項)。
また、定款に定めを置けば、監事と責任限定契約を結べます(115条1項)。
責任限定契約を定款に定めたときは、その定めを登記します(301条2項12号)。
法人が役員等賠償責任保険(D&O保険)に入るときは、内容を決議で決めます(118条の3第1項)。
決めるのは社員総会で、理事会設置法人では理事会です。
| 方法 | 要件 | 根拠 |
|---|---|---|
| 全部免除 | 総社員の同意 | 112条 |
| 総会決議による一部免除 | 善意・無重過失+社員総会の特別決議 | 113条1項・49条2項3号 |
| 定款に基づく一部免除 | 善意・無重過失+定款の定め+理事の過半数または理事会決議 | 114条1項 |
| 責任限定契約 | 善意・無重過失+定款の定め+契約 | 115条1項 |
| 役員等賠償責任保険 | 社員総会(理事会)の決議で内容を決定 | 118条の3 |
免除の手続の違いは一般社団法人の役員の責任は免除できる?で詳しく説明しています。
理事が監事に報告しなければならない場面
監事の仕事は、理事からの報告を受けることでも成り立っています。
理事は、法人に著しい損害を及ぼすおそれのある事実を発見したら、直ちに報告しなければなりません(85条)。
報告先は、監事のいない法人では社員、監事のいる法人では監事です(85条かっこ書き)。
会計監査人も、理事の不正などの重大な事実を見つけたら遅滞なく監事に報告します(108条1項)。
理事の責任を一部免除する議案を総会に出すときも、理事は各監事の同意を得なければなりません(113条3項)。
監事は、こうした報告や同意の場面で判断を求められる立場にあります。
よくある誤解
誤解1:監事は会計だけ見ればよい。
一般社団法人の監事は、理事の職務の執行全体を監査します(99条1項)。
会計に限る定めは一般法人法にありません。
誤解2:監事は理事会の決議に参加できる。
監事は出席して意見を述べますが、決議には加わりません(95条1項・101条1項)。
誤解3:名前を貸しているだけなら責任はない。監査をしていなくても監事は監事です。任務を怠れば111条の責任を負います。
誤解4:理事と兼ねても構わない。監事はその法人や子法人の理事・使用人を兼ねられません(65条2項)。
誤解5:監事の任期は理事と同じ2年。原則は4年で、定款で短くしても2年が下限です(67条1項)。
誤解6:監事は理事会の多数決で解任できる。監事の解任は社員総会の特別決議です(70条1項・49条2項2号)。
あわせて読みたい
一般社団法人の監事の仕事・権限・責任についてよくある質問
A. 理事の職務の執行を監査することです(一般法人法99条1項)。業務の監査に加え、計算書類と事業報告の監査も行い(124条1項)、監査報告を作成します。
A. 理事・使用人への報告請求と業務・財産の調査(99条2項)、理事会の招集請求(101条2項・3項)、理事の違法行為の差止請求(103条1項)、理事との訴訟での法人の代表(104条1項)などです。
A. 持ちません。理事会の決議は理事が行います(95条1項)。監事は理事会に出席し、必要があれば意見を述べる義務を負います(101条1項)。
A. 選任後4年以内に終わる事業年度のうち最終のものに関する定時社員総会の終結の時までです。定款で短くできますが、2年が下限です(67条1項)。
A. 兼ねられません。監事は、その一般社団法人や子法人の理事・使用人を兼ねることができません(65条2項)。
A. 任務を怠ったことで法人に損害が生じれば、賠償する責任を負います(111条1項)。悪意・重大な過失があれば第三者への責任も負います(117条1項)。
A. 総社員の同意で全部を免除できます(112条)。善意・無重過失なら社員総会の特別決議による一部免除(113条1項)や、定款に基づく責任限定契約(115条1項)の方法もあります。
A. されます。監事設置一般社団法人である旨と監事の氏名が登記事項です(301条2項8号)。住所は登記されません。交代したら2週間以内に変更登記をします(303条)。
📖 参考にした公的機関の情報

