
結論から申し上げます。
一般社団法人の社員は、定款で定めるところにより法人に経費を支払う義務を負います(一般法人法27条)。
つまり、社員から会費を集めるには、定款に会費の根拠を書いておく必要があります。
金額は定款に直接書かず、会費規程と社員総会の決議で決める形がよく使われます。
金額そのものに法律の上限や下限はありません。年間の支出見込みから逆算して決めます。
会費の相場を示す公的な統計はありません。同じ分野の団体が公開している会費規程を参考にする方法があります。
会費の法律上の根拠は一般法人法27条
一般法人法には「会費」という言葉は出てきません。
根拠になるのは27条で、社員は「定款で定めるところにより」経費を支払う義務を負うと定めています。
裏を返せば、定款に定めがなければ、社員に経費の支払いを義務づけることはできません。
ここでいう社員は従業員ではなく、社員総会で議決権を持つ法人の構成員です。
定款には、社員の資格の得喪に関する規定を必ず書きます(11条1項5号)。
会費を払うことを社員の資格の条件にするかどうかも、この規定の中で決めます。
一方、賛助会員のように社員でない会員の会費は、27条ではなく、法人との入会契約や会員規約が根拠になります。
| 払う人 | 会費の根拠 | 決める場所 |
|---|---|---|
| 社員(正会員) | 一般法人法27条 | 定款+会費規程 |
| 社員でない会員(賛助会員など) | 入会の申込みと会員規約(契約) | 会員規約・会費規程 |
| 寄付をする人 | 寄付の申込み(贈与) | 寄付の受入れ規程など |
正会員と賛助会員の違いは賛助会員とは?正会員との違いで詳しく説明しています。
定款にはどう書くか|金額は書かないのが一般的
定款には、会費を納める義務と、金額を決める方法を書きます。
金額そのものを定款に書くこともできますが、変えるたびに定款変更が必要になります。
定款変更は社員総会の決議で行います(146条)。
その決議は総社員の半数以上で、総社員の議決権の3分の2以上の賛成が必要な特別決議です(49条2項4号)。
そのため、定款には「社員総会で定める」とだけ書き、金額は会費規程に回す形が多く使われます。
なお、会費は登記事項ではありません(301条2項)。
金額を定款に書いていて変更した場合も、会費の変更自体の登記は不要です。
第〇条(経費の負担)社員は、当法人の目的を達成するため、それに必要な経費を支払う義務を負う。
2 前項の経費として、社員は、社員総会において別に定める入会金及び会費を納入しなければならない。
第〇条(退社)社員は、いつでも退社することができる。
第〇条(会費の不返還)既に納入された入会金及び会費は、その理由を問わず返還しない。
第〇条(社員資格の喪失)社員が次のいずれかに該当するに至ったときは、その資格を喪失する。(1)会費の納入が継続して〇年以上なされなかったとき (2)総社員の同意があったとき (3)死亡し、又は解散したとき (4)除名されたとき
「社員総会において別に定める」と書いておくと、金額の変更は社員総会の普通決議で行えます。滞納による資格喪失は、29条1号の「定款で定めた事由」として定める形です。
理事会を置く法人は「社員総会で定める」と書いておく
理事会を置く法人では、社員総会で決議できる事項が限られます。
理事会設置法人の社員総会は、法律に規定する事項と定款で定めた事項に限って決議できます(35条2項)。
会費の額は、法律が社員総会の決議事項として定めている事項ではありません。
したがって、社員総会で会費を決めたいなら、定款にその旨を書いておく必要があります。
理事会を置かない法人の社員総会は、法人に関する一切の事項を決議できます(35条1項)。
ただし、後で説明する共益型の非営利型法人を目指す場合は、定款の書き方に条件があります。
| 機関設計 | 社員総会で決められる範囲 | 会費の決め方 |
|---|---|---|
| 理事会なし | 法人に関する一切の事項(35条1項) | 定款で総会決議と定めるのが一般的 |
| 理事会あり | 法律と定款で定めた事項のみ(35条2項) | 定款に「社員総会で定める」と書く |
会費規程に書く項目
会費規程は、金額と払い方の細かいルールをまとめた内部規程です。
法律に様式はなく、法人が必要な項目を選んで作ります。
最低限、会員の種類ごとの金額、納期、払い方、途中入会と退会のときの扱いは決めておきます。
会員の種類が多い法人では、表の形にすると誤解が減ります。
第1条(目的)この規程は、定款第〇条に基づき、入会金及び会費に関し必要な事項を定める。
第2条(入会金)正会員の入会金は〇円とする。賛助会員は入会金を要しない。
第3条(年会費)年会費は、正会員(個人)〇円、正会員(法人)〇円、賛助会員1口〇円(1口以上)とする。
第4条(納期)年会費は、毎事業年度の〇月末日までに、当法人の指定する口座への振込により納入する。
第5条(年度途中の入会)事業年度の途中で入会した者の当該年度の会費は、〇〇とする。
第6条(改廃)この規程の改廃は、社員総会の決議による。
第5条は、年額全額・月割り・初年度免除など、法人ごとに決めます。賛助会員の扱いは会員規約とそろえます。
会員規約との関係は一般社団法人の会員規約の作り方で説明しています。
会費の種類と組み合わせ方
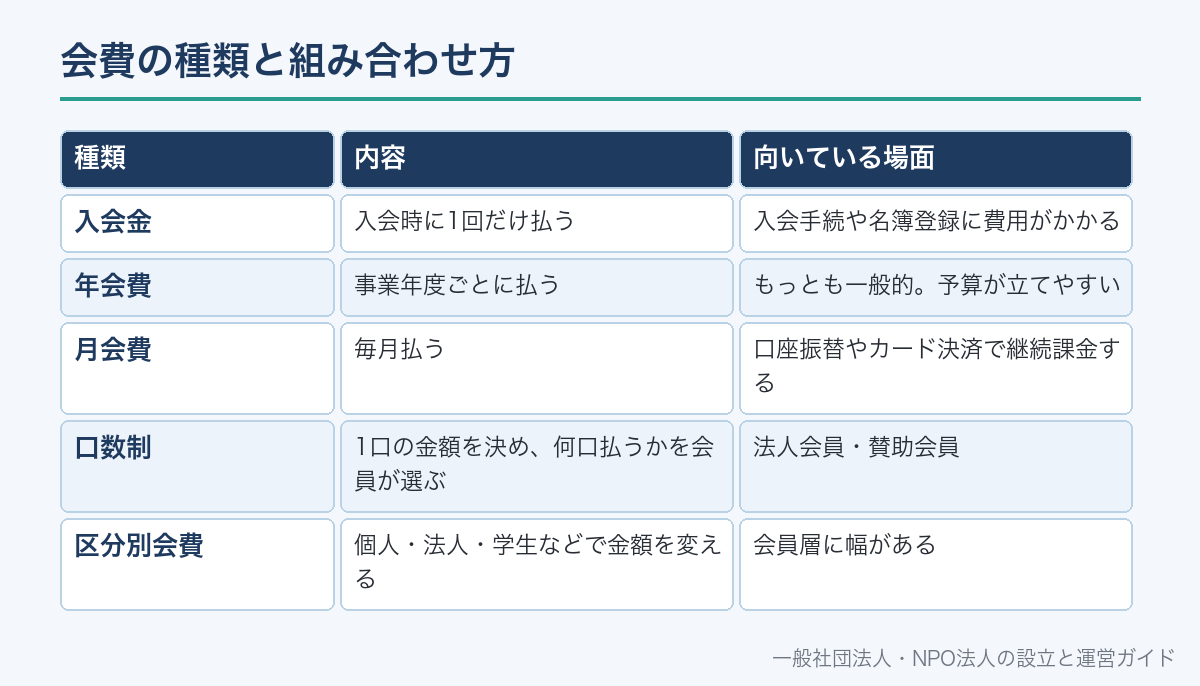
会費の形は法律で決まっていないので、活動内容と会員層に合わせて組み合わせます。
よく使われるのは、入会金と年会費の組み合わせです。
業界団体などでは、法人会員の会費を「口数」で決める形もあります。
会員区分ごとに金額を変える場合は、区分の定義を会員規約や会費規程に書いておきます。
| 種類 | 内容 | 向いている場面 |
|---|---|---|
| 入会金 | 入会時に1回だけ払う | 入会手続や名簿登録に費用がかかる |
| 年会費 | 事業年度ごとに払う | もっとも一般的。予算が立てやすい |
| 月会費 | 毎月払う | 口座振替やカード決済で継続課金する |
| 口数制 | 1口の金額を決め、何口払うかを会員が選ぶ | 法人会員・賛助会員 |
| 区分別会費 | 個人・法人・学生などで金額を変える | 会員層に幅がある |
口数に応じて議決権の数を変えることも、定款で定めればできます(48条1項ただし書)。
ただし、社員総会のすべての決議事項で議決権を行使できないとする定めは無効です(同条2項)。
金額の決め方|年間の支出から逆算する
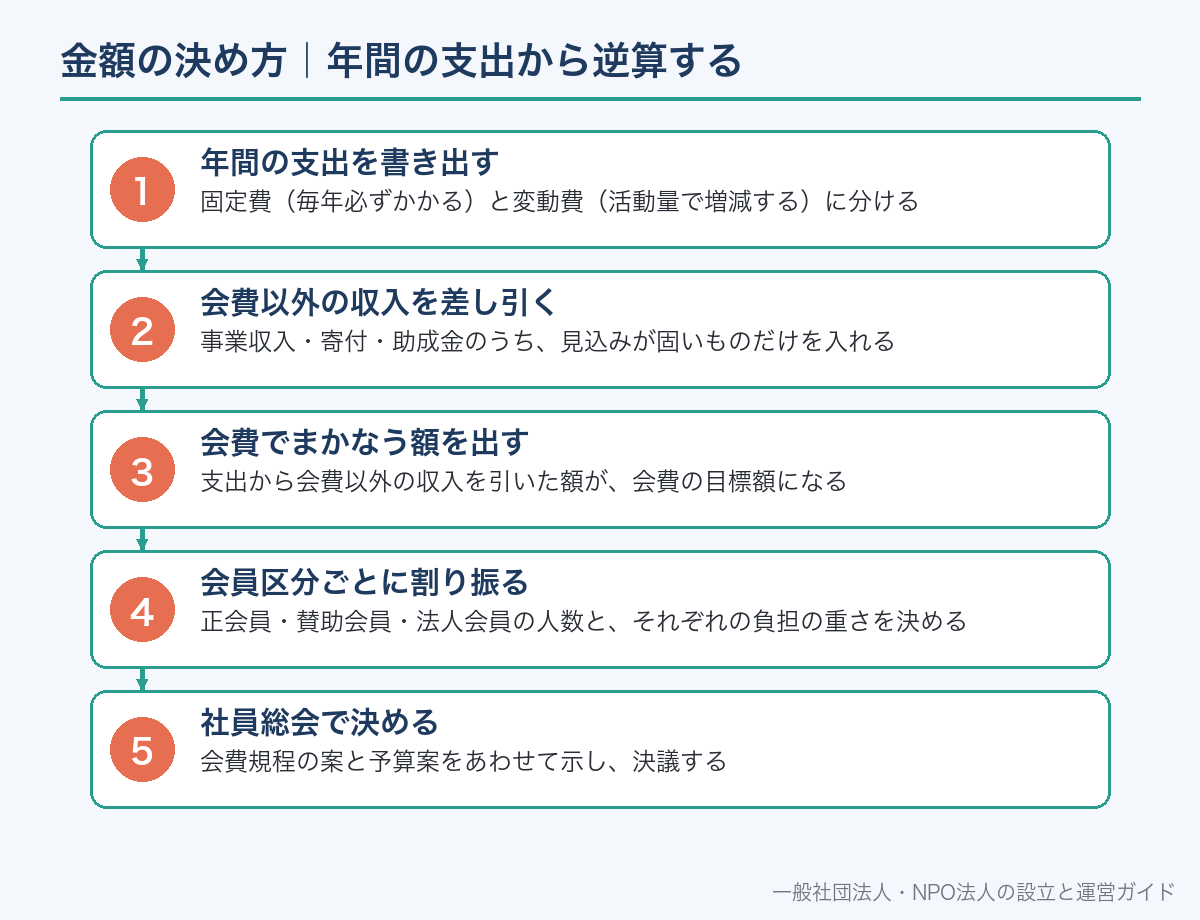
会費の金額は、「1年間の支出のうち、会費でまかなう分」を会員数で割って考えるのが基本です。
支出には、事務所や会議の費用、Webサイトや会計ソフトの利用料、会報の作成費、保険料などがあります。
事業収入や寄付、助成金でまかなえる分は差し引きます。
会員数は、現在の人数ではなく、退会を見込んだ控えめな人数で計算します。
固定費(毎年必ずかかる)と変動費(活動量で増減する)に分ける
事業収入・寄付・助成金のうち、見込みが固いものだけを入れる
支出から会費以外の収入を引いた額が、会費の目標額になる
正会員・賛助会員・法人会員の人数と、それぞれの負担の重さを決める
会費規程の案と予算案をあわせて示し、決議する
年間の支出見込み:120万円
会費以外の収入見込み(講座の参加費など):30万円
会費でまかなう額:120万円-30万円=90万円
正会員40人・賛助会員20口を見込む場合:正会員1人1万5千円(60万円)+賛助会員1口1万5千円(30万円)=90万円
人数は控えめに置き、実際の入会者が多かった年の余剰は翌年度以降の活動に回します。数字は計算の手順を示すための仮のものです。
予算の立て方は一般社団法人の予算の立て方で詳しく説明しています。
会費の相場はどう調べるか
一般社団法人の会費について、金額の分布をまとめた公的な統計は見当たりません。
会費は、活動内容・会員が受けるサービス・会員の属性(個人か法人か)で大きく変わります。
参考にするなら、同じ分野の団体が自分のWebサイトで公開している定款や会費規程を見る方法があります。
業界団体や学会などは、会費規程を公開していることがあります。
比べるときは、金額だけでなく、何が会費に含まれているか(会報・研修・保険など)をそろえて比べます。
他団体と同じ金額にする必要はありません。自分の法人の支出を会費でまかなえるかが判断の軸です。
- 会員の区分(個人・法人・学生・賛助)が自分の法人と同じか
- 入会金の有無と金額
- 会費に含まれるサービス(会報・研修・イベント参加・保険など)
- 口数制かどうか、1口の金額
- 年度途中の入会や退会のときの扱い
会費と社員資格・退会・除名の関係
会費の未納は、社員資格や退会のルールと結びつけて定めておくと、後の対応がはっきりします。
社員はいつでも退社できますが、定款で別段の定めをすることもできます(28条1項)。
やむを得ない事由があれば、定款の定めにかかわらず退社できます(同条2項)。
定款で定めた事由が起きたときも、社員は退社します(29条1号)。「会費を〇年滞納したとき」はこの形で定めます。
除名は、正当な事由があるときに限り、社員総会の決議で行います(30条1項)。
除名の決議は特別決議で、本人に1週間前までに通知し、弁明の機会を与えます(30条1項・49条2項1号)。
払い込まれた会費を返すかどうかは、定款や会費規程で定めておきます。
社員の入退会のルールは社員の入会・退会ルール、除名は社員の除名で説明しています。
会費を変えるときの手続
会費を変える手続は、金額をどこに書いているかで決まります。
会費規程で定めている場合は、規程の改定を社員総会で決議します。
定款で「社員総会で定める」としていれば、普通決議で足ります(49条1項)。
定款に金額を書いている場合は、定款変更の特別決議が必要です(146条・49条2項4号)。
いずれの場合も、社員総会の招集通知で議題として示し、変更の理由と新しい予算を説明します。
改定した会費をいつの事業年度から適用するかも、決議の中で決めておきます。
| 金額を書いている場所 | 必要な決議 | 登記 |
|---|---|---|
| 会費規程(定款は「総会で定める」) | 社員総会の普通決議(49条1項) | 不要 |
| 定款 | 社員総会の特別決議(146条・49条2項4号) | 不要(会費は登記事項でない) |
社員総会の決議の種類は社員総会の決議事項|普通決議と特別決議で整理しています。
【PR】shadan-help オリジナル教材
この記事のひな形を含む21書式を、条文の根拠つきでまとめました
議事録・招集通知・委任状・議決権行使書・書面決議(みなし決議)・社員名簿・会費督促・決算公告・役員変更の添付書類チェックリストまで。どの条文が根拠かと定款のどこを見るべきかを各書式に注記しています。一般社団法人とNPO法人は根拠法が違うため、章を分けて収録しました。
¥3,980(税込)/買い切り/全21書式のWordファイル付き ※一般的なひな形集です。個別事案の判断や登記代行は含みません。
会費と税金の関係
一般社団法人の法人税の扱いは、非営利型法人に当たるかどうかで分かれます(法人税法2条9号の2)。
非営利型法人は、収益事業を行う場合などに限って法人税の納税義務があります(同法4条1項)。
非営利型法人には2つの型があり、そのうち会員の会費で会員に共通する利益を図る事業を行う型が共益型です(2条9号の2ロ)。
共益型の要件の1つは、定款(定款に基づく約款などを含む)に、会費の額の定めか、会費の額を社員総会の決議で定める旨の定めがあることです(法人税法施行令3条2項2号)。
このほか、会員に共通する利益を図る活動を主な目的とすること、主な事業として収益事業を行っていないことなども要件です(同項1号・3号)。
非営利型法人に当たらない一般社団法人は普通法人で、すべての所得が法人税の対象になります。
消費税では、国税庁の通達が、会費は役務の提供との間に明白な対価関係があるかどうかで判定するとしています(消費税法基本通達5-5-3)。
同じ通達は、団体の通常の運営費を分担させる「通常会費」は、対価に当たらないものとして扱ってよいとしています(同注1)。
一方、名目が会費でも、実質が出版物の購読料や研修の受講料などであれば、対価に当たるとしています(同注2)。
入会金についても、同じ考え方の通達があります(同5-5-4)。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
非営利型の要件は非営利型一般社団法人とはで説明しています。
会費の受け取りと記録
会費は、会員ごとに「いつの分を、いくら払ったか」がわかるように記録します。
一般社団法人は、適時に正確な会計帳簿を作り、10年間保存する義務があります(120条)。
会員ごとの入金状況は、会費台帳を作って管理するのが確実です。
翌年度分を先に受け取った場合や、当年度分が未入金の場合は、決算で区別して処理します。
社員名簿は主たる事務所に備え置く義務があります(32条1項)。会費台帳と名簿の会員を一致させておきます。
会費の記録で起きやすいずれは一般社団法人の会計・帳簿のつけ方とよくあるトラブルで説明しています。
会費の未納に備えて決めておくこと
会費の未納は、どの法人でも起こり得ます。
設立のときに、督促の方法と、何年滞納したら資格を失うかを決めておくと対応がぶれません。
会費の請求権は債権なので、民法の消滅時効の対象になります。
権利を行使できることを知った時から5年、行使できる時から10年で時効により消滅します(民法166条1項)。
未納の会員を議決権の行使から外すには、定款に根拠が必要です。
- 納期と、納期を過ぎたときの督促の方法
- 何年分の滞納で社員資格を失うか(29条1号の定款の定め)
- 滞納中の会員に会報やサービスを提供するか
- 退会した会員の未納分を請求するか
- 既に納めた会費を返還するか
未納会員への具体的な対応は会費を払わない会員への対処法で説明しています。
NPO法人の会費との違い
NPO法人も会費を集められますが、NPO法には社員の資格について独自の要件があります。
NPO法人は、社員の資格の得喪に関して不当な条件を付さないことが求められます(NPO法2条2項1号イ)。
会費の額が入会を事実上妨げるほど高い場合などは、この要件との関係が問題になり得ます。
一般社団法人の一般法人法には、これに当たる規定はありません。
NPO法人の会費はNPO法人の会費の決め方で説明しています。
よくある誤解
誤解1:会費は理事会の判断で自由に集められる。社員に経費を負担させるには定款の定めが必要です(27条)。
誤解2:会費を変えると登記が必要。会費は登記事項ではないので、登記は要りません(301条2項)。
誤解3:会費の額は定款に書かなければならない。
定款には「社員総会で定める」と書き、額は会費規程で定める形がよく使われます。
誤解4:理事会を置く法人でも総会でいつでも会費を決められる。
理事会設置法人の総会は、法律と定款で定めた事項しか決議できません(35条2項)。
誤解5:非営利型なら会費に税金は関係ない。
非営利型の型や会費の実態によって扱いが変わります。
具体的な判定は税理士または税務署に確認します。
誤解6:会費の相場に合わせればよい。公的な相場はなく、自分の法人の支出をまかなえるかで決めます。
一般社団法人の会費についてよくある質問
A. 社員から会費を集めるには必要です。社員は「定款で定めるところにより」経費を支払う義務を負うと定められているためです(一般法人法27条)。
A. 必須ではありません。定款に「社員総会で定める会費を納入する」と書き、金額は会費規程で定める形が多く使われます。金額を定款に書くと、変更のたびに特別決議が必要になります(146条・49条2項4号)。
A. 不要です。会費は一般社団法人の登記事項ではありません(一般法人法301条2項)。会費規程を改定する社員総会の決議と議事録の作成で足ります。
A. 27条は「定款で定めるところにより」としているので、定款の定め方しだいです。共益型の非営利型法人を目指す場合は、定款(約款を含む)に会費の額か、社員総会の決議で定める旨を書く必要があります(法人税法施行令3条2項2号)。
A. 公的な統計はなく、活動内容や会員の属性で大きく異なります。年間の支出のうち会費でまかなう額を見込み会員数で割り、同じ分野の団体が公開している会費規程も参考にして決めます。
A. 定款で別段の定めをすれば可能です(一般法人法48条1項ただし書)。ただし、社員総会のすべての決議事項で議決権を行使できないとする定めは無効です(同条2項)。
A. 定款に「会費を〇年以上滞納したときは資格を喪失する」と定めておけば、その事由で退社します(29条1号)。定めがなければ、正当な事由がある場合に社員総会の特別決議で除名する方法になります(30条1項・49条2項1号)。
A. 国税庁の通達は、会費と役務の提供の間に明白な対価関係があるかで判定するとしています(消費税法基本通達5-5-3)。団体の運営費を分担させる通常会費は対価に当たらないものとして扱ってよいとされています。具体的な判定は税理士または税務署に確認してください。
📖 参考にした公的機関の情報