
結論から申し上げます。
一般社団法人の解散事由は、一般法人法148条が定める7つです。
①存続期間の満了、②定款で定めた解散事由の発生、③社員総会の決議、④社員が欠けたこと、⑤合併、⑥破産手続開始の決定、⑦解散命令・解散判決です。
これとは別に、登記が5年間ない法人は「みなし解散」になることがあります(149条)。
事由によって、清算が必要か、あとで法人を継続できるか、登記を誰が申請するかが変わります。
解散事由は7つ+みなし解散(一般法人法148条・149条)
一般法人法148条は「一般社団法人は、次に掲げる事由によって解散する」と定め、7つの号を並べています。
この7つ以外の理由で、一般社団法人が自然に解散することはありません。
赤字が続いた、活動を休んでいる、代表者が亡くなったというだけでは、解散事由に当たりません。
ただし149条の休眠法人の扱いだけは、148条とは別の仕組みとして定められています。
法務省の「一般社団法人及び一般財団法人制度Q&A」も、同じ7つとみなし解散を挙げています。
| 号 | 解散事由 | きっかけを作る人 | 清算 | 継続 |
|---|---|---|---|---|
| 1号 | 定款で定めた存続期間の満了 | 定款(期間の経過) | 必要 | できる |
| 2号 | 定款で定めた解散の事由の発生 | 定款(事実の発生) | 必要 | できる |
| 3号 | 社員総会の決議 | 社員 | 必要 | できる |
| 4号 | 社員が欠けたこと(0人) | 退社・死亡など | 必要 | できない |
| 5号 | 合併で消滅する | 社員総会・相手方法人 | 不要 | ― |
| 6号 | 破産手続開始の決定 | 裁判所 | 破産手続で行う | ― |
| 7号 | 解散命令・解散判決 | 裁判所 | 必要 | できない |
| 149条 | 休眠法人のみなし解散 | 法務大臣の公告 | 必要 | 3年以内ならできる |
「清算」は206条1号、「継続」は150条で確認しています。
継続とは、解散した法人を、清算が終わる前に解散前の状態に戻すことです。
継続できるのは1号〜3号とみなし解散だけで、4号の社員ゼロは対象外です。
1号・2号 定款で決めておく解散
1号と2号は、設立時やその後の定款変更で、あらかじめ解散の条件を決めておく方法です。
存続期間は「設立の日から10年」のように、法人が続く期間を区切る定めです。
解散の事由は「〇〇の事業が終了したとき」のように、出来事を条件にする定めです。
どちらも定款の必須の記載事項ではありません(11条1項)。書くかどうかは法人の自由です。
ただし定めた場合は登記事項になり、登記簿に載ります(301条2項4号)。
期間が満了したり、事由が起きたりした時点で、社員総会を開かなくても自動的に解散します。
第〇条(存続期間)当法人の存続期間は、設立の日から満10年とする。
第〇条(解散)当法人は、〇〇記念事業が終了したとき、及び一般社団法人及び一般財団法人に関する法律第148条第1号、第3号から第7号までに掲げる事由により解散する。
期間限定のプロジェクト法人などで使われる書き方です。条件があいまいだと「いつ解散したのか」で争いになるため、起きたかどうかを客観的に判断できる書き方にします。
期間満了が近づいて活動を続けたい場合は、満了前に定款を変更して存続期間の定めを削るか延ばします。
定款変更は社員総会の特別決議で行い(146条・49条2項4号)、変更の登記も必要です(303条)。
満了後に気づいた場合でも、清算が終わる前なら、社員総会の特別決議で継続できます(150条・49条2項6号)。
3号 社員総会の決議で解散する
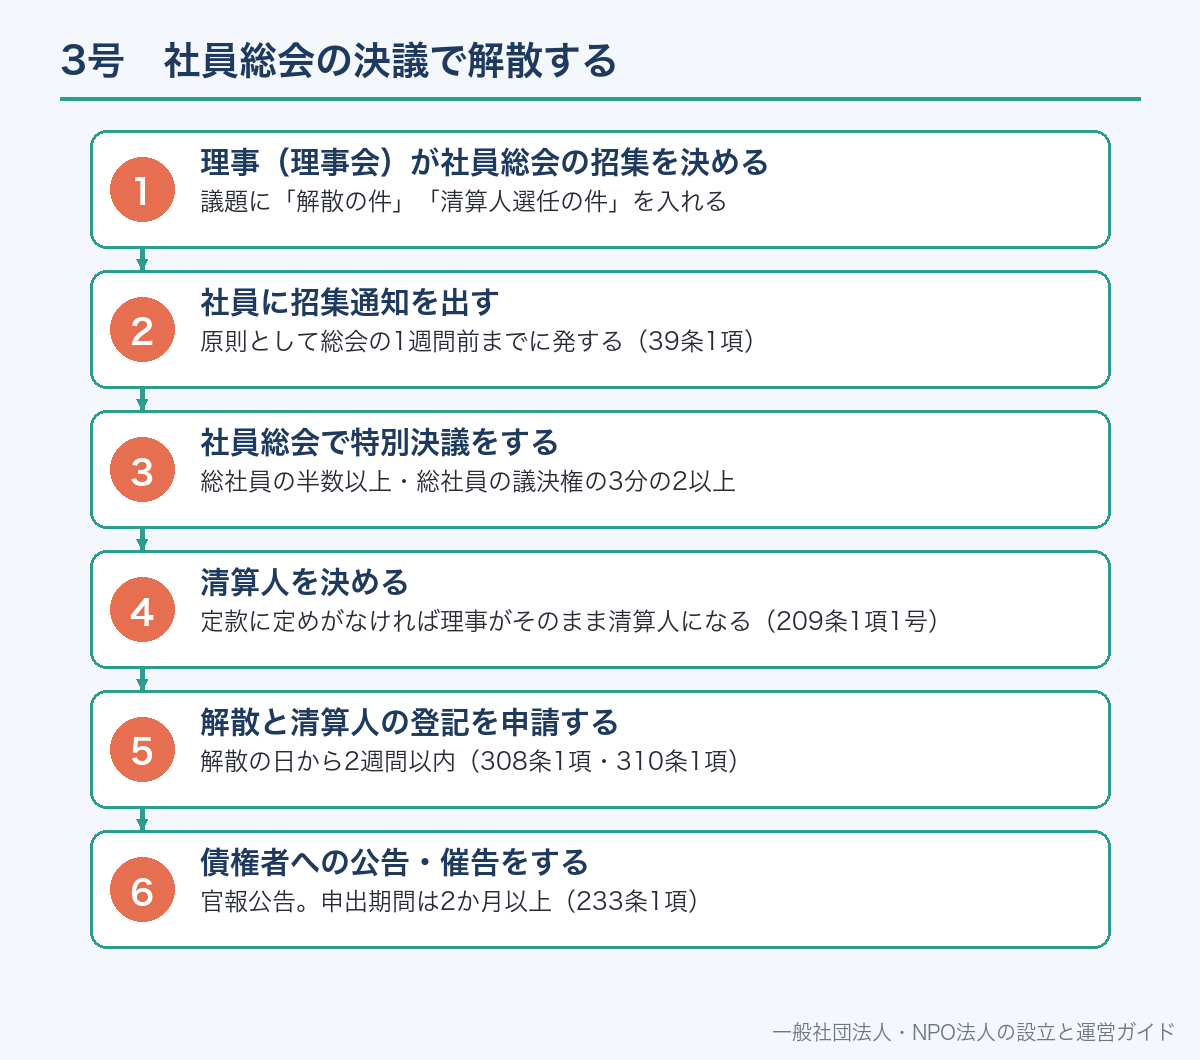
法人の意思で活動を終えるときに使うのが、社員総会の決議による解散です。
この決議は特別決議で行います(49条2項6号)。
要件は「総社員の半数以上」であって「総社員の議決権の3分の2以上」に当たる多数の賛成です。
分母は出席者ではなく、社員全員です。欠席者は反対したのと同じ結果になります。
定款で3分の2より高い割合を定めることもできます(49条2項かっこ書き)。
理事会を置く法人でも、解散を決めるのは理事会ではなく社員総会です。
| 例 | 総社員の半数以上 | 議決権の3分の2以上 | 結果 |
|---|---|---|---|
| 社員10人(各1票)・賛成7人 | 7人≧5人 | 7票≧6.67票 | 可決 |
| 社員10人・出席8人全員賛成6人 | 6人≧5人 | 6票<6.67票 | 否決 |
| 社員3人・賛成2人 | 2人≧1.5人 | 2票≧2票 | 可決 |
| 社員2人・賛成1人 | 1人≧1人 | 1票<1.34票 | 否決 |
表は各社員が1票を持つ場合の計算です。議決権の数を定款で変えている法人は、その数で計算します(48条1項ただし書)。
議題に「解散の件」「清算人選任の件」を入れる
原則として総会の1週間前までに発する(39条1項)
総社員の半数以上・総社員の議決権の3分の2以上
定款に定めがなければ理事がそのまま清算人になる(209条1項1号)
解散の日から2週間以内(308条1項・310条1項)
官報公告。申出期間は2か月以上(233条1項)
決議で「〇年〇月〇日をもって解散する」と日付を決めることもできます。その日が解散日になります。
総会の運営の細かい手順は社員総会の決議要件で説明しています。
4号 社員が0人になると解散する
社員が欠けたこと、つまり社員が1人もいなくなったときも解散事由です(148条4号)。
社員が1人になっただけでは解散しません。1人でも社員総会を開き、決議できます。
問題は、最後の1人が退社したり亡くなったりした瞬間に、自動的に解散となる点です。
しかも150条の継続は1号〜3号とみなし解散に限られ、4号は含まれていません。
いったん社員がゼロになると、新しい社員を入れて元に戻すことができないということです。
社員が少ない法人は、最後の1人になる前に新しい社員を入れておく必要があります。
社員が1人になったときの具体的な対応は、一般社団法人の社員が1人になったらで詳しく説明しています。
退会が続くときの手順は社員の脱退・大量退会への対処法をご覧ください。
5号 合併で消える法人の解散
一般社団法人は、他の一般社団法人や一般財団法人と合併できます(242条)。
合併で消える側の法人は、148条5号により解散します。
この場合、権利と義務は合併後の法人にそのまま引き継がれるため、清算は行いません(206条1号かっこ書き)。
合併を承認する社員総会の決議も特別決議です(49条2項7号)。
なお、別の事由ですでに解散した法人は、合併で存続する側にはなれません(151条)。
合併は債権者保護の手続など独自の流れがあるため、一般社団法人の合併で別に解説しています。
6号 破産手続開始の決定
法人が借金を返せなくなり、裁判所が破産手続開始の決定をすると、法人は解散します(148条6号)。
法人の場合は、支払不能だけでなく債務超過も破産手続開始の原因になります(破産法16条1項)。
債務超過とは、財産をすべて充てても債務を完済できない状態のことです。
申立ては債権者のほか、法人自身や各理事もできます(破産法18条1項・19条1項1号)。
破産した法人は、一般法人法の清算ではなく、破産手続の中で財産が整理されます(206条1号かっこ書き・破産法35条)。
解散した後の清算中に、債務を払いきれないことがわかる場合もあります。
そのときは、清算人は直ちに破産手続開始の申立てをしなければなりません(215条1項)。
申立てを怠った清算人は、100万円以下の過料の対象です(342条17号)。
決議で解散する前に、資産と負債の見通しを立てておくことが大切なのはこのためです。
7号 解散命令と解散判決
7号は、裁判所が解散を命じる2つの場面です。
1つ目は解散命令です(261条1項)。公益を守るため法人の存続を許せないと裁判所が認めた場合に出ます。
申し立てられるのは、法務大臣、社員、評議員、債権者その他の利害関係人です。
2つ目は解散の訴えによる判決です(268条)。社員の側から法人の解散を求める裁判です。
| 種類 | どんなときか | 申立て・提訴できる人 |
|---|---|---|
| 解散命令(261条1項1号) | 設立が不法な目的に基づいてされたとき | 法務大臣・社員・評議員・債権者など |
| 解散命令(261条1項2号) | 正当な理由なく成立から1年以内に事業を始めない、または1年以上休止したとき | 同上 |
| 解散命令(261条1項3号) | 業務執行理事が権限の逸脱・濫用や刑罰法令に触れる行為を、法務大臣の書面警告後も続けたとき | 同上 |
| 解散の訴え(268条1号) | 業務の執行が著しく困難で、回復できない損害が生じる(おそれがある)とき | 議決権の10分の1以上を持つ社員 |
| 解散の訴え(268条2号) | 財産の管理・処分が著しく失当で、法人の存立を危うくするとき | 同上 |
261条1項2号の「1年以上の休止」は、休眠を考える法人にも関係します。
ただし、休止しただけで自動的に解散するわけではなく、申立てを受けて裁判所が判断します。
この2つで解散した場合は、裁判所が清算人を選びます(209条3項)。
登記も裁判所書記官が嘱託します(315条1項1号ハ)。
みなし解散 5年登記がないと解散したものとみなされる
149条は、最後の登記から5年を過ぎた一般社団法人を「休眠一般社団法人」と定めています。
法務大臣が官報で公告し、2か月以内に「事業を廃止していない旨の届出」も登記もしないと、期間満了の時に解散したものとみなされます。
公告があると、登記所から法人に通知も送られます(149条2項)。
法務省によると、この整理作業は毎年行われ、公告は毎年10月頃です。
実際に活動を続けていても、届出か登記をしなければ、みなし解散の登記がされます。
登記事項証明書や印鑑証明書を取っていても、「登記があった」ことにはなりません(法務省の同ページ)。
| 年度(整理作業) | みなし解散となった一般社団法人・一般財団法人の数 |
|---|---|
| 令和2年(第12回) | 1,487 |
| 令和3年(第13回) | 1,662 |
| 令和4年(第14回) | 1,798 |
| 令和5年(第15回) | 1,787 |
| 令和6年(第16回) | 1,994 |
| 令和7年(第17回) | 1,826 |
数字は法務省「休眠会社・休眠一般法人の整理作業について」の表によります。一般社団法人と一般財団法人の合計です。
株式会社の休眠会社は12年ですが、一般社団法人は5年と短く設定されています。
防ぐ方法はシンプルで、理事の任期ごとに役員の登記をすることです。
理事の任期は原則2年なので(66条)、同じ人が再任されても重任の登記をしていれば5年は空きません。
みなし解散の後でも、3年以内なら社員総会の特別決議で継続できます(150条)。
事由ごとに「解散した後」がどう違うか
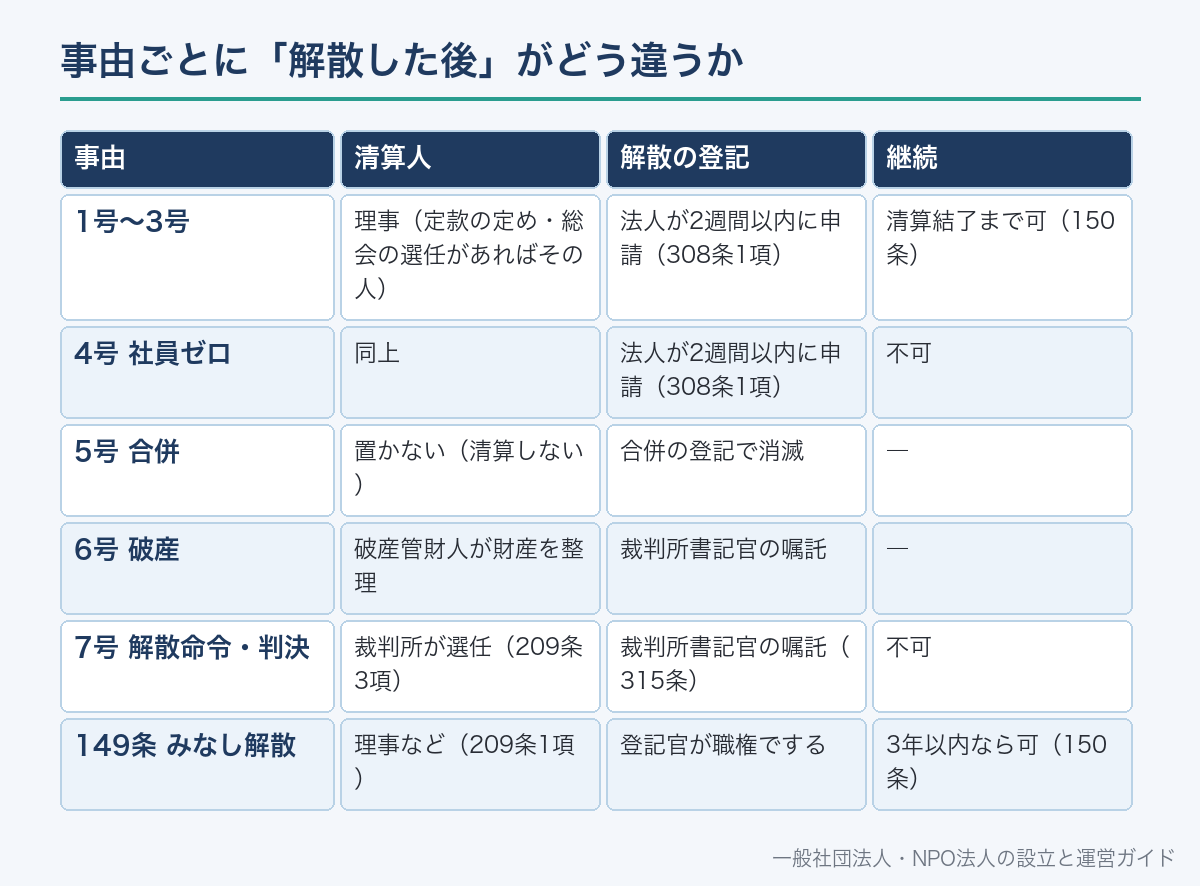
解散事由が違うと、その後の清算・登記・継続の扱いが変わります。
自分の法人がどの事由で解散したのかを、最初に確定させることが大切です。
| 事由 | 清算人 | 解散の登記 | 継続 |
|---|---|---|---|
| 1号〜3号 | 理事(定款の定め・総会の選任があればその人) | 法人が2週間以内に申請(308条1項) | 清算結了まで可(150条) |
| 4号 社員ゼロ | 同上 | 法人が2週間以内に申請(308条1項) | 不可 |
| 5号 合併 | 置かない(清算しない) | 合併の登記で消滅 | ― |
| 6号 破産 | 破産管財人が財産を整理 | 裁判所書記官の嘱託 | ― |
| 7号 解散命令・判決 | 裁判所が選任(209条3項) | 裁判所書記官の嘱託(315条) | 不可 |
| 149条 みなし解散 | 理事など(209条1項) | 登記官が職権でする | 3年以内なら可(150条) |
解散の登記では、解散の旨とその事由・年月日が登記されます(308条2項)。
一般社団法人の解散の登記の登録免許税は1件3万円、清算人の登記は9,000円です(登録免許税法別表第一第24号)。
継続の登記は2週間以内に申請し(309条)、登録免許税は1件3万円です。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 設立登記など登記申請の手続きは司法書士が取り扱う業務です。ご自身で法務局へ申請することもできます。
解散しても法人はすぐには消えない
解散した一般社団法人は、清算の目的の範囲内で、清算が終わるまで存続するものとみなされます(207条)。
解散後は新しい事業はできず、清算人が残った仕事を片付けます。
清算人の仕事は、現務の結了・債権の取立てと債務の弁済・残余財産の引渡しの3つです(212条)。
債権者には、2か月以上の期間を定めて債権を申し出るよう官報で公告し、知れている債権者には個別に催告します(233条1項)。
清算が終わり、決算報告が社員総会で承認されたら、2週間以内に清算結了の登記をします(311条)。
- どの号の事由による解散か(継続できるかが変わる)
- 清算人は誰か(定款の定め・総会の選任・理事のいずれか)
- 解散の日から2週間以内に解散と清算人の登記ができるか
- 資産で債務を払いきれるか(足りなければ破産の申立て)
- 残余財産の帰属先が定款に書いてあるか(239条)
- 税務署・都道府県・市町村への届出の要否
清算の全体の流れと費用は解散・清算の流れ、残った財産の行き先は残余財産の記事で扱っています。
一般財団法人・NPO法人の解散事由との違い
法人の種類によって、解散事由の並びは少しずつ違います。
一般財団法人には社員総会がないため、決議で自主的に解散する事由がありません(202条1項)。
代わりに、基本財産の滅失などによる事業の成功の不能が事由になっています(202条1項3号)。
さらに、貸借対照表上の純資産額が2期続けて300万円未満になると解散します(202条2項)。
NPO法人は、社員総会の決議には原則として総社員の4分の3以上の賛成が必要です(NPO法31条の2)。
NPO法人は所轄庁による設立の認証の取消しも解散事由です(NPO法31条1項7号)。
| 事由 | 一般社団法人 | 一般財団法人 | NPO法人 |
|---|---|---|---|
| 決議による解散 | 社員総会の特別決議(148条3号) | なし | 社員総会(原則4分の3以上) |
| 構成員がいなくなる | 社員が欠けたこと(148条4号) | ― | 社員の欠亡(31条1項4号) |
| 事業の成功の不能 | 定款で定めれば2号 | あり(202条1項3号) | あり(所轄庁の認定が必要) |
| 財産の額による解散 | なし | 純資産300万円未満が2期連続(202条2項) | なし |
| 行政による終了 | 解散命令(裁判所) | 解散命令(裁判所) | 認証の取消し(所轄庁) |
| 休眠法人の整理 | 5年でみなし解散(149条) | 5年でみなし解散(203条) | なし(事業報告書等を3年以上出さないと認証取消しの対象・43条1項) |
一般財団法人は一般財団法人の解散と清算、NPO法人はNPO法人の解散・清算で詳しく説明しています。
解散したときの税務の考え方
事業年度の途中で解散した場合、法人税法上の事業年度はその解散の日で区切られます(法人税法14条1項1号)。
合併による解散は、合併の日の前日で区切られます(同項2号)。
つまり解散の年は、通常の決算とは別に、解散の日までの期間について申告の要否を確認することになります。
非営利型かどうか、収益事業をしているかどうかで、必要な手続は変わります。
残余財産の引渡しにかかる税務も、法人の類型と帰属先によって扱いが分かれます。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
解散事由についてのよくある誤解
誤解1:決議は出席者の3分の2で足りる。
特別決議は「総社員の半数以上」かつ「総社員の議決権の3分の2以上」で、分母は社員全員です(49条2項)。
誤解2:社員が1人になったら解散する。解散するのは0人になったときです(148条4号)。1人でも法人は続きます。
誤解3:社員がゼロになっても新しい社員を入れれば戻せる。150条の継続の対象に4号は含まれていません。
誤解4:活動を休んでいれば解散したことになる。
休止だけでは解散事由に当たりません。
登記が5年ないとみなし解散の対象になります。
誤解5:みなし解散は12年。12年は株式会社の休眠会社の話で、一般社団法人は5年です(149条1項)。
誤解6:赤字や債務超過になったら当然に解散する。破産手続開始の決定があって初めて解散します(148条6号)。
一般社団法人の解散事由についてよくある質問
A. 一般法人法148条の7つです。存続期間の満了、定款で定めた解散事由の発生、社員総会の決議、社員が欠けたこと、合併、破産手続開始の決定、解散命令・解散判決です。別に149条の休眠法人のみなし解散があります。
A. 総社員の半数以上であって、総社員の議決権の3分の2以上に当たる多数の賛成が必要です。定款でこれより高い割合にもできます(一般法人法49条2項6号)。
A. 解散しません。解散事由は「社員が欠けたこと」で、0人になったときです(148条4号)。0人になると継続もできないため、1人のうちに社員を補充します(150条)。
A. 最後の登記から5年です。法務大臣の官報公告から2か月以内に届出か登記をしないと、解散したものとみなされます(一般法人法149条1項)。公告は毎年10月頃に行われています。
A. 1号〜3号の事由で解散した場合は、清算が終わるまで社員総会の特別決議で継続できます。みなし解散の場合は3年以内に限られます(一般法人法150条・49条2項6号)。
A. 定款で定めた人、社員総会で選んだ人がいなければ、理事が清算人になります(一般法人法209条1項)。解散命令などの場合は裁判所が選びます(同条3項)。
A. なりません。ただし、正当な理由なく1年以上事業を休止すると、申立てにより裁判所が解散を命じることがあります(261条1項2号)。登記を5年しないとみなし解散の対象です(149条)。
A. 1号〜4号の事由で解散したときは、解散の日から2週間以内に主たる事務所の所在地で登記します(一般法人法308条1項)。
📖 参考にした公的機関の情報