
結論から申し上げます。
一般社団法人も、お金を受け取ったら法人名で領収書を発行します。
支払った人には、領収書の交付を求める権利があります(民法486条1項)。
収入印紙は、法律上「営業に関しない受取書」には不要です(印紙税法5条1号・別表第一第17号)。
国税庁は、剰余金を分配できない一般社団法人の受取書について説明しています。
収益事業に関するものでも「営業に関しない受取書」に当たるというものです。
一般社団法人は、法律で社員への剰余金の分配が禁じられています(一般法人法11条2項・35条3項)。
保存は、一般法人法が会計帳簿と「事業に関する重要な資料」の10年保存を求めています(120条2項)。
領収書は法律上どんな書類か
領収書は、お金を受け取った事実を証明するために、受け取った側が作って支払った側に渡す書類です。
民法では「受取証書」と呼ばれます。
民法486条1項は、弁済をする者は、弁済と引換えに受取証書の交付を請求できると定めています。
つまり、会員から「領収書をください」と言われたら、法人は発行に応じる立場にあります。
同条2項は、受取証書の代わりに、その内容を記録した電磁的記録の提供も請求できるとしています。
ただし、受け取る側に不相当な負担を課すときは、この限りではありません(同項ただし書)。
印紙税の世界では、領収書を「金銭又は有価証券の受取書」と呼びます(印紙税法別表第一第17号)。
国税庁の通達は、表題が「領収証」「レシート」でも、受領の事実を証明する文書なら受取書に当たるとしています。
表題で扱いが変わるのではなく、中身で判断するということです(基本通達 別表第一第17号文書の1)。
| 法律 | 領収書の呼び方 | 主な定め |
|---|---|---|
| 民法 | 受取証書 | 支払う人は交付を請求できる(486条1項)・電磁的記録の提供も請求できる(同条2項) |
| 印紙税法 | 金銭又は有価証券の受取書 | 別表第一第17号。営業に関しないものは課税文書ではない |
| 一般法人法 | (事業に関する重要な資料) | 会計帳簿とともに10年保存(120条2項) |
| 法人税法施行規則 | 領収書 | 法人税の申告をする法人は原則7年保存(59条・67条) |
領収書に書く項目
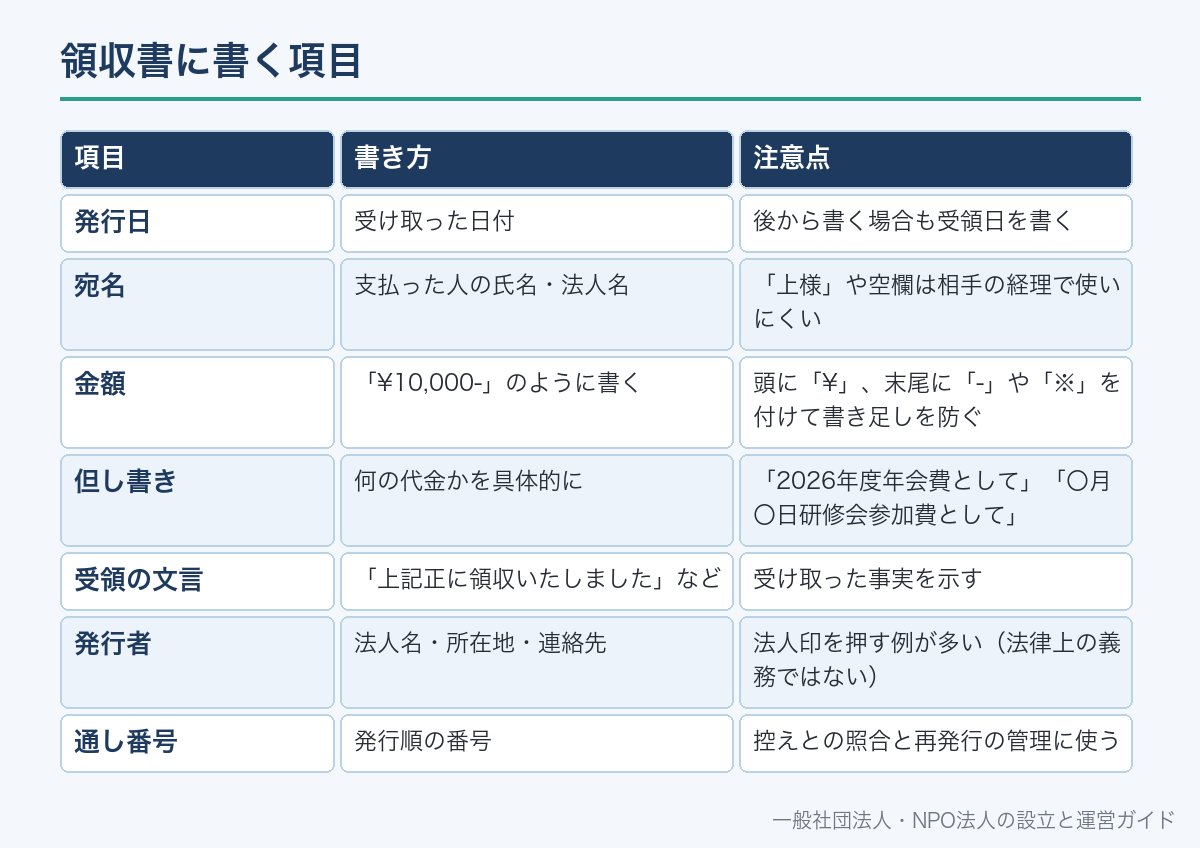
領収書の書式は、法律で決まっていません。
ただし、受け取った事実を後から確かめられるように、次の項目をそろえて書くのが一般的です。
発行者の欄には、登記された正式な法人名を書きます。
一般社団法人は、名称の中に「一般社団法人」の文字を使わなければなりません(一般法人法5条1項)。
「(一社)」と略すより、登記どおりの名称で書くほうが確実です。
代表者名まで書く場合は「代表理事 〇〇〇〇」とします。担当者が発行するときは担当者の氏名を添える方法もあります。
| 項目 | 書き方 | 注意点 |
|---|---|---|
| 発行日 | 受け取った日付 | 後から書く場合も受領日を書く |
| 宛名 | 支払った人の氏名・法人名 | 「上様」や空欄は相手の経理で使いにくい |
| 金額 | 「¥10,000-」のように書く | 頭に「¥」、末尾に「-」や「※」を付けて書き足しを防ぐ |
| 但し書き | 何の代金かを具体的に | 「2026年度年会費として」「〇月〇日研修会参加費として」 |
| 受領の文言 | 「上記正に領収いたしました」など | 受け取った事実を示す |
| 発行者 | 法人名・所在地・連絡先 | 法人印を押す例が多い(法律上の義務ではない) |
| 通し番号 | 発行順の番号 | 控えとの照合と再発行の管理に使う |
領収書 No.0123
〇〇〇〇 様
金額 ¥10,000-
但し 2026年度 正会員年会費として
上記正に領収いたしました。
2026年4月10日
一般社団法人〇〇協会 東京都〇〇区〇〇1-2-3 電話 03-0000-0000
金額や番号は記載例です。法人印は押しても押さなくても領収書としての効力は変わりませんが、受け取る側が求めることがあります。
場面ごとの但し書きの書き方
一般社団法人が受け取るお金には、会費・参加費・寄付・事業の対価などがあります。
但し書きは、何の名目で受け取ったかが第三者にもわかるように書きます。
「お品代」「御代」とだけ書くと、会計処理のときに名目を確かめ直す手間が生じます。
会費と寄付を一緒に受け取ったときは、金額を分けて書くと後の会計処理が楽になります。
寄付については、会費との区別を記録しておくことが大切です。
| 受け取ったお金 | 但し書きの例 | あわせて残す記録 |
|---|---|---|
| 正会員の年会費 | 2026年度 正会員年会費として | 会員名簿と入金日の照合 |
| 賛助会費 | 2026年度 賛助会費(2口)として | 口数と会員規約の金額 |
| 研修・講座の参加費 | 10月15日 〇〇研修会 参加費として | 参加者名簿 |
| 寄付 | ご寄付として(会費とは別に受領) | 寄付者名・金額・使途の指定の有無 |
| 物品の販売代金 | 〇〇(冊子)3冊代として | 販売記録・在庫の記録 |
| 会場の利用料 | 10月分 会議室利用料として | 利用申込書 |
会費の決め方は一般社団法人の会費の決め方、寄付の扱いは一般社団法人の寄付金の集め方と税金で説明しています。
収入印紙が要るかは「営業に関しない受取書」かで決まる
すべての文書に収入印紙が要るわけではありません。
必要なのは、法律の別表第一に掲げる文書(課税文書)です(印紙税法2条・3条1項)。
領収書は別表第一の第17号「金銭又は有価証券の受取書」に当たります。
ただし同法5条1号により、別表第一の「非課税物件」の欄に掲げる文書は課税文書ではありません。
第17号の非課税物件の欄には、次の3つが挙げられています。
1つ目は、記載された受取金額が5万円未満の受取書です。
2つ目は、営業に関しない受取書です。
3つ目は、有価証券や一定の文書に追記した受取書です。
一般社団法人で問題になるのは、2つ目の「営業に関しない受取書」です。
| 非課税物件の欄 | 内容 | 一般社団法人との関係 |
|---|---|---|
| 1 | 受取金額が5万円未満の受取書 | どの発行者でも、5万円未満は収入印紙が不要 |
| 2 | 営業に関しない受取書 | 剰余金を分配できない一般社団法人はここに当たると国税庁が説明 |
| 3 | 有価証券などに追記した受取書 | 通常の領収書では問題にならない |
【PR】
インボイス対応を相談できる税理士を探すなら
課税事業者かどうかで、領収書の書き方も変わります。税理士紹介ネットワークは、地域や相談内容に合う税理士を紹介してくれるサービスです。紹介の条件や費用は、申し込む前に公式サイトで確認してください。

一般社団法人の受取書が「営業に関しない」とされる理由
第17号の非課税物件の欄2には、「営業」の範囲についてのかっこ書きがあります。
かっこ書きは、会社以外の法人で、法令や定款で利益金又は剰余金の配当・分配ができる法人の事業を「営業」に含めています。
裏を返すと、会社以外の法人で剰余金を分配できない法人の行為は、営業に当たらないことになります。
一般社団法人は、社員に剰余金や残余財産の分配を受ける権利を与える定款の定めが無効です(一般法人法11条2項)。
社員総会も、社員に剰余金を分配する決議ができません(同法35条3項)。
国税庁は、この要件に当たる一般社団法人・一般財団法人の受取書について説明しています。
収益事業に関して作成するものでも「営業に関しない受取書」に当たるという内容です。
一般財団法人も、設立者に剰余金や残余財産の分配を受ける権利を与える定款の定めは無効です(同法153条3項2号)。
公益社団法人・公益財団法人の受取書も、営業に関しないものとされています(基本通達 第17号文書の22)。
| 発行する団体 | 国税庁の示す扱い(受取書) | 根拠 |
|---|---|---|
| 一般社団法人・一般財団法人(剰余金を分配できないもの) | 収益事業に関するものでも営業に関しない受取書 | 国税庁の法令解釈情報(平成20年) |
| 株式会社・合同会社 | 営業に関するもの。受取金額5万円以上は課税文書 | 別表第一第17号 |
| 公益社団法人・公益財団法人 | 収益事業に関するものでも営業に関しない受取書 | 基本通達 第17号文書の22 |
| 事業協同組合など(剰余金を分配できる法人) | 出資者以外との取引は営業に当たる | 基本通達 第17号文書の21 |
| 任意団体(公益や会員の親睦が目的) | 営業に関しない受取書 | 基本通達 第17号文書の23 |
同じ「非営利」の団体でも、剰余金を分配できる組合などは扱いが違います。
印紙の要否は「非営利かどうか」という言葉ではなく、剰余金を分配できるかどうかで分かれる仕組みです。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
収入印紙が要る領収書の税額(参考)
一般社団法人が受け取る側になる場面では、取引先の会社が発行する領収書に収入印紙が貼られています。
会社などの営業に関する受取書の税額は、受け取ったお金が「売上代金」かどうかで分かれます。
売上代金とは、資産を譲渡したり使わせたりする対価、または役務を提供する対価のことです(別表第一第17号の定義欄)。
借入金、保証金、保険金、損害賠償金などは売上代金に当たりません(基本通達 第17号文書の15)。
下の表は別表第一第17号の税率で、株式会社などが発行する場合の目安です(国税庁タックスアンサーNo.7105でも案内)。
| 受取金額(記載金額) | 売上代金の受取書 | 売上代金以外の受取書 |
|---|---|---|
| 5万円未満 | 不要 | 不要 |
| 5万円以上100万円以下 | 200円 | 200円 |
| 100万円超200万円以下 | 400円 | 200円 |
| 200万円超300万円以下 | 600円 | 200円 |
| 300万円超500万円以下 | 1,000円 | 200円 |
| 500万円超1,000万円以下 | 2,000円 | 200円 |
| 1,000万円超2,000万円以下 | 4,000円 | 200円 |
| 2,000万円超3,000万円以下 | 6,000円 | 200円 |
| 3,000万円超5,000万円以下 | 1万円 | 200円 |
| 5,000万円超1億円以下 | 2万円 | 200円 |
| 1億円超(以降は段階的に上がり、10億円超は20万円) | 4万円〜20万円 | 200円 |
受取金額の記載がない売上代金の受取書は、1通200円です(別表第一第17号)。
収入印紙を貼る場合は、文書と収入印紙の彩紋にかけて判明に消さなければなりません(同法8条2項)。
収入印紙を貼り忘れた・誤って貼ったとき
収入印紙を貼る義務を負うのは、課税文書を作った人です(同法3条1項・8条1項)。
課税文書なのに収入印紙を貼らなかった場合は、過怠税がかかります。
額は、納付しなかった税額とその2倍の合計、つまり3倍です(同法20条1項)。
調査を受ける前に自分から申し出たときは、過怠税は税額の1.1倍に軽くなります(同条2項)。
貼った収入印紙を消さなかったときは、その額面と同じ額の過怠税がかかります(同条3項)。
過怠税の合計額が1,000円に満たないときは、1,000円とされます(同条4項)。
ただし自主的な申出による分だけのときは、この1,000円の定めは使いません(同条5項)。
反対に、課税文書ではない領収書に収入印紙を貼ってしまった場合は、還付を受けられることがあります。
誤って納めた分(過誤納金)の還付の手続は、同法14条に定めがあります。
国税庁も、課税文書ではない文書に誤って収入印紙を貼ったものを還付の対象に挙げています(No.7130)。
還付には、納税地の所轄税務署長に「印紙税過誤納確認申請書」を出し、その文書の現物を示します。
文書を作った日から5年を過ぎると還付は受けられません。
汚れていない未使用の収入印紙は、郵便局で別の額面のものに交換できます。
交換の手数料は1枚につき5円です(同No.7130)。
| 状況 | どうなるか | 根拠 |
|---|---|---|
| 課税文書に収入印紙を貼らなかった | 税額+その2倍(計3倍)の過怠税 | 同法20条1項 |
| 調査の前に自分から申し出た | 税額×1.1倍の過怠税 | 同条2項 |
| 収入印紙を貼ったが消さなかった | 消していない印紙の額面と同額の過怠税 | 同条3項 |
| 課税文書ではない領収書に貼った | 過誤納の確認を受けて還付(5年以内) | 同法14条・No.7130 |
これまで一般社団法人の領収書に収入印紙を貼っていた場合は、税務署に扱いを確認してから運用を見直すと安心です。
電子領収書(PDF・メール)の扱い
PDFやメールで領収書を送る法人も増えています。
国税庁は質疑応答事例で、課税の対象は課税物件表に掲げる「文書」だとしています。
そのうえで、電磁的記録は文書に含まれないと回答しています(関係法令として同法2条)。
この事例は電子署名を付けた注文請書をメールで送る場面についての回答です。
領収書を紙に印刷して渡すと、紙の文書を作ったことになる点には注意が必要です。
受け取る側も、民法486条2項により、紙に代えて電磁的記録の提供を求めることができます。
電子で送った・受け取った領収書のデータには、税法上の保存のルールもあります。
電子帳簿保存法は、領収書などの取引情報を電磁的方式でやり取りする取引を「電子取引」と定義しています(2条5号)。
所得税・法人税の保存義務者は、電子取引の取引情報を記録したデータを保存しなければなりません(同法7条)。
メールで受け取ったPDFの領収書を印刷して紙だけ残す方法では、この保存のルールに合わないことがあります。
- 発行したPDFの控えを、日付・金額・相手先で検索できる形で残しているか
- メールで受け取った領収書のPDFを、メールソフトの中に置いたままにしていないか
- 紙で受け取った領収書と、データで受け取った領収書の保管場所を分けて把握しているか
- 法人税の申告をしている法人は、データの保存方法を税理士に確認したか
- 会員に紙の領収書を求められたときの対応(郵送・手渡し)を決めているか
領収書の保存期間
領収書の控えと受け取った領収書は、2つの法律から保存期間を考えます。
1つ目は一般法人法です。一般社団法人は、適時に正確な会計帳簿を作らなければなりません(120条1項)。
そして、会計帳簿の閉鎖の時から10年間、会計帳簿と事業に関する重要な資料を保存しなければなりません(同条2項)。
領収書は帳簿の記録を裏づける資料なので、10年を目安に保存しておくのが安全です。
2つ目は税法です。法人税の申告をする法人には、法人税法施行規則で領収書などの保存が求められています。
保存期間は原則7年で、事業年度終了の日の翌日から2か月を経過した日から数えます(法人税法施行規則59条・67条)。
税法の期間は法人の状況で変わることがあるため、具体的には税理士か税務署に確認してください。
両方の期間がある場合は、長いほう(一般法人法の10年)に合わせて管理すると漏れがありません。
| 書類 | 一般法人法 | 法人税法施行規則 |
|---|---|---|
| 発行した領収書の控え | 事業に関する重要な資料として10年(120条2項) | 写しを作ったものは原則7年(59条1項3号・67条1項1号) |
| 受け取った領収書 | 事業に関する重要な資料として10年(120条2項) | 原則7年(同上) |
| 会計帳簿 | 閉鎖の時から10年(120条2項) | 原則7年 |
| 電子で受け取った領収書のデータ | 同上 | 電子帳簿保存法7条により電子データで保存 |
書類全体の保存期間は一般社団法人の文書管理でまとめています。
発行から保管までの流れ
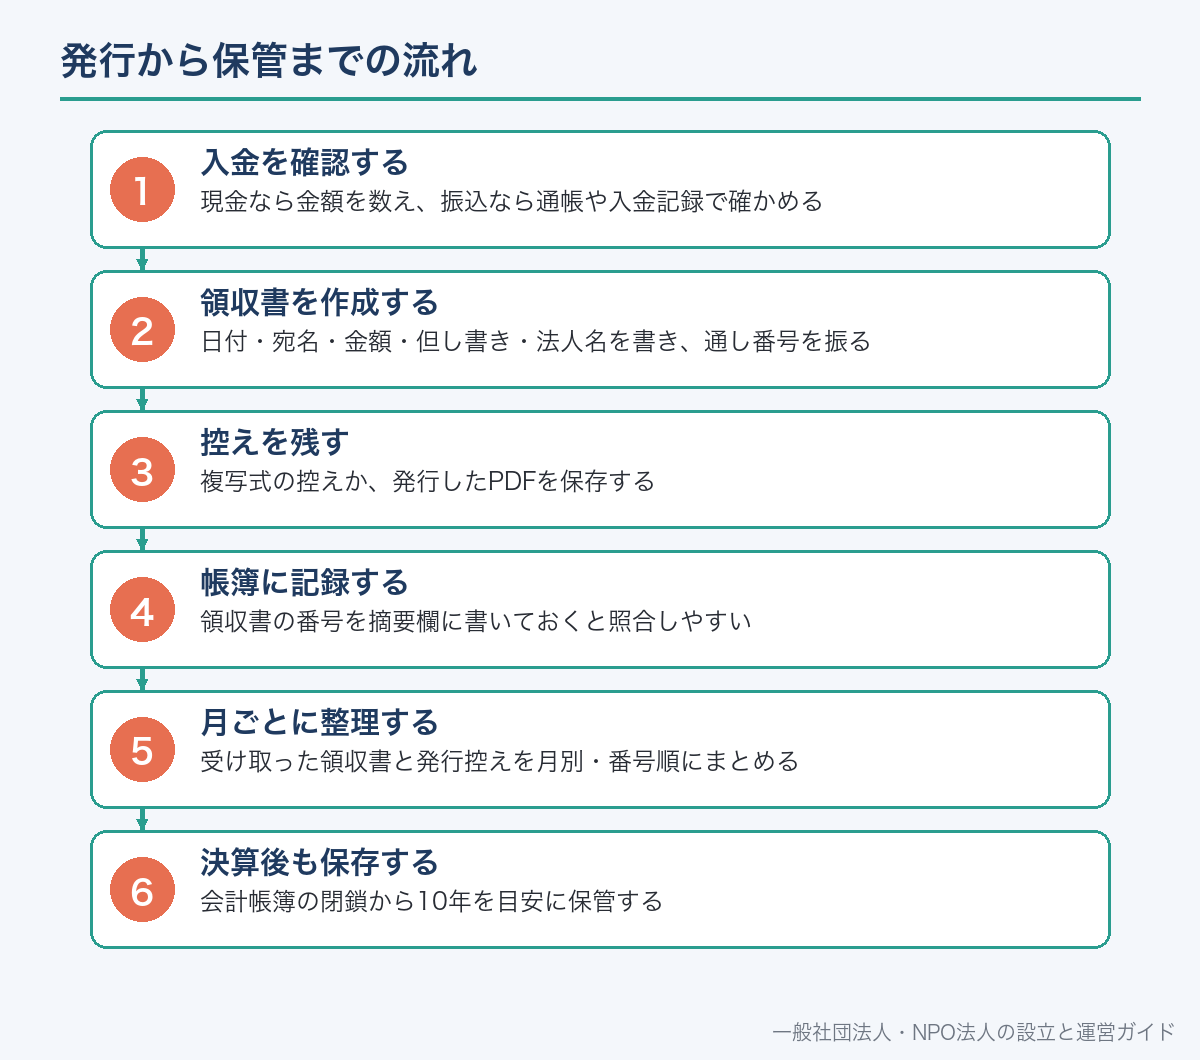
領収書の扱いは、発行・記帳・保管を同じ流れで回すと抜けが出にくくなります。
特に、領収書の通し番号と帳簿の記録を結びつけておくと、監事の監査や決算のときに照合が楽になります。
現金なら金額を数え、振込なら通帳や入金記録で確かめる
日付・宛名・金額・但し書き・法人名を書き、通し番号を振る
複写式の控えか、発行したPDFを保存する
領収書の番号を摘要欄に書いておくと照合しやすい
受け取った領収書と発行控えを月別・番号順にまとめる
会計帳簿の閉鎖から10年を目安に保管する
帳簿のつけ方は一般社団法人の会計ソフト活用法でも説明しています。
再発行・宛名・振込のときの実務
再発行を頼まれたときは、同じ取引の領収書が2枚出回らないように注意します。
再発行する場合は「再発行」と明記し、元の領収書の番号を書き添える方法がよく使われます。
紛失した領収書の代わりに、受領の事実を証明する「入金証明書」を出す方法もあります。
宛名は、支払った人の名前を正確に書きます。会社の経費で払う会員には、会社名での発行を求められることがあります。
振込で会費を受け取った場合、振込の記録が残るため、領収書を発行しない運用にしている団体もあります。
ただし、会員から求められれば、民法486条により受取証書を交付する立場にある点は変わりません。
「振込の控えをもって領収書に代えます」と会員規約や請求書に書いておくと、問い合わせを減らせます。
寄付の領収書(受領証)の注意点
寄付を受け取ったときは「寄付金受領証」などの名前で受領の書類を出すことがあります。
収入印紙の考え方は、表題が受領証でも受取書と同じです(基本通達 第17号文書の1)。
寄付者が気にするのは、その寄付が寄附金控除の対象になるかです。
寄附金控除の対象は、所得税法78条2項が定める「特定寄附金」に限られます。
公益社団法人・公益財団法人への寄付などが対象になり得ますが、法人の種類や寄付の内容で結論が変わります。
そのため、受領証に「寄附金控除の対象です」と書くのは避けます。
対象かどうかは、寄付者自身が税務署に確認する形にします。
寄附金控除の対象になる法人の種類は特定公益増進法人とはで説明しています。
よくある誤解
誤解1:一般社団法人でも5万円以上の領収書には必ず収入印紙が要る。
国税庁は、剰余金を分配できない一般社団法人の受取書を営業に関しない受取書として扱うと説明しています。
必ず要るわけではありません。
誤解2:非営利型でない一般社団法人には収入印紙が要る。
印紙税の判定は法人税の「非営利型」かどうかではなく、剰余金の分配ができるかどうかで行う仕組みです。
誤解3:収益事業の領収書だけは印紙が要る。
国税庁の説明は「収益事業に関して作成するものであっても」営業に関しない受取書に当たる、というものです。
誤解4:法人印がない領収書は無効。法人印の押印は法律上の要件ではありません。押すかどうかは法人の運用です。
誤解5:振込なら領収書は一切出さなくてよい。
支払った人は受取証書の交付を請求できます(民法486条1項)。
求められたら発行します。
誤解6:領収書は税法の7年だけ保存すればよい。
一般法人法は、会計帳簿と事業に関する重要な資料の10年保存を定めています(120条2項)。
一般社団法人の領収書についてよくある質問
A. 国税庁は、法令や定款で剰余金を分配できない一般社団法人が作成する受取書は、収益事業に関するものであっても「営業に関しない受取書」に当たると説明しています(別表第一第17号の非課税物件欄2)。一般社団法人は社員に剰余金を分配できません(一般法人法11条2項・35条3項)。個別の判断は税務署か税理士に確認してください。
A. 収入印紙の要否で見るのは、法令の規定や定款の定めで剰余金の配当・分配ができるかどうかです(別表第一第17号の非課税物件欄2のかっこ書)。法人税の非営利型かどうかとは別の基準です。
A. 書式は法律で決まっていません。日付・宛名・金額・但し書き・受領の文言・発行者(法人名)をそろえるのが一般的です。法人名には「一般社団法人」の文字を入れます(一般法人法5条1項)。
A. 印紙税の対象でない文書に貼った収入印紙は、過誤納の確認を受けて還付を受けられることがあります(印紙税法14条)。文書の現物を示して所轄税務署に申請し、作成から5年を過ぎると還付されません(国税庁タックスアンサーNo.7130)。
A. 国税庁は、印紙税の対象は課税物件表に掲げる文書で、電磁的記録は文書に含まれないとしています(質疑応答事例)。ただし紙に印刷して渡した場合は紙の文書になります。
A. 一般法人法は、会計帳簿の閉鎖の時から10年間、会計帳簿と事業に関する重要な資料の保存を求めています(120条2項)。法人税の申告をする法人は、法人税法施行規則で原則7年の保存も求められます(59条・67条)。
A. 支払った人は、支払いと引換えに受取証書の交付を請求できます(民法486条1項)。紙に代えて電磁的記録の提供を求めることもできます(同条2項)。
A. 寄附金控除の対象は所得税法78条2項の特定寄附金に限られ、法人の種類や寄付の内容で結論が変わります。対象かどうかを確かめずに書くのは避け、必要に応じて税務署や税理士に確認してください。
📖 参考にした公的機関の情報
- 印紙税法(e-Gov法令検索)
- 国税庁 タックスアンサーNo.7105 金銭又は有価証券の受取書、領収書
- 国税庁 タックスアンサーNo.7125 営業に関しない受取書
- 国税庁 法令解釈に関する情報(公益認定を受けていない一般社団法人・一般財団法人が作成する受取書の取扱い)
- 国税庁 質疑応答事例「営業に関しない受取書(作成者)」
- 国税庁 質疑応答事例(取引先にメール送信した電磁的記録の取扱い)
- 国税庁 法令解釈通達 別表第一 第17号文書(金銭又は有価証券の受取書)
- 国税庁 タックスアンサーNo.7130(誤って納付した場合の還付)
- 一般社団法人及び一般財団法人に関する法律(e-Gov法令検索)
- 民法(e-Gov法令検索)
- 電子計算機を使用して作成する国税関係帳簿書類の保存方法等の特例に関する法律(e-Gov法令検索)
- 法人税法施行規則(e-Gov法令検索)