


結論から申し上げます。
一般社団法人でも、職員の給料も、理事・監事の報酬も払えます。
法律が禁じているのは、社員(構成員)に剰余金を分配することです(一般法人法11条2項・35条3項)。
給料や報酬は、働いたことや職務を行ったことへの対価なので、剰余金の分配とは別のものです。
決め方は立場で違います。職員の給料は雇用契約で、理事の報酬は定款か社員総会の決議で決めます(89条)。
非営利でも給料を払える理由
一般社団法人は、株式会社と違って利益を配当する仕組みを持ちません。
社員に剰余金や残余財産の分配を受ける権利を与える定款の定めは、効力を持ちません(11条2項)。
社員総会も、社員に剰余金を分配する決議はできません(35条3項)。
ここで禁じられているのは、社員という立場に対してお金を配ることです。
職員が働いたことへの給料や、理事が職務を行ったことへの報酬は、労働や職務の対価です。
そのため、事業で得た収入から人件費を払うことは、非営利の考え方と矛盾しません。
一般社団法人は収益事業を行うこともでき、その収入を給料に充てることも禁じられていません。
| お金の性質 | 一般社団法人で払えるか | 根拠 |
|---|---|---|
| 職員への給料(労働の対価) | 払える | 民法623条(雇用) |
| 理事・監事への報酬(職務の対価) | 払える(決め方に定めあり) | 一般法人法89条・105条 |
| 社員への剰余金の分配(配当) | 払えない | 一般法人法11条2項・35条3項 |
| 解散時の残余財産の社員への分配 | 定款で分配を受ける権利は与えられない | 一般法人法11条2項 |
誰に、どの名目で払うのか:立場別の一覧
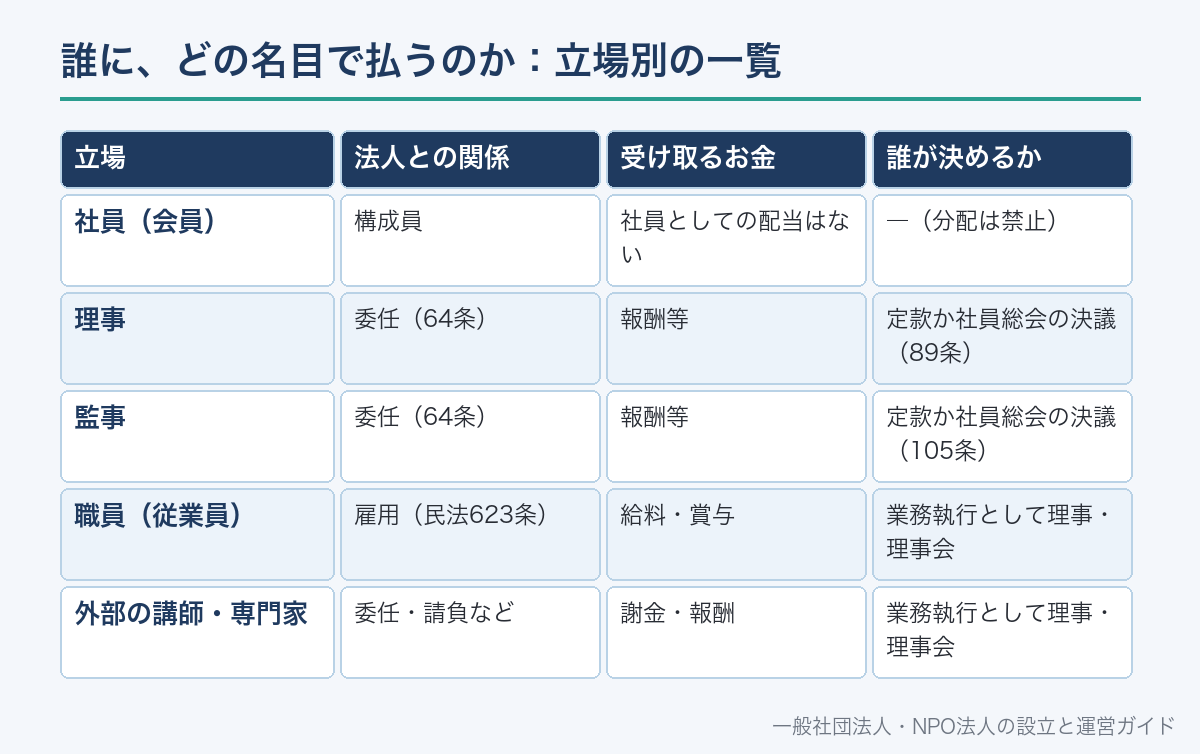
「一般社団法人の給料」といっても、受け取る人の立場で名目と決め方が変わります。
大きく分けると、社員・理事・監事・職員の4つです。
一般社団法人と理事・監事の関係は、雇用ではなく委任です(64条)。
職員との関係は雇用契約で、労働基準法などの労働関係の法律が適用されます。
同じ人が複数の立場を兼ねることもあり、その場合は立場ごとに分けて考えます。
| 立場 | 法人との関係 | 受け取るお金 | 誰が決めるか |
|---|---|---|---|
| 社員(会員) | 構成員 | 社員としての配当はない | ―(分配は禁止) |
| 理事 | 委任(64条) | 報酬等 | 定款か社員総会の決議(89条) |
| 監事 | 委任(64条) | 報酬等 | 定款か社員総会の決議(105条) |
| 職員(従業員) | 雇用(民法623条) | 給料・賞与 | 業務執行として理事・理事会 |
| 外部の講師・専門家 | 委任・請負など | 謝金・報酬 | 業務執行として理事・理事会 |
「社員には給料が出ない」は本当か
一般社団法人の「社員」は、従業員ではなく、社員総会で議決権を持つ法人の構成員です。
社員であることを理由に、利益の分け前として給料を受け取ることはできません。
しかし、社員が職員として雇われて働くことは禁じられていません。
その場合に受け取る給料は、社員としての分配ではなく、労働の対価です。
社員が理事に選ばれれば、理事として報酬を受け取ることもできます。
注意したいのは、働きと関係なく社員にお金を配る場合です。
名目が給料や手当でも、実態が社員への分配であれば、剰余金の分配との区別が問われます。
- 雇用契約書や労働条件通知書で、仕事の内容と給料を決めているか
- 給料の額が、仕事の内容と時間に見合っているか
- 社員であることだけを理由にした手当になっていないか
- 他の職員と同じ給与規程で計算しているか
- 出勤や業務の記録が残っているか
職員(従業員)の給料の決め方
職員の給料は、法人と職員の雇用契約で決まります。
雇用は、労働に従事することと、それに報酬を与えることを約束して成立する契約です(民法623条)。
職員を雇い、給料を決めるのは法人の業務執行です。
理事会のない法人では、定款に別段の定めがなければ理事の過半数で決めます(76条2項)。
理事会のある法人では、理事会が業務執行を決定します(90条2項1号)。
事務局長など重要な使用人の選任と解任は、理事会が自分で決めなければならず、理事に任せられません(90条4項3号)。
職員の給料について、社員総会の決議や定款の定めは法律上必要ありません。
| 労働関係のルール | 内容 | 根拠 |
|---|---|---|
| 労働条件の明示 | 雇うときに賃金・労働時間などを明示する | 労働基準法15条1項 |
| 賃金の支払 | 通貨で、直接、全額を、毎月1回以上、一定の期日に払う | 労働基準法24条 |
| 最低賃金 | 最低賃金額以上を払う。下回る定めはその部分が無効 | 最低賃金法4条1項・2項 |
| 就業規則 | 常時10人以上を使用する場合は作成・届出。賃金の決定・計算・支払の方法を書く | 労働基準法89条2号 |
「非営利だから最低賃金を下回ってもよい」という例外はありません。
雇用している以上、一般社団法人も株式会社と同じく労働関係の法律に従います。
職員を雇う流れは一般社団法人が従業員を雇うときで説明しています。
理事・監事の報酬の決め方
理事・監事と法人の関係は委任で(64条)、民法では受任者は特約がなければ報酬を請求できません(民法648条1項)。
つまり理事は、決めなければ無報酬が原則です。
理事の報酬・賞与その他の職務執行の対価は、定款に額を定めていないときは社員総会の決議で定めます(一般法人法89条)。
監事の報酬も同じく定款か社員総会の決議で定め、監事が2人以上で個別の額が決まっていなければ監事の協議で決めます(105条1項・2項)。
理事が自分たちの報酬を理事会だけで決めることはできません。
実務では、社員総会で理事全員の年間の総額の上限を決め、各人への配分を理事会に任せる方法がよく使われます。
| 項目 | 理事 | 監事 |
|---|---|---|
| 法人との関係 | 委任(64条) | 委任(64条) |
| 決める機関 | 定款か社員総会の決議(89条) | 定款か社員総会の決議(105条1項) |
| 個別の額 | 総額の範囲で理事会などが配分する例が多い | 決議がなければ監事の協議(105条2項) |
| 意見を述べる権利 | ― | 社員総会で報酬について意見を述べられる(105条3項) |
総額の決め方や議事録の書き方は、一般社団法人の理事の報酬で詳しく説明しています。
理事が職員としても働くとき
小さな法人では、代表理事や理事が事務局の仕事を兼ねることがよくあります。
このとき、理事としての報酬と、職員としての給料を分けて決めると整理がつきます。
理事が法人と雇用契約を結ぶことは、理事が自分のために法人と取引することにあたりえます。
その場合は、重要な事実を開示して社員総会の承認を受けます(84条1項2号)。
理事会のある法人では、承認するのは理事会です(92条1項)。
社員総会で理事の報酬の総額を決めるときは、職員としての給料を含めるかどうかを決議の中で明らかにしておきます。
第〇号議案 理事の報酬額決定の件
議長は、当事業年度の理事の報酬等の総額を年額〇〇〇万円以内とし、各理事への配分は理事会の決議に一任したい旨を述べた。
なお、この報酬等の額には、職員を兼務する理事の職員としての給与は含まない旨を説明した。
議長がその賛否を議場に諮ったところ、出席社員の議決権の過半数の賛成をもって原案どおり可決された。
金額は法人の財政状況と職務の内容に合わせて決めます。税務上の取扱いは、収入や職務の実態で結論が変わります。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
【PR】
会社の税務を相談できる税理士を探すなら
法人は、毎年の決算と税務申告が必要になります。税理士紹介ネットワークは、地域や相談内容に合う税理士を紹介してくれるサービスです。紹介の条件や費用は、申し込む前に公式サイトで確認してください。

給料の財源はどこから来るのか
一般社団法人には、国や自治体から自動的に人件費が支給される仕組みはありません。
給料や報酬は、法人が自分で得た収入から払います。
主な収入は、会費・事業収入・寄附金・補助金や助成金です。
補助金や助成金は、交付の条件で人件費に充てられる範囲が決まっていることがあります。
交付要綱や募集要項で、人件費が対象経費になっているかを確かめてから計画します。
会費や寄附に頼る法人では、収入の変動が給料の支払能力に直結します。
常勤の職員を雇う前に、少なくとも1年分の人件費を確保できる見通しを立てておくと安全です。
| 財源 | 人件費への充て方の注意 |
|---|---|
| 会費 | 会員数の増減で変わる。年度の途中で入金が偏ることがある |
| 事業収入(講座・検定・受託など) | 契約や事業の継続性を見て見積もる |
| 寄附金 | 使い道を指定された寄附は、その指定に従う |
| 補助金・助成金 | 交付の条件で人件費が対象かどうかが決まる |
補助金・助成金の探し方は一般社団法人は補助金・助成金を受けられる?にまとめています。
非営利型法人・公益法人・NPO法人で気をつけること
給料や報酬の額について、一般社団法人法に上限はありません。
ただし、税法上の非営利型法人や公益法人には、特定の人に特別の利益を与えないという要件があります。
非営利型法人の要件には、剰余金の分配以外の方法で特定の個人や団体に特別の利益を与えたことがないことが含まれます(法人税法施行令3条1項3号・2項6号)。
各理事とその配偶者・3親等以内の親族などの理事が、理事総数の3分の1以下であることも要件です(同条1項4号・2項7号)。
職員の地位だけの人を除き、経営に従事している人は理事とみなして判定されます(同条3項)。
公益法人は、理事・監事・評議員の報酬等について、不当に高額にならない支給の基準を定め(公益認定法5条14号)、その基準に従って支給します(同法20条)。
NPO法人は、役員のうち報酬を受ける人の数が役員総数の3分の1以下でなければなりません(NPO法2条2項1号ロ)。
| 法人の種類 | 給料・報酬についての主なルール | 根拠 |
|---|---|---|
| 一般社団法人(普通法人型) | 分配禁止のほかに額の上限はない | 一般法人法11条2項・35条3項 |
| 非営利型の一般社団法人 | 特定の個人に特別の利益を与えない/親族理事は3分の1以下 | 法人税法施行令3条 |
| 公益社団法人 | 報酬等の支給基準を定め、それに従って支給する | 公益認定法5条14号・20条 |
| NPO法人 | 報酬を受ける役員は役員総数の3分の1以下 | NPO法2条2項1号ロ |
非営利型の要件は非営利型一般社団法人とはで説明しています。
給料を払い始めるときの手続
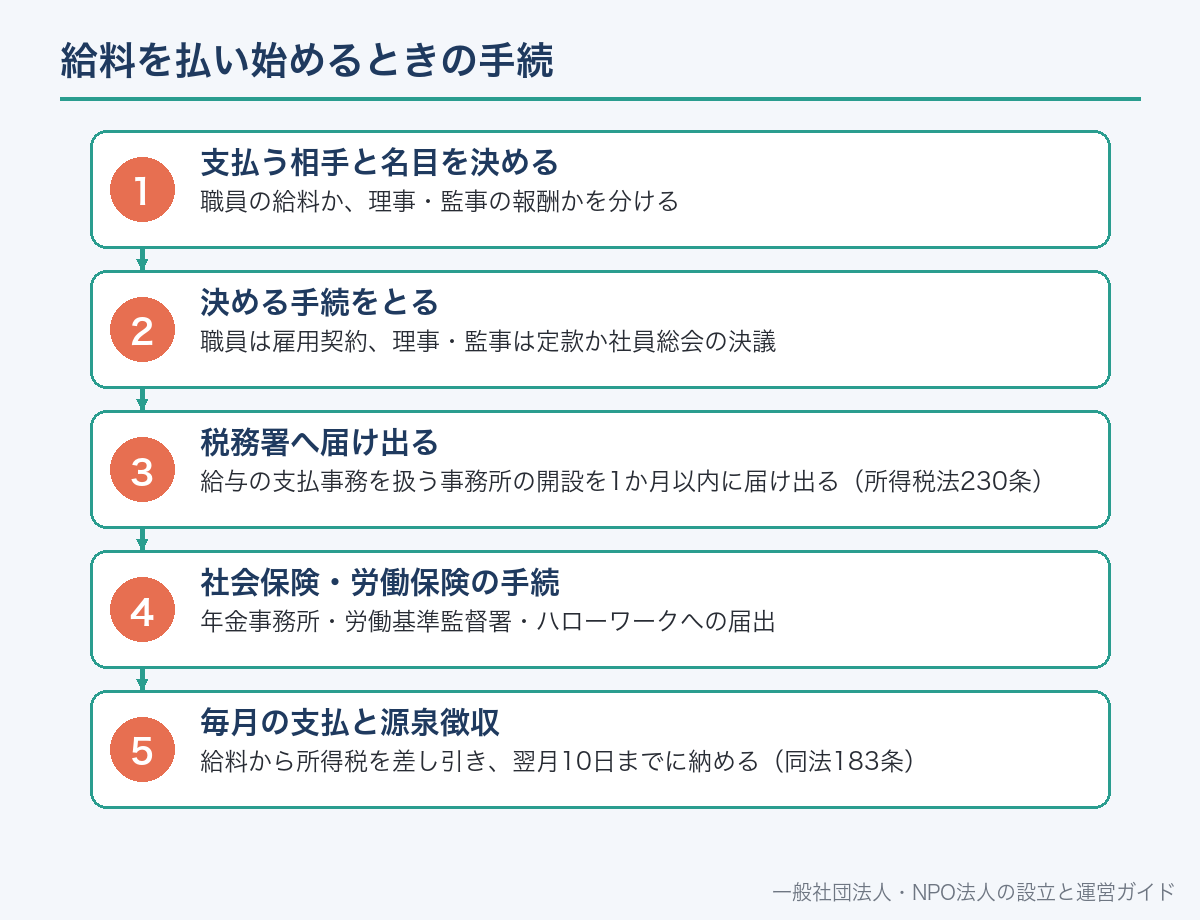
給料を払い始めると、法人には税金と社会保険の手続が生じます。
給与等を支払う者は、支払の際に所得税を源泉徴収し、原則として翌月10日までに納めます(所得税法183条1項)。
給与の支払事務を扱う事務所を設けたときは、1か月以内に税務署へ届出書を出します(同法230条)。
法人の事業所で常時従業員を使用するものは、健康保険・厚生年金保険の適用事業所になります(健康保険法3条3項2号・厚生年金保険法6条1項2号)。
職員を雇えば、労働保険(労災保険・雇用保険)の手続も必要です。
どの人が加入の対象になるか、どの税額になるかは、働き方と支払の内容で決まります。
職員の給料か、理事・監事の報酬かを分ける
職員は雇用契約、理事・監事は定款か社員総会の決議
給与の支払事務を扱う事務所の開設を1か月以内に届け出る(所得税法230条)
年金事務所・労働基準監督署・ハローワークへの届出
給料から所得税を差し引き、翌月10日までに納める(同法183条)
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
- 社会保険・労働保険の加入手続きは、社会保険労務士が取り扱う業務です。
税務の考え方は一般社団法人の役員報酬の決め方と税務の注意点、社会保険は一般社団法人の社会保険で説明しています。
給料の水準はどう決めるか
一般社団法人の給料の額について、法律に基準はありません。
同じ一般社団法人でも、業界団体・資格試験の実施団体・地域の小さな団体では、収入の規模がまったく違います。
そのため、「一般社団法人だから給料が高い・安い」とはいえず、法人の収入と職務の内容で決まります。
額を決める目安としては、公益認定法の考え方が参考になります。
公益法人の支給基準は、民間事業者の役員の報酬等と従業員の給与、法人の経理の状況などを考慮して定めることとされています(公益認定法5条14号)。
公益法人でなくても、同じ地域・同じ職種の給与水準と、法人の財政を並べて決めると説明がしやすくなります。
- 同じ地域・同じ職種の求人で示されている給与水準
- 仕事の内容・責任の重さ・勤務時間
- 法人の今年度と翌年度の収入の見通し
- 社会保険料など、給料に上乗せしてかかる法人の負担
- 非営利型・公益法人の要件に触れないか
給料と間違えやすいお金
一般社団法人の活動では、給料以外にもお金を渡す場面があります。
講師への謝金は、雇用ではなく委任や請負の対価として払うことが多いお金です。
交通費などの実費精算は、かかった費用を領収書どおりに返すもので、働いたことへの対価ではありません。
ボランティアに一律の金額を渡す場合は、実費の精算なのか、活動への対価なのかを決めておきます。
理事に払う手当や現物の利益も、職務執行の対価であれば「報酬等」に含まれます(89条)。
名目にかかわらず、理事に職務の対価を払うときは定款か社員総会の決議の範囲で払います。
| お金 | 性質 | 決め方の目安 |
|---|---|---|
| 職員の給料 | 労働の対価 | 雇用契約・給与規程 |
| 理事・監事の報酬等 | 職務執行の対価 | 定款か社員総会の決議(89条・105条) |
| 講師への謝金 | 講演などの対価 | 依頼のつど契約で決める |
| 交通費の実費精算 | 立て替えた費用の返還 | 旅費規程と領収書 |
よくある誤解
誤解1:非営利法人は給料を払えない。
禁じられているのは社員への剰余金の分配で、給料や報酬は払えます(11条2項・35条3項)。
誤解2:社員は給料を受け取れない。社員が職員として働けば、労働の対価として給料を受け取れます。
誤解3:職員の給料も社員総会で決める。
社員総会の決議が必要なのは理事・監事の報酬で、職員の給料は雇用契約で決めます(89条・105条)。
誤解4:理事会があれば理事の報酬を理事会で決められる。定款に額の定めがなければ、社員総会の決議が必要です(89条)。
誤解5:非営利だから最低賃金は関係ない。職員を雇う以上、最低賃金額以上を払う必要があります(最低賃金法4条1項)。
非営利でも給与や報酬は払えます。その理由と条文はこちらで解説しています。
一般社団法人の給料についてよくある質問
A. 出ます。一般社団法人が禁じられているのは社員への剰余金の分配で、職員の給料や理事の報酬は労働・職務の対価として払えます(一般法人法11条2項・35条3項)。
A. 社員という立場への分配はできませんが、社員が職員として雇われて働けば給料を受け取れます。理事に選ばれれば理事の報酬も受け取れます。
A. 法人の業務執行として、理事(理事会のある法人は理事会)が雇用契約で決めます(76条2項・90条2項1号)。事務局長など重要な使用人の選任は理事会が決めます(90条4項3号)。
A. 定款に額を定めていなければ社員総会の決議で定めます(89条)。総額の上限を社員総会で決め、配分を理事会に任せる方法がよく使われます。
A. 理事と法人の関係は委任で(64条)、受任者は特約がなければ報酬を請求できません(民法648条1項)。報酬を払うには定款か社員総会の決議が必要です。
A. 理事の報酬と職員としての給料を分けて決めれば払えます。理事と法人の雇用契約は理事と法人の取引にあたりうるため、社員総会(理事会のある法人は理事会)の承認を受けておきます(84条1項2号・92条1項)。
A. 一般法人法に上限はありません。非営利型法人は特定の個人に特別の利益を与えないことが要件で(法人税法施行令3条)、公益法人は報酬等の支給基準を定めます(公益認定法5条14号)。
A. 源泉徴収(所得税法183条)、給与支払事務所の開設の届出(同法230条)、社会保険・労働保険の手続が必要です。具体的な判定は税理士・社会保険労務士にご確認ください。
📖 参考にした公的機関の情報
