


結論から申し上げます。
一般社団法人には、予算(収支予算書)を作る法律上の義務はありません。
法律が作成を求めているのは、事業年度が終わった後の計算書類と事業報告です(一般法人法123条2項)。
それでも、会費の額、職員を雇うか、借入れをするかを決めるには、1年分の収入と支出の見通しが必要です。
予算は前年度の決算を出発点に、事業計画と対にして作り、事業年度が始まる前に承認をとるのが基本の流れです。
誰が承認するかは法人の定款で決まります。定款に定めがなければ、理事(理事会)が業務執行として決めます。
一般社団法人の予算の法律上の位置づけ
一般法人法には、一般社団法人に予算を作らせる規定がありません。
作成が義務になっているのは、各事業年度の計算書類(貸借対照表と損益計算書)と事業報告です(123条2項)。
これは事業年度が終わった後の「実績」の書類です。
一方、予算は事業年度が始まる前の「計画」の書類です。
法律上の義務がないので、予算の様式や科目も法人が自由に決められます。
ただし、法人の種類によっては予算が義務になります。
| 法人の種類 | 予算の作成 | 根拠 |
|---|---|---|
| 一般社団法人 | 義務なし(定款で定めれば定款に従う) | 一般法人法に規定なし |
| 公益社団法人 | 事業年度開始の前日までに収支予算書を作り備え置く・行政庁に提出 | 公益認定法21条1項・22条1項 |
| NPO法人 | 設立の認証申請に2事業年度分の活動予算書を添付 | NPO法10条1項8号 |
| 任意団体 | 規約・会則で定めることがある | 法律の定めなし |
法人の種類ごとの作成義務の違いは、収支予算書とは?一般社団法人に作成義務はある?で詳しく整理しています。
予算を誰が決めるのか:理事・理事会・社員総会
予算づくりは、法人の業務執行の一部です。
理事会のない法人では、定款に別段の定めがなければ、理事が2人以上なら理事の過半数で決めます(76条2項)。
理事会のある法人では、理事会が業務執行を決定します(90条2項1号)。
社員総会で予算を承認させたい場合は、定款にその旨を書きます。
理事会のある法人の社員総会は、法律と定款で定めた事項しか決議できないためです(35条2項)。
理事会のない法人の社員総会は、法人に関する一切の事項を決議できます(35条1項)。
| 機関設計 | 予算を決める機関 | 社員総会の承認 |
|---|---|---|
| 理事会なし・理事1人 | その理事(76条1項) | 定款に定めれば必要 |
| 理事会なし・理事2人以上 | 理事の過半数(76条2項) | 定款に定めれば必要(35条1項でも決議は可) |
| 理事会あり | 理事会(90条2項1号) | 定款に定めた場合だけ(35条2項) |
第〇条(事業計画及び収支予算)当法人の事業計画書及び収支予算書については、毎事業年度の開始の日の前日までに、代表理事が作成し、理事会の承認を受けなければならない。これを変更する場合も、同様とする。
2 前項の規定にかかわらず、やむを得ない理由により予算が成立しないときは、代表理事は、理事会の決議に基づき、予算成立の日まで前事業年度の予算に準じて収入を得、又は支出することができる。
社員総会の承認事項にする場合は「理事会の承認を経て、社員総会の承認を受けなければならない」と書きます。社員総会の開催時期と事業年度の開始日の関係に注意します。
定款に予算の条項があるのに承認をとらずに執行すると、定款違反になります。
まず自分の法人の定款に「予算」「収支予算」の条項があるかを確かめてください。
予算づくりの年間スケジュール
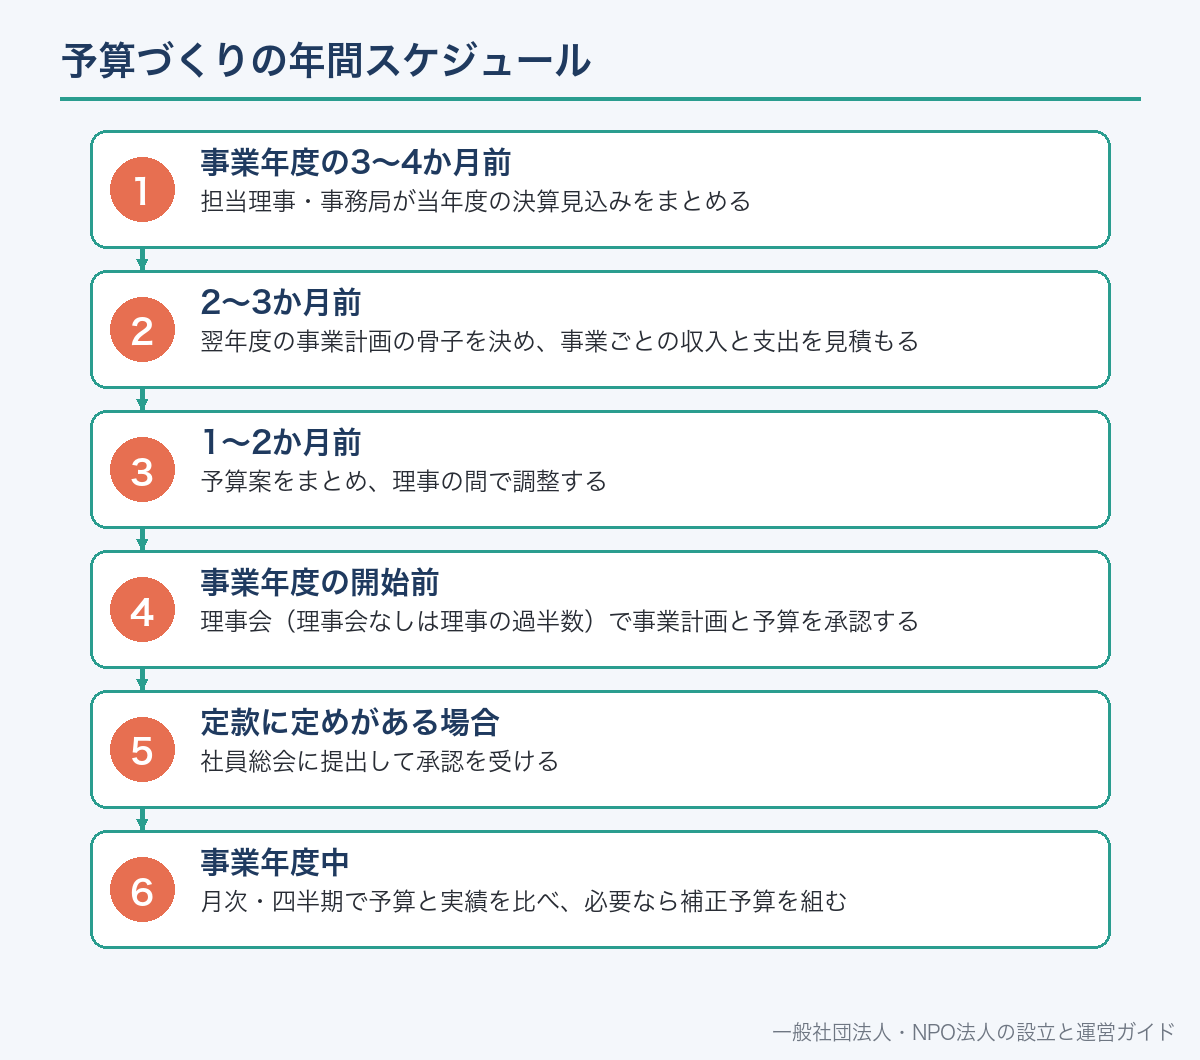
予算は事業年度が始まる前に決めておくのが原則です。
定款に「事業年度開始の日の前日までに承認」と定めていれば、その期限に従います。
ところが、前年度の決算が固まるのは事業年度が終わった後です。
そのため予算は、前年度の決算見込みをもとに作り、決算が固まった後に必要なら補正します。
3月決算の法人なら、1月から2月にかけて予算案を作り、3月中に理事会で承認する流れになります。
担当理事・事務局が当年度の決算見込みをまとめる
翌年度の事業計画の骨子を決め、事業ごとの収入と支出を見積もる
予算案をまとめ、理事の間で調整する
理事会(理事会なしは理事の過半数)で事業計画と予算を承認する
社員総会に提出して承認を受ける
月次・四半期で予算と実績を比べ、必要なら補正予算を組む
定時社員総会は事業年度の終了後に開くため(36条1項)、総会での予算承認が年度開始後になる法人もあります。
その場合に備えて、承認までの間の支出の扱い(暫定予算)を定款や規程で決めておきます。
手順1:前年度の決算から数字を拾う
予算の出発点は、前年度(または当年度見込み)の損益計算書です。
一般社団法人の計算書類は貸借対照表と損益計算書で(123条2項)、収入と支出の実績は損益計算書側に表れます。
公益法人会計基準を使う法人では、正味財産増減計算書や活動計算書が損益計算書にあたります。
科目ごとに、前年度の実績・当年度の見込み・翌年度の予算を3列に並べると、増減の理由を説明しやすくなります。
設立1年目で実績がない場合は、事業計画から1件ずつ積み上げて見積もります。
- 会費収入の総額と、会費区分ごとの会員数
- 事業ごとの収入(参加費・受講料・受託料など)と、事業ごとにかかった費用
- 人件費(給料・法定福利費)と、職員数・勤務時間
- 事務所の家賃・通信費・システム利用料など毎月決まってかかる費用
- 補助金・助成金の入金額と、入金された時期
- 年度末の現金・預金の残高と、未払金・前受金の額
手順2:事業計画と対にして収入を見積もる
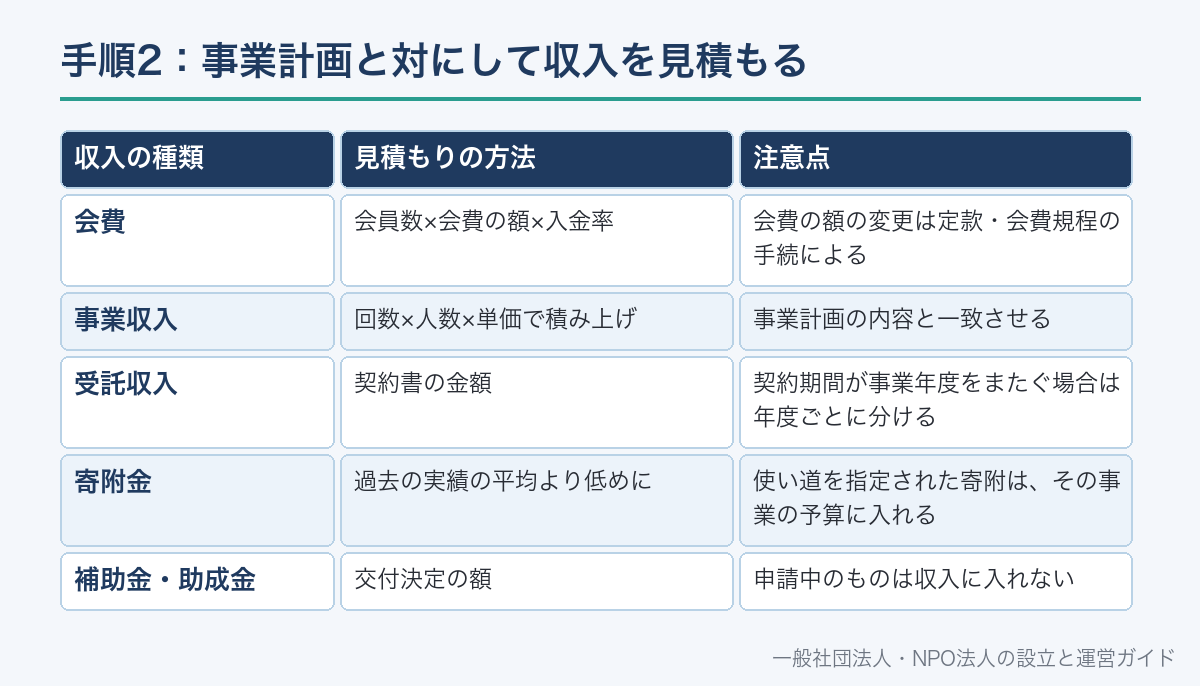
収入は「確実に入る額」を基準に置きます。
会費は、会員数×会費の額で計算できます。会費の根拠は定款で、社員は定款の定めにより経費を支払う義務を負います(27条)。
退会や未納が毎年一定数ある法人は、前年度の実績から入金率を見て控えめに置きます。
事業収入は、事業計画の開催回数と参加人数の見込みから積み上げます。
寄附金は変動が大きいため、過去の平均より低めに置くのが安全です。
補助金・助成金は、交付が決まったものだけを収入に入れ、申請中のものは注記にとどめます。
| 収入の種類 | 見積もりの方法 | 注意点 |
|---|---|---|
| 会費 | 会員数×会費の額×入金率 | 会費の額の変更は定款・会費規程の手続による |
| 事業収入 | 回数×人数×単価で積み上げ | 事業計画の内容と一致させる |
| 受託収入 | 契約書の金額 | 契約期間が事業年度をまたぐ場合は年度ごとに分ける |
| 寄附金 | 過去の実績の平均より低めに | 使い道を指定された寄附は、その事業の予算に入れる |
| 補助金・助成金 | 交付決定の額 | 申請中のものは収入に入れない |
会費の額を見直すときの考え方は一般社団法人の会費で説明しています。
手順3:支出を「事業費」と「管理費」に分けて見積もる
支出は、事業にかかる費用(事業費)と、法人を運営するための費用(管理費)に分けると管理しやすくなります。
公益社団法人の収支予算書は、経常収益・事業費・管理費・経常外収益・経常外費用の区分で表示するよう定められています(公益認定法施行規則48条1項)。
一般社団法人に区分の義務はありませんが、同じ分け方にしておくと、将来公益認定を考えたときにも使えます。
人件費は、給料だけでなく、法人が負担する社会保険料などの法定福利費も入れます。
1人の職員が複数の事業を担当する場合は、従事する時間の割合で各事業に配分する基準を先に決めておきます。
法人税・住民税など税金の支払も、忘れずに支出に入れます。
| 区分 | 主な科目 | 見積もりの方法 |
|---|---|---|
| 事業費 | 講師謝金・会場費・印刷費・旅費・事業担当の人件費 | 事業計画の回数・規模から積み上げ |
| 管理費 | 事務所家賃・通信費・会議費・役員報酬・事務局の人件費 | 前年度の実績+決まっている増減 |
| その他 | 法人税等・借入金の利息 | 前年度の実績を参考に |
| 予備費 | 想定外の支出への備え | 支出合計の一定割合を置く方法がある |
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
予算書の作り方と記載例
予算書は、収入の部と支出の部を並べ、最後に収支差額を示す形が一般的です。
前年度の予算・実績と並べると、理事会や社員総会での説明がしやすくなります。
科目の名前は、会計ソフトの勘定科目とそろえておきます。予算と実績を同じ科目で比べられるようにするためです。
下の例の金額は書き方を示すためのもので、実際の法人の数字ではありません。
| 科目 | 前年度実績 | 本年度予算 | 増減・説明 |
|---|---|---|---|
| 【収入の部】 | |||
| 会費収入 | 2,400,000 | 2,520,000 | 会員数の増加見込み |
| 事業収入(研修会) | 1,200,000 | 1,500,000 | 開催回数を4回から5回へ |
| 寄附金収入 | 300,000 | 200,000 | 過去3年の平均より低めに置く |
| 収入合計 | 3,900,000 | 4,220,000 | |
| 【支出の部】 | |||
| 事業費(研修会) | 900,000 | 1,100,000 | 開催回数の増加分 |
| 管理費(人件費) | 1,800,000 | 1,850,000 | 法定福利費を含む |
| 管理費(事務所費) | 720,000 | 720,000 | 家賃月6万円 |
| 管理費(その他) | 300,000 | 320,000 | 通信費・会議費など |
| 予備費 | ― | 100,000 | |
| 支出合計 | 3,720,000 | 4,090,000 | |
| 収支差額 | 180,000 | 130,000 |
収支差額がマイナスになる予算も、作ること自体は禁じられていません。
その場合は、前年度までに積み上がった正味財産(純資産)や預金の残高で賄えるかを、理事会で確認します。
貸借対照表は資産・負債・純資産に区分されます(施行規則30条1項)。
予算と一緒に年度末の純資産の見込みも示すと、財政の余力が伝わります。
お金の出入りの時期を確かめる(資金計画)
予算書は1年間の合計を示すもので、いつお金が入り、いつ出ていくかは分かりません。
年間では黒字でも、会費の入金が年度の後半に偏ると、前半に支払が足りなくなることがあります。
補助金の中には、事業が終わった後に精算して支払われるものもあります。
そのため、月ごとの入金と支払を並べた資金計画表を別に作っておくと安全です。
資金が足りない月がある場合は、支払の時期をずらすか、借入れを検討します。
理事会のある法人では、多額の借財は理事会が決めなければならず、理事に任せられません(90条4項2号)。
- 会費・事業収入の入金が集中する月
- 賞与・保険料・家賃の更新料など支払が集中する月
- 補助金の入金が事業の終了後になるか
- 最も残高が少なくなる月の残高の見込み
- 借入れが必要な場合、理事会(理事会なしは理事の過半数)の決定が要るか
予算を執行し、実績と比べる
予算が承認されたら、その範囲で支出していきます。
理事会のある法人では、代表理事と業務執行理事が3か月に1回以上、職務の執行状況を理事会に報告します(91条2項)。
定款で、毎事業年度に4か月を超える間隔で2回以上と定めることもできます(同項ただし書)。
この報告の際に、予算と実績を比べた表を出すと、執行状況を理事会が確かめられます。
監事は、いつでも理事や職員に事業の報告を求め、業務と財産の状況を調べることができます(99条2項)。
比べるときは、科目ごとに「予算額」「実績額」「執行率」「差額の理由」を並べます。
執行率が大きく外れた科目は、理由を書き、年度後半の見通しを修正します。
| 科目 | 予算額 | 4〜9月の実績 | 執行率 | 差額の理由 |
|---|---|---|---|---|
| 事業収入(研修会) | 1,500,000 | 480,000 | 32% | 秋以降に3回開催予定 |
| 事業費(研修会) | 1,100,000 | 420,000 | 38% | 会場費の値上げ |
| 管理費(事務所費) | 720,000 | 360,000 | 50% | 予算どおり |
上の表の数字も書き方の例です。年度の途中で執行率が50%前後かどうかが、ひとつの目安になります。
予算を超えそうなとき・補正予算
予算を超える支出が必要になったら、補正予算を組むか、予備費を使います。
定款に「予算を変更する場合も同様とする」とある法人は、承認したときと同じ機関の承認をとります。
予備費の使い方は、「代表理事の判断で使える」「理事会の承認が要る」など、規程で決めておきます。
予算は法人の内部のルールです。
代表理事の権限に加えた制限は、それを知らない相手(善意の第三者)には対抗できません(77条5項)。
そのため、予算を超えて結んだ契約も、相手方との関係では原則として有効です。
予算を超えた支出をした理事は、法人の内部で責任を問われることがあります。
重要な財産の処分・譲受けや多額の借財は、予算とは別に理事会の決議が必要です(90条4項1号・2号)。
月次の予算実績対比で、科目ごとの不足額を出す
他の科目の残りや予備費で賄えるか
増減の理由と、収入の裏付けを示す
当初予算を承認した機関(理事会・社員総会)の承認
議事録に補正の内容と理由を書く
決算との関係:予算は承認、決算も承認
事業年度が終わると、計算書類と事業報告を作ります(123条2項)。
監事を置く法人は監事の監査を受け(124条1項)、理事会のある法人は理事会の承認を受けます(124条3項)。
計算書類は定時社員総会の承認を受け、事業報告は定時社員総会に報告します(126条2項・3項)。
予算と実績の比較表は、法律上の計算書類ではありません。
それでも、決算の承認の場で予算との差を説明すると、社員が法人の運営を判断しやすくなります。
決算で大きな差が出た科目は、翌年度の予算を作るときに見積もり方を見直します。
| 項目 | 予算 | 決算 |
|---|---|---|
| 法律上の作成義務 | なし(公益法人・定款の定めがある場合を除く) | あり(123条2項) |
| 作る時期 | 事業年度の開始前 | 事業年度の終了後 |
| 承認する機関 | 定款で定めた機関(定めがなければ理事・理事会) | 理事会の承認後、定時社員総会の承認(124条3項・126条2項) |
| 監事の監査 | 法律上は対象外 | 対象(124条1項) |
決算の流れは一般社団法人の決算・会計は何をする?で詳しく説明しています。
公益社団法人・NPO法人の予算との違い
公益社団法人は、毎事業年度開始の日の前日までに、事業計画書・収支予算書などを作り、その年度の末日まで備え置きます(公益認定法21条1項)。
備え置く書類は、事業計画書、収支予算書、資金調達及び設備投資の見込みを記載した書類などです(同法施行規則45条)。
これらは同じ期限までに行政庁に提出します(公益認定法22条1項)。
公益法人は、公益目的事業の収支が中期的に均衡するように事業を行い(14条)、公益目的事業比率を50%以上に保ちます(15条)。
予算を作る段階で、この2つを満たす見込みかを確かめておく必要があります。
NPO法人は、設立の認証申請に設立当初とその翌事業年度の事業計画書・活動予算書を添付します(NPO法10条1項7号・8号)。
| 法人 | 予算書の名称 | 作る時期 | 提出先 |
|---|---|---|---|
| 一般社団法人 | 収支予算書など(任意) | 定款の定めによる | なし |
| 公益社団法人 | 収支予算書 | 事業年度開始の前日まで | 行政庁(公益認定法22条1項) |
| NPO法人 | 活動予算書 | 設立時に2事業年度分 | 所轄庁(設立の認証申請) |
公益認定を考えている法人は、公益法人の公益目的事業比率とはもあわせてご覧ください。
予算づくりでよくある失敗
失敗1:収入を希望の数字で置く。会員の増加や寄附を楽観的に置くと、年度の途中で支出を止めることになります。
失敗2:人件費に法定福利費を入れていない。給料だけで計算すると、社会保険料の分だけ不足します。
失敗3:予算と会計ソフトの科目が違う。実績と比べられず、執行管理ができません。
失敗4:定款の承認手続を飛ばす。定款に予算の承認の定めがあるのに承認をとらないと、定款違反になります。
失敗5:作って終わりにする。年度の途中で実績と比べなければ、予算を作った意味が半分になります。
一般社団法人の予算についてよくある質問
A. 一般法人法に作成義務はありません。作成が義務なのは事業年度終了後の計算書類と事業報告です(123条2項)。ただし定款で予算の作成・承認を定めている場合は、それに従います。
A. 法律上は必要ありません。理事会のある法人の社員総会は、法律と定款で定めた事項だけを決議できるため(35条2項)、総会の承認事項にするには定款に書きます。
A. 定款に別段の定めがなければ、理事が2人以上なら理事の過半数で決めます(76条2項)。理事が1人ならその理事が決めます。
A. 法律の期限はありませんが、事業年度の開始前に決めるのが原則です。定款に「事業年度開始の日の前日までに承認」と定めている場合は、その期限に従います。
A. 禁じられてはいません。前年度までの純資産や預金で賄えるかを理事会で確かめ、資金が足りない月がないかを資金計画で確認します。
A. 予算は法人の内部のルールなので、代表理事の権限に加えた制限は善意の第三者に対抗できません(77条5項)。相手方との契約は原則として有効です。
A. 事業年度開始の前日までに事業計画書・収支予算書などを作って備え置き(公益認定法21条1項)、行政庁に提出します(22条1項)。収支予算書の区分も定められています(施行規則48条)。
A. 前年度の実績がないため、事業計画の回数・人数・単価から1件ずつ積み上げます。会費は入会見込みの人数を控えめに置きます。
📖 参考にした公的機関の情報

