
結論から申し上げます。
採択されたら最初に、交付決定の通知(または助成契約書)に付いた条件を全部読みます。
次に、最終報告で求められる項目を一覧にし、それを集める記録の様式を事業の開始前に作ります。
計画や経費の配分を変えるときは、変える前に承認を受けます。
国の補助金では、条件に従わない使い方をすると交付決定の取消しと返還、さらに年10.95%の加算金の対象になります(補助金適正化法17条〜19条)。
補助金と助成金で、従うルールが違う
「助成金」と呼ばれるお金には、出どころの違う複数の種類があります。
出どころによって、従うルールの根拠が変わります。
国が交付する補助金などには、補助金等に係る予算の執行の適正化に関する法律(以下「補助金適正化法」)が適用されます(2条1項)。
国の補助金を財源にして、都道府県などが交付する間接補助金も、この法律の対象です(2条4項)。
地方公共団体は、公益上必要がある場合に補助をすることができます(地方自治法232条の2)。
手続は各自治体の補助金交付規則や要綱で定められます。
民間の財団や企業の助成金には、こうした法律の手続はありません。
助成団体の募集要項と、採択時に交わす助成契約書・誓約書がルールになります。
| 出どころ | ルールの根拠 | 報告の呼び方の例 |
|---|---|---|
| 国の補助金 | 補助金適正化法・各省の交付要綱 | 状況報告・実績報告(12条・14条) |
| 国の補助金を財源とする自治体の補助金 | 補助金適正化法(間接補助金)・自治体の規則 | 自治体の様式による実績報告 |
| 自治体独自の補助金 | 地方自治法232条の2・自治体の補助金交付規則と要綱 | 実績報告書・収支決算書 |
| 民間財団・企業の助成金 | 募集要項・助成契約書 | 中間報告・完了報告 |
同じ「助成金」という名前でも、根拠が違えば手続も違います。
まず、受けたお金がどれにあたるかを交付決定の通知で確かめます。
採択されたら最初の1週間でやること
採択の通知と、正式な交付決定(または助成契約の締結)は、別の手続になっていることがあります。
制度によっては、採択後に交付申請書を出して、はじめて交付決定が出ます。
交付決定や契約の日より前に発注した経費を、対象に含めない制度があります。発注の時期は要綱で確かめます。
国の補助金では、交付決定に条件を付けることが法律で予定されています(補助金適正化法7条1項)。
条件は交付の目的を達成するために必要な範囲のものでなければなりません(同条4項)。
逆にいえば、付いた条件はすべて守る前提です。
- 交付(助成)の対象となる事業の範囲と期間
- 対象になる経費と、対象にならない経費
- 経費の配分の変更や事業内容の変更に承認が要る範囲
- 中間報告・実績報告の期限と様式
- 入金の時期(前払い・概算払い・精算払いのどれか)
- 購入した物品の管理と処分の制限
- 書類の保存期間
- 助成を受けたことの表示(チラシ・会場掲示など)の決まり
- 問い合わせ先の担当者と連絡方法
確かめた内容は理事会で共有し、議事録に残します。
事務局の担当者が替わっても、条件を誰でも確かめられるようにするためです。
最終報告から逆算して記録の様式を作る
国の補助金では、事業が完了したら、成果を記載した実績報告書に定められた書類を添えて報告します(補助金適正化法14条)。
交付する側は、報告書の審査と必要に応じた現地調査で、成果が交付決定の内容と条件に合っているかを調べます(15条)。
合っていると認められると、交付すべき額が確定して通知されます(15条)。
民間の助成金でも、完了報告で実施内容と支出の内訳を求められるのが一般的です。
どちらの場合も、報告で求められる項目が、そのまま毎回の記録の項目になります。
事業が終わってから集めようとすると、写真や参加者数、領収書がそろわないことがあります。
| 報告で求められやすいもの | 毎回の記録の取り方 | 注意点 |
|---|---|---|
| 実施日と回数 | 実施のたびに日付・場所・内容を記録 | 中止した回も理由とともに書く |
| 参加者数 | 受付で数える | 延べ人数か実人数かを最初に決めて統一する |
| 実施の様子の写真 | 撮影の担当を決めて撮る | 写る人の了解の範囲を確かめる |
| 配布した資料 | 控えを1部ずつ保管 | 実物の提出を求められることがある |
| 経費の内訳 | 支払いのたびに領収書を整理 | 対象経費かどうかをその場で確かめる |
| 成果 | アンケートや感想を集める | 申請時に書いた目標と同じ物差しで測る |
事業名:〇〇助成「子ども学習支援事業」 実施回:第〇回
実施日時:〇年〇月〇日(土)10:00〜12:00 場所:〇〇公民館 会議室
内容:算数の個別学習、読み聞かせ
参加者:子ども12人(うち初参加2人)、スタッフ・ボランティア5人
使った経費:教材費 〇〇円(領収書番号 〇〇)、会場費 〇〇円(領収書番号 〇〇)
写真:3枚(撮影担当 〇〇。掲載の了解済みの範囲:後ろ姿のみ)
気づいたこと・次回への申し送り:〇〇
記録者:〇〇〇〇
項目は、交付決定の通知や募集要項にある報告書の様式から取り出して作ります。経費の欄に領収書番号を入れておくと、報告のときに支出と実施記録を突き合わせやすくなります。
お金の使い方のルール:目的外に使わない
国の補助金を受けた団体は、法令と交付決定の内容・条件に従い、善良な管理者の注意をもって事業を行わなければなりません(補助金適正化法11条1項)。
補助金を他の用途に使うことは禁止されています(同項)。
間接補助金を受けた団体にも、同じ義務があります(同条2項)。
補助金を他の用途に使った者は、3年以下の拘禁刑もしくは50万円以下の罰金、またはその両方に処せられます(30条)。
団体の役員や職員が業務として違反した場合は、行為者のほか、法人にも罰金刑が科されます(32条1項)。
民間の助成金でも、目的外の使用は契約違反として返還を求められる条件が付いているのが通常です。
- 交付決定(助成契約)で対象とされた事業に使う支出か
- 対象経費の区分(謝金・旅費・会場費・消耗品費など)に当てはまるか
- 費目ごとの上限や、経費の配分を超えていないか
- 事業の期間内の発注・支払いか
- 領収書の宛名が法人名になっているか
- 他の助成金や自主財源と、同じ支出を二重に計上していないか
迷う支出は、使う前に交付元の担当者に問い合わせます。
問い合わせた日時と回答の内容は、メールなど記録が残る形で保管します。
計画を変えるときは事前に承認を受ける
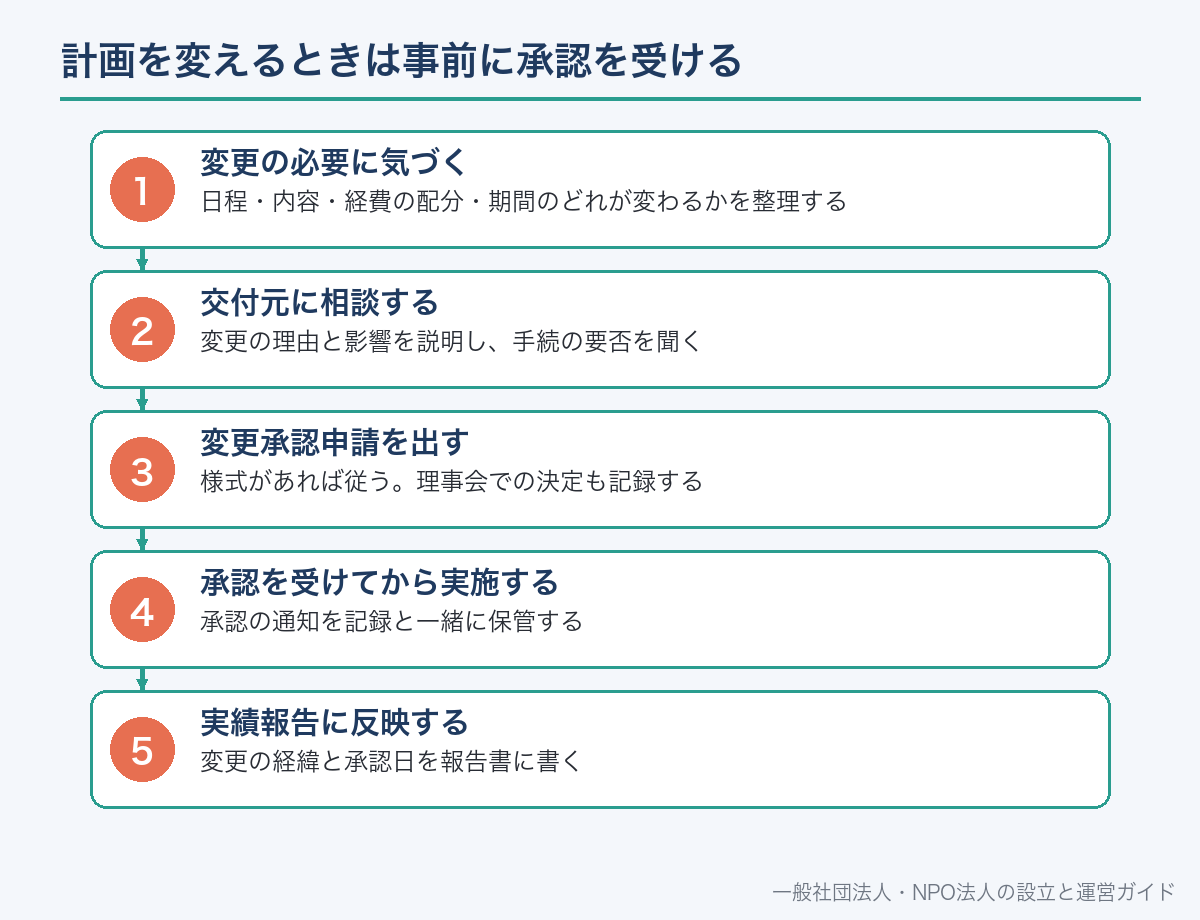
事業を進めると、日程や内容、経費の配分を変えたくなることがあります。
国の補助金では、交付決定に次のような条件が付けられます(補助金適正化法7条1項)。
経費の配分を変更するときは承認を受けること(1号。軽微な変更を除く)。
事業の内容を変更するときは承認を受けること(3号。軽微な変更を除く)。
事業を中止・廃止するときは承認を受けること(4号)。
予定の期間内に完了しない場合や遂行が難しくなった場合は、すみやかに報告して指示を受けること(5号)。
どこまでが「軽微な変更」かは、各省や交付元が定めます。要綱で確かめます。
| こんなとき | 必要な手続(国の補助金の例) | 根拠 |
|---|---|---|
| 講師謝金を減らして教材費に回したい | 経費の配分の変更の承認(軽微な変更を除く) | 補助金適正化法7条1項1号 |
| 対象者や実施内容を変えたい | 事業内容の変更の承認(軽微な変更を除く) | 同項3号 |
| 事業をやめたい | 中止・廃止の承認 | 同項4号 |
| 期間内に終わりそうにない | すみやかに報告して指示を受ける | 同項5号 |
| 災害などで続ける必要がなくなった | 交付する側が決定を取り消す・変更することがある | 10条1項・2項 |
日程・内容・経費の配分・期間のどれが変わるかを整理する
変更の理由と影響を説明し、手続の要否を聞く
様式があれば従う。理事会での決定も記録する
承認の通知を記録と一緒に保管する
変更の経緯と承認日を報告書に書く
民間の助成金でも、変更の事前相談を求める契約が多くあります。
報告の段階で初めて変更が分かると、対象外の経費として扱われるおそれがあります。
入金の時期と立替資金を計算する
交付決定の額と、実際にお金が入る時期は別の問題です。
補助金では、実績報告の審査を経て額が確定してから支払われる精算払いの形がよくあります(補助金適正化法15条)。
その場合、事業の期間中の支出は、いったん団体の手元資金で立て替えることになります。
前払い(概算払い)が認められる制度もあるので、交付決定の通知で支払方法を確かめます。
事業がうまく進んでも、手元資金が足りなければ支払いが止まります。
| 確認すること | 見るところ | 足りないときの対応 |
|---|---|---|
| 支払方法 | 交付決定の通知・要綱(精算払いか概算払いか) | 概算払いの請求ができるか問い合わせる |
| 入金の見込み時期 | 実績報告の期限と審査の期間 | その月までの資金繰りを月別に表にする |
| 立替が必要な額 | 事業期間中の支出予定の合計 | 会費・寄付・自主事業の収入で賄えるか |
| 減額のリスク | 対象外経費・未実施の回 | 対象外になりそうな支出は使う前に確かめる |
立替資金を借入れで賄う場合は、利息が対象経費になるかも要綱で確かめておきます。
買った物品には処分の制限がある
補助金で取得した財産や、補助金で効用が増した財産は、自由に処分できないことがあります。
国の補助金では、承認を受けずに、交付の目的に反して使用・譲渡・交換・貸付け・担保に供することが禁止されています(補助金適正化法22条)。
対象の財産は、不動産、その従物、機械や重要な器具で各省などが定めるもの、などです(同法施行令13条)。
各省などが定める期間を過ぎた場合は、この制限がかかりません(施行令14条1項2号)。
民間の助成金でも、購入した備品の管理や処分に条件が付くことがあります。
- 取得した物品を、品名・取得日・金額・置き場所の台帳に載せたか
- 「〇〇助成により購入」と分かる表示をしたか
- 処分制限の期間を交付決定の通知で確かめたか
- 他の事業に使う・貸す・売る前に、承認の要否を確かめたか
- 事業の終了後も、制限の期間中は台帳で管理を続けるか
中間報告と実績報告の書き方
国の補助金では、交付元が定めるところにより、事業の遂行の状況を報告します(補助金適正化法12条)。
報告で条件どおりに進んでいないと認められると、条件に従って行うよう命じられることがあります(13条1項)。
命令に違反すると、事業の一時停止を命じられることがあります(13条2項)。
事業の完了後は、実績報告書を出します(14条)。会計年度が終わったときも報告が必要です(同条後段)。
報告が条件に合わないと認められると、合わせるための措置を命じられることがあります(16条1項)。
法令に違反して成果の報告をしなかった者は、3万円以下の罰金の対象です(31条2号)。
| 報告書の項目 | 書き方 | 書かないこと |
|---|---|---|
| 実施内容 | 回数・日付・内容を実施記録から転記 | 記録にない回を書き足す |
| 参加者数 | 申請時と同じ数え方で記載 | 延べと実人数を混ぜる |
| 成果 | 申請時の目標に対応させて数字で書く | 目標と違う物差しにすり替える |
| 未達成の点 | 事実・理由・次の対応を書く | 未達成を書かずに済ませる |
| 収支 | 費目ごとに領収書と一致させる | 概算の数字を入れる |
| 変更の経緯 | 承認を受けた日と内容を書く | 承認なしの変更を報告で初めて書く |
目標に届かなかった点は、事実と理由、気づいた時点で交付元に相談した経緯を書きます。
数字を実際より大きく書くことは、虚偽の報告になります。国の補助金では虚偽の報告も罰則の対象です(31条3号)。
取消し・返還・加算金の仕組み
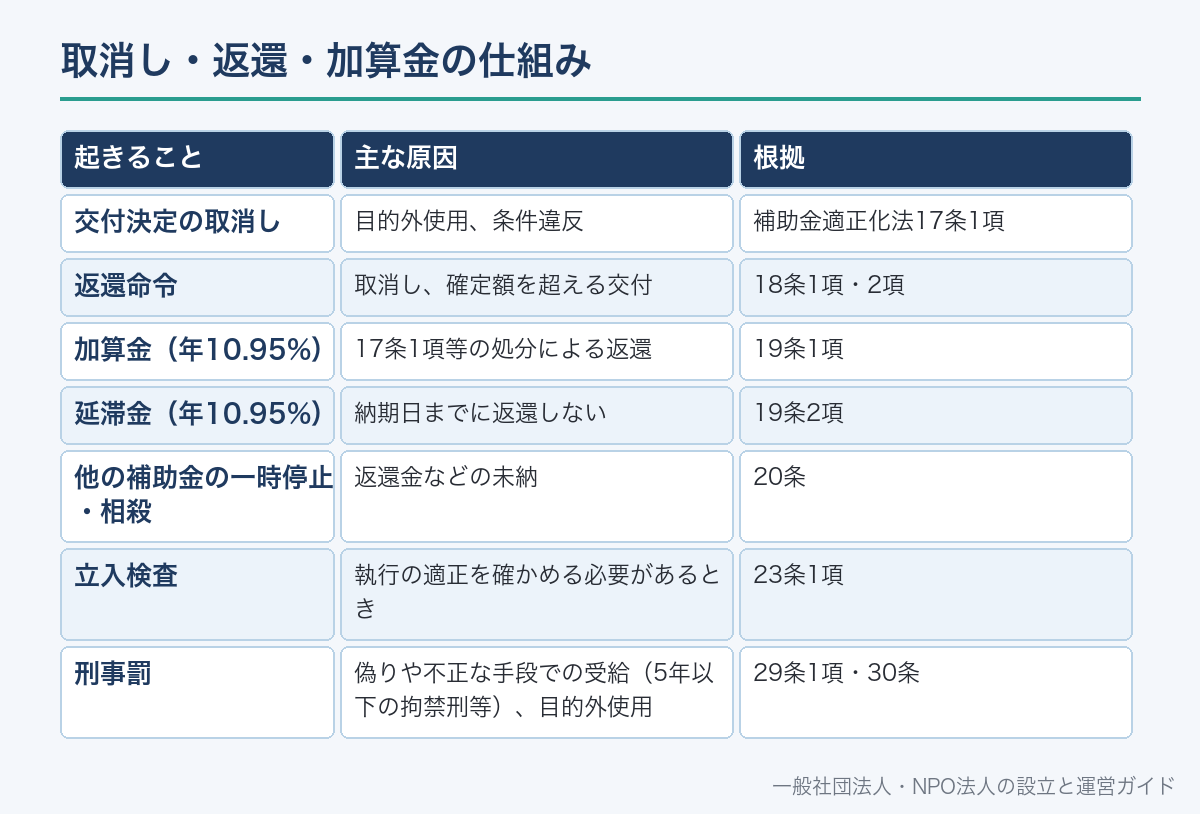
国の補助金で目的外の使用や条件違反があると、交付決定が取り消されることがあります(補助金適正化法17条1項)。
取消しは、交付決定の全部の場合も一部の場合もあります(同項)。
この取消しは、額が確定した後でも行われます(17条3項)。
取り消された部分について既に交付されていれば、期限を定めて返還が命じられます(18条1項)。
17条1項による取消しで返還を命じられた場合、受領の日から納付の日までの日数に応じて年10.95%の加算金がかかります(19条1項)。
納期日までに返還しないと、年10.95%の延滞金もかかります(19条2項)。
額の確定の結果、交付済みの額が確定額を超えていた場合も、その差額の返還が命じられます(18条2項)。
返還などを納めない間は、同じ種類の事業への補助金が一時停止されたり、相殺されたりすることがあります(20条)。
| 起きること | 主な原因 | 根拠 |
|---|---|---|
| 交付決定の取消し | 目的外使用、条件違反 | 補助金適正化法17条1項 |
| 返還命令 | 取消し、確定額を超える交付 | 18条1項・2項 |
| 加算金(年10.95%) | 17条1項等の処分による返還 | 19条1項 |
| 延滞金(年10.95%) | 納期日までに返還しない | 19条2項 |
| 他の補助金の一時停止・相殺 | 返還金などの未納 | 20条 |
| 立入検査 | 執行の適正を確かめる必要があるとき | 23条1項 |
| 刑事罰 | 偽りや不正な手段での受給(5年以下の拘禁刑等)、目的外使用 | 29条1項・30条 |
NPO法人の会計と事業報告での扱い
NPO法人の会計簿は、正規の簿記の原則に従って正しく記帳します(NPO法27条2号)。
活動計算書と貸借対照表は、会計簿に基づいて事業の実績と財政状態を明瞭に表示します(同条3号)。
助成金ごとに支出を分けて記録しておくと、実績報告の収支と法人の会計を突き合わせやすくなります。
助成を受けた事業がその他の事業にあたる場合、その会計は特定非営利活動に係る事業の会計と区分して経理します(NPO法5条2項)。
毎事業年度の事業報告書等は、所轄庁に提出し(29条)、事務所に備え置いて閲覧に応じます(28条1項・3項)。
助成事業の実施内容は、法人の事業報告書にも書きます。交付元への報告と内容をそろえておきます。
助成金の収入が法人の税務でどう扱われるかは、助成の対象になった事業の内容によって変わることがあります。
講師への謝金を支払うときの源泉徴収も、助成事業の経費の処理で問題になりやすい点です。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
謝金の源泉徴収はNPO法人の源泉徴収、会計の基本はNPO法人の会計と帳簿で説明しています。
助成期間が終わった後の準備
助成には期間があります。終わった後に事業をどうするかは、始める前から考えておきます。
選択肢は、自主財源で続ける・規模を縮めて続ける・別の財源を探す・終えるのいずれかです。
続ける場合は、助成期間の後半には次の財源の申請時期を確かめておきます。
終える場合は、利用している人に早めに知らせ、ほかの支援先を案内します。
購入した物品に処分制限の期間が残っていれば、事業を終えた後も管理を続けます(補助金適正化法22条)。
報告書と証拠書類は、交付元が定める保存期間のあいだ保管します。
- 実績報告の期限と提出物がそろっているか
- 事業を続けるかどうかを理事会で決めたか
- 続ける場合の財源と申請時期を確かめたか
- 終える場合、利用者への連絡の時期を決めたか
- 購入した物品の処分制限の期間を台帳に書いたか
- 書類の保存期間と保管場所を決めたか
- 交付元へのお礼と、会報などでの報告の可否を確かめたか
事業の終え方は、NPO法人が事業を終わらせるときで説明しています。
よくある誤解
誤解1:採択されたらすぐ発注してよい。
交付決定や契約の前に発注した経費を対象にしない制度があります。
発注の時期は要綱で確かめます。
誤解2:総額の範囲内なら費目は自由に入れ替えられる。
国の補助金では、経費の配分の変更に承認が必要です(補助金適正化法7条1項1号。
軽微な変更を除く)。
誤解3:交付決定の額は必ず受け取れる。額は実績報告の審査を経て確定します(15条)。対象外の経費や未実施の分は減ります。
誤解4:額が確定すれば後から返還を求められることはない。取消しは額の確定後にも行われます(17条3項)。
誤解5:返すのは受け取った額だけ。
17条1項による取消しで返還を命じられると、年10.95%の加算金がかかります(19条1項)。
NPO法人が助成金を受けた後についてよくある質問
A. 交付決定の通知や助成契約書に付いた条件を全部読み、報告で求められる項目と期限、対象経費、支払方法を一覧にします。国の補助金では交付決定に条件が付けられます(補助金適正化法7条)。
A. 国の補助金では、経費の配分の変更や事業内容の変更(軽微なものを除く)、中止・廃止に承認が必要です(補助金適正化法7条1項1号・3号・4号)。変える前に交付元へ相談します。
A. 国の補助金では他の用途への使用が禁止され(11条1項)、交付決定の取消し(17条1項)、返還命令(18条1項)、年10.95%の加算金(19条1項)の対象になります。刑事罰の規定もあります(30条)。
A. 制度によって違います。実績報告を審査して額を確定してから支払う精算払いの形が多く(補助金適正化法15条)、その間は団体が立て替えます。概算払いの可否は交付決定の通知で確かめます。
A. 事実、理由、途中で交付元に相談した経緯、今後の対応を書きます。数字を実際より大きく書くことは虚偽の報告にあたり、国の補助金では罰則の対象です(補助金適正化法31条3号)。
A. 国の補助金で取得した財産は、承認を受けずに交付の目的に反して使用・譲渡・貸付けなどをすることが禁止されています(補助金適正化法22条)。対象の財産と制限の期間は交付元の定めで確かめます(施行令13条・14条)。
A. 適用されません。同法の対象は国が交付する補助金等と、それを財源とする間接補助金です(2条1項・4項)。民間の助成金は募集要項と助成契約書の条件に従います。
A. 地方公共団体は公益上必要がある場合に補助ができ(地方自治法232条の2)、手続は各自治体の補助金交付規則や要綱で定められます。国の補助金を財源とする場合は補助金適正化法の間接補助金にもあたります。
📖 参考にした公的機関の情報

