
結論から申し上げます。
一般社団法人であることを理由に、補助金や助成金の申請を一律に禁じる法律はありません。
対象になるかどうかは、制度ごとの公募要領・交付要綱で決まります。
たとえば福祉医療機構の社会福祉振興助成は、法人税法上の非営利型の一般社団法人を対象にしています。
同じ助成では、監事を置いていない団体は対象外です。
一方、中小企業向けの施策は「会社及び個人」を中小企業者の目安にしています(中小企業基本法2条1項)。
一般社団法人が含まれるかは、制度ごとに確認が必要です。
また、国の補助金は原則として事業の後に額が確定し、交付後も使い道や財産の処分に制限があります(補助金適正化法15条・22条)。
補助金と助成金の違い
「補助金」と「助成金」は、法律で一律に使い分けられている言葉ではありません。
国の補助金については、補助金適正化法が「補助金等」を定義しています。
国が国以外の者に交付する補助金、負担金、利子補給金などが「補助金等」です(同法2条1項)。
地方自治体は、公益上必要がある場合に補助をすることができます(地方自治法232条の2)。
独立行政法人や民間の財団は、それぞれの交付要綱や募集要領にもとづいて「助成金」を出しています。
厚生労働省は、雇用に関する事業主向けの支援を「雇用関係助成金」と呼んでいます。
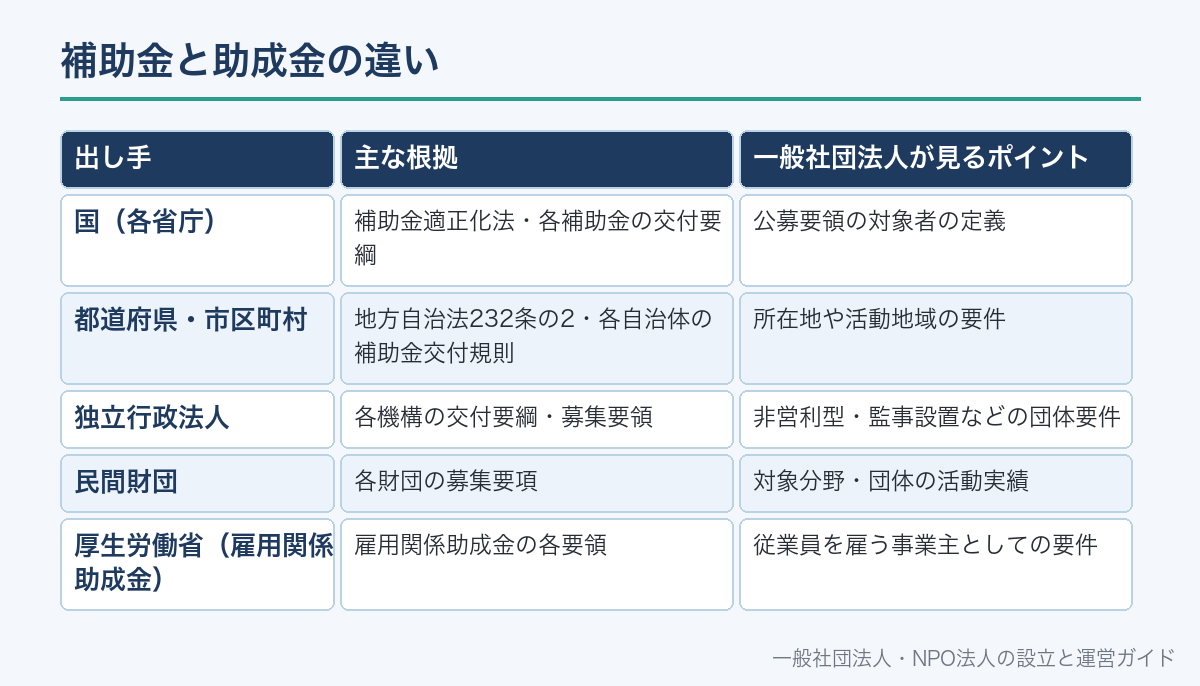
名称よりも、誰が、どの規程にもとづいて出すお金かを見るのが確実です。
| 出し手 | 主な根拠 | 一般社団法人が見るポイント |
|---|---|---|
| 国(各省庁) | 補助金適正化法・各補助金の交付要綱 | 公募要領の対象者の定義 |
| 都道府県・市区町村 | 地方自治法232条の2・各自治体の補助金交付規則 | 所在地や活動地域の要件 |
| 独立行政法人 | 各機構の交付要綱・募集要領 | 非営利型・監事設置などの団体要件 |
| 民間財団 | 各財団の募集要項 | 対象分野・団体の活動実績 |
| 厚生労働省(雇用関係助成金) | 雇用関係助成金の各要領 | 従業員を雇う事業主としての要件 |
対象になるかを決めるのは公募要領の「対象者」
同じ一般社団法人でも、制度によって対象になったりならなかったりします。
分かれ目になりやすいのは、次の3つです。
1つ目は、法人税法上の非営利型法人に当たるかです。
2つ目は、監事などの機関を置いているかです。
3つ目は、事業者向けの施策で「中小企業者」に当たるかです。
中小企業基本法2条1項は、中小企業者の目安を資本金や従業員数で区分した「会社及び個人」としています。
同じ条で、範囲は施策ごとに定めるとされています。
そのため、一般社団法人が対象かどうかは、個々の制度の公募要領で確かめるしかありません。
| 対象者の書き方の例 | 一般社団法人の扱い | 確認すること |
|---|---|---|
| 「非営利型法人の要件を満たす一般社団法人」 | 非営利型なら対象 | 法人税法上の非営利型に当たるか |
| 「営利を目的としない法人その他の団体」 | 対象になりうる | 定款の目的・事業内容 |
| 「中小企業者」「小規模事業者」 | 制度ごとに異なる | 要領の対象者の定義に一般社団法人が含まれるか |
| 「事業主」 | 従業員を雇っていれば対象になりうる | 雇用保険の適用など各助成金の要件 |
| 「〇〇市内に事務所を置く団体」 | 地域要件を満たせば対象 | 登記上の事務所の所在地 |
公的な助成の例1:福祉医療機構の社会福祉振興助成
独立行政法人福祉医療機構(WAM)は、社会福祉振興助成事業を行っています。
令和8年度の募集要領(通常助成事業)で、一般社団法人がどう扱われているかを見ます。
助成対象者には、社会福祉法人やNPO法人と並んで「一般法人」が挙げられています。
ここでいう一般法人は、法人税法上の非営利型法人の要件を満たす一般社団法人又は一般財団法人です。
事業の実施期間中に非営利型へ移行する法人も含みますが、正式な助成決定は移行後とされています。
また、監事を設置していない団体は、対象から除かれます。
定款に監事の設置規定がない場合も含まれます。
| 項目 | 令和8年度 募集要領(通常助成事業)の内容 |
|---|---|
| 対象となる一般社団法人 | 法人税法上の非営利型法人の要件を満たすもの |
| 除かれる団体 | 反社会的勢力と関係する団体、不正後5年を経過しない団体、監事を設置していない団体 |
| 地域連携活動支援事業 | 同一都道府県内の事業・助成額50万円〜700万円 |
| 全国的・広域的ネットワーク活動支援事業 | 2つ以上の都道府県で活動する事業・助成額50万円〜900万円 |
| 対象外の事業の例 | 営利目的の事業、調査・研究目的の事業、国や自治体などから補助金・助成金を受ける事業 |
| 実施期間 | 令和8年4月1日〜令和9年3月31日 |
| 入金までの経費 | 振込までに必要となった経費は立て替え |
助成金額は、総事業費から参加費・寄付金などの事業収入を除いた額の範囲内で決まります。
募集要領は年度ごとに改められます。申請する年度の要領で、最新の条件を確かめます。
公的な助成の例2:地球環境基金
独立行政法人環境再生保全機構は、地球環境基金助成金を交付しています。
交付要綱は、助成対象を「民間団体」による環境保全活動としています(2条1項)。
民間団体とは、民間の発意にもとづいて活動する営利を目的としない法人その他の団体です。
政府による他の補助金・助成金・委託費と重複して受けることはできません(2条3項)。
助成の対象経費は、賃金・謝金・旅費・物品購入費などの項目に限られます(3条1項)。
支払は、精算払か概算払の方法によります(12条)。
このように、公的な助成は「営利を目的としない」「他の公的資金と重複しない」といった共通の条件を持つことがあります。
非営利型と監事が問われる理由
非営利型法人は、法人税法2条9号の2で定義されています。
利益の分配を目的としない法人や、会員に共通する利益を図る事業を行う法人のうち、組織が政令の要件に合うものです。
一般社団法人は、設立しただけでは非営利型になりません。
定款の定めや役員構成が、法令の要件に合っている必要があります。
監事は、一般社団法人では定款で置くかどうかを選べる機関です(一般法人法60条2項)。
つまり、監事のいない一般社団法人も適法に存在します。
しかし助成の募集要領が監事の設置を求めていれば、そのままでは申請できません。
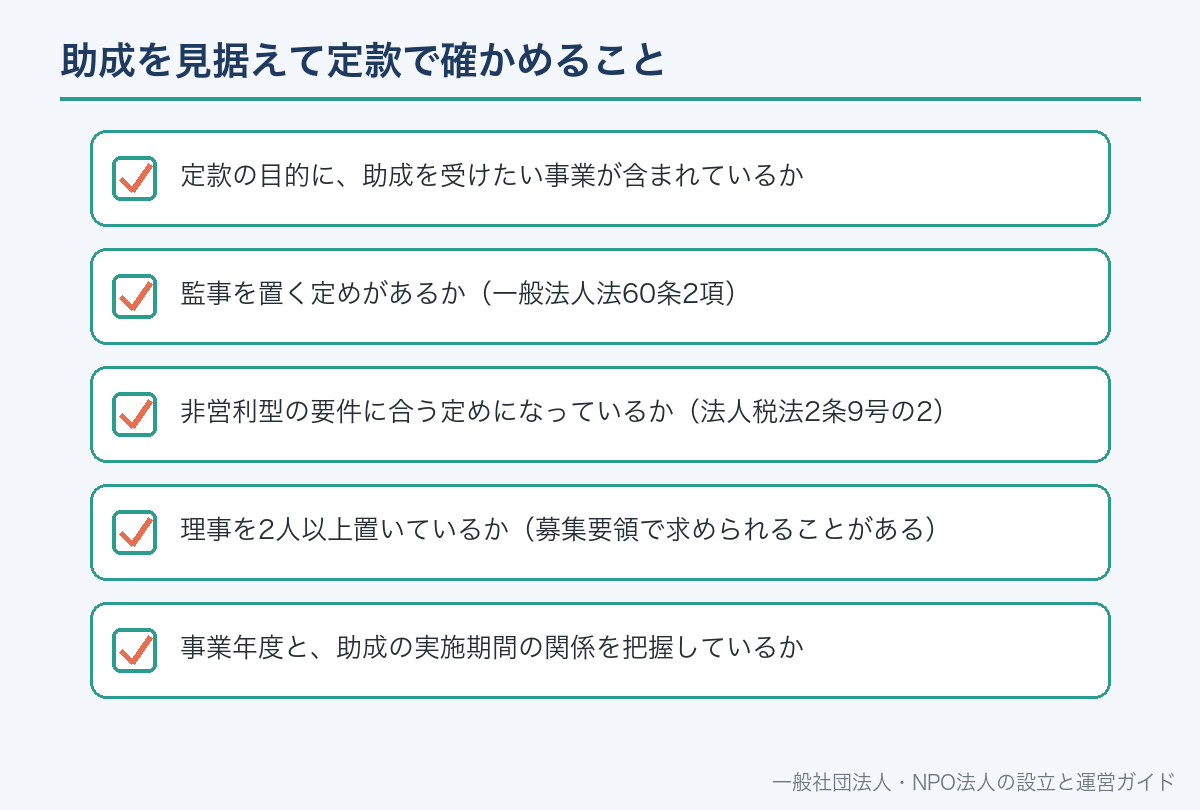
- 定款の目的に、助成を受けたい事業が含まれているか
- 監事を置く定めがあるか(一般法人法60条2項)
- 非営利型の要件に合う定めになっているか(法人税法2条9号の2)
- 理事を2人以上置いているか(募集要領で求められることがある)
- 事業年度と、助成の実施期間の関係を把握しているか
非営利型の要件は非営利型一般社団法人とはで、監事の置き方は一般社団法人の監事の選び方で説明しています。
定款の目的の範囲と補助事業
法人は、定款で定められた目的の範囲内で権利を持ち、義務を負います(民法34条)。
補助事業も、法人の目的の範囲内で行う必要があります。
新しい分野の補助金に申請する前に、定款の目的にその事業が読めるかを確認します。
目的を追加する場合は、社員総会の決議で定款を変更します(一般法人法146条)。
目的は登記事項なので、定款を変えたら変更の登記も必要です。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 設立登記など登記申請の手続きは司法書士が取り扱う業務です。ご自身で法務局へ申請することもできます。
国の補助金の流れ(補助金適正化法)
国の補助金は、補助金適正化法に沿って手続が進みます。
自治体や独立行政法人の制度は、それぞれの交付規則や交付要綱に沿って進みます。
補助事業の目的・内容・経費などを記載した申請書を、定められた時期までに提出(5条)
書類審査や現地調査のうえ、交付すべきと認めたときに決定(6条1項)
決定の内容と条件が通知される(8条)。不服があれば定められた期日までに申請を取り下げられる(9条)
法令・交付決定の内容・条件に従い、善良な管理者の注意をもって行う(11条1項)
定められたところにより遂行状況を報告(12条)
事業が完了したら、成果を記載した実績報告書を提出(14条)
報告を審査し、交付すべき額を確定して通知(15条)
交付決定の前に発注・契約した経費を対象とするかどうかは、制度ごとに定められています。公募要領の対象経費の欄で確認します。
後払いと立替・資金繰り
補助金適正化法の流れでは、実績報告の後に交付すべき額が確定します(14条・15条)。
額の確定前に支払う概算払を認める制度もあります。地球環境基金は精算払か概算払と定めています(交付要綱12条)。
WAMの募集要領も、助成金の振込までに必要となった経費は立て替えるとしています。
そのため、事業費をいったん法人の資金で払える状態にしておく必要があります。
つなぎ資金を借り入れる場合、理事会のある法人では「多額の借財」は理事会で決める事項です(一般法人法90条4項2号)。
- 支払が精算払か概算払か(交付要綱・募集要領)
- 入金予定日までに支払う経費の合計額
- 自己資金を入れる必要があるか(助成額の算定方法)
- 借入をする場合、理事会の決議が要るか(一般法人法90条4項2号)
- 他の補助金・助成金との重複が禁止されていないか
借入の方法は一般社団法人の融資・資金調達で説明しています。
交付を受けた後に守ること
補助金は、受け取った後にも守るルールがあります。
国の補助金では、他の用途への使用が禁止されています(補助金適正化法11条1項)。
経費の配分や事業内容を変えるときは、軽微な変更を除いて承認を受ける条件が付けられます(7条1項)。
補助事業で取得した一定の財産は、承認なしに目的外に使ったり、譲渡・貸付・担保提供をしたりできません(22条)。
違反があれば交付決定が取り消され、返還を命じられます(17条1項・18条1項)。
取消しによる返還には、受領の日から年10.95%の割合の加算金が付きます(19条1項)。
| ルール | 内容 | 条文 |
|---|---|---|
| 他用途使用の禁止 | 補助金を交付目的以外に使ってはならない | 11条1項 |
| 変更の承認 | 経費配分・内容の変更、中止・廃止は承認が必要(軽微な変更を除く) | 7条1項 |
| 財産処分の制限 | 取得した財産を承認なく目的外使用・譲渡・貸付・担保提供しない | 22条 |
| 交付決定の取消し | 他用途使用や条件違反があったとき | 17条1項 |
| 返還 | 取消しの部分や、確定額を超えて受け取った部分 | 18条 |
| 加算金・延滞金 | 年10.95%の割合 | 19条1項・2項 |
| 罰則 | 不正受給は5年以下の拘禁刑または100万円以下の罰金など | 29条1項 |
| 罰則 | 他用途使用は3年以下の拘禁刑または50万円以下の罰金など | 30条 |
WAMの募集要領でも、助成決定を取り消した場合は加算金を加えて返還し、翌年度以降5年間は要望を受け付けないとしています。
帳簿と証拠書類の管理
実績報告では、経費を使ったことを示す書類が必要になります。
補助事業の支出は、法人のほかの支出と混ざらないように記録します。
請求書・領収書・振込の記録・契約書を、補助事業ごとにまとめて保管します。
人件費を計上する場合は、補助事業に従事した時間がわかる記録が求められることがあります。
保存期間は、制度ごとの交付要綱で定められています。
- 見積書・発注書・契約書
- 請求書・領収書・振込の記録
- 補助事業に従事した人の業務記録
- 成果物(チラシ・報告書・写真など)
- 承認を受けた変更の記録
補助金の収入を法人の会計や税務でどう扱うかは、事業の内容によって変わります。具体的な判断は税理士に確認してください。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
雇用関係助成金(厚生労働省)
厚生労働省は、事業主向けに「雇用関係助成金」を設けています。
従業員を雇っている一般社団法人も、事業主として対象になることがあります。
対象になるかどうかや支給の要件は、助成金ごとの要領で決まっています。
厚生労働省は、委託事業者を名乗って助成金の申請や受給額の無料査定を勧誘する書面に注意を呼びかけています。
雇用関係助成金の申請書類の作成や提出の代行は、社会保険労務士の業務です。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 社会保険・労働保険の加入手続きは、社会保険労務士が取り扱う業務です。
電子申請とGビズID
国の補助金には、デジタル庁の電子申請システム「Jグランツ」から申請するものがあります。
JグランツのログインにはGビズIDを使います。
GビズIDには、プライム・メンバー・エントリーの3種類のアカウントがあります。
法人代表者が作るGビズIDプライムは、審査を経て作成され、時間がかかる場合があります。
GビズIDプライムとメンバーには有効期限があり、アカウント発行日から2年3か月です。
締切の直前ではアカウント作成が間に合わないおそれがあるため、早めに準備します。
申請前に法人側で整える書類
提出書類は制度ごとに指定されますが、法人の基本情報を示す書類はよく求められます。
発行から一定期間内の登記事項証明書を指定する制度もあります。
- 定款(最新のもの)
- 登記事項証明書(発行日の指定に注意)
- 役員名簿
- 直近の事業報告・計算書類
- 事業計画書と収支予算書
- 団体の活動実績がわかる資料
登記事項証明書の取り方は一般社団法人の登記事項証明書、事業計画書は事業計画書の書き方で説明しています。
よくある誤解
誤解1:一般社団法人なら補助金を受けられる。
対象かどうかは制度ごとの公募要領で決まります。
非営利型や監事の設置が条件の制度もあります。
誤解2:中小企業向けの補助金は誰でも使える。
中小企業基本法は中小企業者の目安を「会社及び個人」とし、範囲は施策ごとに定めるとしています(2条1項)。
誤解3:補助金は採択されたらすぐ振り込まれる。国の補助金は実績報告の後に額が確定します(補助金適正化法14条・15条)。
誤解4:受け取った後は自由に使える。
他用途への使用は禁止され、違反すると返還と年10.95%の加算金の対象です(11条1項・19条1項)。
誤解5:補助金で買った物は法人の物だから自由に売れる。一定の財産は、承認なく譲渡や担保提供ができません(22条)。
誤解6:複数の公的助成を同じ事業に重ねられる。
地球環境基金のように、政府の他の補助金等との重複を禁じる制度があります(交付要綱2条3項)。
助成金・補助金を含めた非営利団体のお金の入り口4つはこちらで整理しています。
補助金・助成金の申請で求められる登記事項証明書は「発行後3か月以内」の指定が多いです。取り方と手数料はこちら。
一般社団法人の補助金・助成金についてよくある質問
A. 受けられます。ただし対象になるかは制度ごとの公募要領で決まります。福祉医療機構の社会福祉振興助成のように、法人税法上の非営利型の一般社団法人を対象にする制度もあります。
A. 制度によります。福祉医療機構の社会福祉振興助成(令和8年度)は非営利型を対象としています。非営利型の定義は法人税法2条9号の2にあります。
A. 制度によります。福祉医療機構の社会福祉振興助成は、監事を設置していない団体を対象外としています。一般社団法人では監事は定款で置くかを選べる機関です(一般法人法60条2項)。
A. 国の補助金は、事業完了後の実績報告を審査して額が確定します(補助金適正化法14条・15条)。概算払を認める制度もあり、支払方法は交付要綱で確認します。
A. 国の補助金では他用途への使用が禁止されています(補助金適正化法11条1項)。交付決定の取消し・返還に加え、年10.95%の加算金が付きます(17条・18条・19条)。
A. 一定の財産は、承認を受けずに目的外使用・譲渡・貸付・担保提供ができません(補助金適正化法22条)。処分の前に交付元へ確認します。
A. 従業員を雇う事業主として対象になることがあります。要件は助成金ごとの要領で決まります。申請書類の作成や提出の代行は社会保険労務士の業務です。
A. 法人は定款の目的の範囲内で権利義務を持ちます(民法34条)。事業が目的に含まれないときは、社員総会の決議で定款を変更します(一般法人法146条)。
📖 参考にした公的機関の情報