
結論から申し上げます。
NPO法人の活動報告は2つあります。1つは法律で義務づけられた「事業報告書」です。
もう1つは、会員や寄付者に向けて団体が自由に作る報告です。
事業報告書は、毎事業年度初めの3か月以内に作り、所轄庁へ提出します(NPO法28条1項・29条)。
提出された事業報告書は、所轄庁で誰でも閲覧・謄写できます(同法30条)。
支援者向けの報告は、この事業報告書の数字を土台にして、場面や声を加えて作るのが効率的です。
土台を共通にしておけば、2つの報告で数字が食い違うこともありません。
NPO法人の「活動報告」は2種類ある
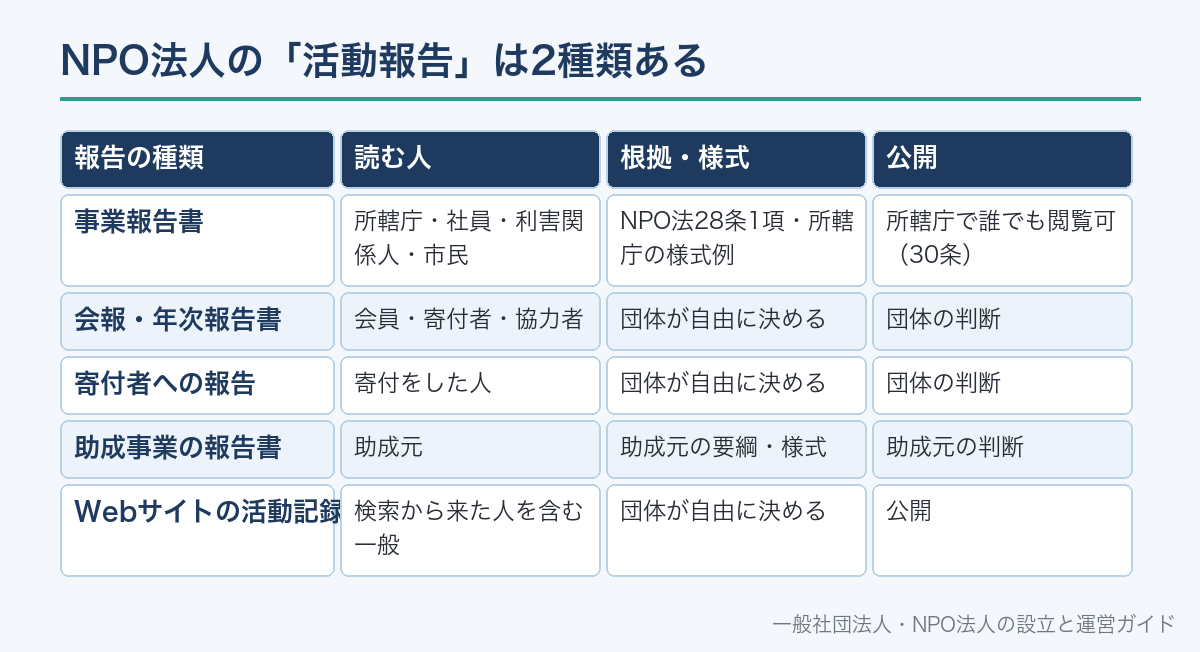
同じ「活動報告」という言葉でも、相手と根拠が違う2つの書類があります。
1つ目は、NPO法28条1項が定める事業報告書です。所轄庁へ出し、一般に公開されます。
2つ目は、会報・年次報告書・寄付者へのお礼状・Webサイトの活動記録などです。
こちらは法律上の決まりがなく、形式も頻度も団体が自由に決められます。
助成金を受けた事業の報告書は、助成元が様式と期限を指定します。
どの報告を書いているのかを最初に決めると、載せる情報と書き方がぶれません。
| 報告の種類 | 読む人 | 根拠・様式 | 公開 |
|---|---|---|---|
| 事業報告書 | 所轄庁・社員・利害関係人・市民 | NPO法28条1項・所轄庁の様式例 | 所轄庁で誰でも閲覧可(30条) |
| 会報・年次報告書 | 会員・寄付者・協力者 | 団体が自由に決める | 団体の判断 |
| 寄付者への報告 | 寄付をした人 | 団体が自由に決める | 団体の判断 |
| 助成事業の報告書 | 助成元 | 助成元の要綱・様式 | 助成元の判断 |
| Webサイトの活動記録 | 検索から来た人を含む一般 | 団体が自由に決める | 公開 |
法律で決まっている「事業報告書等」の中身
NPO法28条1項は、事業報告書を含む6つの書類をまとめて「事業報告書等」と呼んでいます。
毎事業年度初めの3か月以内に、前事業年度の分を作成します。
作成した書類は、作成日から5年が経過した日を含む事業年度の末日まで、事務所に備え置きます(28条1項)。
従たる事務所がある場合は、すべての事務所に備え置きます(内閣府NPO法Q&A 2-5-4)。
活動計算書と貸借対照表を合わせて「計算書類」といいます(27条3号)。
| 書類 | 書く内容 | 根拠 |
|---|---|---|
| 事業報告書 | 前事業年度に行った事業の成果と実施状況 | 28条1項 |
| 活動計算書 | 1年間の収益と費用(正味財産の増減) | 27条3号・28条1項 |
| 貸借対照表 | 事業年度末の資産・負債・正味財産 | 27条3号・28条1項 |
| 財産目録 | 事業年度末の財産の明細 | 28条1項 |
| 年間役員名簿 | 前年度に役員だった全員の氏名・住所・報酬の有無 | 28条1項 |
| 社員のうち10人以上の名簿 | 前年度末の社員10人以上の氏名・住所 | 28条1項 |
事業計画書と活動予算書は、毎年の提出義務がありません(内閣府NPO法Q&A 2-5-2)。
ただし、法人の運営に役立つ書類なので、毎年作ることは妨げられていません。
期限・提出・公開の流れ
事業報告書等は、作って終わりではありません。作成・備置き・提出・公告・公開と流れていきます。
提出は毎事業年度1回で、提出の方法は都道府県または指定都市の条例で決まります(29条)。
たとえば青森県は、事業年度初めの3か月以内に2部(閲覧用と保存用)の提出を案内しています。
部数や様式は所轄庁ごとに違うため、所轄庁の案内ページで確かめます。
貸借対照表は、作成後遅滞なく、定款で定めた方法で公告します(28条の2第1項)。
たとえば3月31日決算なら、ここから3か月の期限が始まる
会計簿に基づいて作成する(27条2号・3号)
事業の成果と、事業ごとの実施状況をまとめる
どの機関の承認が要るかは定款の定めに従う
すべての事務所に5年間(28条1項)
毎事業年度1回・条例で定める方法で(29条)
定款で定めた方法で遅滞なく(28条の2)
| 決算日 | 作成・提出の期限の目安 |
|---|---|
| 3月31日 | 6月30日まで |
| 6月30日 | 9月30日まで |
| 9月30日 | 12月31日まで |
| 12月31日 | 3月31日まで |
提出期限の扱いは条例によるため、表は「3か月以内」とする所轄庁を前提にした目安です。
出さないとどうなるか
事業報告書等の作成・提出・公告には、罰則と監督の規定があります。
書類を備え置かなかったり、不実の記載をしたりすると、理事などが20万円以下の過料の対象になります(80条4号)。
事業報告書等の提出を怠ったときも、同じく過料の対象です(80条5号)。
貸借対照表の公告をしなかったときも、過料の対象になります(80条7号)。
さらに、3年以上にわたって提出しないと、所轄庁は設立の認証を取り消すことができます(43条1項)。
活動が少なかった年でも、事業報告書は作って提出します。実施しなかった事業は「実施しなかった」と書けば足ります。
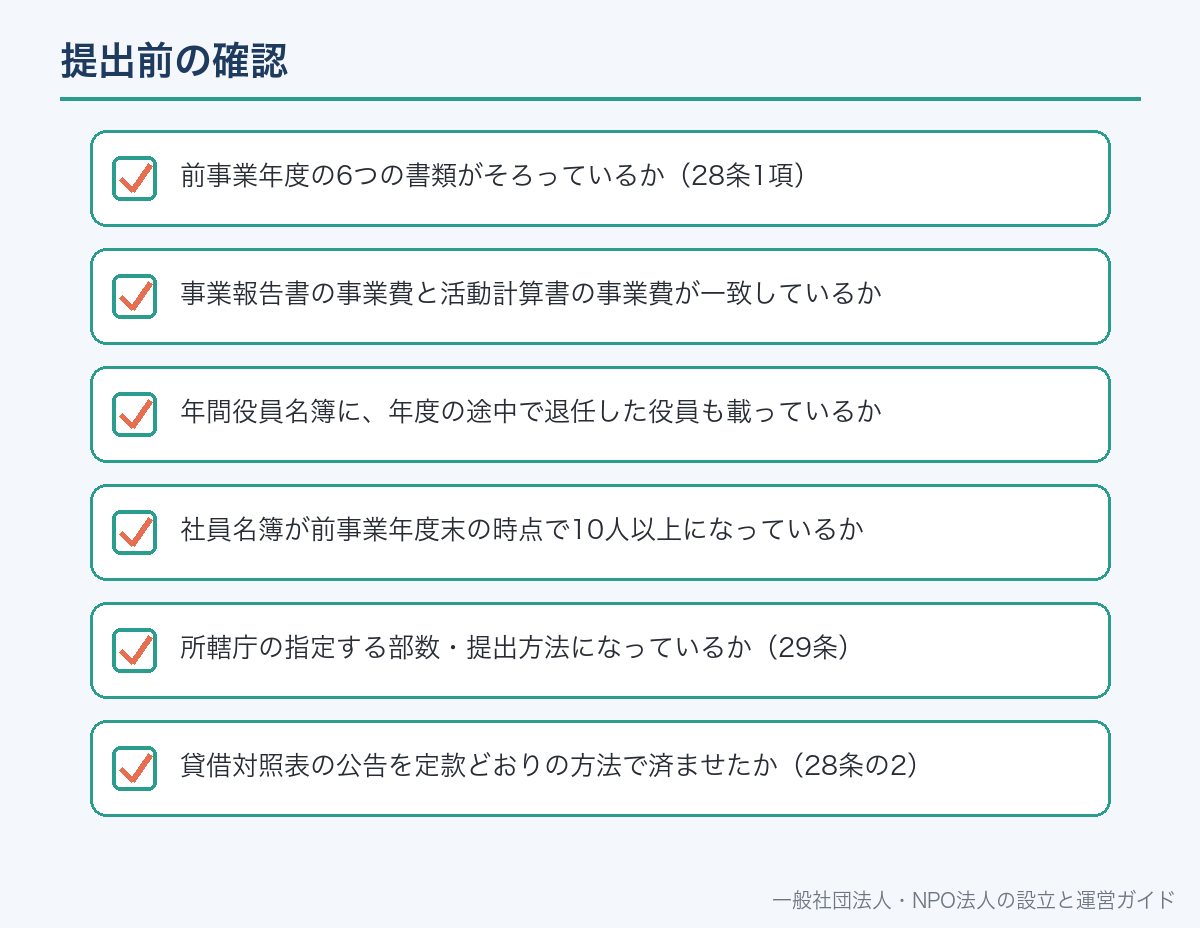
- 前事業年度の6つの書類がそろっているか(28条1項)
- 事業報告書の事業費と活動計算書の事業費が一致しているか
- 年間役員名簿に、年度の途中で退任した役員も載っているか
- 社員名簿が前事業年度末の時点で10人以上になっているか
- 所轄庁の指定する部数・提出方法になっているか(29条)
- 貸借対照表の公告を定款どおりの方法で済ませたか(28条の2)
事業報告書の書き方|「事業の成果」と「事業の実施に関する事項」
事業報告書の様式は所轄庁が様式例を示しています。京都府や長野県の記載例は、大きく2つの欄に分かれています。
1つ目は「事業の成果」です。その年度に何を実施し、どんな結果になったかを文章で書きます。
2つ目は「事業の実施に関する事項」です。定款に書いた事業ごとに、実施状況を表にします。
表の項目は、事業名・事業内容・(A)日時・(B)場所・(C)従事者数・(D)受益対象者の範囲・(E)人数・事業費です。
特定非営利活動に係る事業と、その他の事業は欄を分けて書きます。
その他の事業を定款に定めていて実施しなかった年は、「実施しなかった」と書きます。
事業費を書く場合は、活動計算書の事業費と合計額を一致させます。
事業名:子どもの学習支援事業(定款第〇条第1号)
具体的な事業内容:小中学生を対象に、週1回の無料学習会を開催した。
(A)実施日時:4月〇日から3月〇日まで毎週土曜日(計〇回)
(B)実施場所:〇〇市〇〇公民館
(C)従事者の人数:〇人(うちボランティア〇人)
(D)受益対象者の範囲:〇〇市内の小中学生 (E)人数:実人数〇人・延べ〇人
事業費の金額:〇〇〇千円
項目は京都府・長野県の様式例に沿っています。実際の様式と記入の細かな決まりは、所轄庁の様式例を確認してください。
「事業の成果」の欄には、表の数字を繰り返すより、事業によって何が変わったかを短く書きます。
たとえば「学習会を開いた」だけでなく、「参加者が継続して通える場を年間を通じて維持した」のように書きます。
支援者向けの活動報告の組み立て方
支援者向けの報告は、事業報告書の情報を読み手の関心の順に並べ替えて作ります。
読み手が知りたいのは、団体が何のために、何をして、何が変わり、次に何をするかです。
事業報告書は定款の事業の順に書きますが、支援者向けは目的から書き始めると伝わりやすくなります。
1つの号に詰め込まず、年次報告と季節ごとの短い便りに分ける方法もあります。
| 順番 | 書くこと | 材料の出どころ |
|---|---|---|
| 1 | 団体の目的と、この1年の取り組みの要約 | 定款の目的・事業の成果 |
| 2 | 実施した事業と回数・人数 | 事業の実施に関する事項(A)〜(E) |
| 3 | 具体的な場面や参加者の声(同意を得たもの) | 活動記録・アンケート |
| 4 | うまくいかなかったことと、次の対応 | 理事会・総会の議事 |
| 5 | 収支の概要 | 活動計算書 |
| 6 | 次の1年の予定 | 翌年度の事業計画 |
| 7 | 参加・寄付・入会の方法と連絡先 | 団体の案内 |
数字の書き方|実人数と延べ人数を分ける
支援者向けの報告で説得力を持つのは、数えた数字です。
参加者数は実人数(何人に届いたか)と延べ人数(のべ何回参加があったか)を分けて書きます。
同じ子どもが40回来れば、実人数は1人、延べ人数は40人です。どちらか一方だけだと規模を読み違えます。
事業報告書の(E)人数の欄と同じ数え方にしておくと、2つの報告が一致します。
前年と比べる場合は、数え方を変えていないことを確かめてから並べます。
数字が減った年も、そのまま書きます。理由と次の対応を添えれば、読み手は判断できます。
- 実施日・場所・時間
- 参加者の実人数と延べ人数(名簿や受付表から数える)
- 従事した役員・職員・ボランティアの人数
- 使った費用と、その費目
- 写真と、掲載について同意を得た範囲
記録の残し方はNPO法人の活動の記録と写真、数字の見せ方はNPO法人が活動を数字で示すでも触れています。
お金の報告は活動計算書と一致させる
支援者向けの報告に収支を載せるときは、活動計算書の数字をそのまま使うのが原則です。
NPO法は、計算書類が事業の実績と財政状態について真実な内容を明瞭に表示したものであることを求めています(27条3号)。
支援者向けに丸めた数字を載せる場合も、元になった活動計算書と合計額がずれないようにします。
細かな科目まで載せる必要はありません。会費・寄付金・助成金・事業収益などの大きな区分で示せば伝わります。
詳細を知りたい人には、所轄庁で事業報告書等を閲覧できることを書き添えます(30条)。
会計処理の方法そのものは、NPO法人会計基準や所轄庁の手引きで確認します。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
名前・住所・写真の扱い|公開される書類との関係
事業報告書等には、年間役員名簿と社員10人以上の名簿が含まれ、どちらにも住所が書かれます(28条1項)。
ただし、所轄庁で閲覧・謄写させるときは、個人の住所または居所の部分を除いて公開されます(30条)。
法人の事務所での閲覧は、社員その他の利害関係人に限られます(28条3項・内閣府NPO法Q&A 2-5-7)。
一方、支援者向けの報告は団体が自由に配る書類なので、載せた情報はそのまま広く伝わります。
参加者・寄付者の氏名や写真は、本人の同意を得た範囲だけを載せます。
子どもが写る写真は、保護者の同意を確認します。掲載後に削除を求められたときの対応も決めておきます。
| 情報 | 事業報告書等 | 支援者向けの報告 |
|---|---|---|
| 役員の氏名 | 載る(所轄庁で公開) | 載せてよい(役職と氏名) |
| 役員・社員の住所 | 載る(所轄庁の公開では除かれる) | 載せない |
| 参加者の氏名 | 通常は載らない | 本人の同意がある場合だけ |
| 寄付者の氏名 | 通常は載らない | 本人の同意がある場合だけ(匿名希望を確認) |
| 写真 | 載らない | 写っている人の同意がある場合だけ |
個人情報の扱いはNPO法人の個人情報の取扱いで詳しく説明しています。
届け方と頻度の決め方
支援者向けの報告は、相手が受け取りやすい方法で届けます。
紙の会報は手元に残り、インターネットを使わない支援者にも届きます。
電子メールやWebサイトは費用がかからず、過去の報告を並べて残せます。
NPO法は、活動状況を内閣府のデータベースに記録して公表するよう法人に求めています(72条2項・努力義務)。
内閣府NPO法人ポータルサイトの法人入力情報欄を使えば、報告を公開する場所を無料で持てます。
頻度は、年1回の年次報告を軸に、続けられる回数を先に決めます。
| 方法 | 向いている相手 | 注意点 |
|---|---|---|
| 紙の会報 | 会員・高齢の支援者 | 印刷と郵送の費用がかかる |
| 電子メール | 会員・寄付者 | 配信先リストの管理が必要 |
| Webサイト | 一般・新しい支援者 | 更新が止まると活動も止まって見える |
| 内閣府NPO法人ポータルサイト | 一般・助成元 | 法人のユーザー登録が必要 |
| 報告会・総会 | 会員・協力者 | 当日の資料を報告書として残す |
会報の作り方はNPO法人の会報の作り方、Webサイトの運営はNPO法人の広報とウェブサイトで説明しています。
貸借対照表の公告も「報告」の一部
貸借対照表の公告は、支援者向けの報告とは別に、法律で義務づけられた公開です(28条の2)。
公告の方法は、官報・日刊新聞紙・電子公告・主たる事務所での掲示などから定款で定めます(同条1項)。
電子公告を選んだ場合は、作成日から5年が経過した日を含む事業年度の末日まで掲載を続けます(同条4項)。
内閣府NPO法人ポータルサイトの公告欄に掲載する方法は、費用がかかりません(内閣府NPO法Q&A 2-5-17)。
ポータルの閲覧書類欄に所轄庁が載せた貸借対照表は、法人自身の公告にはなりません(同Q&A 2-5-18)。
LINEのトークのように登録が要る場所は、電子公告にふさわしくないとされています(同Q&A 2-5-14)。
公告の方法と手順はNPO法人の貸借対照表の公告で詳しく説明しています。
年間の進め方|3月決算の例
事業報告書と支援者向けの報告を1年の流れに組み込むと、締切に追われずに済みます。
次の表は、事業年度が4月1日から3月31日までの法人を例にした進め方です。
総会の時期や承認の機関は、各法人の定款に合わせて読み替えてください。
| 時期 | やること |
|---|---|
| 毎回の活動後 | 日時・場所・人数・費用・写真を記録する |
| 4月 | 会計を締め、計算書類と財産目録を作る |
| 4〜5月 | 事業報告書を書き、監事の監査を受ける |
| 5〜6月 | 理事会・総会で承認し、事務所に備え置く |
| 6月30日まで | 所轄庁に事業報告書等を提出する |
| 提出後 | 貸借対照表を公告し、支援者向けの年次報告を発行する |
| 夏・秋・冬 | 季節ごとの短い報告を会員と寄付者に届ける |
年間の事務の全体はNPO法人の年間スケジュールにまとめています。
よくある誤解
誤解1:活動が少ない年は事業報告書を出さなくてよい。
毎事業年度1回の提出が義務です(29条)。
実施しなかった事業は「実施しなかった」と書きます。
誤解2:事業報告書をそのまま会報にすればよい。
事業報告書は定款の事業ごとの記録です。
支援者向けには、目的・場面・次の行動を加えて組み直します。
誤解3:事業報告書は所轄庁しか見ない。提出された事業報告書等は、所轄庁で誰でも閲覧・謄写できます(30条)。
誤解4:名簿の住所もそのまま公開される。所轄庁での公開では、個人の住所または居所の部分が除かれます(30条)。
誤解5:所轄庁がポータルに載せていれば公告は済んでいる。
法人自身が定款で定めた方法で公告する必要があります(28条の2・内閣府NPO法Q&A 2-5-18)。
NPO法人の活動報告の書き方についてよくある質問
A. 毎事業年度初めの3か月以内に、前事業年度の分を作成します(NPO法28条1項)。3月31日決算なら6月30日までです。
A. 事業報告書・活動計算書・貸借対照表・財産目録・年間役員名簿・社員のうち10人以上の名簿の6つです(NPO法28条1項・27条3号)。
A. 所轄庁の様式例では、事業の成果と、定款の事業ごとの実施日時・実施場所・従事者の人数・受益対象者の範囲と人数・事業費の金額を書きます。
A. 提出を怠ると理事などが20万円以下の過料の対象になります(NPO法80条5号)。3年以上提出しないと、所轄庁は設立の認証を取り消すことができます(同法43条1項)。
A. 所轄庁では誰でも閲覧・謄写できます。ただし、個人の住所または居所の部分は除かれます(NPO法30条)。
A. ありません。法律で様式が決まっているのは事業報告書等です。支援者向けの報告は、事業報告書の数字を土台に団体が自由に作れます。
A. 本人の同意がある場合に限って載せます。匿名を希望する人もいるため、寄付を受けた時点で掲載の可否を確認しておくと確実です。
A. 別の義務です。提出は所轄庁へ(NPO法29条)、公告は定款で定めた方法で一般に向けて行います(同法28条の2)。
📖 参考にした公的機関の情報

