


結論から申し上げます。
環境保全の活動は、設立時社員2人以上で作れる一般社団法人で法人化できます(一般法人法10条1項)。
法人格を持つと、団体名義で契約や助成金の申請ができます。
さらに、公園管理団体・河川協力団体・海岸協力団体といった行政の指定制度の対象にもなります(自然公園法49条1項・河川法58条の8・海岸法23条の3)。
一方で、活動場所によっては許可や届出が必要です。
国立公園の特別地域で木竹を伐る、特定外来生物を捕まえて運ぶ、といった行為は法律で規制されています。
環境保全の活動に一般社団法人を使う理由と限界
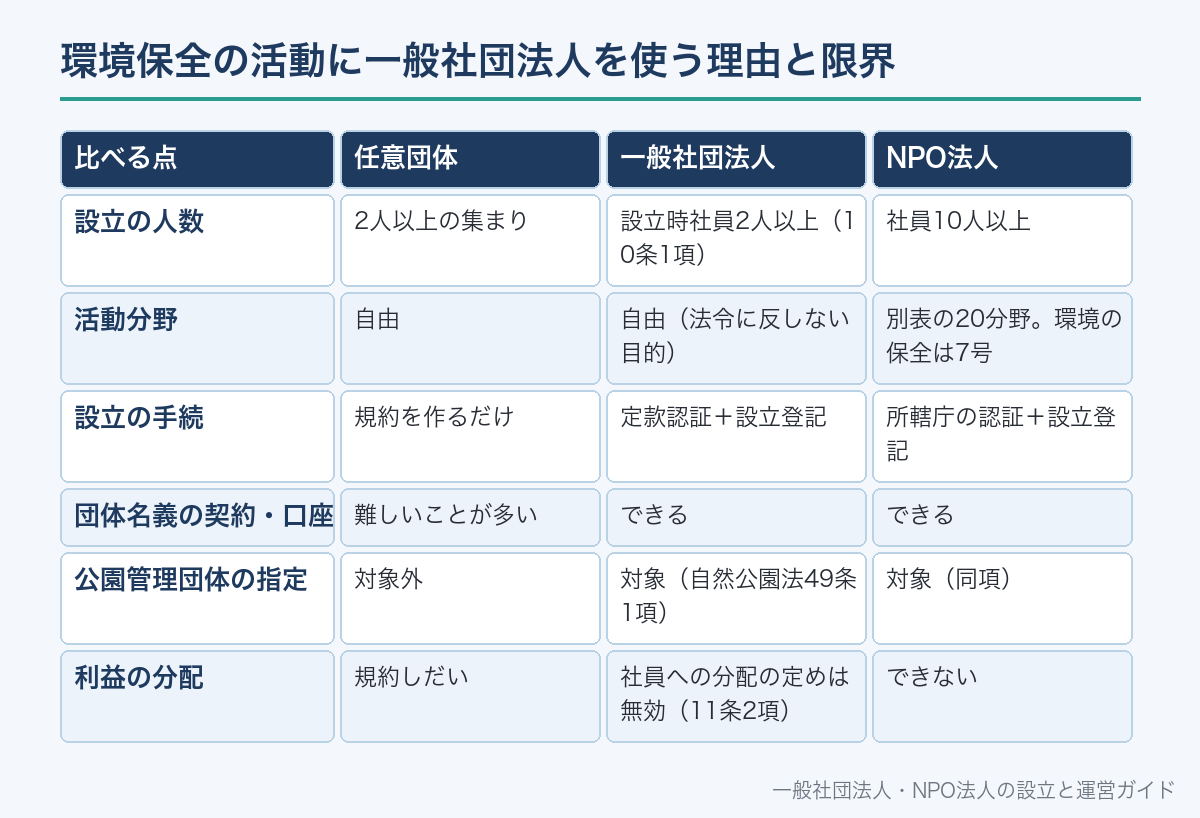
一般社団法人は、目的に制限がない法人です。
定款に書く目的が法令に反しなければ、森林・河川・海岸・生き物など、どの分野の環境保全でも設立できます(11条1項1号)。
設立に必要なのは、2人以上の設立時社員と1人以上の理事です(10条1項・60条1項)。
所轄庁の認証は不要で、設立の登記をすれば法人が成立します(22条)。
自然公園法は、公園管理団体として指定できる法人に一般社団法人を名指しで挙げています(49条1項)。
他方で、一般社団法人は「公益のための法人」と法律で位置づけられているわけではありません。
信頼は、定款の作り方と活動の実績で示す必要があります。
| 比べる点 | 任意団体 | 一般社団法人 | NPO法人 |
|---|---|---|---|
| 設立の人数 | 2人以上の集まり | 設立時社員2人以上(10条1項) | 社員10人以上 |
| 活動分野 | 自由 | 自由(法令に反しない目的) | 別表の20分野。環境の保全は7号 |
| 設立の手続 | 規約を作るだけ | 定款認証+設立登記 | 所轄庁の認証+設立登記 |
| 団体名義の契約・口座 | 難しいことが多い | できる | できる |
| 公園管理団体の指定 | 対象外 | 対象(自然公園法49条1項) | 対象(同項) |
| 利益の分配 | 規約しだい | 社員への分配の定めは無効(11条2項) | できない |
NPO法人との選び方は一般社団法人とNPO法人どっちを選ぶ?で詳しく比べています。
定款の目的と、非営利型にするための定め
定款には、目的・名称・主たる事務所の所在地・設立時社員・社員の資格の得喪・公告方法・事業年度を必ず書きます(11条1項)。
目的の書き方で、その後に受けられる助成や指定が変わることがあります。
行政の指定制度は、団体の目的が制度の趣旨に合うことを前提にしています。
たとえば公園管理団体は、自然の風景地の保護と適正な利用を図ることを目的とする法人が対象です(自然公園法49条1項)。
税の面では、定款に次の定めを置き、運営の要件も満たすと非営利型法人になります(法人税法施行令3条1項)。
非営利型法人は、法人税の対象が主に収益事業に限られる類型です(法人税法2条9号の2・4条1項)。
- 定款に剰余金の分配を行わない旨の定めがあること(1号)
- 定款に、解散したときの残余財産を国・地方公共団体・公益法人などに帰属させる旨の定めがあること(2号)
- 1号・2号の定めに反する行為を決定し、または行ったことがないこと(3号)
- 各理事について、その理事と配偶者・三親等以内の親族などである理事の合計が理事総数の3分の1以下であること(4号)
第〇条(目的)当法人は、〇〇地域の森林・河川・里山の自然環境を保全し、その恵みを将来の世代に引き継ぐことを目的とする。
第〇条(事業)当法人は、前条の目的を達成するため、次の事業を行う。
(1)森林・里山の整備及び保全活動 (2)河川・海岸の清掃及び美化活動
(3)動植物の生息・生育状況の調査及び外来生物の防除への協力
(4)環境教育及び自然体験の機会の提供 (5)その他当法人の目的を達成するために必要な事業
第〇条(剰余金の不分配)当法人は、剰余金の分配を行わない。
第〇条(残余財産の帰属)当法人が解散した場合の残余財産は、国若しくは地方公共団体又は公益社団法人若しくは公益財団法人に贈与する。
実際の文言は活動内容と受けたい助成・指定の要件に合わせて決めます。非営利型の判定は定款だけでなく運営の実態も含めて行われます。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
設立の流れと費用
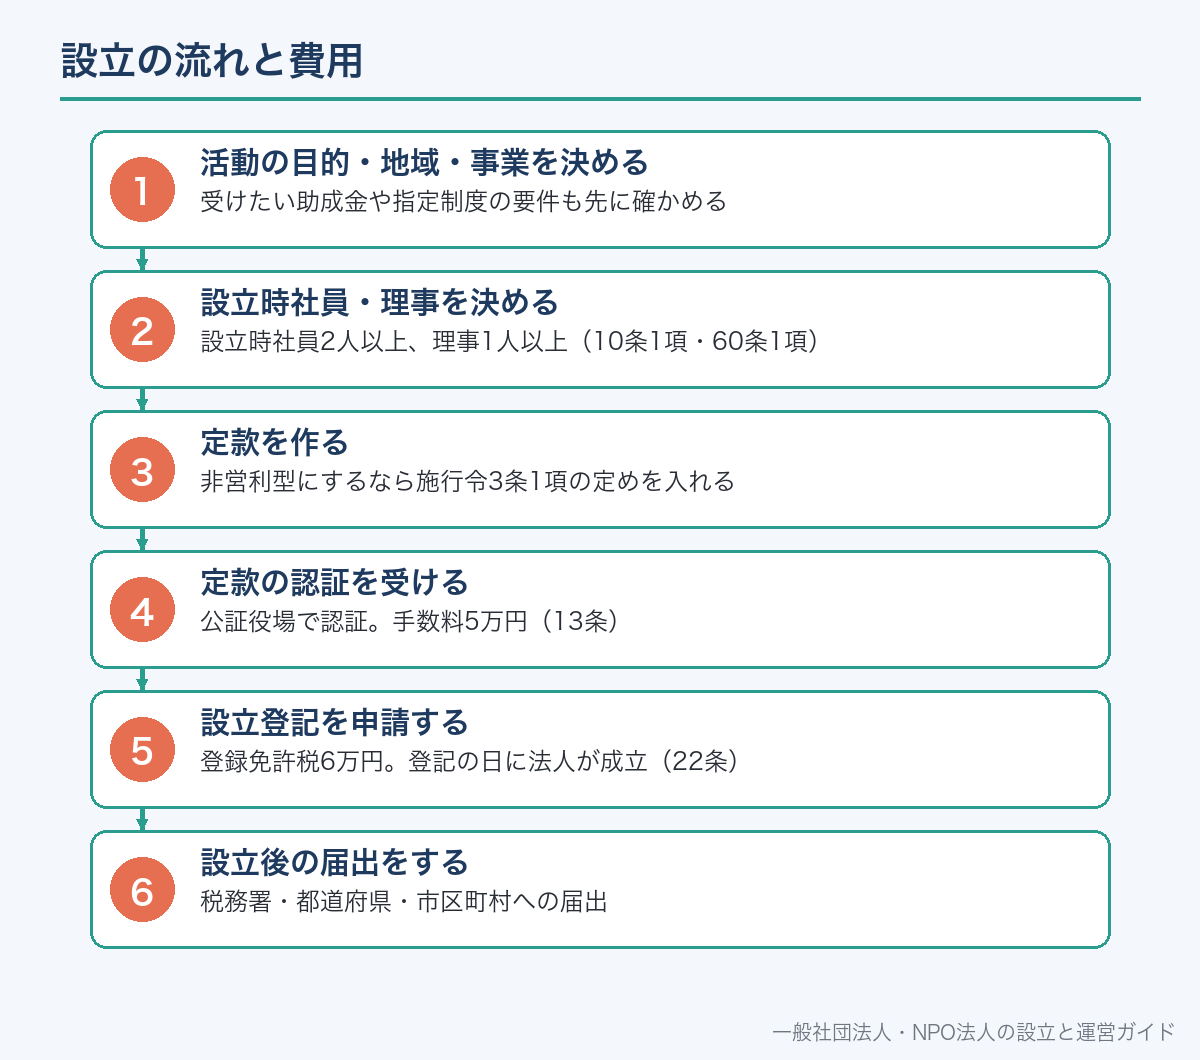
設立の手続は、環境保全団体でも一般の一般社団法人と同じです。
設立時社員が共同して定款を作り、全員が署名または記名押印します(10条1項)。
定款は公証人の認証を受けて効力が生じます(13条)。
主たる事務所の所在地で設立の登記をすると、法人が成立します(22条)。
公証人による定款認証の手数料は5万円です(公証人手数料令35条3号)。
設立登記の登録免許税は申請1件につき6万円です(登録免許税法別表第一第24号(一)ロ)。
受けたい助成金や指定制度の要件も先に確かめる
設立時社員2人以上、理事1人以上(10条1項・60条1項)
非営利型にするなら施行令3条1項の定めを入れる
公証役場で認証。手数料5万円(13条)
登録免許税6万円。登記の日に法人が成立(22条)
税務署・都道府県・市区町村への届出
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 設立登記など登記申請の手続きは司法書士が取り扱う業務です。ご自身で法務局へ申請することもできます。
手順の詳細は一般社団法人の設立の流れで説明しています。
活動場所ごとに必要な許可・届出
環境保全の活動は、他人の土地や公の場所で行うことがほとんどです。
法人になっても、場所の規制が緩むわけではありません。
活動の計画を立てたら、場所ごとに次の表で規制の有無を確かめます。
| 場所・行為 | 必要な手続 | 根拠 |
|---|---|---|
| 国立・国定公園の特別地域で、木竹の伐採・土地の形状変更・指定植物の採取など | 環境大臣または都道府県知事の許可 | 自然公園法20条3項 |
| 特別保護地区で、木竹の植栽・動物を放す・たき火・落葉の採取など | 環境大臣または都道府県知事の許可 | 自然公園法21条3項 |
| 国立・国定公園の普通地域で、一定規模を超える工作物の新築など | 事前の届出 | 自然公園法33条1項 |
| 河川区域内の土地の占用 | 河川管理者の許可 | 河川法24条 |
| 河川区域内での工作物の新築・改築・除却 | 河川管理者の許可 | 河川法26条1項 |
| 地域森林計画の対象の民有林で立木を伐採 | 森林所有者等による市町村長への事前の届出 | 森林法10条の8第1項 |
自然公園法の特別地域では、森林の整備・保全のための木竹の損傷は許可の例外とされています(20条3項ただし書)。
河川敷の清掃のように工作物も占用も伴わない活動は、表の許可には当たらないことが多いです。
ただし、河川や公園ごとに管理者の利用ルールがあるため、管理事務所に事前に連絡します。
私有地の里山や森林では、所有者との書面の協定・使用承諾を交わしておくと、伐採や立入りの範囲で争いになりません。
生き物に触れる活動の規制:希少種・外来種・鳥獣
生き物を対象にする活動では、捕まえる・運ぶ・放すことそのものが規制されている場合があります。
国内希少野生動植物種の生きている個体は、許可なく捕獲・採取・殺傷・損傷をしてはなりません(種の保存法9条)。
特定外来生物は、許可なく飼養・保管・運搬などをしてはなりません(外来生物法4条)。
特定外来生物を野外に放つことも禁止されています(外来生物法9条)。
国・地方公共団体以外の団体が特定外来生物を防除する場合は、主務大臣の認定を受けることができます(外来生物法18条1項)。
鳥獣は、原則として捕獲等が禁止され、学術研究や保護・管理の目的では許可が必要です(鳥獣保護管理法8条・9条1項)。
鳥獣の捕獲等をする事業は、都道府県知事の認定を受けられます。
この認定の対象は法人に限られます(鳥獣保護管理法18条の2)。
| 対象 | 禁止されていること | 団体として使える制度 |
|---|---|---|
| 国内希少野生動植物種 | 捕獲・採取・殺傷・損傷(種の保存法9条) | 認定保護増殖事業(47条2項で9条などを適用除外) |
| 特定外来生物 | 飼養等(4条)・放出等(9条) | 防除の認定(外来生物法18条1項) |
| 鳥獣・鳥類の卵 | 捕獲等・採取等(鳥獣保護管理法8条) | 捕獲等の許可(9条)・認定鳥獣捕獲等事業者(18条の2、法人限定) |
外来種の駆除活動でも、捕まえた特定外来生物を持ち帰る・別の場所へ運ぶ行為は規制に当たり得ます。
対象の種名を確かめ、地方環境事務所や都道府県の担当課に事前に相談します。
法人格があると申請できる行政の指定制度
環境保全団体が法人になる大きな理由が、行政からの指定を受けられることです。
指定を受けると、管理者と協力して公の場所の保全に関わる立場が法律で認められます。
| 制度 | 指定する者 | 対象 | 主な業務 | 根拠 |
|---|---|---|---|---|
| 公園管理団体 | 国立公園は環境大臣、国定公園は都道府県知事 | 一般社団法人・一般財団法人・NPO法人など | 風景地保護協定に基づく管理、施設の補修など | 自然公園法49条1項・50条1項 |
| 河川協力団体 | 河川管理者 | 法人その他これに準ずる団体 | 河川工事・維持への協力、調査研究、普及啓発 | 河川法58条の8第1項・58条の9 |
| 海岸協力団体 | 海岸管理者 | 法人その他これに準ずる団体 | 海岸保全施設の維持への協力、調査研究、普及啓発 | 海岸法23条の3第1項・23条の4 |
公園管理団体は、土地の所有者等と風景地保護協定を結んで風景地を管理できます(自然公園法43条1項)。
公園管理団体が協定を結ぶときは、事前に環境大臣または都道府県知事の認可を受けます(同条5項)。
河川協力団体には、河川管理者が業務の報告を求めたり、改善命令や指定の取消しをしたりできます(河川法58条の11)。
指定は申請によるもので、業務を適正かつ確実に行えると認められることが条件です。
それを示せるよう、設立直後より活動の実績を積んでから申請するのが現実的です。
地域生物多様性増進法の活動計画の認定
令和6年に制定された地域生物多様性増進法(令和6年法律第18号)も、環境保全団体が使える制度です。
里地・里山の生態系の維持・回復、在来生物の生息地の保護、外来生物の防除などを「地域生物多様性増進活動」と定義しています(2条3項)。
この活動を行う者は、増進活動実施計画を作って主務大臣の認定を申請できます(9条1項)。
計画には、活動の内容と時期・区域・目標・実施体制・計画期間を書きます(9条2項)。
認定を受けた計画に従って国立・国定公園内で行う行為は、自然公園法20条3項などの許可があったものとみなされます(15条1項)。
環境省は、民間の取組で生物多様性の保全が図られている区域を「自然共生サイト」として認定する取組を進めています。
個別の許可を1つずつ取るより、計画の認定で手続をまとめられる場面がある点が実務上の利点です。
環境教育等促進法で使える仕組み
環境教育や自然体験を事業にする団体は、環境教育等促進法の制度も確かめます。
この法律は、環境保全活動を、環境の保全を主たる目的として自発的に行われる活動と定義しています(2条1項)。
土地や建物を自然体験活動の場として提供する民間団体は、都道府県知事の「体験の機会の場」の認定を受けられます(20条1項)。
指導者の育成・認定や教材の開発・提供を行う事業は、主務大臣の「人材認定等事業」の登録を受けられます(11条1項)。
国・地方公共団体と民間団体は、役割分担を定めた協定を結ぶことができます(21条の4第1項)。
民間団体の側から、国や地方公共団体に協働取組を申し出ることもできます(同条5項)。
助成金・委託・会費で資金を集める
環境保全団体の資金は、会費・寄附・助成金・行政からの委託料が中心になります。
環境分野の代表的な助成に、独立行政法人環境再生保全機構の地球環境基金があります。
同基金の「2026年度地球環境基金助成金の手引き」は、一般社団法人について法人税法上の非営利型法人の要件を満たすことを交付決定の条件としています。
設立時の定款を非営利型の要件に合わせておくと、こうした助成の選択肢を狭めずに済みます。
助成金は使途・経費の区分・報告の方法が決められているため、帳簿と証憑を事業ごとに整理します。
行政の委託事業は団体名義の契約が前提で、法人格を応募の条件にしている募集もあります。
| 資金源 | 特徴 | 注意点 |
|---|---|---|
| 会費 | 社員・会員が継続して負担する | 金額や決め方を定款・規程に定める |
| 寄附 | 個人・企業からの任意の支援 | 使途を指定された寄附は区分して管理する |
| 助成金 | 財団・独立行政法人などから受ける | 応募資格(法人格・非営利型)と報告義務を確認 |
| 委託料 | 行政から業務を受託して受け取る | 契約の仕様と成果物を事前に確認 |
| 物品販売・参加費 | 活動に付随して得る収入 | 税の扱いは事業の内容で変わる |
収入の税務上の扱いは、事業の内容と法人の類型で変わります。個別の判定は税理士または税務署に確認してください。
助成金の探し方は一般社団法人は補助金・助成金を受けられる?で説明しています。
屋外活動の安全管理と保険
森林整備や水辺の清掃は、刃物・高所・水辺・暑さなどの危険を伴います。
法人が主催する活動で参加者がけがをすると、主催者としての責任が問われることがあります。
活動ごとに危険箇所を事前に確かめ、作業の範囲と中止の基準を決めておきます。
参加者の傷害と第三者への賠償の両方に備える保険を、活動の内容に合わせて選びます。
刈払機やチェーンソーを使う作業は、経験者の指導の下で行い、参加者の範囲を限ります。
- 活動場所の所有者・管理者の承諾と、必要な許可・届出
- 扱う生き物に、希少種・特定外来生物・鳥獣が含まれていないか
- 参加者名簿と緊急連絡先、最寄りの医療機関
- 傷害保険・賠償責任保険の補償の範囲
- 天候・水位などによる中止の基準
保険の考え方は一般社団法人の保険・リスク管理で詳しく説明しています。
よくある誤解
誤解1:法人になれば公園や河川で自由に活動できる。
法人格は場所の規制を変えません。
自然公園法や河川法の許可・届出は別に必要です。
誤解2:駆除のためなら外来種を持ち帰ってよい。
特定外来生物の運搬などは原則として禁止で、防除の認定などの制度があります(外来生物法4条・18条1項)。
誤解3:一般社団法人はどれでも助成金を受けられる。
地球環境基金は一般社団法人に非営利型法人の要件を求めています。
定款の作り方が応募資格に影響します。
誤解4:一般社団法人は公園管理団体になれない。自然公園法49条1項は、指定できる法人として一般社団法人を明記しています。
誤解5:環境保全ならNPO法人でなければならない。
NPO法人は環境の保全が別表7号に挙がっていますが、一般社団法人でも同じ活動ができます。
あわせて読みたい
一般社団法人で環境保全活動を行うときのよくある質問
A. 設立時社員が2人以上いれば設立できます(一般法人法10条1項)。理事は1人以上必要です(60条1項)。
A. どちらでも活動できます。一般社団法人は2人以上・認証不要で設立でき、NPO法人は社員10人以上と所轄庁の認証が必要です。助成の条件や会員の集め方で選びます。
A. 特別地域で木竹の伐採や土地の形状変更、指定植物の採取などをするには許可が必要です(自然公園法20条3項)。清掃だけなら該当しないことが多いですが、管理者に事前に確認します。
A. 特定外来生物は許可なく飼養・運搬などができず(外来生物法4条)、野外に放つことも禁止です(9条)。団体で継続して防除するなら主務大臣の認定制度があります(18条1項)。
A. 河川管理者や環境大臣・都道府県知事に申請し、業務を適正かつ確実に行えると認められると指定されます(河川法58条の8第1項・自然公園法49条1項)。
A. 2026年度の手引きでは、一般社団法人は法人税法上の非営利型法人の要件を満たすことが交付決定の条件とされています。最新の募集要項で確認してください。
A. 公証人の定款認証手数料5万円(公証人手数料令35条3号)と、設立登記の登録免許税6万円(登録免許税法別表第一第24号(一)ロ)が法定の費用です。
A. 事業の内容と法人の類型で扱いが変わります。非営利型法人は法人税の対象が主に収益事業に限られます(法人税法4条1項)。個別の判定は税理士または税務署に確認してください。
📖 参考にした公的機関の情報

