
結論から申し上げます。
新しい事業は、一度だけ・小さく・期間を限って試してから、続けるかどうかを決めるのが安全です。
ただし、試す前に定款に書いた事業の範囲に入るかを必ず確かめます。
法人は、定款で定めた目的の範囲内で権利を持ち、義務を負うからです(民法34条)。
範囲に入らない事業を続けるなら、社員総会の議決と所轄庁の認証による定款変更が必要です(NPO法25条1項・3項)。
認証には、2週間の縦覧と、その後2か月以内の審査期間がかかります(25条5項で準用する10条2項・12条2項)。
いきなり本格的に始めると起きること
新しい事業を最初から本格的に始めると、準備にかけた時間と費用を取り戻せなくなりがちです。
参加者が想定より少ない、必要な手間が想定より多い、費用が予算を超える、といったことは実際にやってみるまでわかりません。
一度定期的に始めると、利用者に「続くもの」という期待が生まれ、やめにくくなります。
担い手が新しい事業に取られると、既存の事業の質が下がることもあります。
一度だけ小さく試せば、こうした点を少ない負担で確かめられます。
| 見落としやすい点 | 試すとわかること |
|---|---|
| 需要 | 実際に何人が申し込み、何人が来たか |
| 対象 | 来た人が想定していた層と合っていたか |
| 手間 | 準備と当日に何人が何時間かかったか |
| 費用 | 会場費・材料費・保険料などの実額 |
| 担い手 | 次も同じ人数で回せるか |
| 法令 | 許可・届出・保険が必要な内容だったか |
試す前に確かめる①定款の事業の範囲
NPO法人の定款には、行う特定非営利活動の種類と、それに係る事業の種類を書いています(NPO法11条1項3号)。
その他の事業を行う場合は、その種類なども定款に書きます(同項11号)。
新しい事業がこのどちらかに当てはまるかを、まず定款で確かめます。
たとえば定款に「子どもの学習支援事業」とあれば、学習会を1回試すのは通常その範囲の中です。
一方、定款にない分野の事業や、定款にないその他の事業を始める場合は、範囲の外になるおそれがあります。
特定非営利活動は、NPO法の別表に掲げる20の活動に該当するものに限られます(2条1項・別表)。
当てはまるか迷うときは、試す前に所轄庁に相談すると確実です。
| 新しい事業の位置づけ | 試す前の扱い | 続けるときの手続 | 根拠 |
|---|---|---|---|
| 定款の事業の種類に入る | そのまま試せる | 定款変更は不要。計画と予算に載せる | 11条1項3号 |
| 定款の特定非営利活動の種類に入るが、事業の種類に書いていない | 所轄庁に確認してから | 事業の種類を追加する定款変更(認証) | 25条3項 |
| 定款にない活動の分野 | 原則として定款変更が先 | 活動の種類の追加(認証) | 25条3項・別表 |
| 定款にないその他の事業(収益を目的とする事業など) | 定款変更が先 | その他の事業の追加(認証) | 11条1項11号・25条3項 |
定款にない事業を始める前の判断は、NPO法人の事業の追加でも説明しています。
試す前に確かめる②誰が決めるか
NPO法人の業務は、定款で理事その他の役員に委任したものを除き、社員総会の決議で行います(14条の5)。
定款に特別の定めがなければ、業務は理事の過半数で決めます(17条)。
多くの法人では、定款で「事業計画・予算は総会」「日常の業務執行は理事会」のように分けています。
そのため、試行を誰の決定で行えるかは、自分の法人の定款によって決まります。
事業計画や予算にない支出をするときに、どの機関の承認が要るかも定款で確かめます。
決めた機関と内容は、議事録に残しておきます。
- 目的と、特定非営利活動の種類(11条1項1号・3号)
- 特定非営利活動に係る事業の種類(同項3号)
- その他の事業の定め(同項11号)
- 理事会や理事に委任している業務の範囲(14条の5)
- 事業計画・予算の変更や予備費の使い方
総会と理事会の使い分けは、NPO法人の総会と理事会の使い分けで説明しています。
試す前に確かめる③許可・届出・保険
事業の中身によっては、1回だけでも法令上の許可や登録が必要になります。
たとえば、政令で定める食品の営業を営もうとする者は、都道府県知事の許可を受けます(食品衛生法55条1項・54条)。
自家用車で利用者を有償で運ぶ場合は、自家用有償旅客運送の登録が必要です(道路運送法78条2号・79条)。
催しで食品を出す、送迎をする、子どもを預かるといった内容は、事前に保健所や関係する行政の窓口に確認します。
参加者やボランティアのけがに備えて、行事やボランティア活動向けの保険を検討します。
| 試す内容の例 | 事前に確認する先 | 関係する法令 |
|---|---|---|
| 調理した食品を提供する | 保健所 | 食品衛生法55条 |
| 利用者を車で送迎し、対価を受ける | 運輸支局など | 道路運送法78条・79条 |
| アンケートで個人情報を集める | 法人内(利用目的の明示) | 個人情報保護法21条 |
| 会場を借りて催しを開く | 会場の管理者 | 会場の利用規約 |
| 参加費を受け取る | 税理士・税務署 | 法人税法2条13号・4条1項 |
福祉有償運送の要件は福祉有償運送の記事、保険はNPO法人の保険で説明しています。
一度だけ試すときの設計
試行は、回数・規模・期間・費用の上限を先に決めてから始めます。
回数は1回、多くても数回に限ります。
定員は、少人数で運営できる人数にします。
費用の上限を決め、超えそうなら中止する前提にします。
担当は1人にせず、2〜3人の組にします。1人に負担が集中すると、続けるかどうかを冷静に判断できなくなります。
何を確かめたいかを、数字で測れる形で書き出しておきます。
事業名:〇〇(試行)
目的:〇〇を必要とする人がどれだけいるかを確かめる
実施:〇月〇日(1回) 会場:〇〇 定員:〇名
担当:〇〇・〇〇・〇〇(3名)
費用の上限:〇〇円(会場費・材料費・保険料)
確かめること:申込数/来場数/準備と当日の延べ時間/実費/参加者の感想
続けない基準:申込が〇名未満、または延べ時間が〇時間を超えた場合は見送る
振り返り:〇月〇日の理事会で報告し、継続の可否を決める
基準の数字は、法人の体制に合わせて決めます。決めた計画は議事録や理事会資料に残します。
試行の費用をどう用意するか
試行の費用は、少額でもどの予算から出すかを先に決めておきます。
活動予算に予備費や関連する事業の費目があれば、その範囲で賄うのが簡単です。
予算にない支出になる場合は、定款で定めた承認の手続を確かめます。
参加費を取る場合は、実費のどこまでを参加者に負担してもらうかを決め、案内に金額と使い道を書きます。
助成金を使う場合は、助成の対象期間と報告の様式を確かめ、記録の項目をそれに合わせます。
他団体と共同で試す場合は、費用の負担割合・会計の窓口・個人情報の扱いを事前に書面で取り決めます。
共同で集めた参加者名簿を相手に渡すときは、本人の同意などが必要になることがあります(個人情報保護法27条1項)。
- 定款の範囲と決定機関を確認した記録(議事録・理事会資料)
- 費用の上限と支出の費目
- 利用目的を書いた申込書・アンケート
- 受付名簿と、時間・費用を記録する様式
- 必要な許可・登録・保険の確認結果
- 中止や延期のときの連絡方法
案内には「試行」であることを書く
参加者や協力者には、今回は試行で、続けるかは後で決めることを最初から伝えます。
そうすれば、続けないと決めたときに期待を裏切ることになりません。
感想や意見を集める理由も、自然に伝わります。
アンケートなどで本人から直接書面で個人情報を受け取るときは、あらかじめ利用目的を明示します(個人情報保護法21条2項)。
集めた連絡先を次回の案内に使うなら、その利用目的も示しておきます。
本企画は、〇〇の新しい取り組みとして試行的に実施するものです。
今後継続するかどうかは、今回の実施結果とご感想をもとに決定します。
ご記入いただいたアンケートは、本企画の改善と、今後の企画のご案内のためにのみ使用します。
利用目的は、実際の使い方に合わせて具体的に書きます。
記録を取り、数字で判断する
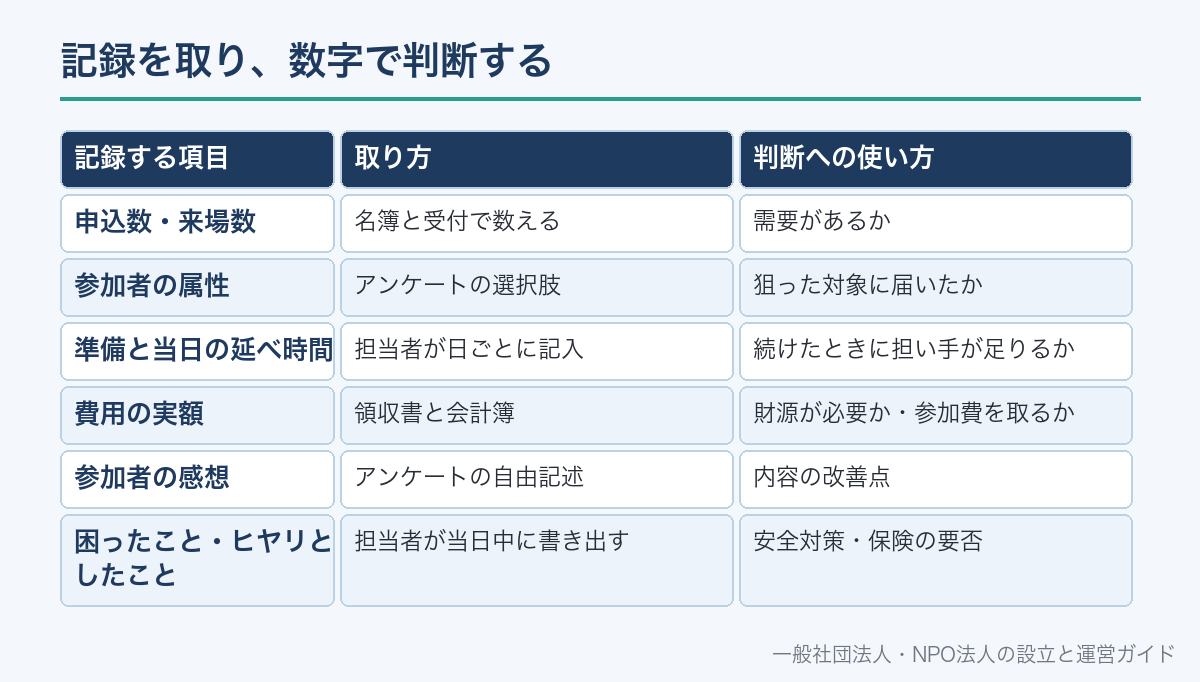
試行の価値は、記録が残っているかどうかで決まります。
記録がないと、続けるかどうかを感覚で決めることになります。
記録は当日だけでなく、準備の段階から取ります。
実施した内容は、その事業年度の事業報告書にも書くことになります(NPO法28条1項)。
支出は会計簿に記帳し、領収書を残します。
| 記録する項目 | 取り方 | 判断への使い方 |
|---|---|---|
| 申込数・来場数 | 名簿と受付で数える | 需要があるか |
| 参加者の属性 | アンケートの選択肢 | 狙った対象に届いたか |
| 準備と当日の延べ時間 | 担当者が日ごとに記入 | 続けたときに担い手が足りるか |
| 費用の実額 | 領収書と会計簿 | 財源が必要か・参加費を取るか |
| 参加者の感想 | アンケートの自由記述 | 内容の改善点 |
| 困ったこと・ヒヤリとしたこと | 担当者が当日中に書き出す | 安全対策・保険の要否 |
続けない基準を先に決める
試行でいちばん忘れられやすいのが、続けない基準です。
始めた後は、関わった人の思い入れから「もう少し続けよう」となりやすいためです。
基準は、試す前に理事会などで合意し、記録に残します。
申込数・延べ時間・費用など、記録する項目と同じ物差しで決めます。
基準を下回っても、すぐに「やめる」と決めるのではなく、形を変えて続ける道も検討します。
振り返りと3つの選択肢
実施後は、記憶が新しいうちに振り返りの場を持ちます。
記録を並べ、試す前に決めた「確かめること」に一つずつ答えます。
そのうえで、続ける・形を変える・見送るの3つから選びます。
| 判断 | 次にすること |
|---|---|
| 続ける | 定款の範囲を再確認し、事業計画・活動予算に載せる。範囲外なら定款変更 |
| 形を変えて続ける | 回数を減らす、対象を絞る、他団体と共同で行う、既存事業に組み込む |
| 見送る | 理由と記録を残し、参加者に結果を伝える |
見送った事業の記録も、数年後に状況が変わったときの判断材料になります。
続けていた事業を終える場合は、NPO法人が事業を終わらせるときを参照してください。
続けると決めたら定款と計画に載せる
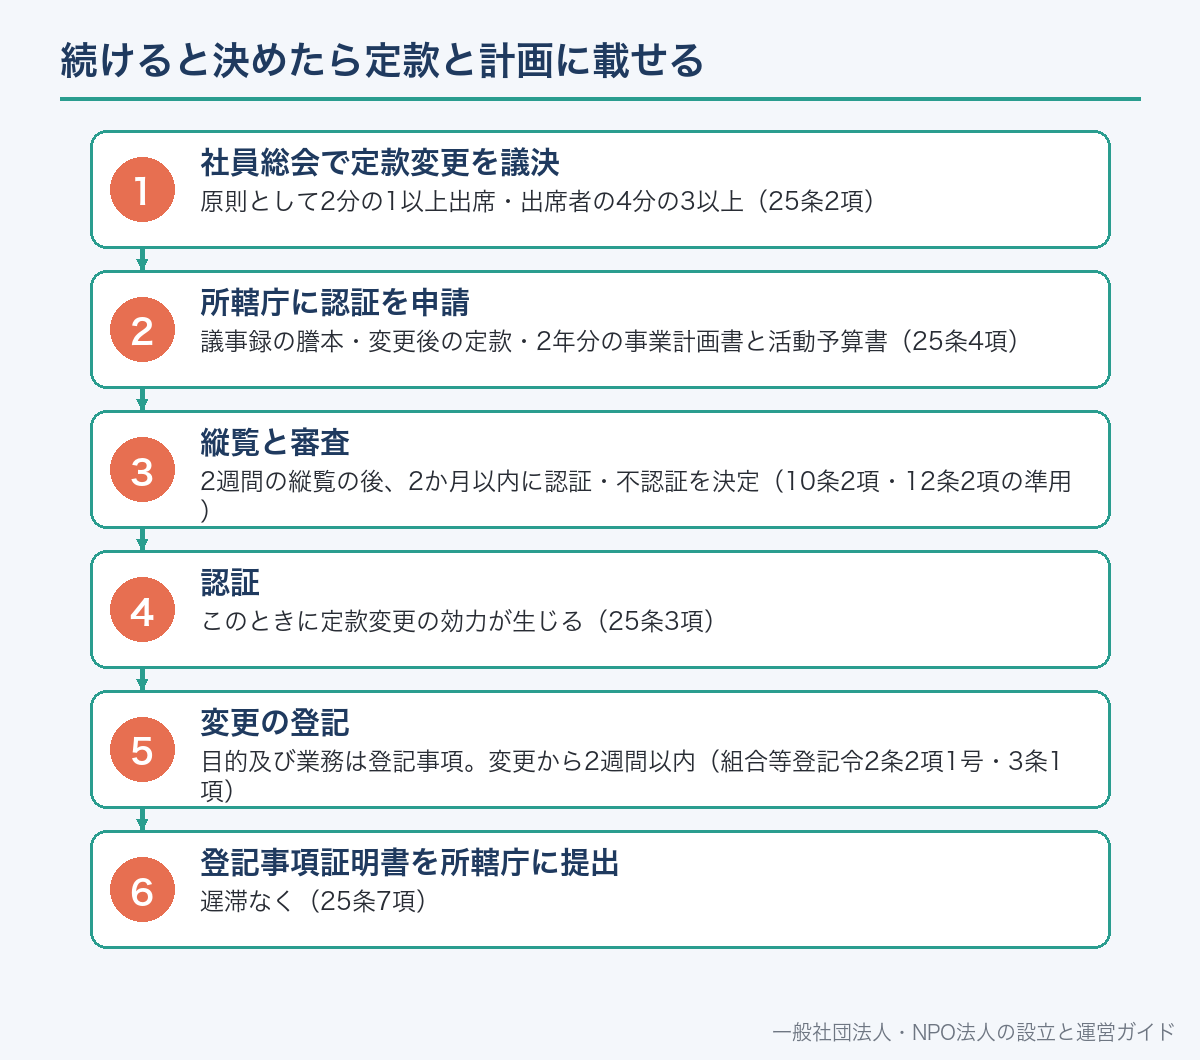
本格的に続ける場合は、試行から正式な事業へ切り替えます。
定款の範囲に入っていれば、次の事業年度の事業計画と活動予算に載せます。
範囲に入っていなければ、定款変更が必要です。
定款変更は、定款で定めるところにより社員総会の議決を経ます(25条1項)。
議決は、定款に特別の定めがなければ社員総数の2分の1以上が出席し、出席者の4分の3以上の賛成が必要です(同条2項)。
特定非営利活動の種類・事業の種類やその他の事業の変更は、所轄庁の認証を受けなければ効力を生じません(同条3項)。
認証の申請には、議事録の謄本と変更後の定款に加えて、変更の日の属する事業年度と翌事業年度の事業計画書・活動予算書を添付します(同条4項)。
原則として2分の1以上出席・出席者の4分の3以上(25条2項)
議事録の謄本・変更後の定款・2年分の事業計画書と活動予算書(25条4項)
2週間の縦覧の後、2か月以内に認証・不認証を決定(10条2項・12条2項の準用)
このときに定款変更の効力が生じる(25条3項)
目的及び業務は登記事項。変更から2週間以内(組合等登記令2条2項1号・3条1項)
遅滞なく(25条7項)
認証から登記まで含めると、議決から数か月かかります。始めたい時期から逆算して準備します。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 設立登記など登記申請の手続きは司法書士が取り扱う業務です。ご自身で法務局へ申請することもできます。
定款変更の手続全体は、NPO法人の定款変更の手続きで説明しています。
参加費を取る事業と税の一般的な考え方
NPO法人は、法人税法上は公益法人等とみなされます(NPO法70条1項)。
公益法人等は、収益事業を行う場合などに限って法人税を納める義務があります(法人税法4条1項)。
収益事業は、販売業・製造業その他の政令で定める事業で、継続して事業場を設けて行われるものと定義されています(同法2条13号)。
参加費や販売代金を受け取る事業がこれに当たるかは、事業の内容と実態によって判断が分かれます。
NPO法の「その他の事業」と、法人税法の「収益事業」は別の基準です。
会計については、その他の事業を行うときは特定非営利活動の会計と区分します(NPO法5条2項)。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
その他の事業の考え方は、NPO法人の「その他の事業」とはで説明しています。
よくある誤解
誤解1:1回だけなら定款は関係ない。
法人は定款で定めた目的の範囲内で権利義務を持ちます(民法34条)。
試行でも、範囲を確かめてから行います。
誤解2:理事長がよいと言えば始められる。業務を誰が決めるかは定款で決まります(NPO法14条の5・17条)。
誤解3:定款変更は総会で決めればすぐ効力が出る。
事業の種類などの変更は、所轄庁の認証を受けて初めて効力が生じます(25条3項)。
誤解4:試行をやめたら失敗。見送りも、記録をもとにした判断の一つです。記録は次の企画の材料になります。
誤解5:NPO法人の事業には税金がかからない。
収益事業を行う場合などは法人税の納税義務があります(法人税法4条1項・NPO法70条1項)。
NPO法人が新しい事業を試すときによくある質問
A. 法人は定款で定めた目的の範囲内で権利義務を持ちます(民法34条)。定款の事業の種類に入るかを確かめ、迷うときは試す前に所轄庁に相談してください。続けるなら定款変更が必要です(NPO法25条3項)。
A. 特定非営利活動の種類・事業の種類(11条1項3号)やその他の事業(同項11号)の変更は、所轄庁の認証を受けなければ効力を生じません(NPO法25条3項)。
A. 申請の受理から2週間の縦覧があり、その期間の経過後2か月以内(条例で短い期間を定めた場合はその期間)に認証・不認証が決まります(NPO法25条5項で準用する10条2項・12条2項)。
A. 定款に特別の定めがなければ、社員総数の2分の1以上が出席し、その出席者の4分の3以上の多数で議決します(NPO法25条2項)。
A. 業務は、定款で理事その他の役員に委任したものを除き社員総会の決議で行います(NPO法14条の5)。理事会で決められる範囲は、自分の法人の定款で確かめてください。
A. 政令で定める食品の営業を営もうとする者は、都道府県知事の許可が必要です(食品衛生法55条1項・54条)。内容が当たるかどうかは、事前に保健所に確認してください。
A. NPO法人は収益事業を行う場合などに法人税の納税義務があります(法人税法4条1項・NPO法70条1項)。当たるかどうかは事業の内容と実態で変わるため、税理士または税務署に確認してください。
📖 参考にした公的機関の情報
- 特定非営利活動促進法(e-Gov法令検索)
- 民法(e-Gov法令検索)
- 組合等登記令(e-Gov法令検索)
- 法人税法(e-Gov法令検索)
- 食品衛生法(e-Gov法令検索)
- 京都府「NPO法人の定款を変更する場合」
- 川崎市「特定非営利活動法人(NPO法人)の定款変更認証申請について知りたい。」

