
結論から申し上げます。
一般社団法人は、事業で生じた剰余金を社員に分配できません。
社員に剰余金や残余財産の分配を受ける権利を与える定款の定めは、効力がありません(一般法人法11条2項)。
社員総会も、社員に剰余金を分配する決議ができません(同法35条3項)。
一方で、黒字を出すこと自体は禁止されていません。剰余金は法人の中に残して、次の事業に使うのが基本です。
役員報酬や職員の給与、基金の返還は「分配」とは別のもので、法律の手続を守れば支払えます。
剰余金とは何か
剰余金は、事業年度の収入から支出を差し引いて残った分のことです。
会費、事業収入、寄付などの収入が、人件費や事業費などの支出を上回ると生じます。
一般法人法には、一般社団法人の剰余金そのものを定義した条文はありません。
法律が定めているのは、剰余金を社員に分配してはならないというルールです(11条2項・35条3項)。
決算では、剰余金は貸借対照表の純資産に積み上がります。
公益法人会計基準を使っている法人では、純資産を「正味財産」と呼びます。
純資産は社員の持分ではありません。株主が持分を持つ株式会社とは、ここが大きく違います。
| 用語 | 意味 | 一般社団法人での扱い |
|---|---|---|
| 剰余金 | 収入から支出を引いた残り | 社員に分配できない(11条2項・35条3項) |
| 繰越金 | 剰余金を翌年度に持ち越したもの | 翌年度の事業に使う |
| 純資産(正味財産) | 資産から負債を引いた額 | 社員の持分ではない |
| 残余財産 | 解散・清算の後に残った財産 | 定款→社員総会の決議→国庫の順で帰属先を決める(239条) |
分配できない根拠は3つの条文
剰余金を分配できないことは、一般法人法の3つの条文から読み取れます。
1つ目は11条2項です。社員に剰余金又は残余財産の分配を受ける権利を与える定款の定めは、効力を有しません。
「利益は社員に配当する」と定款に書いても、その部分は無効です。
2つ目は35条3項です。社員総会は、社員に剰余金を分配する旨の決議をすることができません。
35条1項は社員総会が「一切の事項」を決議できるとしていますが、3項はその例外です。
3つ目は153条3項2号です。
一般財団法人では、設立者に剰余金又は残余財産の分配を受ける権利を与える定款の定めが無効です。
つまり、社団でも財団でも、法人の構成員や設立者が利益の配分を受ける仕組みは作れません。
| 条文 | 内容 | 対象 |
|---|---|---|
| 一般法人法11条2項 | 社員に剰余金・残余財産の分配を受ける権利を与える定款の定めは無効 | 一般社団法人の定款 |
| 一般法人法35条3項 | 社員総会は社員に剰余金を分配する決議ができない | 一般社団法人の社員総会 |
| 一般法人法153条3項2号 | 設立者に剰余金・残余財産の分配を受ける権利を与える定款の定めは無効 | 一般財団法人の定款 |
株式会社の配当との違い
株式会社では、株主が剰余金の配当を受ける権利と残余財産の分配を受ける権利を持ちます(会社法105条1項1号・2号)。
株主にこの2つの権利の全部を与えない定款の定めは、効力を有しません(同条2項)。
株式会社は株主総会の決議で配当を決めます(会社法453条・454条1項)。
一般社団法人は、ちょうどこの逆の作りです。
株式会社は「分配する権利をなくせない」、一般社団法人は「分配する権利を与えられない」という関係になります。
| 項目 | 株式会社 | 一般社団法人 |
|---|---|---|
| 利益の配当 | 株主総会の決議で配当できる(会社法453条・454条) | 社員に分配できない(35条3項) |
| 分配を受ける権利 | 株主の基本的な権利(会社法105条1項) | 定款で与えても無効(11条2項) |
| 残余財産 | 株主に分配する(会社法504条) | 定款→社員総会の決議→国庫(239条) |
| 出資者の持分 | 株式という持分がある | 社員に持分はない |
| 設立時に出すお金 | 資本金(出資) | 不要。基金の制度を使う場合だけ拠出(131条) |
会社との違いは一般社団法人と株式会社の違いでも比較しています。
「分配」に当たるもの・当たらないもの
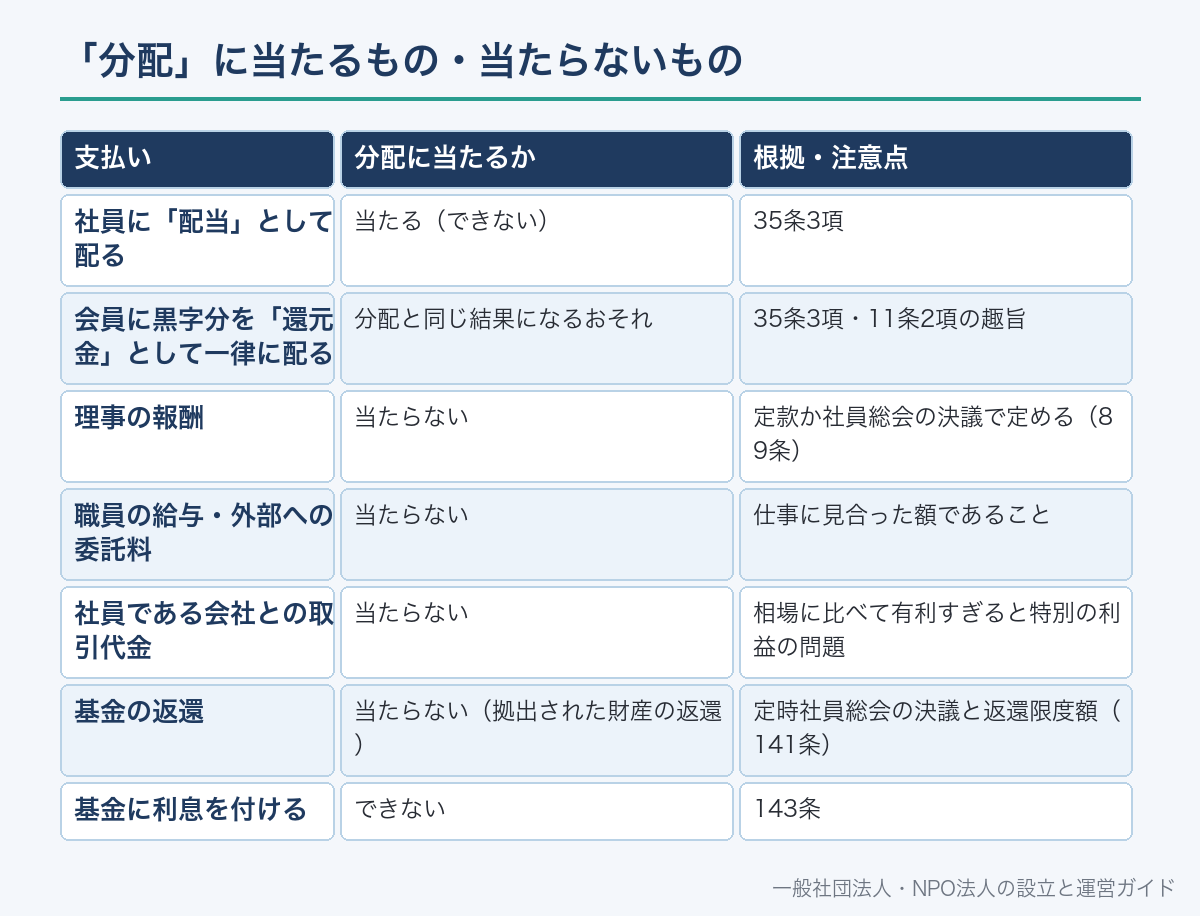
分配が禁止されていても、法人からお金を払うことすべてが禁止されるわけではありません。
働いた対価や取引の代金は、剰余金の分配とは性質が違います。
理事の報酬は、定款に額を定めていないときは社員総会の決議で定めます(89条)。
職員の給与や、外部への業務委託費も、通常の事業の経費です。
ただし、仕事に比べて高すぎる報酬や、特定の人だけに有利な取引には注意が必要です。
実質的に利益を配っていると見られるおそれがあるためです。
非営利型法人の要件では、特定の個人や団体に「特別の利益」を与えないことが求められます(法人税法施行令3条1項3号)。
| 支払い | 分配に当たるか | 根拠・注意点 |
|---|---|---|
| 社員に「配当」として配る | 当たる(できない) | 35条3項 |
| 会員に黒字分を「還元金」として一律に配る | 分配と同じ結果になるおそれ | 35条3項・11条2項の趣旨 |
| 理事の報酬 | 当たらない | 定款か社員総会の決議で定める(89条) |
| 職員の給与・外部への委託料 | 当たらない | 仕事に見合った額であること |
| 社員である会社との取引代金 | 当たらない | 相場に比べて有利すぎると特別の利益の問題 |
| 基金の返還 | 当たらない(拠出された財産の返還) | 定時社員総会の決議と返還限度額(141条) |
| 基金に利息を付ける | できない | 143条 |
剰余金の使い道
剰余金は、法人の目的に沿った使い方をします。
使い道について一般法人法に細かい定めはなく、各法人が理事会や社員総会で決めます。
よく使われるのは次の使い方です。
- 翌年度に繰り越して、事業の運転資金にする
- 新しい事業や、既存事業の拡充に充てる
- 設備・備品の購入や、システムの導入に使う
- 将来の周年事業や事務所移転に備えて積み立てる
- 会費や参加費を見直して、会員の負担を軽くする
- 基金を受け入れている場合は、返還の原資にする
会費を下げる場合は、定款や会員規約で会費の額を決めている場所を確かめます。
社員の会費は、定款で定めるところにより社員が支払う経費です(27条)。
定款に額を書いていれば、変更には定款変更が要ります。
会費の見直し方は一般社団法人の会費の決め方で説明しています。
基金の返還は「分配」とは別の制度
一般社団法人には、基金という資金集めの制度があります。
基金は、法人に拠出された財産で、法人が拠出者に返還する義務を負うものです(131条)。
基金を使うには、募集できる旨と、拠出者の権利・返還の手続を定款で定めます(同条)。
基金の返還は、定時社員総会の決議で行います(141条1項)。
返せる額には上限があります。貸借対照表の純資産額が基金の総額などを超える場合に、その超過額までです(同条2項)。
上限を超えて返還すると、返還を受けた人と業務執行者が、違法に返還された額を連帯して弁済する責任を負います(同条3項)。
基金の返還に係る債権には、利息を付けることができません(143条)。
返還した基金に相当する額は、代替基金として計上し、取り崩せません(144条1項・2項)。
| 項目 | 基金 | 剰余金の分配 |
|---|---|---|
| 性質 | 拠出された財産の返還 | もうけを構成員に配る |
| 一般社団法人で | 定款の定めがあれば可能(131条) | できない(11条2項・35条3項) |
| 決める機関 | 定時社員総会(141条1項) | ― |
| 上限 | 純資産額が基金総額などを超える分(141条2項) | ― |
| 利息 | 付けられない(143条) | ― |
剰余金は決算と社員総会でどう扱うか
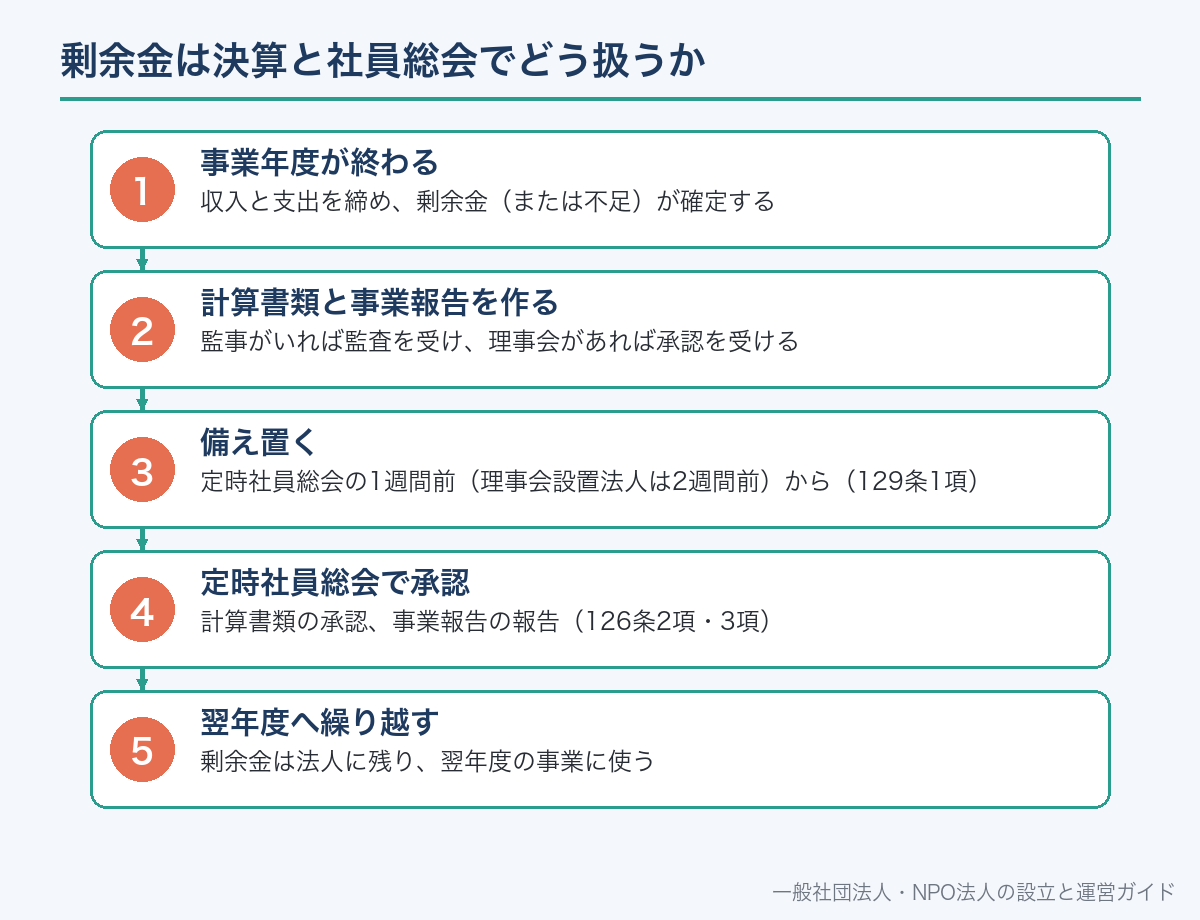
剰余金の額は、毎事業年度の決算で確定します。
理事は、計算書類と事業報告を定時社員総会に提出します(126条1項)。
計算書類は定時社員総会の承認を受けなければなりません(同条2項)。
計算書類等は、主たる事務所に5年間備え置きます(129条1項)。
備置きの開始は、定時社員総会の日の1週間前(理事会設置法人は2週間前)です(同項)。
社員と債権者は、業務時間内いつでも閲覧などを請求できます(同条3項)。
剰余金が大きく出た年は、社員総会で使い道や翌年度の予算の考え方を説明すると、運営への理解が得やすくなります。
収入と支出を締め、剰余金(または不足)が確定する
監事がいれば監査を受け、理事会があれば承認を受ける
定時社員総会の1週間前(理事会設置法人は2週間前)から(129条1項)
計算書類の承認、事業報告の報告(126条2項・3項)
剰余金は法人に残り、翌年度の事業に使う
決算の流れは一般社団法人の決算・会計で詳しく説明しています。
非営利型法人の要件と剰余金
法人税法では、一般社団法人のうち一定の要件を満たすものを「非営利型法人」と定めています(法人税法2条9号の2)。
非営利型には2つの型があります。非営利性が徹底された法人(同号イ)と、共益的活動を目的とする法人(同号ロ)です。
非営利性が徹底された法人の要件は、法人税法施行令3条1項に4つ定められています。
このうち2つが、剰余金と残余財産に直接かかわる定款の定めです。
| 号 | 非営利性が徹底された法人の要件(法人税法施行令3条1項) |
|---|---|
| 1号 | 定款に剰余金の分配を行わない旨の定めがあること |
| 2号 | 定款に、解散したときは残余財産が国・地方公共団体・公益法人などに帰属する旨の定めがあること |
| 3号 | 1号・2号の定めに反する行為(特定の個人や団体に特別の利益を与えることを含む)を決定し、又は行ったことがないこと |
| 4号 | 理事とその親族などである理事の合計が、理事総数の3分の1以下であること |
共益的活動を目的とする法人の要件は、同条2項に7つあります。
そのうち同項4号は、特定の個人や団体に剰余金の分配を受ける権利を与える定款の定めがないことです。
分配は一般法人法11条2項でもともと禁止されています。
それでも非営利型を目指す場合は、定款に分配しない旨をあえて書く必要があります。
第〇条(剰余金の分配の禁止)当法人は、剰余金の分配を行わない。
第〇条(残余財産の帰属)当法人が清算をする場合において有する残余財産は、社員総会の決議を経て、国若しくは地方公共団体又は公益社団法人及び公益財団法人の認定等に関する法律に掲げる法人に贈与するものとする。
帰属先の書き方は法人税法施行令3条1項2号の範囲に合わせます。実際の定款は法人の目的や機関設計に合わせて作ります。
非営利型の要件全体は非営利型一般社団法人とはで説明しています。
剰余金と法人税の関係
剰余金が出たとき、法人税がかかるかどうかは、法人の型で考え方が分かれます。
非営利型法人は、法人税法の「公益法人等」に含まれます(法人税法2条6号・別表第二)。
公益法人等は、収益事業を行う場合などに限って法人税を納める義務があります(法人税法4条1項ただし書)。
非営利型でない一般社団法人は、法人税法上の「普通法人」です(法人税法2条9号)。
普通法人には、各事業年度の所得について法人税が課されます(法人税法5条)。
剰余金を分配できないことと、法人税がかかるかどうかは別の問題です。
どの収入が収益事業に当たるかは事業の実態で判断が分かれるため、具体的には税理士か税務署に確認してください。
| 法人の型 | 法人税法上の区分 | 法人税の対象 | 根拠 |
|---|---|---|---|
| 非営利型の一般社団法人 | 公益法人等 | 収益事業を行う場合など | 法人税法2条6号・4条1項・別表第二 |
| 非営利型でない一般社団法人 | 普通法人 | 各事業年度の所得 | 法人税法2条9号・5条 |
| 株式会社 | 普通法人 | 各事業年度の所得 | 法人税法2条9号・5条 |
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
税金の全体像は一般社団法人にかかる税金で説明しています。
解散したときの剰余金(残余財産)
法人が解散して清算を終えた後に残った財産を残余財産といいます。
残余財産の帰属は、まず定款で定めるところによります(239条1項)。
定款で決まらないときは、清算法人の社員総会の決議で定めます(同条2項)。
それでも決まらない財産は、国庫に帰属します(同条3項)。
社員に残余財産の分配を受ける権利を与える定款の定めは無効です(11条2項)。
非営利型法人は、定款で国や公益法人などを帰属先に定めることが要件です(法人税法施行令3条1項2号)。
帰属先の決め方は一般社団法人の残余財産で詳しく説明しています。
NPO法人・公益社団法人との比較
NPO法人は、営利を目的としないことが法人の要件です(NPO法2条2項1号)。
NPO法人の残余財産は、定款で定める帰属先に帰属します(NPO法32条1項)。
定款に定めがなければ、所轄庁の認証を得て国や地方公共団体に譲渡できます(同条2項)。
公益社団法人も一般社団法人なので、一般法人法の分配禁止がそのまま及びます。
公益法人には、これに加えて公益認定法による財務のルールがあります。
| 法人 | 剰余金の分配 | 残余財産 |
|---|---|---|
| 一般社団法人 | できない(一般法人法11条2項・35条3項) | 定款→社員総会の決議→国庫(239条) |
| 一般財団法人 | 設立者への分配の定めは無効(153条3項2号) | 定款→評議員会の決議→国庫(239条) |
| NPO法人 | 営利を目的としないことが要件(NPO法2条2項1号) | 定款の帰属先→国・地方公共団体→国庫(NPO法32条) |
| 株式会社 | 株主総会の決議で配当(会社法453条) | 株主に分配(会社法504条) |
非営利の意味は非営利団体とはでも整理しています。
公益社団法人になると剰余金のルールが加わる
公益認定を受けると、一般法人法の分配禁止に加えて、公益認定法の財務ルールがかかります。
公益目的事業の収入は、その実施に要する適正な費用に充てます(公益認定法14条)。
そのうえで、内閣府令で定める期間で収支の均衡が図られるようにしなければなりません(同条)。
この「適正な費用」には、公益目的事業を充実させるため将来必要になる資金として積み立てる分も含まれます(同条かっこ書)。
また、事業年度末の使途不特定財産額には上限があります(同法16条1項)。
上限は、過去の事業年度の公益目的事業の費用を基礎に、内閣府令で定めるところにより算定します(同項)。
災害などに備える公益目的事業継続予備財産を持つときは、保有する理由と額を公表します(同条3項)。
公益認定後に受けた寄付や公益目的事業の対価などは「公益目的事業財産」として、公益目的事業のために使います(同法18条)。
このように、公益法人では剰余金を「ためておけるか」にも法律上のルールがある点が、一般社団法人との違いです。
| 論点 | 一般社団法人 | 公益社団法人 |
|---|---|---|
| 社員への分配 | できない(一般法人法11条2項・35条3項) | できない(同じ) |
| 公益目的事業の収支 | 法律上の定めなし | 一定期間で収支の均衡を図る(公益認定法14条) |
| ためておける財産 | 法律上の上限なし | 使途不特定財産額に上限(同法16条) |
| 寄付などの使い道 | 法人の目的の範囲で決める | 公益目的事業財産は公益目的事業に使う(同法18条) |
剰余金についてよくある誤解
誤解1:非営利だから黒字にしてはいけない。
禁止されているのは社員への分配です。
黒字を出し、翌年度の事業に使うことは問題ありません。
誤解2:剰余金は年度内に使い切らなければならない。
一般法人法に使い切りを求める条文はありません。
繰り越して計画的に使えます。
誤解3:理事に報酬を払うのは利益の分配になる。
理事の報酬は職務執行の対価で、定款か社員総会の決議で定めて支払えます(89条)。
誤解4:社員総会で全員が賛成すれば配当できる。社員に剰余金を分配する決議は、全員一致でもできません(35条3項)。
誤解5:剰余金が出ても非営利型なら税金はまったくかからない。
非営利型でも、収益事業を行う場合などは法人税の納税義務があります(法人税法4条1項)。
誤解6:基金の返還は剰余金の分配と同じで禁止されている。
基金の返還は拠出された財産を返す制度で、定時社員総会の決議と上限の範囲内で行えます(141条)。
あわせて読みたい
剰余金を分配できない根拠(一般法人法11条2項・35条3項)は、「非営利」の定義そのものです。こちらで整理しています。
一般社団法人の剰余金についてよくある質問
A. できません。社員に剰余金の分配を受ける権利を与える定款の定めは効力がなく(一般法人法11条2項)、社員総会も社員に剰余金を分配する決議ができません(同法35条3項)。
A. 問題ありません。法律が禁じているのは社員への分配で、黒字を出すことではありません。剰余金は翌年度に繰り越して、法人の目的のための事業に使います。
A. 払えます。理事の報酬は職務執行の対価で、定款に額を定めていないときは社員総会の決議で定めます(一般法人法89条)。ただし職務に見合わない額は、特別の利益の問題になり得ます(法人税法施行令3条1項3号)。
A. 社員に剰余金を分配する結果になる配り方は、一般法人法35条3項・11条2項に反するおそれがあります。会員の負担を軽くしたい場合は、会費や参加費の見直しで対応する方法があります。
A. 当たりません。基金は返還義務を負う拠出財産で(一般法人法131条)、定時社員総会の決議によって(141条1項)、純資産額が基金の総額などを超える額を限度に返還できます(同条2項)。利息は付けられません(143条)。
A. 非営利性が徹底された法人の型では、定款に剰余金の分配を行わない旨の定めと、残余財産を国・地方公共団体・公益法人などに帰属させる旨の定めが必要です(法人税法施行令3条1項1号・2号)。
A. 非営利型法人は公益法人等として収益事業を行う場合などに納税義務があり(法人税法2条6号・4条1項)、非営利型でない一般社団法人は普通法人として各事業年度の所得に法人税が課されます(同法2条9号・5条)。具体的な判断は税理士か税務署に確認してください。
A. 清算後の残余財産は、定款の定め、定款で決まらなければ清算法人の社員総会の決議、それでも決まらなければ国庫に帰属します(一般法人法239条)。社員に分配を受ける権利を与える定款の定めは無効です(11条2項)。
📖 参考にした公的機関の情報