
結論から申し上げます。
一般社団法人は法人格を持つので、法人名義で法人カードを申し込めます。
株式会社でなければ申し込めない、という法律上の決まりはありません。
ただし、発行するかどうかはカード会社の審査で決まります。審査の基準は各社とも公開していません。
一方で、申込み時に法人の名称・所在地・事業内容などを確認することは犯罪収益移転防止法4条で決まっています。
また、代表者が個人で連帯保証をする場合は、民法の保証のルールが適用されます。
一般社団法人が法人名義でカードを持てる理由
一般社団法人は、設立の登記をすることで成立する法人です。
法人は、自分の名前で契約を結び、権利と義務の主体になれます。
カード会社との会員契約も、法人自身を契約者として結ぶことができます。
このとき法人の代わりに契約を結ぶのは代表理事です。
代表理事は、法人の業務に関する一切の裁判上・裁判外の行為をする権限を持ちます(一般法人法77条4項)。
法人の名称には「一般社団法人」の文字を入れることが義務です(同法5条1項)。
カードの申込書でも、登記どおりの正式名称を書きます。
| 団体の形 | 法人名義のカード | 理由 |
|---|---|---|
| 一般社団法人 | 申し込める | 法人格があり、法人自身が契約者になれる |
| 一般財団法人・NPO法人 | 申し込める | 同じく法人格がある |
| 任意団体(法人格なし) | 法人名義では申し込めない | 団体そのものに法人格がない |
| 設立登記の前(設立準備中) | 法人名義では申し込めない | 法人がまだ成立していない |
任意団体の場合、カード会社によっては代表者個人の名義で申し込む形になります。
法人化の手続は任意団体の法人化で説明しています。
法人カードの種類と、それぞれの仕組み
「法人カード」と呼ばれるものには、支払の仕組みが違う複数の種類があります。
どれを選ぶかで、審査の有無や法律上の位置づけが変わります。
クレジットカードは、利用代金をカード会社が立て替え、後日まとめて法人の口座から引き落とす仕組みです。
デビットカードは、利用した時点で法人の預金口座から代金が引き落とされます。
プリペイドカードは、先に入金(チャージ)した金額の範囲で使います。
後払いになるのはクレジットカードだけで、カード会社が与信(支払能力の判断)をするのもこの種類です。
| 種類 | 支払のタイミング | 与信の判断 | 向いている使い方 |
|---|---|---|---|
| クレジットカード | 後払い(締め日の後に引落し) | あり(カード会社の審査) | 継続的な経費の支払、利用限度額が必要な場合 |
| デビットカード | 利用時に口座から即時引落し | 口座残高の範囲で使う仕組み | 残高以上を使いたくない場合 |
| プリペイドカード | 事前にチャージ | チャージ額の範囲で使う仕組み | 担当者ごとに使える金額を決めたい場合 |
デビットカードやプリペイドカードの発行条件も、各社が決めています。
申込みの可否や機能は、発行元の案内で確かめてください。
申込み時に必ず確認されること(取引時確認)
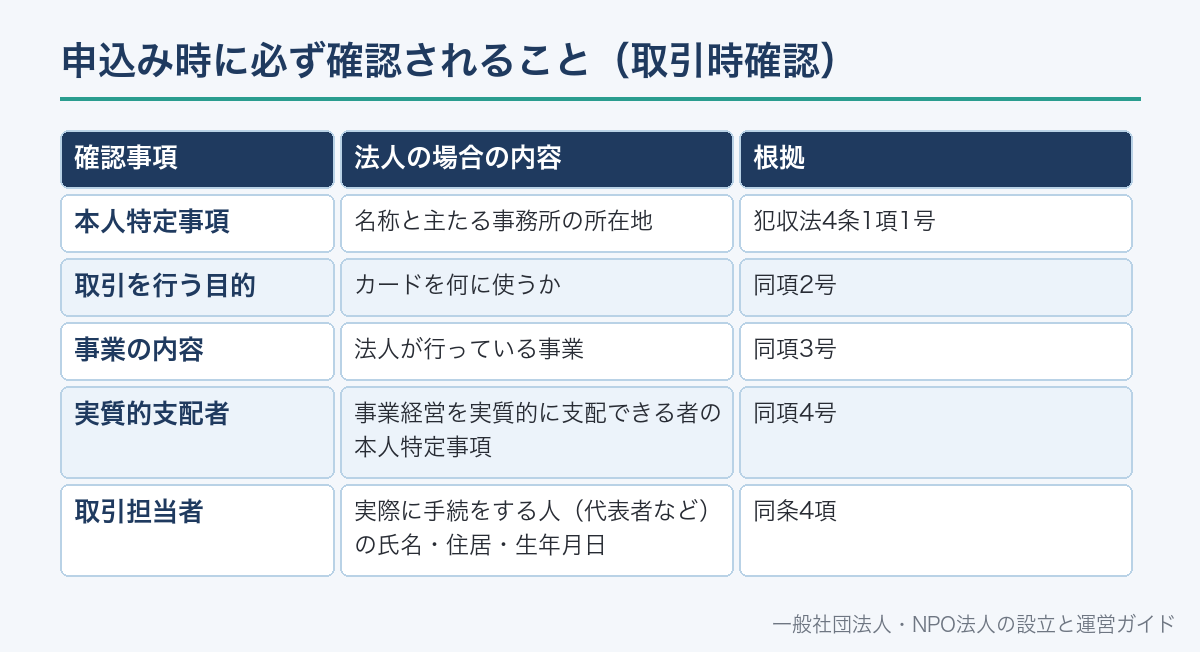
クレジットカード会社は、犯罪収益移転防止法の「特定事業者」です(同法2条2項40号)。
カードの交付を内容とする契約を結ぶときは、取引時確認をしなければなりません(同法4条1項・別表)。
これはカード会社ごとの方針ではなく、法律上の義務です。
法人が申し込む場合、確認される事項は次の4つです。
| 確認事項 | 法人の場合の内容 | 根拠 |
|---|---|---|
| 本人特定事項 | 名称と主たる事務所の所在地 | 犯収法4条1項1号 |
| 取引を行う目的 | カードを何に使うか | 同項2号 |
| 事業の内容 | 法人が行っている事業 | 同項3号 |
| 実質的支配者 | 事業経営を実質的に支配できる者の本人特定事項 | 同項4号 |
| 取引担当者 | 実際に手続をする人(代表者など)の氏名・住居・生年月日 | 同条4項 |
法人の場合、手続をする代表者や担当者本人の確認も必要です(4条4項)。
確認される事項について偽ることは禁じられています(4条6項)。
事業の内容は、定款の目的や登記事項証明書の記載と食い違わないように書きます。
一般社団法人の実質的支配者の考え方は、一般社団法人の実質的支配者で説明しています。
審査の基準は非公開。法律で決まっている部分は限られる
カード会社がどのような基準で発行を判断しているかは、公開されていません。
設立からの年数、決算の内容、代表者の信用情報などをどう扱うかも、各社の判断です。
そのため「この条件を満たせば必ず通る」と言える基準はありません。
個人向けのカードには、法律が定める調査義務があります。
割賦販売法30条の2は、カードを交付する前に年収や債務の状況などから支払可能見込額を調査するよう求めています。
しかしこの調査義務の対象は、条文上「個人である利用者に限る」とされています。
さらに、契約から2か月以内に支払う一括払いの取引は「包括信用購入あっせん」から除かれています(同法2条3項1号)。
つまり法人カードの審査方法は、法律ではなく各カード会社の基準で決まる部分が大きいということです。
- 登記事項証明書の内容(名称・所在地・役員)が最新になっているか
- 申込書の事業内容が、定款の目的と一致しているか
- 引落しに使う法人名義の預金口座があるか
- 主たる事務所の所在地で郵便物を受け取れるか
- 決算を終えている場合、計算書類をすぐに出せるか
- 代表理事の本人確認書類が有効期限内か
上の項目は、法令上の確認や書類提出をスムーズにするためのものです。
これらを整えても審査に通るとは限らない点に注意してください。
申込みでよく求められる書類と取り方
求められる書類はカード会社ごとに違います。必ず申込み先の案内で確認してください。
そのうえで、法人の申込みで提出を求められることが多いのは、法人の実在と代表者を示す書類です。
登記事項証明書は、法人の名称・所在地・役員などを公的に証明する書類で、法務局で取得します。
発行から一定期間内のものを求められることが多いので、申込みの直前に取ります。
法務局の手数料は、令和7年4月1日から次の額になっています。
| 書類 | 書面で請求 | オンライン請求・郵送 | オンライン請求・窓口受取 |
|---|---|---|---|
| 登記事項証明書 | 600円 | 520円 | 490円 |
| 印鑑証明書(法人の届出印) | 500円 | 450円 | 420円 |
上の額は1通あたりです。1通の枚数が50枚を超える場合は加算があります。
| 書類 | 何を示すか | 取得先 |
|---|---|---|
| 登記事項証明書 | 法人の実在・所在地・代表理事 | 法務局 |
| 法人の印鑑証明書 | 法務局に届け出た法人の印鑑 | 法務局 |
| 代表者の本人確認書類 | 取引担当者の本人特定事項(犯収法4条4項) | 運転免許証など手元の書類 |
| 引落し口座の情報 | 支払に使う法人名義の口座 | 取引している金融機関 |
| 決算書類(求められた場合) | 財務の状況 | 法人で作成・保存しているもの |
法人の印鑑証明書については一般社団法人の印鑑証明書、口座の作り方は一般社団法人の銀行口座開設の流れで説明しています。
代表者の連帯保証を求められたときの民法のルール
法人カードでは、代表者個人に連帯保証を求めるカード会社もあります。
保証を求めるかどうか、どの範囲で求めるかは各社の契約条件によります。
保証をする場合に適用される民法のルールは、次のとおり決まっています。
まず、保証契約は書面でしなければ効力を生じません(民法446条2項)。
電磁的記録による契約は書面とみなされます(同条3項)。
カードの利用代金のように、将来発生する不特定の債務をまとめて保証する契約を根保証契約といいます。
個人が根保証をするときは、極度額(保証の上限額)を定めなければ契約は効力を生じません(465条の2第2項)。
保証人は、元本・利息・違約金などのすべてについて、極度額を限度に責任を負います(同条1項)。
保証の対象:どのカード契約から生じる債務か
極度額:保証人が負う上限の金額(定めがないと効力を生じない)
保証の種類:連帯保証か、通常の保証か
期間:代表理事を退任した後も保証が続くか、解除の方法はあるか
記載のしかたは各社の書式によります。代表理事が交代するときは、保証の扱いをカード会社に確認します。
法人がカード会社への債務について個人に保証を頼むときは、法人から保証人への情報提供の義務もあります(465条の10第1項)。
提供する情報は、財産と収支の状況、ほかの債務の有無と額・履行状況、ほかに提供する担保の内容です。
この情報提供の義務は、保証人が法人である場合には適用されません(同条3項)。
なお、一般法人法84条1項3号が利益相反の例に挙げるのは「法人が理事の債務を保証する」場合です。
理事が法人の債務を保証する場合とは向きが逆です。
申込みは誰が決めるのか(理事会・理事の決定)
法人カードの申込みは、法人として契約を結ぶ業務執行です。
誰が決めるかは、理事会を置いているかどうかで変わります。
理事会を置く法人では、業務執行の決定は理事会の職務です(一般法人法90条2項1号)。
理事会は「多額の借財」などの重要な業務執行の決定を、理事に任せることができません(90条4項2号)。
利用限度額が大きい場合などは、理事会で決議しておくと後で確認しやすくなります。
何が「多額」に当たるかは法人の規模によって変わるため、条文に金額の定めはありません。
理事会を置かない法人では、理事が2人以上いれば、定款に別段の定めがない限り理事の過半数で決めます(76条2項)。
| 機関設計 | 決める機関 | 根拠 | 記録の例 |
|---|---|---|---|
| 理事会あり | 理事会 | 一般法人法90条2項1号・4項 | 理事会議事録 |
| 理事会なし・理事2人以上 | 理事の過半数(定款に別段の定めがなければ) | 76条2項 | 理事の決定書 |
| 理事会なし・理事1人 | その理事 | 76条1項 | 決定の記録(任意) |
決議では、申し込むカード、利用限度額の希望、追加カードの持ち主、引落し口座を決めておくと実務が進みます。
理事会の運営は理事会とはで説明しています。
カードの利用規程を作る
法人カードは、団体の財産で支払う道具です。使う人と使い方を書面で決めておきます。
法律で利用規程の作成が義務づけられているわけではありません。
ただ、理事は法令・定款・社員総会の決議を守り、法人のために忠実に職務を行う義務を負います(一般法人法83条)。
規程があれば、誰がどの範囲で使ってよいかを後から説明できます。
追加カードを複数の人に持たせる法人では、特に必要性が高くなります。
第1条(目的)この規程は、当法人の名義で発行されたカードの管理と利用について定める。
第2条(管理責任者)カードの管理責任者は、代表理事又は代表理事が指名する理事とする。
第3条(カードの保有者)カードは、理事会が定めた者だけが保有する。
第4条(利用の範囲)カードは、当法人の事業に必要な支払にだけ利用する。私的な支払に利用してはならない。
第5条(上限)1回〇万円を超える支払は、事前に管理責任者の承認を得る。
第6条(証憑の提出)利用者は、利用の都度、領収書等を経理担当者に提出する。
第7条(返却)保有者が退任・退職したときは、直ちにカードを返却する。
金額や承認者は、法人の規模と経理体制に合わせて決めます。
- カードを持てる人(役職・氏名)と管理責任者
- 使ってよい支出と、使ってはいけない支出
- 事前承認が必要な金額の線
- 領収書・明細の提出期限と提出先
- 紛失・盗難のときの連絡先と手順
- 退任・退職時の返却と、カード会社への届出
会計と帳簿での扱い
一般社団法人は、適時に、正確な会計帳簿を作成しなければなりません(一般法人法120条1項)。
カードで支払った経費も、利用のたびに帳簿へ記録します。
クレジットカードでは、利用した日と口座から引き落とされる日がずれます。
利用時に費用と未払金を計上し、引落し時に未払金を減らす処理が一般的です。
会計帳簿と事業に関する重要な資料は、帳簿の閉鎖から10年間保存します(120条2項)。
カードの利用明細と領収書は、支出の内容を裏づける資料として保管します。
計算書類とその附属明細書も、作成から10年間保存します(123条4項)。
| 場面 | 記録すること | 保管する資料 |
|---|---|---|
| カードで支払った時 | 日付・支払先・内容・金額・利用者 | 領収書・利用控え |
| 利用明細が届いた時 | 帳簿と明細の突き合わせ | 利用明細(紙またはデータ) |
| 口座から引き落とされた時 | 未払金の支払 | 通帳・入出金明細 |
| 年会費を支払った時 | 支払の記録 | 明細・案内文書 |
年会費やカードの利用で付くポイントの税務上の扱いは、法人の事業の内容によって変わります。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
帳簿の付け方は一般社団法人の会計・帳簿でも説明しています。
私的に使ったときの理事の責任
法人カードを理事が私的な支払に使うと、法人の財産を私的に使ったことになります。
これは、法人のために忠実に職務を行う義務(一般法人法83条)に反するおそれがあります。
理事が任務を怠って法人に損害を与えたときは、法人に対して損害を賠償する責任を負います(111条1項)。
職務について悪意または重大な過失があれば、第三者に対しても賠償責任を負います(117条1項)。
「後で精算するつもりだった」としても、規程に反する利用は問題になり得ます。
うっかり私的な支払をしたときは、すぐに申し出て法人に返金し、その経緯を記録に残します。
| 起きがちなこと | 問題点 | 防ぎ方 |
|---|---|---|
| 個人の買い物をまとめて払った | 法人の財産の私的利用 | 規程で禁止し、明細を毎月確認する |
| 退任した理事がカードを持ったまま | 権限のない人の利用 | 退任時の返却を規程に入れる |
| 領収書が出てこない | 支出の内容を説明できない | 提出期限を決める |
| 同じ人が使って同じ人が確認する | チェックが働かない | 利用者と確認者を分ける |
理事の責任の範囲は一般社団法人の理事の責任で詳しく説明しています。
事業のための取引は消費者保護の規定が使えないことがある
個人がカードで買い物をした場合、割賦販売法の消費者保護の規定が働く場面があります。
しかし同法35条の3の60第1項1号は、営業のために締結する契約に係る包括信用購入あっせんを、同章の規定の適用から除いています。
法人カードでの支払が「営業のため」に当たるかは、取引の内容によって判断されます。
法人名義での契約は、個人の買い物と同じ保護があるとは限らないと考えておくのが安全です。
高額の契約や継続的な契約は、カードで払う前に契約書の内容を確かめます。
契約書の確認のしかたは一般社団法人の契約書で説明しています。
法人カードを作るまでの流れ
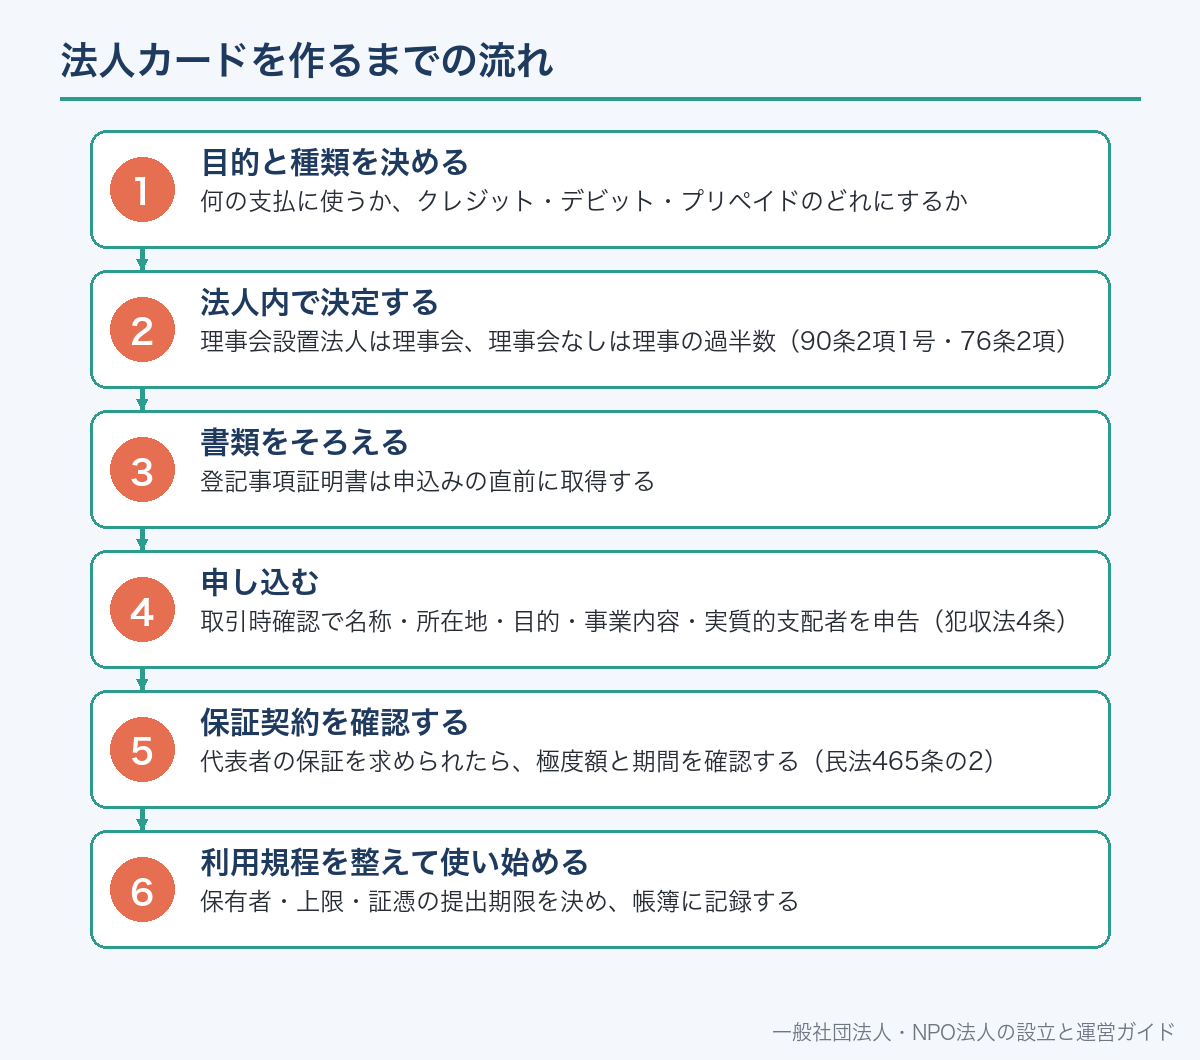
申込みから利用開始までの一般的な流れは次のとおりです。
カード会社によって順番や必要な手続は変わります。
何の支払に使うか、クレジット・デビット・プリペイドのどれにするか
理事会設置法人は理事会、理事会なしは理事の過半数(90条2項1号・76条2項)
登記事項証明書は申込みの直前に取得する
取引時確認で名称・所在地・目的・事業内容・実質的支配者を申告(犯収法4条)
代表者の保証を求められたら、極度額と期間を確認する(民法465条の2)
保有者・上限・証憑の提出期限を決め、帳簿に記録する
代表理事や所在地が変わったときにすること
登記事項が変わると、カード会社に届けた内容と登記が食い違います。
代表理事の交代や主たる事務所の移転があったら、カード会社の会員規約に沿って変更を届け出ます。
代表理事の交代は、2週間以内に変更の登記が必要です(一般法人法303条)。
前の代表理事が個人保証をしている場合は、保証の扱いもあわせて確認します。
追加カードを持っていた理事が退任したときは、カードの回収と停止の手続をします。
- 代表理事の交代:変更登記→カード会社への届出→保証の扱いの確認
- 主たる事務所の移転:変更登記→請求書・カードの送付先の変更
- 名称の変更:変更登記→カードの名義変更の手続
- 引落し口座の変更:金融機関とカード会社の両方で手続
- 追加カード保有者の退任:カードの回収と利用停止
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 設立登記など登記申請の手続きは司法書士が取り扱う業務です。ご自身で法務局へ申請することもできます。
登記事項の一覧は一般社団法人の登記事項で確認できます。
よくある誤解
誤解1:一般社団法人は法人カードを作れない。法人格があるので、法人名義で申し込めます。発行するかはカード会社の判断です。
誤解2:法律で決まった審査基準がある。
個人向けの支払可能見込額の調査義務は「個人である利用者」が対象です(割賦販売法30条の2第1項)。
法人の審査基準は各社が決めています。
誤解3:申込みで聞かれる事業内容は形式だけ。
取引の目的や事業の内容の確認は犯収法4条1項の義務で、偽ることは禁じられています(4条6項)。
誤解4:代表者の保証は口約束でもよい。
保証契約は書面でしなければ効力を生じません(民法446条2項)。
個人の根保証は極度額の定めが必要です(465条の2第2項)。
誤解5:明細が残るから領収書は要らない。
明細には品目が載らないこともあります。
帳簿の裏づけとして領収書もあわせて保管します(一般法人法120条2項)。
あわせて読みたい
一般社団法人の法人カードについてよくある質問
A. 法人格があるので、法人名義で申し込めます。発行するかどうかはカード会社の審査で決まり、基準は公開されていません。契約は代表理事が法人を代表して結びます(一般法人法77条4項)。
A. 申込み自体はできます。設立からの期間や決算の有無をどう評価するかはカード会社ごとの判断です。デビットカードやプリペイドカードという選択肢もあります。
A. 法人の名称と主たる事務所の所在地、取引の目的、事業の内容、実質的支配者、手続をする代表者等の本人特定事項です(犯罪収益移転防止法4条1項・4項)。
A. 求めるかどうかはカード会社の契約条件によります。個人が保証する場合、保証契約は書面が必要で(民法446条2項)、根保証では極度額を定めないと効力を生じません(465条の2第2項)。
A. 理事会設置法人では業務執行の決定は理事会が行い(一般法人法90条2項1号)、多額の借財の決定は理事に任せられません(同条4項2号)。理事会を置かない法人は理事の過半数で決めます(76条2項)。
A. 任意団体には法人格がないため、団体名義で法人と同じ形の契約は結べません。代表者個人の名義で申し込む形になるかどうかは、カード会社の扱いによります。
A. 会計帳簿と事業に関する重要な資料は、帳簿の閉鎖から10年間保存します(一般法人法120条2項)。利用明細と領収書は、この資料として保管しておくのが確実です。
A. 法人に損害が生じれば、理事は任務を怠ったとして賠償責任を負うことがあります(一般法人法111条1項)。すぐに返金し、経緯を記録しておきます。
📖 参考にした公的機関の情報