
結論から申し上げます。
NPO法人の備品は、買った人や預かっている人の物ではなく、法人の財産です。
NPO法は、会計簿を正規の簿記の原則で記帳し、財産目録を会計簿に基づいて作ることを求めています(27条2号・3号)。
備品の管理は、この会計の義務を支える日々の記録です。
始め方は単純で、備品台帳を1つ作り、置き場所と管理者を書くことです。
そのうえで、預かりのルール、年1回の棚卸し、処分の手順を決めておきます。
NPO法人の備品は法人の財産
NPO法人が買った物、寄贈を受けた物は、法人の名義の財産になります。
理事や会員が自宅で保管していても、持ち主は法人です。
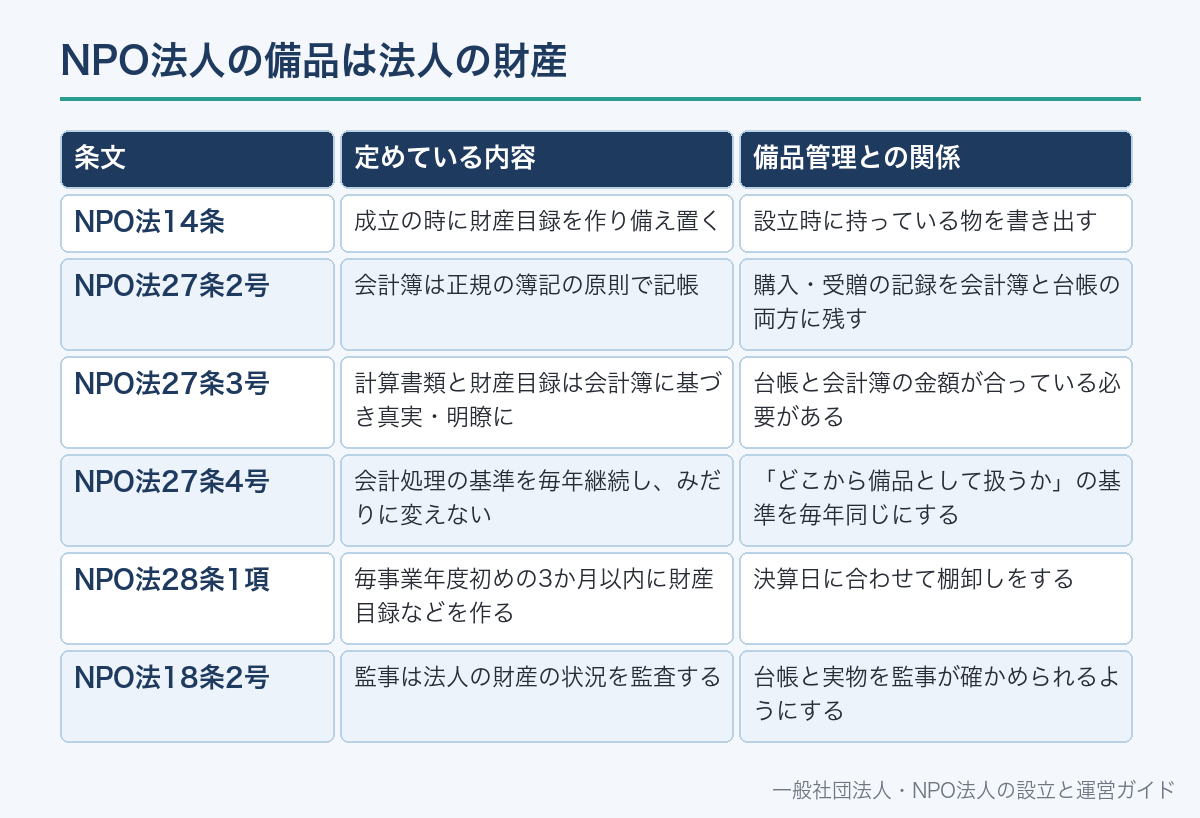
NPO法人は、成立の時に財産目録を作り、事務所に備え置く義務があります(14条)。
毎事業年度初めの3か月以内には、前年度の財産目録を作ります(28条1項)。
財産目録は、会計簿に基づいて財政状態を真実かつ明瞭に示すものでなければなりません(27条3号)。
監事は、法人の財産の状況を監査する役割を持っています(18条2号)。
つまり、どの備品がどこにあるかを示せないと、財産目録の作成と監事の監査の両方が難しくなります。
| 条文 | 定めている内容 | 備品管理との関係 |
|---|---|---|
| NPO法14条 | 成立の時に財産目録を作り備え置く | 設立時に持っている物を書き出す |
| NPO法27条2号 | 会計簿は正規の簿記の原則で記帳 | 購入・受贈の記録を会計簿と台帳の両方に残す |
| NPO法27条3号 | 計算書類と財産目録は会計簿に基づき真実・明瞭に | 台帳と会計簿の金額が合っている必要がある |
| NPO法27条4号 | 会計処理の基準を毎年継続し、みだりに変えない | 「どこから備品として扱うか」の基準を毎年同じにする |
| NPO法28条1項 | 毎事業年度初めの3か月以内に財産目録などを作る | 決算日に合わせて棚卸しをする |
| NPO法18条2号 | 監事は法人の財産の状況を監査する | 台帳と実物を監事が確かめられるようにする |
備品台帳・財産目録・会計簿の違い
似た名前の書類が3つあるので、役割を分けておきます。
会計簿は、お金の出入りを日付順に記録する帳簿です。
財産目録は、決算日時点の資産と負債の内容を一覧にした書類で、NPO法で作成が義務づけられています。
備品台帳は、法律で様式が決まっている書類ではありません。
1点ずつの物について、置き場所や状態まで記録する、法人の内部の管理表です。
財産目録には金額の大きい資産をまとめて載せ、台帳ではそれを1点ずつ追いかける、という関係になります。
| 書類 | 法律上の義務 | 単位 | 主な記載 |
|---|---|---|---|
| 会計簿 | あり(NPO法27条2号) | 取引ごと | 日付・相手・金額・科目 |
| 財産目録 | あり(NPO法14条・28条1項) | 資産・負債の種類ごと | 決算日時点の内容と金額 |
| 備品台帳 | 様式の定めはない(法人の内部の表) | 物1点ごと | 管理番号・置き場所・管理者・状態・取得経路 |
会計の全体像はNPO法人の会計と帳簿で説明しています。
備品台帳に書く項目
台帳はExcelや共有のスプレッドシートで十分です。
大切なのは、1点ごとに同じ項目を埋めることです。
特に取得の経路と条件の欄は、後から調べ直すのが難しいので、受け取った時点で書きます。
金額は、買った物なら領収書の金額、寄贈を受けた物なら受け入れ時に法人が決めた方法による金額を書きます。
| 項目 | 書く内容 | 書く理由 |
|---|---|---|
| 管理番号 | 「B-001」など通し番号 | 同じ型の物を区別する。実物にも番号札を貼る |
| 品名・型番・数量 | 長机(型番〇〇)2台など | 似た物との取り違えを防ぐ |
| 取得日 | 購入日・受贈日 | 古さと点検時期の目安になる |
| 取得の経路 | 購入/寄贈/助成金で購入/他団体から譲受 | 経路で処分の条件が変わる |
| 金額 | 購入額・受け入れ時の金額 | 会計簿・財産目録と照合する |
| 条件 | 助成金の名称と処分制限の期間、寄贈者の希望など | 処分や貸出のときに確認する |
| 置き場所 | 事務所の棚番号、会員宅(氏名)、倉庫名 | 探す時間をなくす |
| 管理者 | 置き場所ごとの責任者 | 預かり・持ち出しの連絡先になる |
| 状態と点検日 | 使用可/要修理/使用停止、最終点検日 | 壊れた物を使わない |
| 処分の記録 | 処分日・方法・決めた機関 | 台帳から消した理由を残す |
管理番号:B-012
品名・数量:プロジェクター(型番〇〇)1台
取得日・経路:20XX年〇月〇日 〇〇財団の助成金で購入
金額:〇〇円(領収書は20XX年度の会計書類に保管)
条件:助成要綱により〇年間は承認なしの処分不可(要綱第〇条)
置き場所・管理者:事務所 棚A/事務局 〇〇〇〇
状態:使用可(最終点検 20XX年3月31日)
※項目と書き方の一例です。助成金の条件は、実際の交付要綱や契約書の条項を確認して書いてください。
台帳に載せる範囲と消耗品の線引き
紙・文具・電池のような消耗品まで1点ずつ載せると、台帳が続きません。
多くの法人は、金額の基準と、長く使うかどうかで台帳に載せる範囲を決めています。
どの金額から備品として扱うかは、法人が会計方針として決めることです。
決めた基準は、毎事業年度続けて使い、みだりに変えないことがNPO法の会計の原則です(27条4号)。
金額が小さくても、持ち出しの多い物や個人情報が入る物は台帳に載せる、という決め方もできます。
消耗品は、品目ごとの残量と補充の担当だけを決めておけば足ります。
| 区分 | 例 | 管理の方法 |
|---|---|---|
| 台帳に載せる備品 | 机・椅子・テント・プロジェクター・パソコン・調理器具 | 1点ずつ番号を付け、置き場所と管理者を記録 |
| 金額は小さいが台帳に載せる物 | USBメモリ・タブレット・鍵・のぼり旗 | 持ち出しや紛失の影響が大きいので記録 |
| 消耗品 | 用紙・文具・電池・紙皿 | 残量と補充の基準(「残り〇個で発注」)だけ決める |
| 借りている物 | 他団体・自治体から借りた機材 | 台帳の別表に載せ、返却期限と貸主を書く |
減価償却の要否など、税務上の扱いは会計方針とは別に判断が必要です。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
会員の自宅で備品を預かってもらうとき
事務所がない、または狭いNPO法人では、会員や理事の自宅で備品を保管することがよくあります。
法人の物を個人に保管してもらう関係は、民法の寄託に当たります。
寄託は、物の保管を頼み、相手が承諾することで成り立ちます(民法657条)。
預かる人は、法人の承諾がなければ、その物を自分のために使えません(658条1項)。
承諾ややむを得ない事由がなければ、ほかの人に保管を回すこともできません(658条2項)。
無報酬で預かる人の注意義務は、自分の財産に対するのと同じ程度の注意です(659条)。
返す時期を決めていても、法人はいつでも返還を求められます(662条1項)。
口約束でも寄託は成り立ちますが、何を預けたかが残らないと、引き継ぎのときに行方が分からなくなります。
預ける物:管理番号B-003 テント2張・B-004 おもり8個
預かる人:〇〇〇〇(住所・連絡先)
保管場所:自宅の物置
期間:20XX年〇月〇日から、法人が返還を求めるまで
使用:法人の活動以外では使わない(私的な使用は事前に事務局の承諾を得る)
持ち出し:活動で使うときは事務局に連絡し、持ち出し表に記入する
返還:退会・転居・役員の退任のときは、事務局の指示する場所へ返す
破損・紛失:気づいた時点で事務局へ連絡する
※一般的な項目の例です。保管にかかる費用を法人が負担するかどうかも、決めておくと後で迷いません。
- 退会や転居のときに返却されず、そのまま行方不明になる → 確認書と台帳に預かり人を書き、退会手続に返却の確認を入れる
- 預かった人が私物と混ぜてしまう → 番号札と法人名のシールを貼る
- 誰の家に何があるか、預かり人本人しか知らない → 台帳を共有し、預かり人にも写しを渡す
- 保険の対象外の場所に置いていた → 加入している保険の補償の対象と保管場所の条件を確かめる
保険の種類はNPO法人の保険、保管場所の確保はNPO法人の活動場所の確保で扱っています。
持ち出しと貸出の記録
活動のたびに動く備品は、持ち出しの記録がないと戻ってきません。
持ち出し表には、管理番号、持ち出す人、持ち出し日、返却予定日、返却確認の欄があれば足ります。
他の団体に無償で貸すときは、民法の使用貸借になります(593条)。
借りた側は、契約や物の性質で決まった用法に従って使う義務を負います(594条1項)。
貸主の承諾なく第三者に使わせることはできません(594条2項)。
借りた側は、通常の必要費を負担します(595条1項)。
期間を決めた貸出は、期間が満了すると終わります(597条1項)。
返却日と、壊れたときの扱いを貸出票に書いておくと、もめずに済みます。
| 場面 | 記録すること | 民法上の関係 |
|---|---|---|
| 会員が活動で持ち出す | 番号・持ち出し人・日付・返却予定・返却確認 | 法人内部の利用(契約ではない) |
| 会員の自宅で保管 | 預かり確認書・台帳の置き場所欄 | 寄託(657条) |
| 他団体に無償で貸す | 貸出票(相手・期間・用途・破損時の扱い) | 使用貸借(593条) |
| 他団体から借りる | 台帳の別表・返却期限・貸主の連絡先 | 使用貸借(借主の立場) |
他団体との貸し借りの注意点はNPO法人が任意団体と関わるときでも説明しています。
年1回の棚卸しは決算日に合わせる
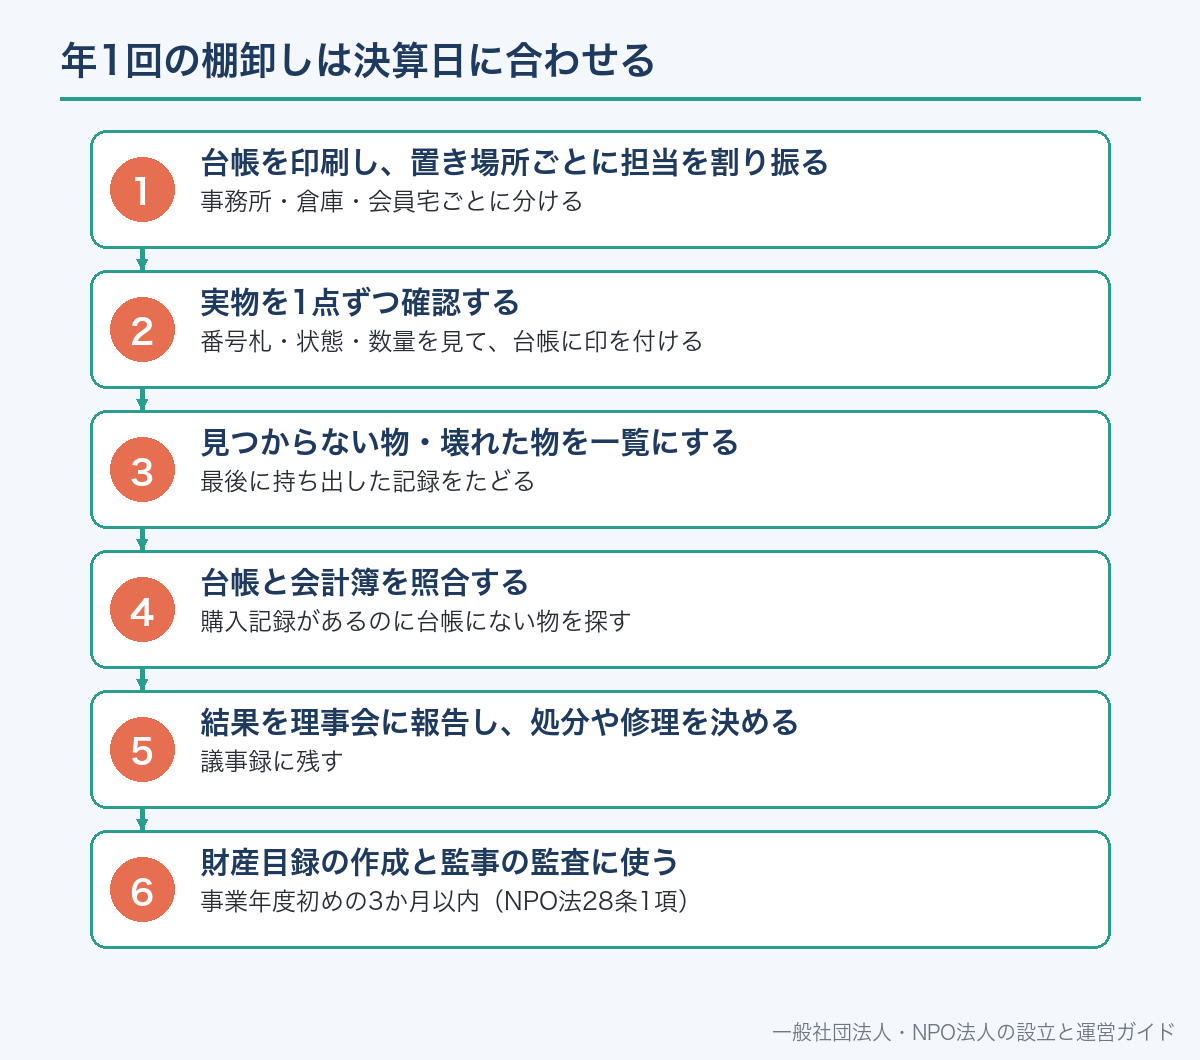
棚卸しは、台帳と実物を突き合わせる作業です。
財産目録は決算日時点の内容を示す書類なので、決算日の前後に行うと財産目録の作成に直結します。
財産目録などは、毎事業年度初めの3か月以内に作ります(NPO法28条1項)。
棚卸しの結果を監事に見せれば、財産の状況の監査(18条2号)の材料にもなります。
会員宅にある物は、写真を送ってもらう方法でも確認できます。
事務所・倉庫・会員宅ごとに分ける
番号札・状態・数量を見て、台帳に印を付ける
最後に持ち出した記録をたどる
購入記録があるのに台帳にない物を探す
議事録に残す
事業年度初めの3か月以内(NPO法28条1項)
監事の確認の進め方はNPO法人の監事の監査の進め方にまとめています。
寄贈を受けた備品の扱い
物の寄贈は、民法では贈与です。
贈与は、無償で与える意思表示を相手が受諾することで成り立ちます(民法549条)。
贈与した人は、贈与の目的として特定した時の状態で引き渡すことを約束したものと推定されます(551条1項)。
中古品を受け取るときは、引き渡しの時点で状態を確かめ、台帳に書いておきます。
寄贈者が「子どもの活動に使ってほしい」などの希望を示したときは、台帳の条件欄に残します。
受け取る前に、置き場所と使い道があるかを確かめることも大切です。
寄贈品の受け入れ基準はNPO法人が物品の寄付を受けるときで詳しく説明しています。
助成金・補助金で買った備品の処分制限
助成金で買った備品は、処分に条件が付いていることがあります。
国の補助金等で取得した財産については、補助金適正化法22条に定めがあります。
各省各庁の長の承認なしに、交付の目的に反して使用・譲渡・交換・貸付け・担保提供をしてはならない、という内容です。
対象の財産は、不動産のほか、機械及び重要な器具で各省各庁の長などが定めるものなどです(同法施行令13条)。
補助金の全額に相当する額を納付した場合は、この制限がかかりません(施行令14条1項1号)。
耐用年数などを考えて定められた期間を過ぎた場合も同じです(同項2号)。
民間財団や自治体の助成金は、それぞれの交付要綱や契約で条件が決まります。
どの助成でも、処分してよい時期と手続を購入の時点で確認し、台帳に書いておくのが確実です。
- 処分(売却・譲渡・廃棄・貸出)に承認が要る期間と、その起算日
- 承認を求める相手と申請の様式
- 助成で買った物であることの表示(シール等)を求められているか
- 実績報告に備品の写真や台帳の写しが必要か
- 期間内に処分したときに返還を求められる金額の考え方
助成を受けた後の報告はNPO法人が助成金を受けた後を参考にしてください。
壊れた備品・使わない備品の処分
処分を決めるのは、定款に特別の定めがなければ理事の過半数です(NPO法17条)。
定款や規程で「〇万円以上の備品の処分は理事会で決める」と決めておくと、判断が速くなります。
処分の方法には、他団体への譲渡、売却、廃棄があります。
理事個人に譲る・売る場合は注意が必要です。
NPO法人と理事の利益が相反する事項については、理事は代表権を持たず、所轄庁が特別代理人を選任します(17条の4)。
廃棄するときは、事業者として廃棄物を自らの責任で適正に処理する義務があります(廃棄物処理法3条1項)。
パソコンやUSBメモリを処分するときは、会員名簿などのデータを消去してから手放します。
個人データの漏えいを防ぐ安全管理措置は、個人情報取扱事業者の義務です(個人情報保護法23条)。
棚卸しで見つかった故障品・1年以上使っていない物
助成金の処分制限、寄贈者の希望
理事の過半数または定款・規程で決めた機関(NPO法17条)
譲渡・売却・廃棄。理事個人への譲渡は利益相反に注意
パソコン等は消去を確認。廃棄は許可業者や自治体のルールに従う
処分日・方法・決めた機関を残す
特別代理人の手続はNPO法人の特別代理人とは、データの扱いはNPO法人の個人情報の取扱いで解説しています。
担当交代・事務所移転・解散のとき
備品が行方不明になりやすいのは、人や場所が変わるときです。
事務局の担当や理事が交代するときは、台帳を引き継ぎ書類の1つに入れます。
預かり人が退会するときは、退会の手続と同時に返却を確認します。
事務所を移転するときは、移転の前と後で棚卸しをすると、運送中の紛失に気づけます。
解散した場合、残余財産は定款で定めた帰属先に帰属します(NPO法32条1項)。
定款に定めがないときは、清算人は所轄庁の認証を得て国又は地方公共団体に譲渡できます(同条2項)。
それでも処分されない財産は、国庫に帰属します(同条3項)。
備品も残余財産の一部なので、会員が「自分が使っていた物だから」と持ち帰ることはできません。
事務の引き継ぎ全般はNPO法人の事務の引き継ぎで扱っています。
備品管理規程に書いておくこと
台帳の運用は、規程にしておくと担当が変わっても続きます。
規程は理事会や理事の決定で作れる内部ルールで、法律上の決まった様式はありません。
次の項目を1〜2ページにまとめれば足ります。
- 備品の定義(台帳に載せる金額・品目の基準)
- 台帳の管理者と更新のタイミング(購入・受贈・処分のつど)
- 管理番号の付け方と番号札の貼り方
- 保管場所と、会員宅で預かるときの確認書
- 持ち出し・返却の記録の方法
- 他団体への貸出の可否と貸出票
- 棚卸しの時期(決算日前後)と報告先
- 処分を決める機関と、理事個人へ譲る場合の扱い
- 助成金・寄贈品の条件の確認方法
- 紛失・破損時の報告の手順
よくある誤解
誤解1:理事が自分のお金で立て替えて買った物は理事の物。
法人が代金を負担し、法人の物として受け入れたなら法人の財産です。
立替えか寄贈かを記録して区別します。
誤解2:会員の自宅にあるなら会員の物。
保管場所と持ち主は別です。
自宅保管は寄託の関係で、法人はいつでも返還を求められます(民法662条1項)。
誤解3:備品台帳の様式は法律で決まっている。
法律で作成が義務づけられているのは財産目録などで、備品台帳は法人の内部の管理表です。
誤解4:助成金で買った物は助成期間が終われば自由に処分できる。
処分制限の期間は助成期間と一致するとは限りません。
交付要綱や施行令14条1項の期間を確認します。
誤解5:使わなくなった備品は役員がもらってよい。
法人と理事の利益が相反する取引には、NPO法17条の4の手続が関係します。
誤解6:解散したら備品は会員で分ければよい。残余財産は定款で定めた帰属先に帰属します(NPO法32条1項)。
NPO法人の備品の管理についてよくある質問
A. 備品台帳という名前の書類の作成義務はありません。ただし、会計簿の記帳(NPO法27条2号)と財産目録の作成(14条・28条1項)が義務づけられており、その基礎資料として台帳を作るのが実務的です。
A. 法律で一律の金額は決まっていません。法人が会計方針として基準を決め、毎事業年度続けて使います(NPO法27条4号)。税務上の扱いは別に判断が必要なので、税理士か所轄の税務署に確認してください。
A. 何を・どこで・いつまで預かるか、私的な使用の可否、返還のタイミングです。法人の物を個人に保管してもらう関係は寄託で(民法657条)、預かる人は承諾なく使えません(658条1項)。
A. 財産目録は決算日時点の内容を示し、毎事業年度初めの3か月以内に作ります(NPO法28条1項)。決算日の前後に棚卸しをすると、財産目録の作成と監事の監査(18条2号)にそのまま使えます。
A. 補助金適正化法22条の対象財産は、各省各庁の長の承認なしに交付の目的に反して譲渡などをできません。全額相当額を納付した場合や定められた期間を過ぎた場合は除かれます(同法施行令14条1項)。
A. 法人と理事の利益が相反する事項にあたる場合、その理事は代表権を持たず、所轄庁が特別代理人を選任します(NPO法17条の4)。処分の決定も理事の過半数など定款の定めに従います(17条)。
A. 会員名簿などの個人データを消去してから手放します。個人データの漏えいを防ぐ安全管理措置は法律上の義務です(個人情報保護法23条)。廃棄物は事業者が自らの責任で適正に処理します(廃棄物処理法3条1項)。
📖 参考にした公的機関の情報

