結論から申し上げます。
任意団体を一般社団法人に「変更」する制度はありません。
新しく一般社団法人を設立し、任意団体の会員・財産・契約を一つずつ移します。
移し終えたら、任意団体は会則に従って解散し、会計を締めます。
一般社団法人は、設立の登記をした日に成立します(一般法人法22条)。
設立にかかる法定費用は、定款認証5万円と登録免許税6万円の合計11万円です。
任意団体と一般社団法人の違いそのものは、任意団体とは?一般社団法人との違いで説明しています。
この記事では、法人化を決めた団体が実際に進める手順に絞って解説します。
法人化は「新設して引き継ぐ」形になる
株式会社には、持分会社から株式会社に変わる「組織変更」の制度があります。
しかし、法人格のない任意団体を一般社団法人に変える規定は、一般法人法にありません。
そのため、任意団体と新しい一般社団法人は、法律上は別の主体として扱われます。
任意団体の預金は任意団体(実際には代表者名義)のもの、法人の預金は法人のものです。
中身を移すには、財産ごと・契約ごとに移転の手続が必要になります。
移行期間は、任意団体と法人が並んで存在する状態になります。
この期間を短くし、どちらの名義で何をしているかを記録しておくことが大切です。
| 段階 | やること | 主な根拠 |
|---|---|---|
| 1 法人をつくる | 定款作成・公証人の認証・設立時理事の選任・設立登記 | 一般法人法10条・13条・15条・22条 |
| 2 中身を移す | 会員の入社・預金や備品の移転・契約の切替え・職員の引継ぎ | 定款(11条1項5号)・民法549条・539条の2・625条 |
| 3 任意団体を閉じる | 解散決議・最終の会計報告・残った財産の処理 | 任意団体の会則 |
法人化を決める前に確かめる4つのこと
手続に入る前に、団体の現状を棚卸しします。
後から「この契約は誰の名義だったか」とならないよう、一覧にしておくと移行が早く進みます。
1つ目は法人化の目的です。口座・契約の名義、補助金の要件、対外的な信用など、何を解決したいかを決めます。
2つ目は会員の扱いです。全員を議決権のある社員にするのか、一部だけにするのかで、法人の運営の重さが変わります。
3つ目は財産の一覧です。預金、現金、備品、不動産、前受けした会費などを洗い出します。
4つ目は契約の一覧です。事務所の賃貸借、リース、保険、Webサービス、職員の雇用などです。
- 会則(最新版)と、直近の総会議事録・会計報告
- 会員名簿(会員の種別・会費の納入状況・連絡先)
- 預金口座の一覧(名義・金融機関・残高)と現金の残高
- 備品・物品の一覧(取得時期・保管場所)
- 不動産・車両など登記や登録のある財産の名義
- 契約の一覧(相手方・名義・期間・解約や譲渡の条件)
- 職員やアルバイトの雇用条件
- 受けている補助金・助成金の交付条件(実施主体の変更の可否)
補助金の交付を受けている途中で法人化すると、実施主体の変更に交付元の承認が要ることがあります。
交付要綱を確認し、必要なら事前に交付元へ相談します。
法人化の全体の流れ
任意団体の側の手続と、法人の側の手続を並行して進めます。
順番の要点は、任意団体の総会で方針を決めてから設立に入ることです。
設立時社員だけで先に法人をつくると、他の会員から「勝手に財産を移した」と争われるおそれがあります。
財産の移転と解散は、法人が登記で成立してから行います。
法人化の方針・設立時社員・財産と事業の引継ぎを会則どおりに決議し、議事録に残す
設立時社員(2人以上)が共同で作成し、全員が署名または記名押印(10条1項)
認証がないと定款は効力を生じない(13条)。手数料5万円
定款で定めていなければ認証後に選任(15条1項)。調査は20条1項
調査終了日などから2週間以内(301条1項)。登記の日に成立(22条)
定款の「社員の資格の得喪」の規定に従う(11条1項5号)
口座の開設と送金、所有権移転の登記、契約相手の承諾、職員の同意
最終の会計報告を承認し、残った財産の処理を決める
設立の各段階の詳細は、一般社団法人の設立の流れで解説しています。
任意団体の総会で決めること
任意団体の意思決定のルールは、法律ではなく会則で決まります。
まず会則を開き、総会の招集方法・定足数・議決の要件を確かめます。
会則に「解散」や「財産の処分」についての特別な議決要件があれば、それに従います。
会則に定めがない場合も、会員の多数が納得できる形で決議しておくと、後の争いを防げます。
決議の内容は、次のように分けて議案にすると整理しやすくなります。
第1号議案 一般社団法人の設立について(法人の名称・目的・設立時社員の候補)
第2号議案 本会の財産及び事業を設立する法人へ引き継ぐことについて
第3号議案 引継ぎの対象とする財産の範囲及び引継ぎの時期について
第4号議案 法人成立後、引継ぎの完了をもって本会を解散することについて
第5号議案 解散時の会計報告の承認を役員会(又は次回総会)に委ねることについて
議案の分け方は一例です。会則の議決要件に合わせて、解散だけ別の総会で決める方法もあります。
議事録には、出席者数、議決の結果、議長と署名者を記録します。
この議事録は、預金の払戻しや不動産の移転のときに、団体の意思を示す資料にもなります。
議事録の書き方は総会議事録の書き方と例文を参考にしてください。
会則から定款へ書き換えるポイント
任意団体の会則は、そのまま定款として使えるわけではありません。
一般社団法人の定款には、必ず書く7つの事項があります(一般法人法11条1項)。
目的、名称、主たる事務所の所在地、設立時社員の氏名又は名称及び住所、社員の資格の得喪に関する規定、公告方法、事業年度です。
名称には「一般社団法人」の文字を入れます(5条1項)。
社員に剰余金や残余財産を分配する定めは、書いても効力がありません(11条2項)。
会則に「解散時の残金は会員で分ける」とあっても、定款には持ち込めません。
| 会則によくある項目 | 定款での扱い | 根拠 |
|---|---|---|
| 会の名称 | 「一般社団法人〇〇」とする | 5条1項・11条1項2号 |
| 目的・事業 | 法人の目的として書く。活動内容を漏れなく反映 | 11条1項1号 |
| 事務所 | 主たる事務所の所在地(最小行政区画まででよい) | 11条1項3号 |
| 会員・入会・退会 | 社員の資格の得喪に関する規定として書く | 11条1項5号 |
| 会費 | 社員の経費の負担として定める | 27条 |
| 役員 | 理事(1人以上)、必要に応じて理事会・監事 | 60条 |
| 総会 | 社員総会の招集・決議の方法 | 35条など |
| 会計年度 | 事業年度 | 11条1項7号 |
| 解散時の残金の分配 | 書けない。残余財産の帰属先を定める | 11条2項・239条1項 |
| (会則にないことが多い) | 公告方法 | 11条1項6号 |
残余財産は、定款で定めるところに帰属します(239条1項)。
定めがなく社員総会でも決まらないと、最後は国庫に帰属します(同条3項)。
定款の書き方は一般社団法人の定款の書き方、会則の項目は会則とは?で確認できます。
会員を誰まで「社員」にするか
一般社団法人で議決権を持つのは、法律上の「社員」です。
任意団体の会員は、法人ができても自動的に社員にはなりません。
設立のときは、定款を作る設立時社員が2人以上必要です(10条1項・法務省Q&A)。
残りの会員は、法人の成立後に、定款の入社の手続で社員になってもらいます。
会員が多い団体では、全員を社員にすると、社員総会の招集や定足数の確保が重くなります。
そこで、運営に責任を持つ会員だけを社員(正会員)とし、他は賛助会員などにする設計がよく使われます。
ただし、会員の権利が法人化で弱くなる場合は、任意団体の総会で十分に説明しておきます。
| 設計 | 向いている団体 | 注意点 |
|---|---|---|
| 会員全員を社員にする | 会員数が少なく、全員で決めてきた団体 | 総会の定足数・招集の手間が増える |
| 役員経験者などだけを社員にする | 会員が多く、運営は少人数で担ってきた団体 | 社員でない会員に議決権はない |
| 会員の種別ごとに分ける(正会員・賛助会員) | 法人・個人など会員の種類が多い団体 | 種別と社員の関係を定款で明確にする |
社員が1人になっても法人は解散しませんが、社員が0人になると解散します(148条4号・法務省Q&A)。
会員の種類の決め方は賛助会員と正会員の違いで詳しく説明しています。
役員と機関設計を決める
一般社団法人には、理事を1人以上置く必要があります(60条1項)。
理事会・監事・会計監査人は、定款で置くかどうかを選べます(60条2項)。
理事会を置くなら理事は3人以上で(65条3項)、監事も必ず置きます(61条)。
任意団体の「会長・副会長・会計・監査」をそのまま移す場合、理事会設置型が近い形になります。
会計担当を監事にすることはできません。監事は理事や使用人を兼ねられないためです(65条2項)。
法人は役員になれず、一定の刑に処せられた人も役員になれません(65条1項)。
任意団体で団体会員の代表を役員にしていた場合は、個人を役員に選ぶ形に改めます。
| 任意団体の役職 | 一般社団法人での置き方の例 |
|---|---|
| 会長 | 代表理事(呼び名を「会長」とする) |
| 副会長 | 理事(理事会設置型なら業務執行理事にする例もある) |
| 会計 | 理事または事務局の職員(監事とは兼ねられない) |
| 会計監査 | 監事 |
| 幹事・運営委員 | 理事、または法人内の委員会の委員 |
代表者の呼び名については一般社団法人の代表者の肩書きで説明しています。
設立手続と費用
設立の手続は、新しく一般社団法人をつくる場合とまったく同じです。
定款は公証人の認証を受けなければ効力を生じません(13条)。
認証手数料は5万円です(公証人手数料令35条3号)。株式会社のような資本金による区分はありません。
設立登記の登録免許税は6万円です(登録免許税法 別表第一24号(一)ロ)。
一般社団法人の定款には収入印紙は要りません。印紙税の対象は会社の定款に限られるためです。
登記の申請は、法人を代表すべき者が行います(318条1項)。
申請書には、定款や設立時理事の就任承諾書などを添付します(318条2項)。
| 費用 | 金額 | 根拠 |
|---|---|---|
| 定款認証の手数料 | 5万円 | 公証人手数料令35条3号 |
| 設立登記の登録免許税 | 6万円 | 登録免許税法 別表第一24号(一)ロ |
| 定款の収入印紙 | 不要 | 印紙税法 別表第一第6号(会社の定款のみ) |
| 定款の謄本・登記事項証明書・印鑑証明書 | 実費 | 公証役場・法務局 |
| 法人の印鑑の作成 | 実費 | ― |
定款認証で公証役場に持参する書類は、一般社団法人の定款認証の必要書類で一覧にしています。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 設立登記など登記申請の手続きは司法書士が取り扱う業務です。ご自身で法務局へ申請することもできます。
任意団体の資金を「基金」で入れる方法
任意団体の資金を法人に移す方法は、寄附(贈与)だけではありません。
一般社団法人には基金という制度があります(131条)。
基金は、法人に拠出された財産で、法人が拠出者に返還義務を負うものです。
基金を使うには、定款に基金の募集ができる旨と、拠出者の権利・返還の手続を定めます(131条)。
返還は定時社員総会の決議で行い(141条1項)、純資産が基金の総額などを超える範囲に限られます(同条2項)。
返還の債権に利息は付けられません(143条)。
「将来、任意団体の側に資金を戻す可能性がある」場合に検討される仕組みです。
戻す予定がなければ、寄附として法人に移すのが単純です。
基金の詳しい仕組みは基金とは?資本金との違いで解説しています。
財産を移す手順(預金・備品・不動産・前受会費)
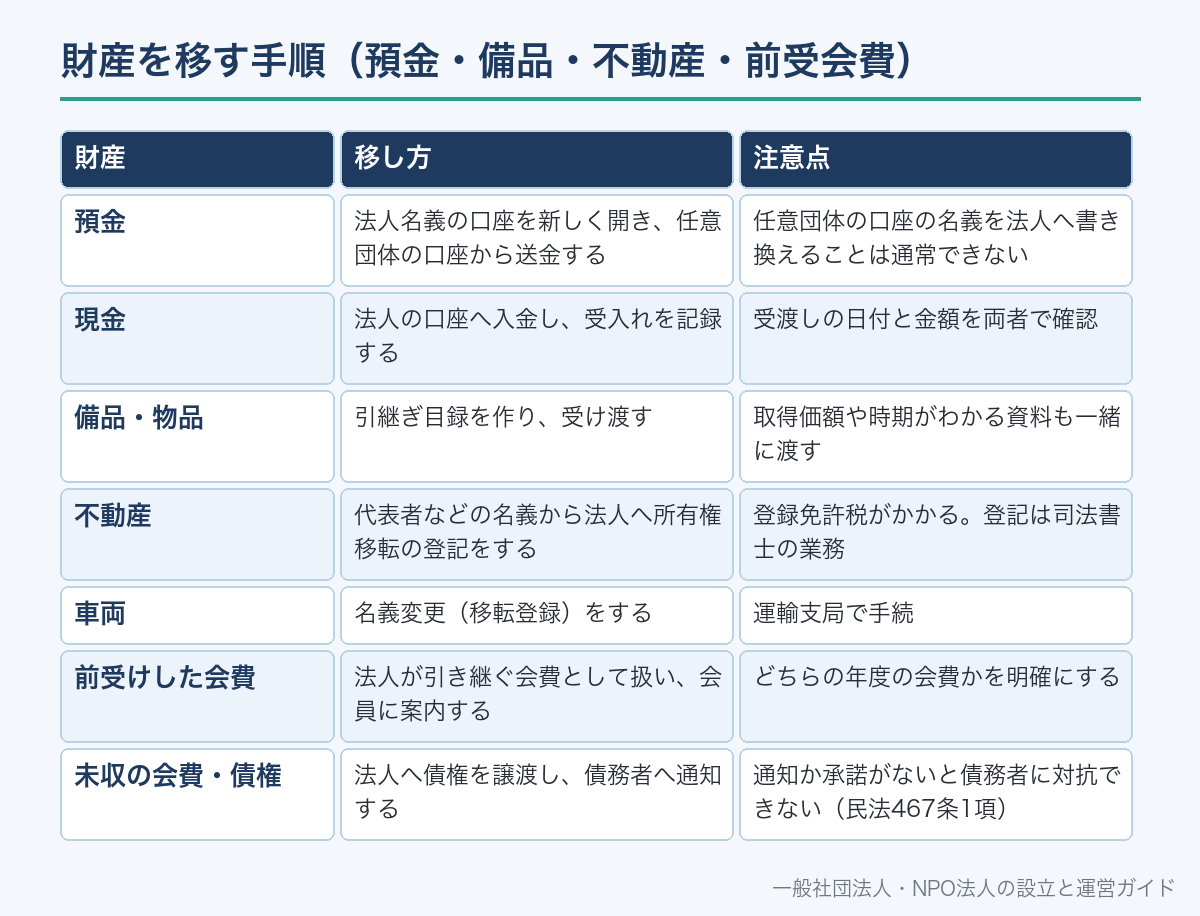
法人の成立後に、任意団体の財産を一つずつ法人へ移します。
移転の法的な形は、多くの場合、任意団体から法人への贈与(寄附)です。
贈与は、渡す側の意思表示と受け取る側の受諾で効力を生じます(民法549条)。
任意団体の総会決議と、法人側の受入れの決定を、それぞれ書面に残します。
移した財産の一覧と金額を、両方の会計帳簿に記録します。
| 財産 | 移し方 | 注意点 |
|---|---|---|
| 預金 | 法人名義の口座を新しく開き、任意団体の口座から送金する | 任意団体の口座の名義を法人へ書き換えることは通常できない |
| 現金 | 法人の口座へ入金し、受入れを記録する | 受渡しの日付と金額を両者で確認 |
| 備品・物品 | 引継ぎ目録を作り、受け渡す | 取得価額や時期がわかる資料も一緒に渡す |
| 不動産 | 代表者などの名義から法人へ所有権移転の登記をする | 登録免許税がかかる。登記は司法書士の業務 |
| 車両 | 名義変更(移転登録)をする | 運輸支局で手続 |
| 前受けした会費 | 法人が引き継ぐ会費として扱い、会員に案内する | どちらの年度の会費かを明確にする |
| 未収の会費・債権 | 法人へ債権を譲渡し、債務者へ通知する | 通知か承諾がないと債務者に対抗できない(民法467条1項) |
任意団体の不動産は、法人格がないため代表者個人などの名義で登記されています。
法人へ移すには、その名義人から法人への所有権移転の登記が必要です。
贈与などによる移転の登録免許税は、不動産の価額の1000分の20です(登録免許税法 別表第一1号(二)ハ)。
不動産の名義の問題は権利能力なき社団とはでも触れています。
契約と職員を引き継ぐ
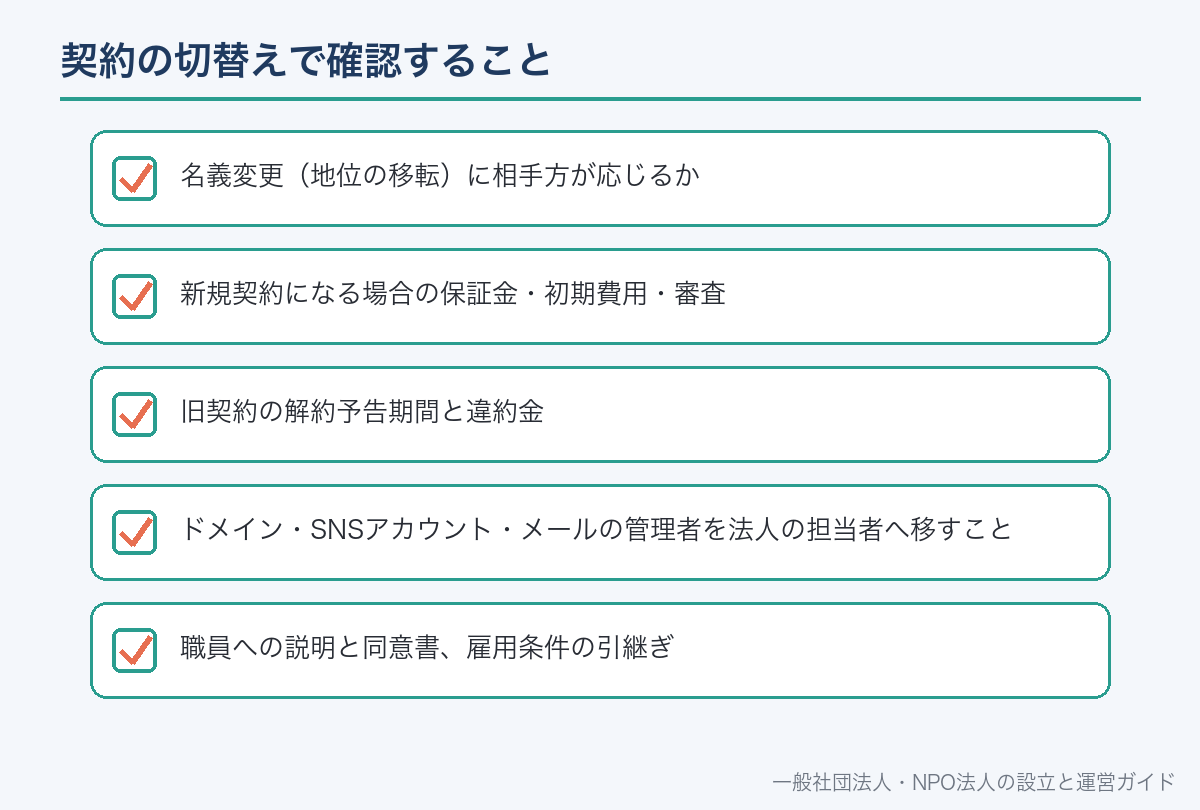
契約は、任意団体の側で一方的に法人へ移すことはできません。
契約上の地位を移すには、契約の相手方の承諾が必要です(民法539条の2)。
事務所の賃貸借、コピー機のリース、保険、Webサービスなどは、相手方に名義変更の可否を確認します。
名義変更ができない契約は、法人名義で新たに契約し、旧契約を解約します。
職員を雇っている場合、雇用主の地位を法人に移すには職員本人の承諾が必要です(民法625条1項)。
法人で新たに雇用契約を結び直す方法もあります。どちらにしても、本人へ条件を説明して同意を得ます。
法人になると、社会保険の加入の判断も任意団体のときとは変わります。加入の要否は年金事務所などで確認します。
- 名義変更(地位の移転)に相手方が応じるか
- 新規契約になる場合の保証金・初期費用・審査
- 旧契約の解約予告期間と違約金
- ドメイン・SNSアカウント・メールの管理者を法人の担当者へ移すこと
- 職員への説明と同意書、雇用条件の引継ぎ
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 社会保険・労働保険の加入手続きは、社会保険労務士が取り扱う業務です。
任意団体を閉じる
財産と契約を移し終えたら、任意団体を解散します。
解散の手続も、会則の定めに従います。
最後の事業年度の会計報告を作り、総会(または総会から委ねられた役員会)で承認を受けます。
移し漏れた少額の残金があれば、法人への追加の寄附として処理するのが一般的です。
任意団体の口座は、残高を移したうえで解約します。
法人税法では、法人でない社団で代表者の定めがあるものを「人格のない社団等」として、法人とみなして同法を適用します(法人税法3条)。
任意団体のときに税務署へ届出や申告をしていた場合は、廃止の届出などの扱いを税務署に確認します。
財産を移すときの税務の扱いも、団体の状況で変わります。事前に専門家へ確認しておきます。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
最後の会計報告の作り方は会計報告の書き方を参考にしてください。
移行期間の注意点
法人の登記が終わるまでは、法人はまだ存在しません。
登記前に「一般社団法人〇〇」と名乗って契約することは避けます。
一般社団法人でない者は、一般社団法人と誤認されるおそれのある名称を使ってはならないためです(6条)。
登記の前後で、どちらの名義で行った取引かを帳簿上で分けます。
会員への案内では、会費の納付先が変わる日、口座、領収書の発行者を明確にします。
Webサイトやパンフレットの表記は、登記が完了してから「一般社団法人」に切り替えます。
| 時期 | 名義 | 会費・取引の扱い |
|---|---|---|
| 総会決議〜登記の前日 | 任意団体 | 任意団体の口座で受け取る |
| 登記の日(法人の成立)以降 | 一般社団法人 | 法人の口座を開設次第、法人で受け取る |
| 引継ぎ完了〜任意団体の解散 | 任意団体は清算のみ | 新しい取引は法人名義で行う |
一般社団法人以外の受け皿
団体の性格によっては、一般社団法人以外の法人格が合うこともあります。
NPO法人は、所轄庁の認証を受けて設立し、社員が10人以上必要です(NPO法12条1項4号)。
認可地縁団体は、自治会・町内会などが市町村長の認可を受けて権利義務の主体になる制度です(地方自治法260条の2第1項)。
認可地縁団体は、区域に住所を有する個人がすべて構成員になれることなどが要件です(同条2項)。
会員数が少なく、早く法人格を得たい団体には、登記だけで成立する一般社団法人が向いています。
| 受け皿 | 成立のしかた | 向いている団体 |
|---|---|---|
| 一般社団法人 | 定款認証+登記 | 目的を問わず、少人数で早く法人化したい団体 |
| NPO法人 | 所轄庁の認証+登記 | 法定の分野で不特定多数の利益のために活動する団体 |
| 認可地縁団体 | 市町村長の認可 | 自治会・町内会など地縁に基づく団体 |
NPO法人を選ぶ場合は任意団体からNPO法人にするには、自治会の場合は認可地縁団体とはを参照してください。
よくある誤解
誤解1:登記すれば任意団体の財産は法人のものになる。法人と任意団体は別の主体です。財産は一つずつ移転の手続が要ります。
誤解2:会員は全員、自動的に法人の社員になる。社員になるのは、定款の規定に従って入社した人です(11条1項5号)。
誤解3:会則をそのまま定款にできる。
公告方法など定款に必ず書く事項があり、残金を会員で分ける定めは効力がありません(11条1項・2項)。
誤解4:任意団体の口座を法人名義に変更できる。通常は法人名義の口座を新しく開き、送金して移します。
誤解5:契約は法人に当然に引き継がれる。契約上の地位の移転には相手方の承諾が必要です(民法539条の2)。
誤解6:設立の前から「一般社団法人」と名乗ってよい。法人が成立するのは登記の日です(22条)。
法人化とは法人格を得ることです。その意味と4つの取り方はこちらで整理しています。
任意団体の法人化についてよくある質問
A. できません。任意団体を一般社団法人に変える制度はなく、新しく一般社団法人を設立して財産や事業を引き継ぎます。法人は設立の登記によって成立します(一般法人法22条)。
A. 定款を作る設立時社員が2人以上必要です(一般法人法10条1項「共同して」・法務省Q&A)。役員は理事1人以上で足ります(60条1項)。理事会を置くなら理事3人以上と監事が必要です(65条3項・61条)。
A. 法定費用は、定款認証の手数料5万円(公証人手数料令35条3号)と設立登記の登録免許税6万円(登録免許税法 別表第一24号(一)ロ)の合計11万円です。ほかに謄本や証明書の実費がかかります。
A. 自動的にはなりません。定款の社員の資格の得喪に関する規定(一般法人法11条1項5号)に従って入社した人が社員です。会員の一部だけを社員にする設計もできます。
A. 法人の成立後に法人名義の口座を開き、任意団体の口座から送金します。移転の根拠として、任意団体の総会決議と引継ぎの記録を残します。贈与は当事者の意思表示と受諾で効力を生じます(民法549条)。
A. 貸主が承諾すれば、契約上の地位を法人に移せます(民法539条の2)。承諾が得られない場合は、法人名義で新たに契約し直します。
A. 雇用主の権利を法人に移すには、職員本人の承諾が必要です(民法625条1項)。社会保険の手続は社会保険労務士の業務です。
A. 任意団体の残金の扱いは会則と総会の決議によります。法人化した後の一般社団法人では、社員に剰余金や残余財産を分配する定めは効力がありません(一般法人法11条2項)。
📖 参考にした公的機関の情報