
※この記事にはプロモーション(広告)が含まれています。
結論から申し上げます。
NPO法人は、主たる事務所の所在地で設立の登記をした時に成立します(NPO法13条1項)。
法人名義の口座は、この登記が終わり、登記事項証明書が取れるようになってから申し込みます。
口座開設は犯罪収益移転防止法の取引時確認の対象で、銀行は名称・所在地、取引の目的、事業の内容、実質的支配者を確認します(同法4条1項)。
開設後は、会計簿を正規の簿記の原則で記帳し(NPO法27条2号)、監事が財産の状況を監査します(同法18条2号)。
通帳・印鑑・ネットバンキングの権限を一人に集めない仕組みを、最初に作っておくことが大切です。
口座を申し込めるのは設立の登記の後
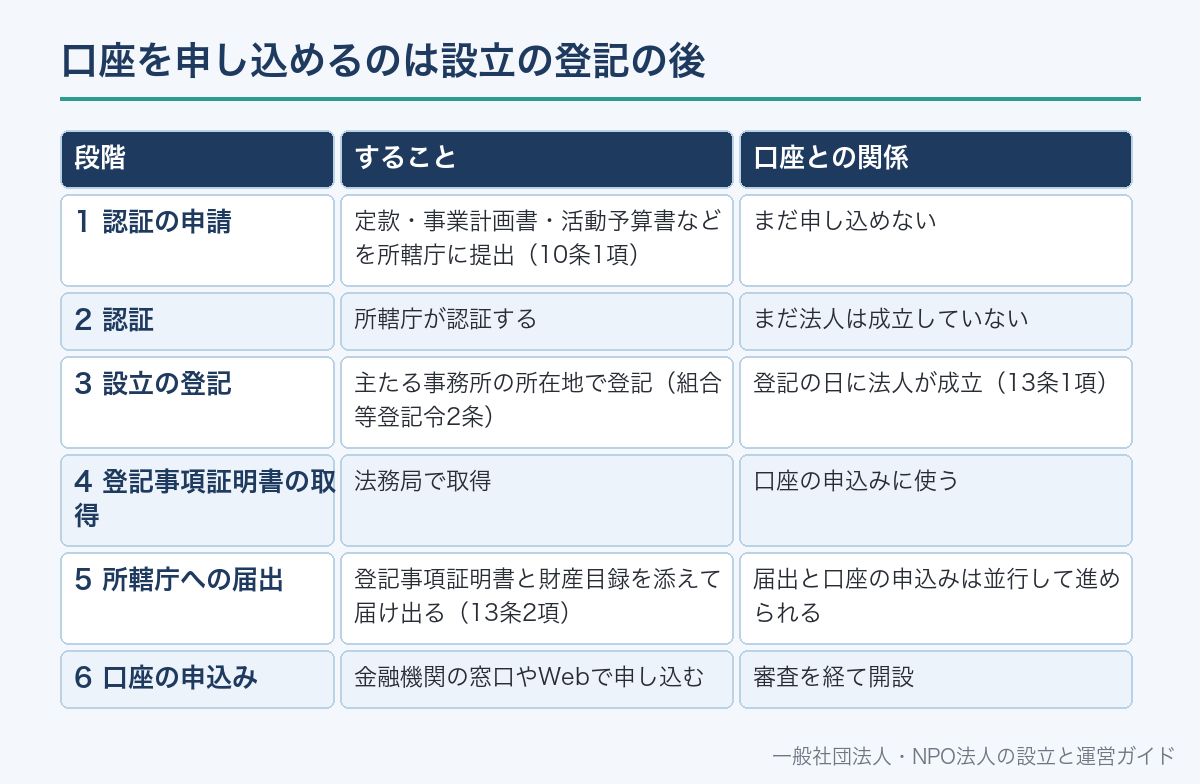
NPO法人の設立は、所轄庁の認証と法務局の登記の2段階で進みます。
認証を受けただけでは、まだ法人は成立していません。
法人が成立するのは、主たる事務所の所在地で設立の登記をした時です(13条1項)。
設立の登記は、設立に必要な手続が終わった日から2週間以内にします(組合等登記令2条1項)。
認証から6か月を過ぎても登記をしないと、所轄庁は認証を取り消すことができます(NPO法13条3項)。
登記をしたら、登記事項証明書と財産目録を添えて、遅滞なく所轄庁に届け出ます(同条2項)。
口座の申込みは、この登記事項証明書が取れる段階から可能になります。
| 段階 | すること | 口座との関係 |
|---|---|---|
| 1 認証の申請 | 定款・事業計画書・活動予算書などを所轄庁に提出(10条1項) | まだ申し込めない |
| 2 認証 | 所轄庁が認証する | まだ法人は成立していない |
| 3 設立の登記 | 主たる事務所の所在地で登記(組合等登記令2条) | 登記の日に法人が成立(13条1項) |
| 4 登記事項証明書の取得 | 法務局で取得 | 口座の申込みに使う |
| 5 所轄庁への届出 | 登記事項証明書と財産目録を添えて届け出る(13条2項) | 届出と口座の申込みは並行して進められる |
| 6 口座の申込み | 金融機関の窓口やWebで申し込む | 審査を経て開設 |
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 設立登記など登記申請の手続きは司法書士が取り扱う業務です。ご自身で法務局へ申請することもできます。
銀行が法律上確認しなければならないこと
銀行や信用金庫などが預金口座を開くとき、犯罪収益移転防止法の取引時確認が必要です(4条1項・同法施行令7条1項1号イ)。
法人の顧客について確認する事項は、次の4つです。
これに加えて、窓口で手続をする代表者などの本人確認も行われます。
顧客が取引時確認に応じないときは、銀行は応じるまで取引を拒むことができます(5条)。
「書類が足りない」「事業の内容がわからない」と言われるのは、この確認ができないためです。
| 確認する事項 | NPO法人の場合の中身 | 根拠 |
|---|---|---|
| 本人特定事項 | 名称と主たる事務所の所在地 | 4条1項1号 |
| 取引を行う目的 | 会費・寄付の受入れ、事業の収入の入金、経費の支払など | 4条1項2号 |
| 事業の内容 | 定款の目的と、実際に行う特定非営利活動に係る事業 | 4条1項3号 |
| 実質的支配者 | 事業経営を実質的に支配できる自然人(次の章で説明) | 4条1項4号・規則11条 |
取引時確認の書類と方法の詳細は、一般社団法人の銀行口座が作れない?で条文ごとに説明しています。
確認の仕組みは法人の種類を問わず共通なので、NPO法人にもそのまま当てはまります。
NPO法人の実質的支配者は誰になるか
実質的支配者は、代表者等からの申告で確認されます(犯罪収益移転防止法施行規則11条1項)。
NPO法人は株式会社のような議決権の比率で支配が決まる法人ではありません。
そのため、規則11条2項3号の「資本多数決法人以外の法人」の基準で判断します。
3号イは、事業の収益や財産の4分の1を超える配当・分配を受ける権利を持つ自然人です。
3号ロは、出資・融資・取引などを通じて事業活動に支配的な影響力を持つ自然人です。
どちらにも当たる人がいなければ、法人を代表し、その業務を執行する自然人が実質的支配者になります(同項4号)。
NPO法人は利益を構成員に分配する仕組みを持たないため、多くの場合は4号で判断することになります。
NPO法では理事は全員が法人を代表するのが原則で、定款で代表権を制限できます(16条)。
誰を申告するかは、代表権の定め方と業務執行の実態に合わせて、銀行と確認しながら記入します。
| 規則11条2項の区分 | 内容 | NPO法人での見方 |
|---|---|---|
| 3号イ | 収益・財産の4分の1超の配当・分配を受ける権利を持つ自然人 | 利益を分配しない法人なので、通常は当たる人がいない |
| 3号ロ | 出資・融資・取引などで支配的な影響力を持つ自然人 | 特定の大口の資金提供者がいる場合などは検討する |
| 4号 | 3号に当たる人がいない法人では、法人を代表し業務を執行する自然人 | 代表権を持つ理事(理事長など) |
必要書類と取り寄せ先
必要書類は金融機関ごとに違いますが、取引時確認の4事項を示す書類が中心になります。
申込みの前に、窓口に電話してNPO法人として申し込む場合の書類一式を聞いておきます。
登記事項証明書や印鑑証明書は、発行から一定期間内のものを求められるのが一般的です。
期間の条件も、あわせて確認しておきます。
| 書類 | 取り寄せ先 | 何を示すか |
|---|---|---|
| 登記事項証明書 | 法務局 | 名称・所在地・代表権を有する者 |
| 定款 | 法人で保管(認証を受けたもの) | 目的と事業の内容 |
| 印鑑証明書 | 法務局(印鑑を提出している場合) | 届出印が法人の印であること |
| 銀行届出印 | 法人で用意 | 口座取引に使う印 |
| 代表者・来店者の本人確認書類 | 本人 | 窓口で手続をする人の本人特定事項 |
| 事業計画書・活動予算書 | 認証申請のときに作成したもの(10条1項7号・8号) | 事業の内容とお金の流れの見込み |
| 事業報告書など | 設立2年目以降は前事業年度のもの(28条1項) | 活動の実績 |
| 実質的支配者の申告書 | 金融機関の様式 | 実質的支配者の本人特定事項 |
設立直後で活動実績がないときは、認証申請で作った事業計画書と活動予算書が説明の中心になります。
活動の写真やWebサイト、会員募集の案内なども、事業の実態を示す補足資料として役立ちます。
口座名義と代表権の確かめ方
口座名義は、登記された名称のとおりに作ります。
名称に「特定非営利活動法人」が入っているなら、略さずにその表記で申し込みます。
特定非営利活動法人以外の者は、名称に「特定非営利活動法人」やこれに紛らわしい文字を使えません(4条)。
代表者の欄には、登記上の代表権を有する者を書きます。
NPO法人の登記事項には「代表権を有する者の氏名、住所及び資格」が含まれます(組合等登記令2条2項4号)。
定款で代表権を制限しているときは、その定めも登記されます(同項6号・別表)。
定款で「理事長がこの法人を代表し、その他の理事は代表権を有しない」と定めていれば、登記上の代表者は理事長だけです。
定款で制限していなければ、理事は全員が代表権を持ちます(NPO法16条)。
口座名義:特定非営利活動法人〇〇〇〇
代表者:理事長 〇〇〇〇(登記上の資格が「理事」なら「理事 〇〇〇〇」)
所在地:登記された主たる事務所の所在地
取引の目的:会費・寄付金の受入れ、事業収入の入金、事業経費の支払
事業の内容:定款第〇条の特定非営利活動に係る事業(〇〇事業、〇〇事業)
代表者の肩書きは、登記事項証明書に記載された資格に合わせます。呼び名と登記上の資格が違うときは、金融機関に相談します。
代表者の呼び名と登記の関係はNPO法人の代表理事(理事長)とはで詳しく説明しています。
申込みから開設までの流れ
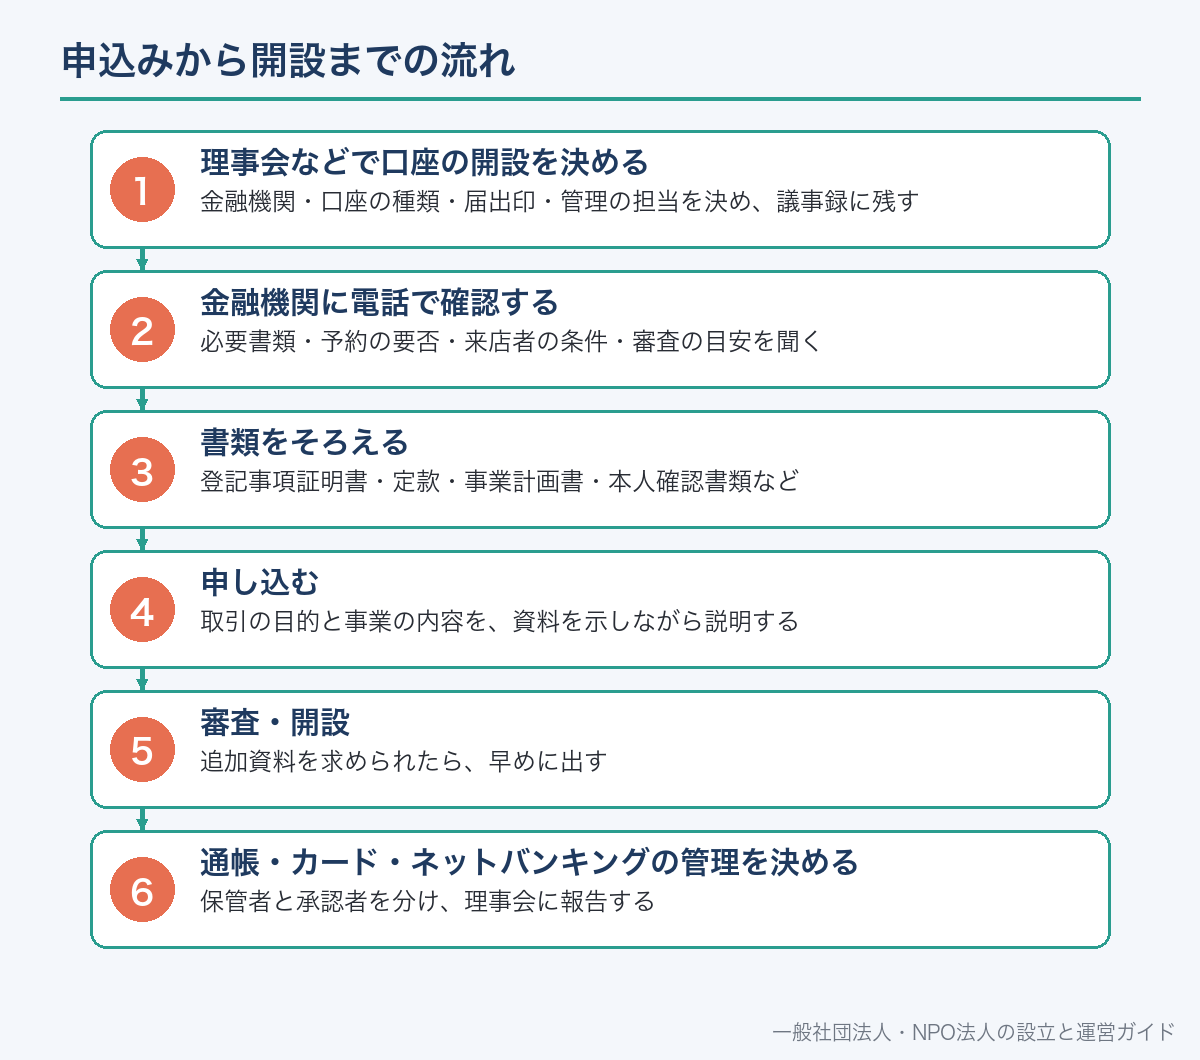
口座の申込みは、次の順で進めると手戻りが少なくなります。
審査の期間は金融機関によって違うため、事前に目安を聞いておきます。
最初の会費や助成金の振込予定がある場合は、その日から逆算して申し込みます。
金融機関・口座の種類・届出印・管理の担当を決め、議事録に残す
必要書類・予約の要否・来店者の条件・審査の目安を聞く
登記事項証明書・定款・事業計画書・本人確認書類など
取引の目的と事業の内容を、資料を示しながら説明する
追加資料を求められたら、早めに出す
保管者と承認者を分け、理事会に報告する
業務の執行は、定款に特別の定めがなければ理事の過半数で決めます(NPO法17条)。
口座の開設と管理の担当を理事会などで決めておくと、後で誰の判断だったかが明確になります。
【PR】
振込に使う口座をネットで申し込むなら
ラクスルバンクは、GMOあおぞらネット銀行の専用支店(ラクスルバンク支店)として使う法人向けの銀行サービスです。申込みはWebで行い、本人確認もオンラインで済みます。
公式サイトのよくある質問では、非課税法人を含む法人が申し込めるとされています。個人・個人事業主は対象外です。
口座開設には審査があり、開設できない場合もあります。申込みにはラクスルのアカウント登録が必要です。手数料や必要書類は、申し込む前に公式サイトで確認してください(2026年10月28日時点の公式サイトの記載にもとづきます)。
公式サイト:【ラクスルバンク】

開設後の管理:会計の原則と監事の監査
NPO法は、会計を次の原則に従って行うよう定めています(27条)。
会計簿は、正規の簿記の原則に従って正しく記帳します(同条2号)。
計算書類と財産目録は、会計簿にもとづいて真実な内容を明瞭に示すものにします(同条3号)。
会計処理の基準と手続は、毎事業年度継続して適用し、みだりに変えません(同条4号)。
監事は、理事の業務執行の状況と、法人の財産の状況を監査します(18条1号・2号)。
通帳の残高と会計簿の残高が一致しているかは、監事の監査で必ず確かめる点です。
事業報告書や計算書類は、毎事業年度初めの3か月以内に作成して事務所に備え置き(28条1項)、所轄庁にも提出します(29条)。
- 通帳(またはWeb明細)を保管する人と、届出印を保管する人を分ける
- ネットバンキングは、振込を入力する人と承認する人を分ける設定にする
- 一定額以上の支払いは、理事会などの承認を経る
- 支払いには請求書・領収書などの根拠書類を必ず残す
- 月に1回は記帳し、会計簿の残高と照らし合わせる
- 理事会で定期的に残高と主な入出金を報告する
- 監事が通帳・明細と会計簿をいつでも確認できるようにする
- 担当が交代するときの引継ぎの手順を決める
監事の監査の進め方はNPO法人の監事の監査の進め方、帳簿の付け方はNPO法人の会計と帳簿で説明しています。
その他の事業と口座の分け方
NPO法人は、特定非営利活動に係る事業に支障がない限り、その他の事業を行えます(5条1項)。
その他の事業で利益が出たときは、特定非営利活動に係る事業のために使わなければなりません(同項)。
その他の事業に関する会計は、特定非営利活動に係る事業の会計から区分し、特別の会計として経理します(同条2項)。
条文が求めているのは会計を分けることで、口座の数までは定めていません。
ただし口座を分けておくと、入出金がどちらの会計のものかを説明しやすくなります。
助成金や委託費では、専用口座での管理を条件にする助成元もあります。
口座を増やすほど記帳と照合の手間も増えるので、必要な数にとどめます。
| 口座の持ち方 | 向いている場面 | 注意点 |
|---|---|---|
| 1つの口座 | 事業が特定非営利活動に係る事業だけの法人 | 科目と事業ごとの記帳で区別する |
| 本体+その他の事業用 | その他の事業を行う法人 | 口座間の資金移動の記録を残す |
| 本体+助成金専用 | 助成元が専用口座を条件にしている | 助成期間後の残高の扱いを確かめる |
| 本体+寄付受入れ用 | 寄付の使途を分けて報告したい | 受け入れた寄付を記録と一致させる |
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
寄付・会費の受け入れとテロ資金供与対策
口座は、会費や寄付を受け取る窓口にもなります。
振込先の案内には、口座名義を正確に書きます。
誰からの入金かを判別できるよう、振込名義の前に会員番号を付けてもらう方法もあります。
内閣府は、2025年5月に「特定非営利活動法人のテロ資金供与対策のためのガイダンス」を改訂しています。
ガイダンスは、NPO法人が資金を移動させる場合には、原則として金融機関等を利用するよう求めています。
現金の輸送や金融機関等以外の送金手段は、例外として扱うこととされています。
少額の寄付には通常は注意を払う必要はないが、多額の寄付を受け入れる場合には注意が必要とも書かれています。
異例で多額の一回限りの寄付や、理由の説明なく他の団体や個人の活動に使うよう条件を付けた寄付は、慎重に確認します。
所轄庁は、一定の地域で国際協力活動を行う法人を対象にモニタリングを行っています。
- 振込先の案内に、登記どおりの名称と口座番号を正確に書く
- 振込名義に会員番号などを添えてもらう
- 会費・寄付・事業収入を、記帳の段階で分ける
- 名義から誰かわからない入金は保留にして、心当たりを確かめる
- 多額の寄付や条件付きの寄付は、受け入れる前に複数の役員で確認する
- 受け取った寄付には、遅れずにお礼と受領の連絡をする
会費と寄付の分け方はNPO法人の寄付の集め方とNPO法人の会費の決め方で扱っています。
代表者が交代したときの手続
代表権を有する者の氏名・住所・資格は登記事項です(組合等登記令2条2項4号)。
代表者が交代したら、2週間以内に主たる事務所の所在地で変更の登記をします(同令3条1項)。
役員の氏名や住所に変更があったときは、遅滞なく、変更後の役員名簿を添えて所轄庁に届け出ます(NPO法23条1項)。
金融機関への代表者変更の届出は、新しい登記事項証明書が取れてから行うのが通常です。
手続の間も支払いは止められないので、交代の時期と金融機関への届出の段取りを先に決めておきます。
定款の定めに従い、総会や理事会で選任・選定する
交代から2週間以内(組合等登記令3条1項)
変更後の役員名簿を添えて遅滞なく(NPO法23条1項)
新しい登記事項証明書・新代表者の本人確認書類・届出印など
前任者の権限を削除し、新しい担当を登録する
交代の全体の流れはNPO法人の理事長交代にまとめています。
使わなくなった口座と休眠預金
事業の終了などで使わなくなった口座を、そのままにしておくのは避けます。
最後の異動などから10年を経過した預金等は「休眠預金等」になります(休眠預金等活用法2条6項)。
金融機関は、最終異動日等から9年を経過した預金等について、預金者に通知を発し、公告をします(同法3条1項・2項)。
休眠預金等移管金が預金保険機構に納付されると、預金者の債権は消滅します(同法7条1項)。
その後も、預金者だった者は申し出て休眠預金等代替金の支払を請求できます(同条2項)。
とはいえ、担当が替わるうちに口座の存在自体が忘れられると、手続が難しくなります。
使わない口座は解約するか、財産目録に必ず載せて残高を毎年確かめます。
よくある誤解
誤解1:認証を受けたら口座を作れる。
法人が成立するのは設立の登記をした時です(NPO法13条1項)。
登記の後に申し込みます。
誤解2:口座は理事長個人の名義でもよい。
個人名義では法人の財産と個人の財産が混ざり、名義人が辞めたり亡くなったりしたときに動かせなくなります。
誤解3:NPO法人には実質的支配者がいない。
犯罪収益移転防止法施行規則11条2項4号により、通常は法人を代表し業務を執行する自然人が実質的支配者になります。
誤解4:その他の事業をするなら口座を必ず分ける。
法律が求めているのは会計の区分(5条2項)で、口座の数は定められていません。
誤解5:代表者が変わっても口座はそのまま使える。変更の登記と所轄庁への届出のあと、金融機関にも代表者の変更を届け出ます。
NPO法人の口座についてよくある質問
A. 設立の登記をした後です。NPO法人は主たる事務所の所在地で設立の登記をすることによって成立します(NPO法13条1項)。登記事項証明書が取れるようになってから申し込みます。
A. 金融機関ごとに違いますが、登記事項証明書、定款、届出印、代表者や来店者の本人確認書類、事業計画書などが中心です。銀行は名称・所在地、取引の目的、事業の内容、実質的支配者を確認します(犯罪収益移転防止法4条1項)。
A. 収益の分配を受ける人や支配的な影響力を持つ人がいなければ、法人を代表し業務を執行する自然人です(犯罪収益移転防止法施行規則11条2項3号・4号)。代表権の定め方に合わせて、金融機関と確認しながら記入します。
A. 作れます。NPO法では理事は全員が法人を代表するのが原則で、定款で制限できます(NPO法16条)。誰が口座の手続をするかは、理事会などで決めて記録しておきます。
A. 法律が求めているのは、その他の事業の会計を特別の会計として区分することです(NPO法5条2項)。口座の数は定められていませんが、分けると入出金の説明がしやすくなります。
A. 代表者の変更の登記を2週間以内にし(組合等登記令3条1項)、所轄庁に届け出た(NPO法23条1項)うえで、金融機関に代表者変更を届け出ます。ネットバンキングの利用者も見直します。
A. 保管する人を分け、支払いは承認を経る仕組みにします。会計簿は正規の簿記の原則で記帳し(NPO法27条2号)、監事が財産の状況を監査します(同法18条2号)。
A. 最終異動日等から10年を経過すると休眠預金等になります(休眠預金等活用法2条6項)。債権が消滅した後も代替金の支払を請求できますが(同法7条2項)、使わない口座は解約するか財産目録に載せて管理します。
📖 参考にした公的機関の情報

