
結論から申し上げます。
NPO法人は、設立の登記をした日に成立します(NPO法13条1項)。
登記が終わったら、遅滞なく所轄庁へ登記完了の届出をします(同条2項)。
その後は、口座の開設、税務署や自治体への届出、人を雇うなら労働保険・社会保険の手続が続きます。
1年目の山場は、事業年度が終わった後の最初の決算・通常総会・事業報告書の提出です。
事業報告書等は、毎事業年度初めの3か月以内に作り(28条1項)、所轄庁へ提出します(29条)。
1年目にやることの全体表
まず、1年目の手続を時期の順に一覧にします。
「根拠」の欄は、期限や義務の出どころです。期限が条例や所轄庁の手引で決まるものもあります。
| 時期 | やること | 相手 | 根拠 |
|---|---|---|---|
| 認証後2週間以内 | 設立の登記 | 法務局 | 組合等登記令2条1項 |
| 登記後遅滞なく | 設立登記完了の届出(登記事項証明書・財産目録を添付) | 所轄庁 | NPO法13条2項 |
| 成立の時 | 財産目録を作って事務所に備え置く | (法人内) | NPO法14条 |
| 登記後早め | 法人口座の開設・印鑑の準備 | 金融機関・法務局 | ― |
| 給与を払う事務所を設けたら1か月以内 | 給与支払事務所等の開設の届出 | 税務署 | 所得税法230条 |
| 労働者を雇ったら10日以内 | 労働保険の保険関係成立の届出 | 労働基準監督署など | 労働保険徴収法4条の2 |
| 役員に変更があったら遅滞なく | 役員変更の届出(変更後の役員名簿) | 所轄庁 | NPO法23条1項 |
| 事業年度初めの3か月以内 | 事業報告書等の作成 | (法人内) | NPO法28条1項 |
| 毎事業年度1回 | 事業報告書等の提出 | 所轄庁 | NPO法29条 |
| 貸借対照表の作成後遅滞なく | 貸借対照表の公告 | 定款で定めた方法 | NPO法28条の2 |
| 少なくとも毎年1回 | 通常社員総会 | 社員 | NPO法14条の2 |
税務署・都道府県・市区町村への法人の届出は、自治体や事業の内容によって必要な書類が変わります。
設立後に出す届出の様式と提出先の一覧は、NPO法人の設立後の届出一覧にまとめています。
法人が成立する日と、登記の期限
NPO法人は、所轄庁の認証を受けただけでは成立しません。
主たる事務所の所在地で設立の登記をすることで成立します(NPO法13条1項)。
設立の登記は、設立に必要な手続が終わった日から2週間以内にします(組合等登記令2条1項)。
所轄庁の手引でも、認証を受けた後2週間以内に法務局で登記するよう案内されています。
認証の日から6か月を過ぎても登記しないと、所轄庁は認証を取り消すことができます(NPO法13条3項)。
登記事項は、目的・名称・事務所・代表権を有する者の氏名と住所と資格などです(組合等登記令2条2項)。
登記しなければならない事項は、登記の後でなければ第三者に対抗できません(NPO法7条2項)。
登記が終わったら、登記事項証明書と法人の印鑑証明書を取ります。所轄庁への届出や口座の開設で使います。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 設立登記など登記申請の手続きは司法書士が取り扱う業務です。ご自身で法務局へ申請することもできます。
登記の後すぐ:所轄庁への設立登記完了の届出
登記をしたら、遅滞なくその旨を所轄庁に届け出ます(NPO法13条2項)。
添付するのは、登記をしたことを証する登記事項証明書と、財産目録です(同項)。
財産目録は、法人が成立した時点で作るものです(14条)。
作った財産目録は、常に事務所に備え置きます(同条)。
届出書の様式は所轄庁(都道府県または指定都市)ごとに用意されています。
「認証で手続が終わった」と考えて、この届出を忘れる例があります。登記の日に合わせて準備しておきます。
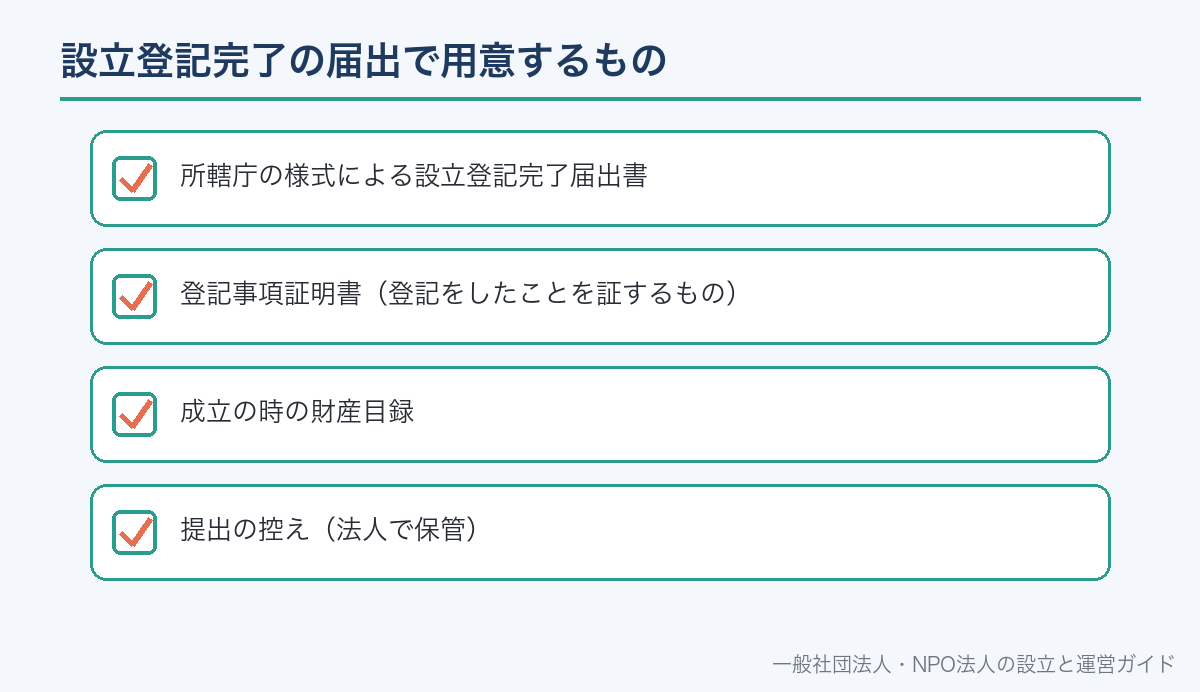
- 所轄庁の様式による設立登記完了届出書
- 登記事項証明書(登記をしたことを証するもの)
- 成立の時の財産目録
- 提出の控え(法人で保管)
あわせて、定款・役員名簿などを事務所に備え置く体制も作ります(28条2項)。
社員などの利害関係人から請求があれば、正当な理由がない限り閲覧させる必要があるためです(28条3項)。
法人口座と印鑑を整える
会費や寄付、事業の収入を受けるには、法人名義の口座が必要です。
口座の開設には、登記事項証明書・法人の印鑑・定款の写しなどを求められるのが一般的です。
金融機関の審査に時間がかかることもあるため、登記が終わったらすぐに相談を始めます。
口座ができるまで個人名義で受け取った会費などは、法人の帳簿に移す記録を残します。
印鑑は、法務局に届け出る代表者の印、銀行の届出印、日常の書類に使う角印に分けて管理する方法があります。
口座の名義の付け方と必要書類はNPO法人の口座を作るとき、印鑑の使い分けはNPO法人の印鑑と対外的な表記で説明しています。
税務署・自治体への届出
NPO法人も、法人として税務署や都道府県・市区町村への届出が必要になる場面があります。
たとえば給与を支払う事務所を設けたときは、1か月以内に税務署へ届け出ます(所得税法230条)。
法人の住民税は、収益事業をしていなくても課税の対象になる扱いがあり、減免の制度を置く自治体もあります。
どの届出が必要かは、行う事業の内容と、職員を雇うかどうかで変わります。
所轄の税務署と、都道府県税事務所・市区町村の担当課に、設立直後に確認しておきます。
法人住民税の均等割と減免の申請は、NPO法人の法人住民税「均等割」で説明しています。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
人を雇うときの労働保険・社会保険
職員やアルバイトを雇うと、労働保険と社会保険の手続が必要になります。
労働者を1人でも雇えば労働保険の保険関係が成立し、成立した日から10日以内に届け出ます(労働保険徴収法4条の2第1項)。
厚生年金保険は、法人の事業所で常時従業員を使用するものが適用事業所になります(厚生年金保険法6条1項2号)。
つまり、NPO法人でも給与を払う常勤の職員がいれば、加入の手続が必要です。
有償ボランティアや謝金の支払いが「雇用」に当たるかは、実態で判断されます。
雇用の判断と手続の流れは、NPO法人が職員を雇うときで詳しく説明しています。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 社会保険・労働保険の加入手続きは、社会保険労務士が取り扱う業務です。
1年目の事業は、設立時の事業計画書で動く
設立の認証の申請では、設立当初の事業年度と翌事業年度の事業計画書と活動予算書を出しています(NPO法10条1項7号・8号)。
つまり、1年目と2年目の計画は、設立の時点ですでに作ってあります。
1年目は、この計画書に沿って事業を進めます。
計画どおりにいかなかった事業は、事業報告書で実施状況を書くことになります。
行う事業は、定款に書いた事業の種類の範囲内です。定款にない事業を始めるには定款の変更が必要です。
事業の種類の変更は、所轄庁の認証を受けなければ効力を生じません(25条3項)。
新しい事業を足すときの判断はNPO法人の事業の追加で説明しています。
最初の理事会で決めておくこと
NPO法人の業務は、定款に特別の定めがなければ理事の過半数で決めます(NPO法17条)。
設立直後は、日常の運営のルールがまだありません。早い時期に理事会を開いて決めておきます。
決めたことは議事録に残します。翌年以降の担当者が経緯を確かめられるようにするためです。
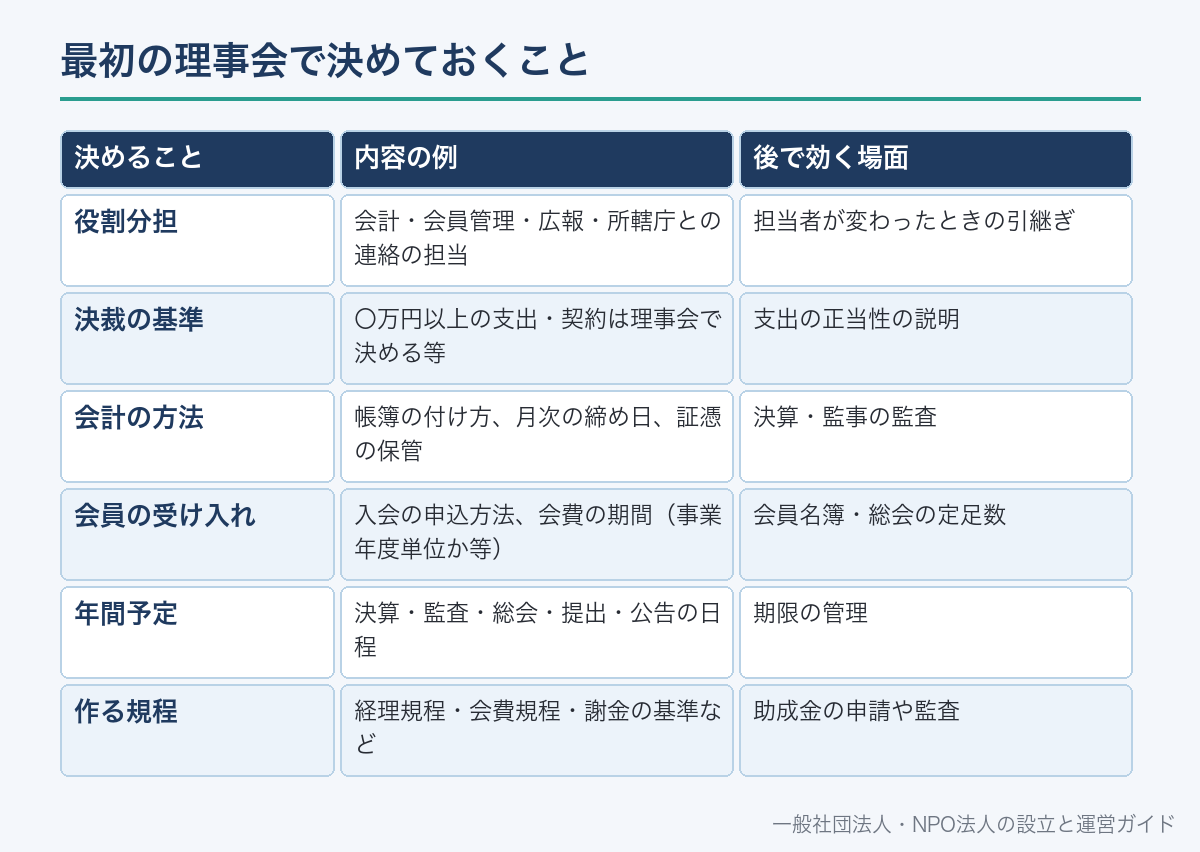
| 決めること | 内容の例 | 後で効く場面 |
|---|---|---|
| 役割分担 | 会計・会員管理・広報・所轄庁との連絡の担当 | 担当者が変わったときの引継ぎ |
| 決裁の基準 | 〇万円以上の支出・契約は理事会で決める等 | 支出の正当性の説明 |
| 会計の方法 | 帳簿の付け方、月次の締め日、証憑の保管 | 決算・監事の監査 |
| 会員の受け入れ | 入会の申込方法、会費の期間(事業年度単位か等) | 会員名簿・総会の定足数 |
| 年間予定 | 決算・監査・総会・提出・公告の日程 | 期限の管理 |
| 作る規程 | 経理規程・会費規程・謝金の基準など | 助成金の申請や監査 |
規程の作り方はNPO法人の規程の作り方、理事会の運営はNPO法人の理事会の運営で説明しています。
会計は1日目から付ける
NPO法人の会計は、NPO法27条の原則に従います。
会計簿は正規の簿記の原則に従って正しく記帳します(27条2号)。
計算書類(活動計算書・貸借対照表)と財産目録は、会計簿に基づいて作ります(同条3号)。
採用した会計処理の基準は、毎事業年度続けて適用し、みだりに変えません(同条4号)。
1年目に選んだ方法が、2年目以降の基準になるということです。
「その他の事業」を行う場合は、その会計を特定非営利活動に係る事業の会計から区分します(5条2項)。
- 帳簿をつける担当者と、月に1回締める日
- 領収書・請求書などの証憑の保管場所と並べ方
- 会費と寄付金を区別して記録する方法
- 現金の扱い(小口現金を持つか、すべて口座で動かすか)
- 「その他の事業」がある場合の区分の方法
活動計算書の作り方はNPO法人の会計と帳簿で説明しています。
役員や事務所に変更が出たとき
1年目でも、役員の交代や住所の変更は起こります。
役員の氏名や住所に変更があったときは、遅滞なく変更後の役員名簿を添えて所轄庁に届け出ます(NPO法23条1項)。
代表権を有する者の氏名や住所は登記事項なので、変わったら2週間以内に変更の登記をします(組合等登記令2条2項4号・3条1項)。
役員の任期は2年以内で定款で定める期間です(NPO法24条1項)。
設立当初の役員の任期の終わりがいつかを、定款で確かめて年間予定に入れておきます。
| こんなとき | 所轄庁 | 登記 |
|---|---|---|
| 理事が辞任し後任が就任した | 役員変更の届出(23条) | 代表権を有する者なら変更の登記 |
| 理事が引っ越した | 役員変更の届出(23条) | 代表権を有する者なら変更の登記 |
| 事務所を同じ所轄庁の区域内で移した | 定款変更の届出など(定款の書き方による) | 変更の登記 |
| 事業の種類を増やす | 定款変更の認証(25条3項) | 目的及び業務の変更の登記 |
役員変更の手続はNPO法人の役員変更の手続きで詳しく説明しています。
事業年度が終わったら:最初の決算と監事の監査
事業年度は定款で定めています(NPO法11条1項10号)。
事業年度が終わったら、その年度の決算をまとめます。
作るのは、事業報告書・活動計算書・貸借対照表・財産目録などです(28条1項)。
監事は、理事の業務執行の状況と、法人の財産の状況を監査します(18条1号・2号)。
監査の結果、不正や法令・定款違反の重大な事実を見つけたときは、社員総会または所轄庁に報告します(同条3号)。
1年目は帳簿の付け方に迷いが出やすいため、監事には期中から帳簿を見てもらうと決算が楽になります。
監事の監査の進め方はNPO法人の監事の監査の進め方で説明しています。
最初の通常総会
理事は、少なくとも毎年1回、通常社員総会を開かなければなりません(NPO法14条の2)。
招集の通知は、総会の日より少なくとも5日前に、目的である事項を示して、定款で定めた方法で出します(14条の4)。
定款に別段の定めがなければ、総会では通知した事項についてのみ決議できます(14条の6)。
出席しない社員は、書面や代理人によって表決できます(14条の7第2項。定款に別段の定めがある場合を除く)。
決算の承認を総会の決議事項としている定款なら、最初の通常総会で1年目の決算を承認します。
何を総会の決議事項にしているかは、定款によって違います。自法人の定款で確かめます。
帳簿を締め、決算書類の作成に入る
業務執行と財産の状況を監査し、監査報告を受ける
決算と事業報告の案、総会の日時と議案を決める
総会の5日前までに、議題を示して定款の方法で通知(14条の4)
議案の審議・決議。議事録を作る
所轄庁へ提出(29条)
定款で定めた方法で公告(28条の2)
総会の議案書の作り方はNPO法人の総会資料の作り方で説明しています。
事業報告書等の提出と貸借対照表の公告
NPO法人は、毎事業年度初めの3か月以内に、前事業年度の事業報告書等を作ります(NPO法28条1項)。
事業報告書等には、事業報告書・計算書類・財産目録・年間役員名簿・社員のうち10人以上の名簿が含まれます(同項)。
これらは作成から5年が経過した日を含む事業年度の末日まで、事務所に備え置きます(同項)。
所轄庁へは、条例で定めるところにより、毎事業年度1回提出します(29条)。
提出された事業報告書等は、所轄庁で閲覧・謄写の対象になります(30条)。
貸借対照表は、作成後遅滞なく、定款で定めた方法で公告します(28条の2第1項)。
| 事業報告書等に含まれる書類 | 中身 |
|---|---|
| 事業報告書 | 前事業年度に行った事業の内容 |
| 計算書類 | 活動計算書と貸借対照表(27条3号) |
| 財産目録 | 事業年度末の財産の一覧 |
| 年間役員名簿 | 前事業年度に役員だった人全員の氏名・住所又は居所・報酬の有無 |
| 社員のうち10人以上の名簿 | 前事業年度末の社員10人以上の氏名・住所又は居所 |
3年以上にわたって事業報告書等を提出しないと、所轄庁は設立の認証を取り消すことができます(43条1項)。
事業報告書の書き方はNPO法人の事業報告書とは、公告の方法はNPO法人の貸借対照表の公告で説明しています。
初年度が短い場合・事業ができなかった場合
設立の時期によっては、1年目の事業年度が数か月しかないことがあります。
たとえば事業年度が4月から3月の法人が1月に成立すると、初年度は3か月足らずです。
それでも、その事業年度の事業報告書等の作成と提出は必要です(28条1項・29条)。
事業をほとんど行えなかった場合も、実施した内容と実施できなかった事業をそのまま書いて提出します。
事業年度は定款で定めるため、変えるには定款の変更が必要です。
事業年度の変更は所轄庁の認証が要らず、遅滞なく届け出れば足ります(25条3項・6項)。
10月:設立の登記→登記事項証明書の取得→所轄庁へ設立登記完了の届出
10月〜11月:法人口座の開設、税務署・自治体への届出の確認、最初の理事会
11月〜3月:設立時の事業計画書に沿って事業を実施。帳簿を毎月締める
3月末:初年度(約6か月)の終了
4月〜5月:決算書類の作成→監事の監査→理事会で総会議案を決定
5月〜6月:総会の招集通知(5日前まで)→通常総会
6月末まで:事業報告書等を所轄庁へ提出→貸借対照表の公告
提出期限の具体的な扱いは所轄庁の条例・手引で確認してください。総会の時期は定款の定めによります。
事業年度の決め方はNPO法人の事業年度の決め方で説明しています。
2年目に引き継ぐもの
1年目に迷ったことは、2年目には手順として残せます。
とくに、期限のある手続は年間予定表にしておくと、担当者が変わっても漏れません。
1年目の終わりに、次の4つを整えておきます。
- 年間予定表(決算・監査・総会・提出・公告・役員の任期満了の時期)
- 書類の一覧と保管場所(定款・役員名簿・議事録・事業報告書等・帳簿)
- 1年目に使った届出書・議案書の控え(翌年のひな形にする)
- 所轄庁・税務署・自治体・金融機関の担当窓口の一覧
年間の予定の立て方はNPO法人の年間スケジュールで説明しています。
よくある誤解
誤解1:認証を受けた日に法人ができる。法人が成立するのは設立の登記をした日です(NPO法13条1項)。
誤解2:登記すれば所轄庁への手続は終わり。登記の後、遅滞なく登記完了の届出が必要です(13条2項)。
誤解3:初年度は事業をしていないので報告は不要。
事業報告書等は毎事業年度作って提出します。
期間が短くても同じです(28条1項・29条)。
誤解4:毎年、資産の総額の変更登記が必要。
この登記は2018年10月に廃止され、代わりに貸借対照表の公告が必要になりました(28条の2)。
誤解5:ボランティアだけの団体なので労務の手続は関係ない。
労働者を1人でも雇えば労働保険の届出が必要になります(労働保険徴収法4条の2)。
NPO法人の設立1年目についてよくある質問
A. 主たる事務所の所在地で設立の登記をした日に成立します(NPO法13条1項)。認証書を受け取った日ではありません。
A. 設立に必要な手続が終わった日から2週間以内です(組合等登記令2条1項)。認証の日から6か月を過ぎても登記しないと、所轄庁は認証を取り消せます(NPO法13条3項)。
A. 遅滞なく、登記をしたことを証する登記事項証明書と財産目録を添えて、登記をした旨を届け出ます(NPO法13条2項)。様式は所轄庁ごとに用意されています。
A. 設立の認証の申請で、設立当初の事業年度と翌事業年度の事業計画書・活動予算書を出しています(NPO法10条1項7号・8号)。1年目はその計画に沿って進めます。
A. 必要です。事業報告書等は毎事業年度初めの3か月以内に作り、所轄庁へ提出します(NPO法28条1項・29条)。実施できなかった事業はその旨を書きます。
A. 理事は少なくとも毎年1回、通常社員総会を開かなければなりません(NPO法14条の2)。開く時期と決議事項は定款の定めによります。
A. 3年以上にわたって事業報告書等を提出しないと、所轄庁は設立の認証を取り消すことができます(NPO法43条1項)。
A. 労働保険の保険関係成立の届出を10日以内にします(労働保険徴収法4条の2)。常時従業員を使用する法人の事業所は厚生年金保険の適用事業所です(厚生年金保険法6条1項2号)。
📖 参考にした公的機関の情報

