


結論から申し上げます。
社員総会の決議には、普通決議・特別決議・総社員の同意の3段階があります。
普通決議は、総社員の議決権の過半数を有する社員が出席し、出席した社員の議決権の過半数で決めます(一般法人法49条1項)。
特別決議は、総社員の半数以上で、かつ総社員の議決権の3分の2以上の多数で決めます(同条2項)。
特別決議が要るのは、次の7つです(同項1〜7号)。
除名・監事の解任・役員の責任の一部免除・定款変更・事業の全部譲渡・解散と継続・合併です。
理事の選任・解任や計算書類の承認などは、普通決議で決めます。
社員総会が決議できる範囲
社員総会が何を決められるかは、理事会を置いているかどうかで変わります。
理事会を置かない法人の社員総会は、法律に定める事項を決議できます。
さらに、法人の組織・運営・管理その他一切の事項も決議できます(35条1項)。
理事会を置く法人の社員総会は、法律に定める事項と定款で定めた事項に限り決議できます(同条2項)。
どちらの場合も、社員に剰余金を分配する決議はできません(同条3項)。
法律で社員総会の決議が必要とされる事項を、理事や理事会が決められるとする定款の定めは効力を有しません(同条4項)。
つまり、法律が社員総会に割り当てた事項は、定款でも他の機関に移せません。
| 項目 | 理事会を置かない法人 | 理事会を置く法人 |
|---|---|---|
| 決議できる範囲 | 法律の事項+一切の事項(35条1項) | 法律の事項+定款で定めた事項(35条2項) |
| 日常の業務執行の決定 | 社員総会でも決められる | 理事会が決める(90条2項1号) |
| 招集時に示していない事項の決議 | ― | 原則できない(49条3項) |
| 代表理事の選定 | 定款・理事の互選・社員総会の決議(77条3項) | 理事会が選定(90条2項3号) |
| 理事の競業・利益相反取引の承認 | 社員総会(84条1項) | 理事会(92条1項) |
社員総会と理事会の役割分担は社員総会と理事会の違いで説明しています。
決議の種類は3段階
一般法人法の社員総会の決議は、要件の重さで3段階に分かれます。
普通決議は、総社員の議決権の過半数を有する社員が出席し、出席した社員の議決権の過半数で行います(49条1項)。
ただし、定款に別段の定めがあればそれに従います(同項)。
特別決議は、総社員の半数以上であって、総社員の議決権の3分の2以上に当たる多数で行います(49条2項)。
3分の2を上回る割合を定款で定めた場合は、その割合が基準になります(同項かっこ書)。
総社員の同意は、決議ではなく社員全員の同意が要る場面です。
役員等の任務懈怠責任の全部免除(112条)がこれに当たります。
総会を開かずに決議があったとみなす決議の省略(58条1項)も、全員の同意が前提です。
| 種類 | 要件 | 定款で変えられるか | 根拠 |
|---|---|---|---|
| 普通決議 | 総社員の議決権の過半数が出席(定足数)+出席議決権の過半数 | 変えられる(「別段の定め」) | 49条1項 |
| 特別決議 | 総社員の半数以上(頭数)+総社員の議決権の3分の2以上 | 割合を上げることだけできる | 49条2項 |
| 総社員の同意 | 社員全員の同意 | ― | 112条・58条1項・40条など |
普通決議の要件
普通決議には、出席の要件(定足数)と賛成の要件の2つがあります。
出席の要件は、総社員の議決権の過半数を有する社員の出席です。
賛成の要件は、出席した社員の議決権の過半数です。
書面や電磁的方法で行使された議決権は、出席した社員の議決権の数に算入します(51条2項・52条3項)。
社員は、代理人によって議決権を行使することもできます(50条1項)。
49条1項は「定款に別段の定めがある場合を除き」としているため、定足数を下げたり、賛成の割合を変えたりできます。
定足数の数え方や、出席が足りないときの対処は、定足数不足で成立しないときの対処法で詳しく説明しています。
特別決議の要件は「総社員」が基準
特別決議は、2つの数を両方満たす必要があります。
1つ目は頭数で、賛成する社員が総社員の半数以上であることです。
2つ目は議決権で、賛成する社員の議決権が総社員の議決権の3分の2以上であることです。
どちらも分母は「出席した社員」ではなく「総社員」です。
そのため特別決議には、普通決議のような定足数の定めがありません。出席者が少なければ、全員賛成でも成立しない仕組みです。
1人1議決権(48条1項)の法人なら、頭数と議決権はほぼ同じ数え方になります。
定款で議決権の数に差を付けている法人(同項ただし書)では、2つの要件を別々に数えます。
| 社員数(1人1議決権) | 頭数の要件(半数以上) | 議決権の要件(3分の2以上) | 必要な賛成者 |
|---|---|---|---|
| 3人 | 2人以上 | 2個以上 | 2人 |
| 10人 | 5人以上 | 7個以上 | 7人 |
| 30人 | 15人以上 | 20個以上 | 20人 |
| 100人 | 50人以上 | 67個以上 | 67人 |
たとえば社員10人の法人で7人が出席し、全員が賛成すれば特別決議は成立します。
6人しか出席しなければ、全員が賛成しても議決権が6個で3分の2に届かず、成立しません。
欠席する社員には、委任状や議決権行使書で賛否を示してもらうと、特別決議の成立に必要な数を確保しやすくなります。
委任状の書き方は社員総会の委任状で説明しています。
特別決議が必要な7つの事項
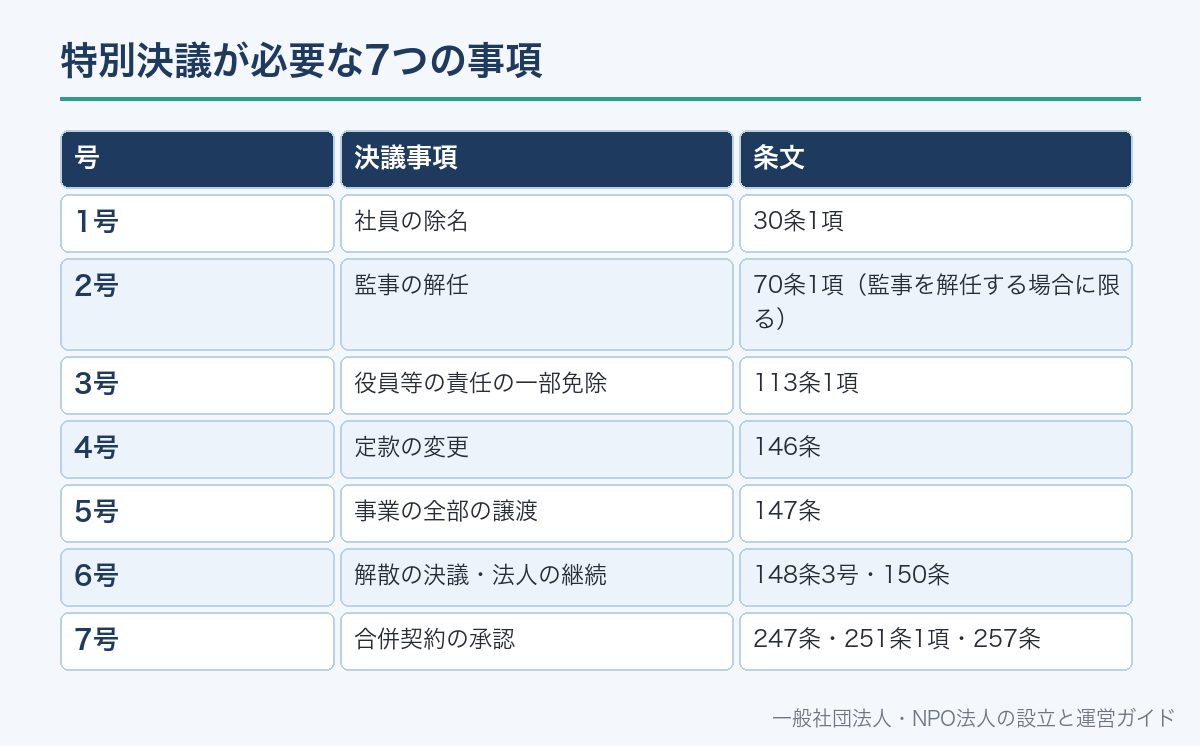
49条2項は、特別決議が必要な事項を7つの号で列挙しています。
どれも、社員の地位や法人の存続にかかわる重い事項です。
理事の解任は普通決議ですが、監事の解任だけは特別決議とされている点に注意してください(同項2号)。
| 号 | 決議事項 | 条文 |
|---|---|---|
| 1号 | 社員の除名 | 30条1項 |
| 2号 | 監事の解任 | 70条1項(監事を解任する場合に限る) |
| 3号 | 役員等の責任の一部免除 | 113条1項 |
| 4号 | 定款の変更 | 146条 |
| 5号 | 事業の全部の譲渡 | 147条 |
| 6号 | 解散の決議・法人の継続 | 148条3号・150条 |
| 7号 | 合併契約の承認 | 247条・251条1項・257条 |
除名には正当な事由が必要で、総会の日の1週間前までに本人へ通知し、総会で弁明の機会を与えます(30条1項)。
手続は社員の除名で説明しています。
定款変更の流れは定款変更の手続き、事業の全部譲渡は一般社団法人の事業譲渡で説明しています。
普通決議で決める主な事項
特別決議や総社員の同意とされていない事項は、普通決議で決めます。
実務で毎年のように出てくるのは、役員の選任と計算書類の承認です。
理事の任期は、原則として選任後2年以内に終了する事業年度のうち最終のものに関する定時社員総会の終結の時までです。
任期は定款や総会の決議で短くすることもできます(66条)。
そのため、多くの法人では2年に1回、定時社員総会で理事の選任を決議します。
会計監査人を置く法人では、計算書類が一定の要件を満たすと総会の承認は不要になり、理事が内容を報告します(127条)。
| 決議事項 | 決議 | 条文 | 補足 |
|---|---|---|---|
| 理事・監事・会計監査人の選任 | 普通決議 | 63条1項 | 補欠の役員も選任できる(同条2項) |
| 理事・会計監査人の解任 | 普通決議 | 70条1項 | 正当な理由のない解任は損害賠償の対象(同条2項) |
| 理事の報酬等 | 普通決議 | 89条 | 定款に額を定めていないとき |
| 監事の報酬等 | 普通決議 | 105条1項 | 定款に額を定めていないとき |
| 計算書類の承認 | 普通決議 | 126条2項 | 会計監査人設置法人は例外あり(127条) |
| 基金の返還 | 普通決議(定時社員総会) | 141条1項 | 基金を置く法人のみ |
| 代表理事の選定(理事会なし) | 普通決議 | 77条3項 | 定款や理事の互選で決める方法もある |
| 競業・利益相反取引の承認(理事会なし) | 普通決議 | 84条1項 | 理事会設置法人は理事会が承認(92条1項) |
| 清算人の選任 | 普通決議 | 209条1項3号 | 定めがなければ理事が清算人になる(同項1号) |
| 提出資料を調査する者の選任 | 普通決議 | 55条1項 | |
| 総会の延期・続行 | 普通決議 | 56条 | 改めて招集手続をしなくてよい |
| 会計監査人の出席を求めること | 普通決議 | 109条2項 | 定時社員総会で |
役員の報酬の決め方は役員報酬の記事でも説明しています。
【PR】
発言を聞き漏らしたくないなら、録音と文字起こしで下書きを作る
PLAUD NOTEは、会議を録音し、スマートフォンのアプリと連携して文字起こしと要約ができるAIボイスレコーダーです。議事録の下書きづくりや、誰が何を発言したかの確認に使えます。
録音するときは、事前に出席者へ伝えておきましょう。文字起こしや要約はあくまで下書きです。開催日時・出席者・決議の結果など、議事録に書く事項は人が確認して仕上げます。価格や機能は購入前に公式サイトで確認してください。
【PR:Plaud】 PLAUD NOTE

機器を買わずに、オンライン会議や録音データをパソコンで文字起こししたいなら、Webサービスの「Notta」もあります。
【PR:Notta】 議事録作成の手間を大幅に軽減【Notta】


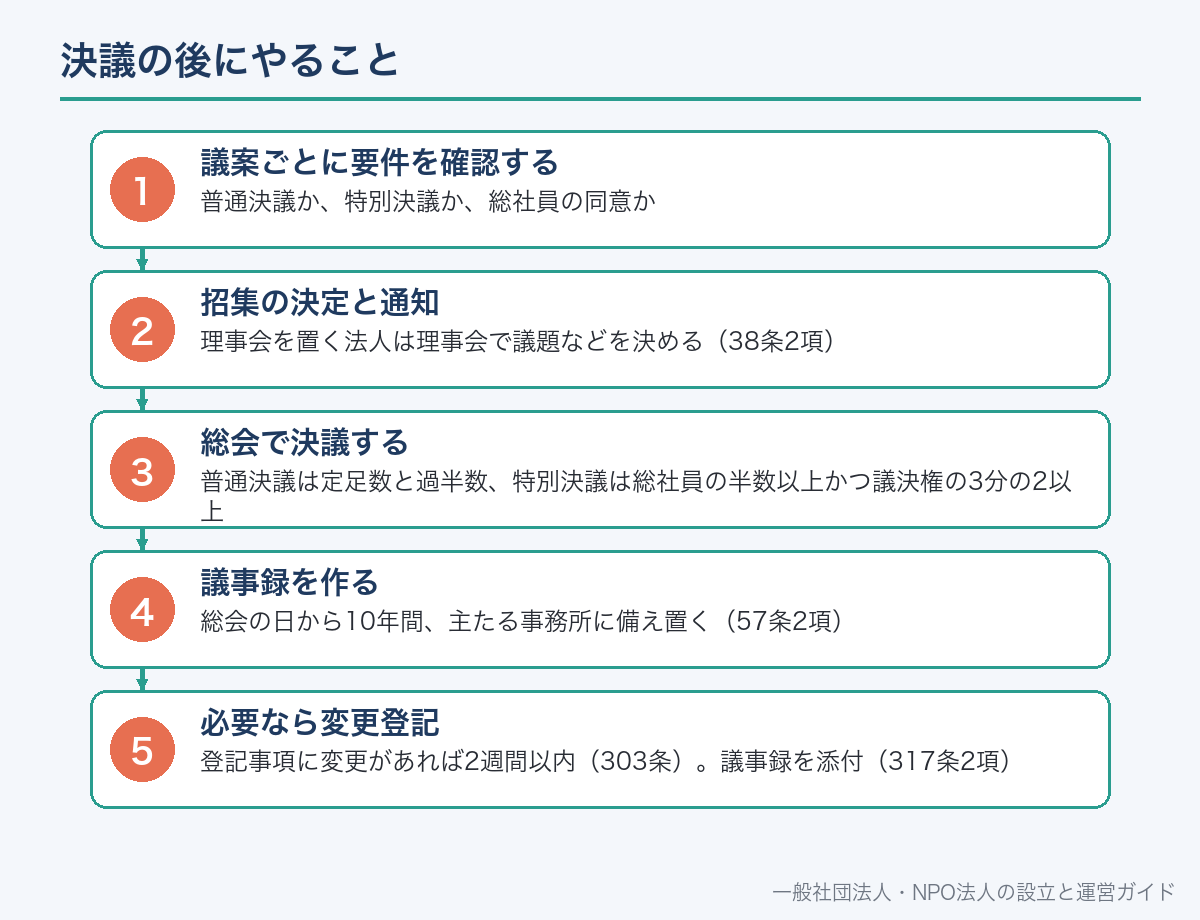
社員総会の議事については、議事録を作らなければなりません(57条1項)。
議事録は、総会の日から10年間、主たる事務所に備え置きます(同条2項)。
役員の選任や定款変更で登記事項が変わったときは、2週間以内に変更の登記をします(303条)。
登記すべき事項について社員総会の決議が要るときは、登記の申請書に議事録を添付します(317条2項)。
決議の省略によって決議があったとみなされた場合は、議事録の代わりにそれを証する書面を添付します(同条3項)。
普通決議か、特別決議か、総社員の同意か
理事会を置く法人は理事会で議題などを決める(38条2項)
普通決議は定足数と過半数、特別決議は総社員の半数以上かつ議決権の3分の2以上
総会の日から10年間、主たる事務所に備え置く(57条2項)
登記事項に変更があれば2週間以内(303条)。議事録を添付(317条2項)
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 設立登記など登記申請の手続きは司法書士が取り扱う業務です。ご自身で法務局へ申請することもできます。
議事録の書き方は議事録の書き方で説明しています。
よくある誤解
誤解1:特別決議は出席者の3分の2で足りる。
基準は総社員の議決権の3分の2以上で、加えて総社員の半数以上の賛成が要ります(49条2項)。
誤解2:役員の解任はすべて特別決議。
理事と会計監査人の解任は普通決議です。
特別決議が要るのは監事の解任だけです(70条1項・49条2項2号)。
誤解3:普通決議は出席者の過半数だけで決まる。
その前提として、総社員の議決権の過半数を有する社員の出席が必要です(49条1項)。
定款で別の定めを置くことはできます。
誤解4:特別決議の要件も定款で軽くできる。定款で定められるのは3分の2を上回る割合だけです(49条2項)。
誤解5:理事会がある法人でも、総会当日に議題を追加できる。
理事会を置く法人は、招集時に定めた目的である事項以外は決議できません(49条3項)。
誤解6:総会で決めることを定款で理事会に任せられる。
法律で社員総会の決議が必要な事項を他の機関に委ねる定款の定めは無効です(35条4項)。
社員総会の決議事項についてよくある質問
A. 普通決議は、総社員の議決権の過半数を有する社員が出席し、出席した社員の議決権の過半数で行います(一般法人法49条1項)。特別決議は、総社員の半数以上で、総社員の議決権の3分の2以上に当たる多数で行います(同条2項)。特別決議は出席者ではなく総社員が基準です。
A. 社員の除名、監事の解任、役員等の責任の一部免除、定款の変更、事業の全部の譲渡、解散と継続、合併契約の承認の7つです(一般法人法49条2項1号〜7号)。
A. 普通決議です(一般法人法63条1項・70条1項・49条1項)。監事の解任だけは特別決議が必要です(49条2項2号)。
A. 定時社員総会の普通決議で承認します(一般法人法126条2項)。会計監査人を置く法人で一定の要件を満たす場合は承認が不要になり、理事が内容を報告します(127条)。
A. 特別決議です(一般法人法146条・49条2項4号)。総社員の半数以上で、総社員の議決権の3分の2以上の賛成が必要です。
A. できません。定款で定められるのは3分の2を上回る割合だけです(一般法人法49条2項)。普通決議の要件は定款で別段の定めを置けます(同条1項)。
A. 理事会を置く法人では、招集時に定めた目的である事項以外は決議できません(一般法人法49条3項)。理事会を置かない法人では同項の制限はありませんが、欠席した社員の意思を確かめられない点に注意が必要です。
A. 役員等の責任の全部免除(一般法人法112条)、決議の省略(58条1項)、招集手続の省略(40条)などは社員全員の同意が必要です。
📖 参考にした公的機関の情報

