
結論から申し上げます。
宗教法人は、宗教法人法にもとづく宗教団体のための法人です。
法人になれるのは、教義をひろめ、儀式行事を行い、信者を教化育成することを主たる目的とする団体に限られます(宗教法人法2条)。
設立には、規則を作って所轄庁の認証を受け、そのうえで登記をします(同法12条1項・15条)。
一般社団法人は、一般法人法にもとづき、目的を問わず設立できる法人です。
定款に公証人の認証を受けて登記すれば成立し、行政庁の認可や認証は要りません(一般法人法13条・22条)。
設立後も、宗教法人は毎年、所轄庁に書類の写しを出します。一般社団法人には所轄庁がありません。
ひと目でわかる比較表
主な違いを、条文の根拠と一緒に表にまとめます。
細かい説明は、この後の見出しで1つずつ行います。
| 項目 | 宗教法人 | 一般社団法人 |
|---|---|---|
| 根拠法 | 宗教法人法 | 一般社団法人及び一般財団法人に関する法律 |
| なれる団体 | 宗教団体に限る(2条・4条) | 目的を問わない |
| 基本ルールの名前 | 規則(12条1項) | 定款(10条・11条) |
| 設立のしくみ | 所轄庁が規則を認証→登記(12条・15条) | 公証人が定款を認証→登記(13条・22条) |
| 行政の窓口 | 所轄庁=都道府県知事か文部科学大臣(5条) | 所轄庁なし |
| 役員 | 責任役員3人以上・うち1人が代表役員(18条1項) | 理事1人以上(60条1項) |
| 構成員の総会 | 法律上の定めなし | 社員総会(35条など) |
| 毎年の書類 | 財産目録・収支計算書等を作成し、写しを所轄庁へ(25条) | 計算書類を作成し、貸借対照表を公告(123条・128条) |
| 事業 | 公益事業と、目的に反しない範囲のその他の事業(6条) | 事業の種類に制限なし |
| 法人税法上の区分 | 公益法人等(別表第二) | 非営利型なら公益法人等、それ以外は普通法人 |
【PR】
法人の税務を相談できる税理士を探すなら
どの法人格を選ぶかで、税金のかかり方が変わります。税理士紹介ネットワークは、地域や相談内容に合う税理士を紹介してくれるサービスです。紹介の条件や費用は、申し込む前に公式サイトで確認してください。

根拠法と「宗教団体」の定義
宗教法人法の目的は、宗教団体に法律上の能力を与えることです(1条1項)。
礼拝の施設などの財産を持ち、維持運用するための法人格という位置づけです。
同じ条の2項は、この法律が宗教上の行為を制限するものと解釈してはならないと定めています。
法人になれる「宗教団体」は、2条で定義されています。
要件は、宗教の教義をひろめ、儀式行事を行い、信者を教化育成することを主たる目的とすることです。
そのうえで、次のどちらかの形をとる団体に限られます。
| 区分 | 宗教法人法2条の定め | 例 |
|---|---|---|
| 単位となる団体(1号) | 礼拝の施設を備える神社、寺院、教会、修道院その他これらに類する団体 | 個々の神社・寺院・教会 |
| 包括する団体(2号) | 1号の団体を包括する教派、宗派、教団、教会、修道会、司教区その他これらに類する団体 | 宗派・教団など |
単位となる団体は、礼拝の施設を備えていることが前提です。
宗教団体は、宗教法人法により法人となることができます(4条1項)。
法人となった宗教団体を「宗教法人」と呼びます(同条2項)。
一般社団法人は、一般法人法3条で法人とされます。
定款に書く目的について、法律は分野の制限を置いていません(一般法人法11条1項1号)。
そのため、学術・文化・業界団体・地域活動など、さまざまな目的で使われています。
設立手続の違い(認証の主体が違う)
両方とも「認証」という言葉が出てきますが、誰が何を認証するかが違います。
宗教法人では、所轄庁が規則を認証します(宗教法人法12条1項)。
一般社団法人では、公証人が定款を認証します(一般法人法13条)。
所轄庁の認証では、団体が宗教団体であるかどうかの審査があります(宗教法人法14条1項1号)。
公証人の認証には、目的が宗教かどうかといった活動実態の審査はありません。
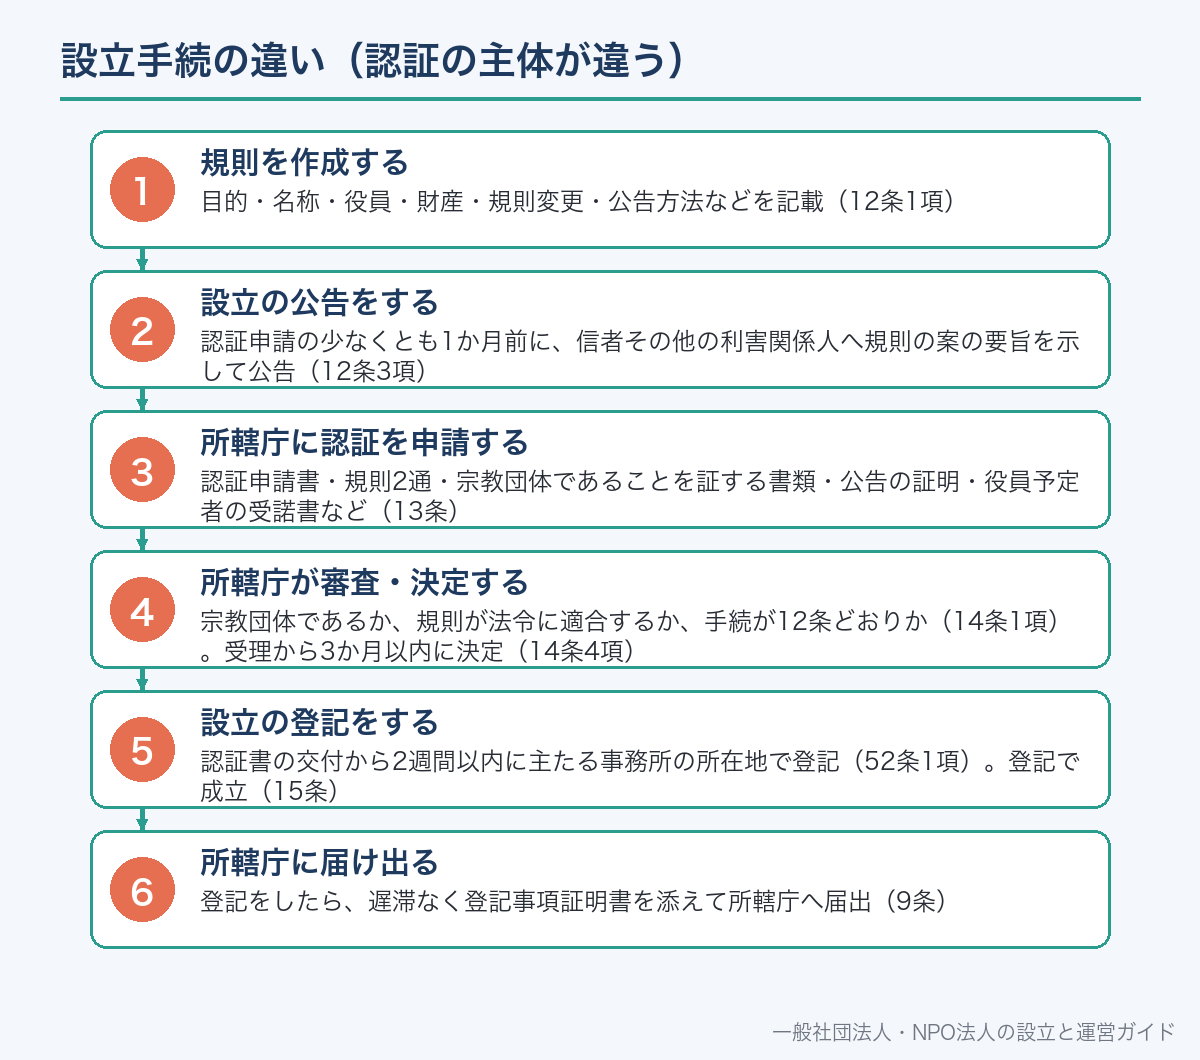
宗教法人の設立手続は、条文では次の順に進みます。
目的・名称・役員・財産・規則変更・公告方法などを記載(12条1項)
認証申請の少なくとも1か月前に、信者その他の利害関係人へ規則の案の要旨を示して公告(12条3項)
認証申請書・規則2通・宗教団体であることを証する書類・公告の証明・役員予定者の受諾書など(13条)
宗教団体であるか、規則が法令に適合するか、手続が12条どおりか(14条1項)。受理から3か月以内に決定(14条4項)
認証書の交付から2週間以内に主たる事務所の所在地で登記(52条1項)。登記で成立(15条)
登記をしたら、遅滞なく登記事項証明書を添えて所轄庁へ届出(9条)
所轄庁は、12条1項に掲げる事項以外を規則に書くよう求めてはならないとされています(14条5項)。
一般社団法人の設立手続は、次のとおりです。
設立時社員が共同して作成し、全員が署名または記名押印(10条1項)
認証を受けなければ定款は効力を生じない(13条)
設立時理事などを選任する
主たる事務所の所在地で登記し、登記によって成立(22条・301条)
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 設立登記など登記申請の手続きは司法書士が取り扱う業務です。ご自身で法務局へ申請することもできます。
所轄庁があるか、ないか
宗教法人には所轄庁があります(宗教法人法5条)。
原則は、主たる事務所の所在地を管轄する都道府県知事です(5条1項)。
他の都道府県内に境内建物を備える宗教法人などは、文部科学大臣が所轄庁です(5条2項)。
一般社団法人には、所轄庁や監督官庁の定めがありません。
設立後に役所へ毎年書類を出す義務も、一般法人法にはありません。
この違いが、設立後の事務の量にそのまま表れます。
| 所轄庁 | 該当する宗教法人 | 根拠 |
|---|---|---|
| 都道府県知事 | 原則(主たる事務所の所在地の知事) | 5条1項 |
| 文部科学大臣 | 他の都道府県内に境内建物を備える宗教法人 | 5条2項1号 |
| 文部科学大臣 | 1号の宗教法人を包括する宗教法人 | 5条2項2号 |
| 文部科学大臣 | 他の都道府県内にある宗教法人を包括する宗教法人 | 5条2項3号 |
機関と役員の違い
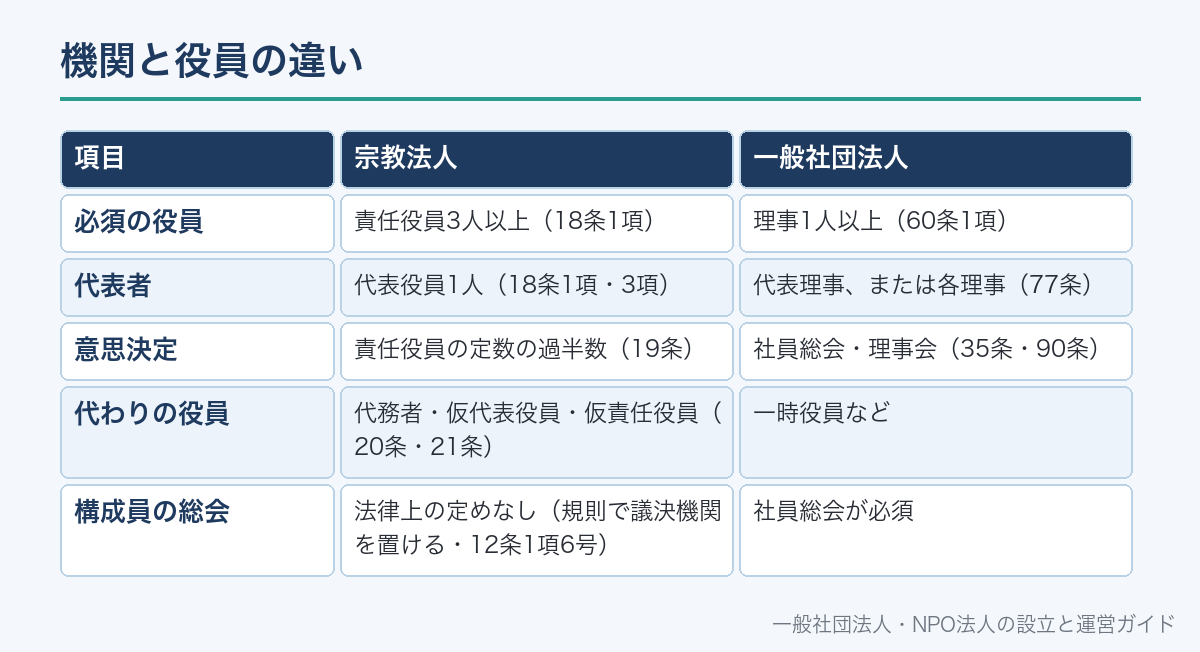
宗教法人の必須の機関は、責任役員と代表役員です。
責任役員を3人以上置き、そのうち1人を代表役員とします(宗教法人法18条1項)。
代表役員は、規則に別段の定めがなければ責任役員の互選で定めます(同条2項)。
宗教法人の事務は、規則に別段の定めがなければ責任役員の定数の過半数で決めます(19条)。
役員の権限は、宗教上の機能に対する支配権を含まないと明記されています(18条6項)。
一般社団法人は、社員総会と理事が必須です。理事は1人以上で足ります(一般法人法60条1項)。
理事会・監事・会計監査人は、定款で置くかどうかを選べます(60条2項)。
| 項目 | 宗教法人 | 一般社団法人 |
|---|---|---|
| 必須の役員 | 責任役員3人以上(18条1項) | 理事1人以上(60条1項) |
| 代表者 | 代表役員1人(18条1項・3項) | 代表理事、または各理事(77条) |
| 意思決定 | 責任役員の定数の過半数(19条) | 社員総会・理事会(35条・90条) |
| 代わりの役員 | 代務者・仮代表役員・仮責任役員(20条・21条) | 一時役員など |
| 構成員の総会 | 法律上の定めなし(規則で議決機関を置ける・12条1項6号) | 社員総会が必須 |
宗教法人法には、一般社団法人の「社員」や「社員総会」にあたる定めがありません。
信者は「信者その他の利害関係人」として、公告を受けたり書類の閲覧を求めたりする立場で登場します(12条3項・25条3項)。
代表役員が宗教法人と利益が相反する事項では、代表権を持ちません。その場合は仮代表役員を選びます(21条1項)。
役員になれない人(欠格)の違い
役員の欠格事由も、それぞれの法律で定められています。
宗教法人法22条は、代表役員・責任役員・代務者などになれない人を3つ挙げています。
一般法人法65条1項は、一般社団法人の役員になれない人を定めています。
どちらも、2025年6月1日施行の刑法改正にあわせて「拘禁刑」の表記になっています。
| 宗教法人(宗教法人法22条) | 一般社団法人(一般法人法65条1項) |
|---|---|
| 未成年者(1号) | 未成年者の定めはない |
| 心身の故障により職務に必要な認知・判断・意思疎通を適切に行えない者(2号) | 2号は削除されている |
| 拘禁刑以上の刑に処せられ、執行を終わるまでなどの者(3号) | 拘禁刑以上の刑に処せられ、執行を終わるまでなどの者(執行猶予中を除く・4号) |
| 法人についての定めはない | 法人(1号) |
| ― | 一般法人法・会社法違反などで刑に処せられ、2年を経過しない者(3号) |
一般社団法人では、未成年者であることは欠格事由ではありません。
一方、宗教法人では未成年者は役員になれません(宗教法人法22条1号)。
できる事業の範囲
宗教法人は、公益事業を行うことができます(宗教法人法6条1項)。
目的に反しない限り、公益事業以外の事業も行えます(同条2項)。
ただし、その事業で収益が出たら、使い道は限られます。
当該宗教法人、包括する宗教団体、援助する宗教法人、または公益事業のために使わなければなりません(6条2項)。
この定めに反すると、所轄庁は1年以内の期間を限って事業の停止を命ずることができます(79条1項)。
一般社団法人は、行える事業の種類に法律上の制限がありません。
ただし、社員に剰余金や残余財産を分配する定款の定めは効力がありません(一般法人法11条2項)。
社員総会で剰余金の分配を決議することもできません(35条3項)。
| 項目 | 宗教法人 | 一般社団法人 |
|---|---|---|
| 本来の活動 | 宗教団体としての活動(2条) | 定款で定めた目的の事業 |
| 公益事業 | 行える(6条1項) | 行える |
| 収益を目的とする事業 | 目的に反しない限り行える(6条2項) | 行える |
| 利益の使い道 | 宗教法人・包括団体・援助先・公益事業に限る(6条2項) | 社員へ分配できない(11条2項・35条3項) |
| 事業への行政の措置 | 所轄庁の事業停止命令(79条) | 事業停止命令の制度はない |
規則には、6条の事業を行う場合の種類と管理運営、収益処分の方法を書きます(12条1項7号)。
財産の管理と毎年の書類
宗教法人は、財産の処分などに事前の公告が求められます(宗教法人法23条)。
不動産や財産目録に載った宝物の処分・担保提供、借入や保証、主要な境内建物の新築や除却などが対象です。
これらは、行為の少なくとも1か月前に、信者その他の利害関係人に要旨を公告します。
公告をせずに境内建物・境内地である不動産などを処分すると、その行為は無効です(24条)。
ただし、善意の相手方や第三者には無効を主張できません(24条ただし書)。
- 規則及び認証書
- 役員名簿
- 財産目録及び収支計算書(貸借対照表を作っている場合はそれも)
- 境内建物に関する書類(財産目録に記載されているものを除く)
- 責任役員その他規則で定める機関の議事に関する書類及び事務処理簿
- 6条の事業を行う場合は、その事業に関する書類
財産目録と収支計算書は、毎会計年度終了後3か月以内に作ります(25条1項)。
そして、毎会計年度終了後4か月以内に、役員名簿・財産目録・収支計算書などの写しを所轄庁へ提出します(25条4項)。
提出を怠ると、代表役員などは10万円以下の過料の対象です(88条5号)。
一般社団法人は、計算書類(貸借対照表・損益計算書)と事業報告を作ります(一般法人法123条2項)。
定時社員総会の後、貸借対照表を公告します(128条1項)。役所への提出義務はありません。
| 項目 | 宗教法人 | 一般社団法人 |
|---|---|---|
| 毎年作る書類 | 財産目録・収支計算書(25条1項) | 貸借対照表・損益計算書・事業報告・附属明細書(123条2項) |
| 期限 | 会計年度終了後3か月以内に作成 | 定時社員総会に向けて作成 |
| 役所への提出 | 4か月以内に写しを所轄庁へ(25条4項) | なし |
| 外部への公開 | 利害関係人で正当な利益がある者の閲覧請求(25条3項) | 貸借対照表の公告(128条)・社員と債権者の閲覧(129条) |
| 財産処分の公告 | 不動産などは1か月前に公告(23条) | 法律上の定めなし |
規則変更と定款変更の違い
宗教法人が規則を変えるときは、規則で定めた手続をしたうえで所轄庁の認証を受けます(宗教法人法26条1項)。
設立のときと同じく、変更にも行政の認証が必要です。
一般社団法人の定款変更は、社員総会の決議で行います(一般法人法146条)。
この決議は、総社員の半数以上で、総社員の議決権の3分の2以上の多数が必要な特別決議です(49条2項4号)。
一般社団法人の定款変更に、公証人の認証や行政庁の認可は要りません。
変更した内容が登記事項であれば、変更の登記をします。
| 項目 | 宗教法人 | 一般社団法人 |
|---|---|---|
| 決め方 | 規則で定める手続(26条1項) | 社員総会の特別決議(146条・49条2項4号) |
| 行政の関与 | 所轄庁の認証が必要(26条1項) | なし |
| 効力 | 認証を受けて変更 | 決議で変更(登記事項なら登記も必要) |
一般社団法人の定款変更の流れは、一般社団法人の定款変更の手続きで説明しています。
登記事項の違い
宗教法人の設立登記では、宗教法人法52条2項に掲げる事項を登記します。
目的、名称、事務所の所在場所、包括する宗教団体の名称などが並びます。
基本財産がある場合はその総額と、代表権を有する者の氏名・住所・資格も登記事項です(52条2項5号・6号)。
一般社団法人では、理事全員の氏名と代表理事の氏名・住所を登記します(一般法人法301条2項5号・6号)。
どちらも、登記事項に変更が生じたら2週間以内に変更の登記が必要です(宗教法人法53条・一般法人法303条)。
宗教法人は、登記をしたら登記事項証明書を添えて所轄庁へ届け出ます(宗教法人法9条)。
| 項目 | 宗教法人(52条2項) | 一般社団法人(301条2項) |
|---|---|---|
| 代表者 | 代表権を有する者の氏名・住所・資格 | 代表理事の氏名・住所 |
| 役員 | 代表権を有する者のみ | 理事全員の氏名、監事を置けばその氏名 |
| 財産 | 基本財産がある場合はその総額 | 登記しない |
| 特有の事項 | 包括する宗教団体、財産処分に関する規則の定め | 理事会・監事・会計監査人を置く旨 |
| 登記後の届出 | 所轄庁へ届出(9条) | なし |
解散のしくみの違い
宗教法人は、任意に解散することができます(宗教法人法43条1項)。
ただし任意解散には、2か月以上の意見申出期間を設けた公告と、所轄庁の認証が必要です(44条1項・2項)。
このほか、規則で定めた解散事由の発生、合併、破産手続開始、認証の取消し、解散命令などで解散します(43条2項)。
一般社団法人は、社員総会の特別決議、社員が欠けたこと、定款で定めた事由などで解散します(一般法人法148条)。
最後の登記から5年を経過した一般社団法人は、休眠法人として「みなし解散」の対象になります(149条1項)。
| 項目 | 宗教法人 | 一般社団法人 |
|---|---|---|
| 自ら解散するとき | 公告+所轄庁の認証(44条) | 社員総会の特別決議(148条3号・49条2項6号) |
| 行政による取消し | 認証書交付から1年以内に限り所轄庁が認証を取消し(80条1項) | なし |
| 裁判所の解散命令 | 所轄庁・利害関係人・検察官の請求または職権(81条1項) | 法務大臣・利害関係人の申立て(261条1項) |
| 活動しない法人 | 1年以上目的のための行為をしないことは解散命令事由(81条1項2号) | 最後の登記から5年でみなし解散(149条1項) |
| 残余財産 | 規則の定め→なければ他の宗教団体か公益事業へ→残りは国庫(50条) | 定款の定め→なければ社員総会の決議→残りは国庫(239条) |
宗教法人の解散命令の事由には、法令に違反して著しく公共の福祉を害すると明らかに認められる行為をしたことも含まれます(81条1項1号)。
1年以上にわたって代表役員とその代務者を欠いていることも事由の1つです(同項4号)。
税法上の位置づけ(一般論)
法人税法では、別表第二に掲げる法人を「公益法人等」と呼びます(法人税法2条6号)。
宗教法人は、別表第二に掲げられています。
一般社団法人は、非営利型法人に該当するものだけが別表第二に掲げられています。
非営利型法人の定義は、法人税法2条9号の2にあります。
公益法人等は、収益事業を行う場合などに限って法人税の納税義務を負います(4条1項ただし書)。
非営利型法人に当たらない一般社団法人は普通法人となり、株式会社と同じく全所得が対象になります。
何が収益事業に当たるかは、個別の事業内容で判断されます。
| 区分 | 宗教法人 | 一般社団法人 |
|---|---|---|
| 法人税法上の区分 | 公益法人等(別表第二) | 非営利型法人なら公益法人等、それ以外は普通法人 |
| 区分の決まり方 | 宗教法人であることで決まる | 定款の定めや運営の実態が要件に合うかで決まる |
| 納税義務の範囲 | 収益事業を行う場合など(4条1項ただし書) | 非営利型は宗教法人と同じ考え方、普通法人は全所得 |
個別の課税関係は、事業の中身によって変わります。具体的な判断は税理士に確認してください。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
一般社団法人の税金の全体像は、一般社団法人にかかる税金で説明しています。
どちらの法人を選ぶかの考え方
選択の出発点は、団体が宗教法人法2条の「宗教団体」に当たるかです。
宗教団体でなければ、そもそも宗教法人になることはできません。
所轄庁は、宗教団体であることを審査し、要件を備えていると認めたときに規則を認証します(14条1項1号)。
単位となる団体の場合は、礼拝の施設を備えていることも前提になります(2条1号)。
反対に、文化・研究・交流・地域行事の支援などが中心であれば、一般社団法人が候補になります。
一般社団法人は、目的の分野を問わず設立できるからです。
- 教義をひろめ、儀式行事を行い、信者を教化育成することが主たる目的か(2条)
- 礼拝の施設を備えているか(2条1号)
- 宗教団体であることを書類で示せるか(13条1号)
- 責任役員3人以上を置けるか(18条1項)
- 規則の案の要旨を、申請の1か月前に公告できるか(12条3項)
- 設立後、毎年4か月以内に所轄庁へ書類の写しを出す体制があるか(25条4項)
- 伝統文化や祭礼を支援・保存する団体(宗教団体そのものではないもの)
- 宗教文化や宗教史を研究する学術団体
- 複数の団体が集まる協議会や連絡会
- 地域の交流行事や観光振興を行う団体
- 所轄庁の審査を経ずに、早く法人格を得たい団体
宗教団体であっても、法人格を持たずに活動することは妨げられていません。
宗教法人法は、法人となる「ことができる」と定めています(4条1項)。
よくある誤解
誤解1:宗教法人は登記だけで作れる。登記の前に、所轄庁による規則の認証が必要です(12条1項・52条1項)。
誤解2:一般社団法人も役所の認可が要る。必要なのは公証人の定款認証で、行政庁の認可ではありません(一般法人法13条)。
誤解3:宗教法人は収益事業ができない。
目的に反しない限り、公益事業以外の事業も行えます。
収益の使い道に制限があります(6条2項)。
誤解4:宗教法人は信者全員の総会で物事を決める。法律上の事務の決定機関は責任役員です(18条4項・19条)。
誤解5:一般社団法人はどれも宗教法人と同じ税の扱いになる。
法人税法上の公益法人等になるのは、非営利型法人に該当する一般社団法人だけです(法人税法2条6号・別表第二)。
誤解6:宗教法人は一度認証されれば取り消されない。
認証後1年以内の取消しや、裁判所の解散命令の制度があります(80条・81条)。
一般社団法人と宗教法人の違いについてよくある質問
A. なれる団体と行政の関与です。宗教法人は宗教団体に限られ、所轄庁が規則を認証します(宗教法人法2条・12条1項)。一般社団法人は目的を問わず、公証人の定款認証と登記で設立できます(一般法人法13条・22条)。
A. 原則は主たる事務所の所在地の都道府県知事です。他の都道府県内に境内建物を備える宗教法人などは文部科学大臣です(宗教法人法5条)。
A. 所轄庁は申請を受理した日から3か月以内に認証に関する決定をします(宗教法人法14条4項)。その前に、申請の少なくとも1か月前に設立の公告が必要です(12条3項)。
A. 責任役員を3人以上置き、そのうち1人を代表役員とします(宗教法人法18条1項)。一般社団法人の理事は1人以上で足ります(一般法人法60条1項)。
A. 毎会計年度終了後4か月以内に、役員名簿・財産目録・収支計算書などの写しを所轄庁に提出します(宗教法人法25条4項)。一般社団法人には提出先の役所がありません。
A. 一般法人法は目的の分野を制限していません(11条1項1号)。ただし一般社団法人は宗教法人法上の宗教法人ではないため、同法の規定は適用されません。
A. 宗教法人は法人税法上の公益法人等で、収益事業を行う場合などに法人税の納税義務を負います(法人税法2条6号・4条1項)。個別の判断は税理士に確認してください。
A. 任意解散では、2か月以上の意見申出期間を設けた公告をし、所轄庁の認証を受けます(宗教法人法44条)。残余財産は規則の定めに従います(50条)。
📖 参考にした公的機関の情報