
結論から申し上げます。
いちばん大きな違いは、出資と剰余金の分配です。
事業協同組合などの中小企業等協同組合では、組合員は出資1口以上を持たなければなりません(中小企業等協同組合法10条1項)。
剰余金は、事業の利用分量に応じて、または年1割以内で出資額に応じて組合員に配当できます(同法59条2項)。
一般社団法人には出資の制度がなく、社員に剰余金や残余財産を分配する定款の定めは無効です(一般法人法11条2項)。
設立の手続も違います。
事業協同組合は行政庁の認可が必要で(27条の2)、一般社団法人は登記だけで成立します(一般法人法22条)。
そもそも「協同組合」とは何か
「協同組合」は1つの法律でできた法人ではありません。
中小企業等協同組合法、農業協同組合法、消費生活協同組合法、労働者協同組合法など、組合ごとに根拠法があります。
この記事では、事業者が団体を作るときに一般社団法人と比べられることが多い中小企業等協同組合法の組合を中心に扱います。
中小企業等協同組合法は、中小規模の事業者や勤労者などが、相互扶助の精神にもとづいて協同して事業を行うための組織を定めた法律です(1条)。
同法の組合は、事業協同組合、事業協同小組合、信用協同組合、協同組合連合会、企業組合の5種類です(3条)。
どれも法人です(4条1項)。
| 組合の種類 | 組合員になれる人 | 主な特徴 |
|---|---|---|
| 事業協同組合 | 地区内で事業を行う小規模の事業者など(8条1項) | 共同購買・共同販売・共同検査など組合員の事業を支える共同事業 |
| 事業協同小組合 | 主として自己の勤労で事業を行う、従業員がおおむね5人(商業・サービス業は2人)以下の事業者(8条3項) | ごく小規模な事業者向け |
| 信用協同組合 | 地区内の小規模事業者・住民・勤労者など(8条4項) | 組合員への金融。設立には組合員300人以上(24条2項) |
| 協同組合連合会 | 組合など(8条5項) | 組合が集まってつくる連合会 |
| 企業組合 | 個人など(8条7項) | 組合自体が1つの企業として事業を行う |
以下、「協同組合」というときは、特に断りがなければ事業協同組合を指します。
目的の違い:相互扶助か、自由な目的か
中小企業等協同組合法5条1項は、組合が備えなければならない要件を4つ定めています。
1号は、組合員の相互扶助を目的とすることです。
2号は、組合員が任意に加入・脱退できることです。
3号は、議決権と選挙権が出資口数にかかわらず平等であることです。
4号は、剰余金の配当は主として事業の利用分量に応じて行い、出資額に応じた配当には限度を定めることです。
さらに組合は、事業によって組合員に直接奉仕することを目的とし、特定の組合員の利益だけを目的にしてはなりません(5条2項)。
一方、一般社団法人の目的には、法律上の制限がほとんどありません。
定款に目的を書けば(一般法人法11条1項1号)、業界団体、資格認定、地域活動、研究会など幅広い目的で設立できます。
| 比較 | 事業協同組合 | 一般社団法人 |
|---|---|---|
| 根拠法 | 中小企業等協同組合法 | 一般社団法人及び一般財団法人に関する法律 |
| 目的 | 組合員の相互扶助(5条1項1号) | 定款で自由に定める(11条1項1号) |
| 構成員 | 組合員(資格は法律と定款で限定。8条1項) | 社員(資格は定款で定める。11条1項5号) |
| 事業 | 共同事業など法律が列挙(9条の2第1項) | 定款の目的の範囲で自由 |
| 構成員以外の利用 | 原則、組合員の利用分量の20%まで(9条の2第3項) | 法律上の制限なし |
出資の違い:協同組合は出資が必須
協同組合の組合員は、出資1口以上を持たなければなりません(10条1項)。
出資1口の金額は均一でなければなりません(同条2項)。
1人の組合員の出資口数は、原則として出資総口数の25%まで(信用協同組合は10%)です(同条3項)。
組合員の責任は、出資額が限度です(同条5項)。
出資は組合員の持分になり、組合の承諾があれば譲り渡せます(17条1項)。
一般社団法人には、出資という制度がありません。
社員は、定款で定めるところにより経費を支払う義務を負うだけです(一般法人法27条)。
資金を集める仕組みとしては、返還義務のある基金を定款で設けることができます(131条)。
基金は拠出者に返す約束のお金で、出資とは性質が違います。
| 比較 | 事業協同組合 | 一般社団法人 |
|---|---|---|
| 出資 | 組合員は1口以上必須(10条1項) | 制度なし |
| 1人の上限 | 原則として出資総口数の25%(10条3項) | ― |
| 構成員の負担 | 出資額が責任の限度(10条5項) | 定款で定める経費の支払義務(27条) |
| 持分 | あり。譲渡は組合の承諾が必要(17条1項) | なし |
| 構成員からの資金 | 出資金・経費の賦課(12条1項) | 会費(経費)・基金(131条) |
基金の仕組みは、基金とは?一般社団法人の基金制度と資本金との違いで解説しています。
剰余金の分配の違い:協同組合は配当できる
協同組合は、損失を埋め、準備金と繰越金を差し引いた後であれば、剰余金を配当できます(59条1項)。
配当の方法は、定款の定めにより、組合の事業を利用した分量に応じてするか、年1割を超えない範囲で払込済出資額に応じてします(59条2項)。
配当の前に、毎事業年度の剰余金の10分の1以上を準備金として積み立てなければなりません(58条1項)。
この準備金の目標額は、出資総額の2分の1を下回ってはなりません(同条2項)。
一方、一般社団法人は、社員総会でも社員に剰余金を分配する決議ができません(一般法人法35条3項)。
社員に剰余金や残余財産の分配を受ける権利を与える定款の定めは、効力を持ちません(11条2項)。
利益が出ても、法人の活動に使い続けるのが一般社団法人の仕組みです。
| 比較 | 事業協同組合 | 一般社団法人 |
|---|---|---|
| 剰余金の配当 | できる(59条) | できない(35条3項) |
| 配当の基準 | 利用分量に応じて、または出資額に応じて年1割まで(59条2項) | ― |
| 準備金 | 剰余金の10分の1以上を積立て(58条1項) | 法律上の定めなし |
| 脱退時の払戻し | 定款により持分の払戻しを請求できる(20条1項) | なし |
| 解散時の残余財産 | ― | 定款で定めた帰属先、決まらなければ社員総会、最後は国庫(239条) |
一般社団法人の残余財産の行き先は、一般社団法人の残余財産で説明しています。
議決権と加入・脱退の違い
協同組合の組合員は、出資口数にかかわらず1人1個の議決権と、役員などの選挙権を持ちます(11条1項)。
出資を多くしても票は増えません。これは組合の要件そのものです(5条1項3号)。
一般社団法人の社員も、原則は1人1個の議決権です(一般法人法48条1項本文)。
ただし一般社団法人は、定款で別段の定めができます(同項ただし書)。
加入については、協同組合は資格のある人の加入を正当な理由なく拒めず、既存の組合員より困難な条件も付けられません(14条)。
脱退は、90日前までに予告して事業年度末に行います(18条1項)。予告期間は定款で1年まで延ばせます(同条2項)。
一般社団法人の社員は、原則としていつでも退社できます(一般法人法28条1項)。
| 比較 | 事業協同組合 | 一般社団法人 |
|---|---|---|
| 議決権 | 1人1個・出資口数に関係なし(11条1項) | 原則1人1個・定款で別段の定め可(48条1項) |
| 加入 | 正当な理由なく拒めない(14条) | 定款の社員資格の定めによる(11条1項5号) |
| 任意の脱退 | 90日前予告・事業年度末(18条1項) | 原則いつでも(28条1項) |
| 除名 | 総会の特別議決(53条3号)・10日前通知と弁明の機会(19条2項) | 社員総会の特別決議(49条2項) |
設立手続の違い:認可か、準則主義か
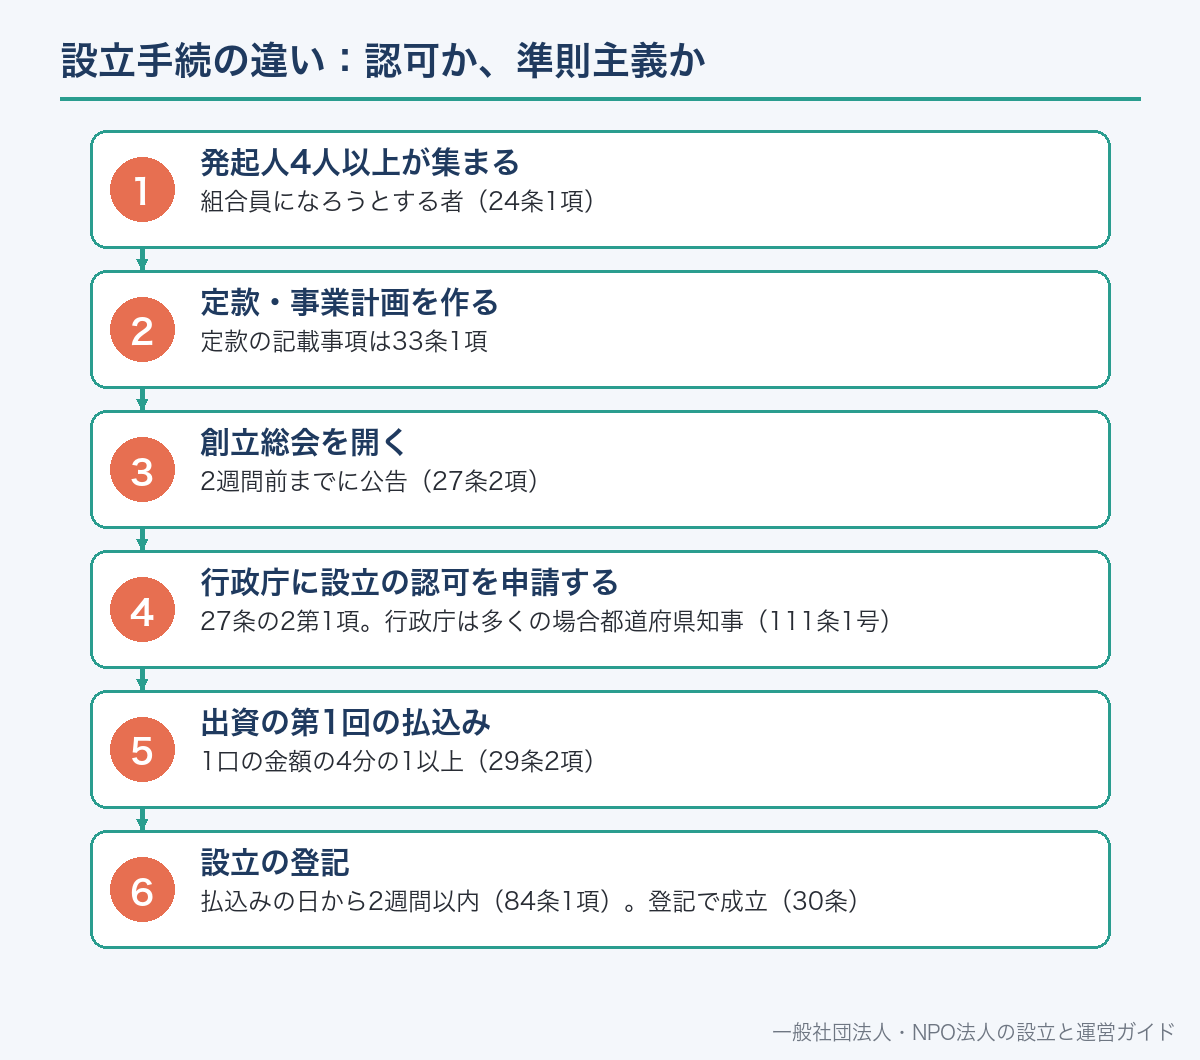
事業協同組合を設立するには、組合員になろうとする4人以上が発起人になります(24条1項)。
発起人は定款を作り、会議の2週間前までに公告して創立総会を開きます(27条1項・2項)。
創立総会では、定款の承認や事業計画の設定などを決めます(27条3項)。
そのあと、定款・事業計画・役員名簿などを行政庁に出して、設立の認可を受けます(27条の2第1項)。
認可を受けると、出資の第1回の払込み(1口の金額の4分の1以上)を行います(29条1項・2項)。
払込みの日から2週間以内に設立の登記をし(84条1項)、登記によって組合が成立します(30条)。
一般社団法人は、設立時社員が共同して定款を作り(一般法人法10条1項)、公証人の認証を受けます(13条)。
あとは設立の登記をすれば成立し(22条)、行政庁の認可は要りません。
組合員になろうとする者(24条1項)
定款の記載事項は33条1項
2週間前までに公告(27条2項)
27条の2第1項。行政庁は多くの場合都道府県知事(111条1号)
1口の金額の4分の1以上(29条2項)
払込みの日から2週間以内(84条1項)。登記で成立(30条)
| 比較 | 事業協同組合 | 一般社団法人 |
|---|---|---|
| 設立に必要な人数 | 発起人4人以上(24条1項) | 設立時社員が共同して定款を作成(10条1項) |
| 定款 | 創立総会で承認(27条3項) | 公証人の認証が必要(13条) |
| 行政の関与 | 設立の認可が必要(27条の2) | なし |
| 成立 | 設立の登記で成立(30条) | 設立の登記で成立(22条) |
| 役員 | 理事3人以上・監事1人以上(35条2項) | 理事1人以上(60条1項)。監事は任意の場合あり |
行政庁は、地区が都道府県内に収まる事業協同組合なら、多くは主たる事務所のある都道府県の知事です(111条1号)。
都道府県のWebサイトに、設立認可の申請の手引きが掲載されています。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 設立登記など登記申請の手続きは司法書士が取り扱う業務です。ご自身で法務局へ申請することもできます。
運営と監督の違い
協同組合は、設立後も行政庁の監督を受けます。
通常総会は、毎事業年度1回招集しなければなりません(46条)。
収支予算と事業計画の設定・変更は、総会の議決事項です(51条1項3号)。
定款の変更は、行政庁の認可を受けなければ効力を生じません(51条2項)。
毎事業年度、通常総会の終了の日から2週間以内に、事業報告書・財産目録・貸借対照表・損益計算書・剰余金処分案などを行政庁に提出します(105条の2第1項)。
一般社団法人には、所轄庁や監督官庁がありません。
定款の変更は社員総会の特別決議で行い(一般法人法146条・49条2項4号)、行政の認可は不要です。
決算書類も役所に提出する定めはなく、社員総会での承認と公告で完結します。
| 比較 | 事業協同組合 | 一般社団法人 |
|---|---|---|
| 監督 | 行政庁の監督あり | 監督官庁なし |
| 定款変更 | 総会の特別議決(53条1号)+行政庁の認可(51条2項) | 社員総会の特別決議(146条・49条2項4号) |
| 事業計画・予算 | 総会の議決が必要(51条1項3号) | 一般法人法に作成義務の定めなし |
| 決算書類の提出 | 総会後2週間以内に行政庁へ(105条の2第1項) | 提出先なし |
| 解散 | 総会の決議など(62条1項) | 社員総会の決議・社員が欠けたことなど(148条) |
名称のルール
事業協同組合は、名称中に「協同組合」の文字を用いなければなりません(6条1項1号)。
中小企業等協同組合法や他の特別の法律で設立された組合でなければ、事業協同組合などであることを示す文字は使えません(6条2項)。
一般社団法人は、名称中に「一般社団法人」の文字を用いなければなりません(一般法人法5条1項)。
一般社団法人が、事業協同組合であるかのような名称を使うことはできません。「一般社団法人〇〇協会」のような名称にします。
業界団体でよく見る「〇〇協会」「〇〇連盟」は、一般社団法人のことも、別の法人のこともあります。
登記事項証明書で法人の種類を確かめられます。
どちらを選ぶか:目的別の目安
選ぶときは、団体が何をして、利益をどう扱うかを先に決めます。
組合員の事業のために、共同で仕入れる・売る・検査する・融資するといった事業をするなら、協同組合の仕組みが合います。
事業の成果を、利用した分に応じて組合員に配当で返したいときも、協同組合です(59条2項)。
業界全体の啓発、資格・検定の運営、研究会、地域活動のように、利益を構成員に返すことを予定しない活動なら、一般社団法人が合います。
構成員を事業者に限りたくない、行政の認可を待たずに早く設立したい、という場合も一般社団法人が向きます。
いずれも、税の扱いは法人の種類と事業の内容で変わります。
- 組合員が小規模の事業者で、共同購買・共同販売などで取引条件を良くしたい
- 事業の利用に応じて剰余金を組合員に返したい(59条2項)
- 組合員が出資して、組合の資金を持ちたい(10条)
- 1人1票の平等な運営を法律で保障したい(11条1項)
- 行政の認可と監督を受けることに抵抗がない
- 業界の啓発・資格認定・研究・地域活動など、目的が共同事業に限られない
- 利益を構成員に分配する予定がない(35条3項・11条2項)
- 個人・法人・事業者以外も含めて、構成員を自由に決めたい(11条1項5号)
- 出資を集めず、会費(27条)や基金(131条)で運営したい
- 行政の認可なしに、登記だけで設立したい(22条)
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
他の協同組合や法人との比較
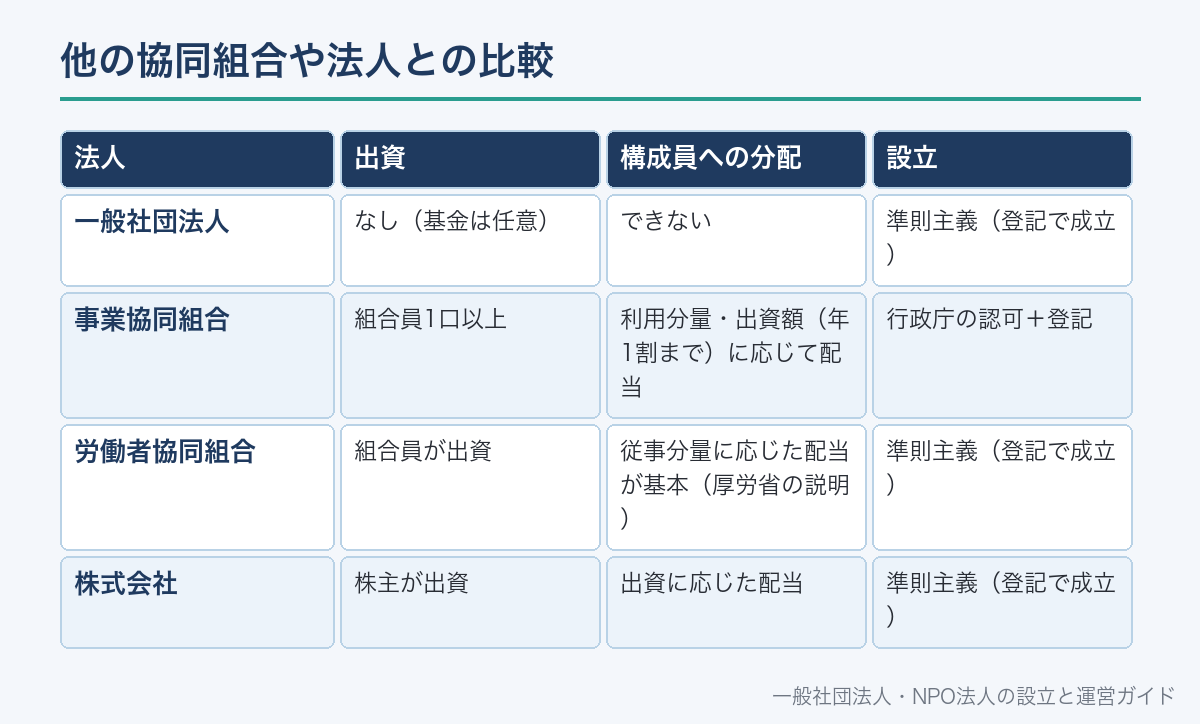
協同組合の根拠法ごとに、設立の手続が違います。
消費生活協同組合(生協)や農業協同組合(農協)は、行政庁の認可を申請して設立します(消費生活協同組合法57条・農業協同組合法59条)。
労働者協同組合法の労働者協同組合は、組合員になろうとする3人以上が発起人となり(22条)、登記で成立します(26条)。
厚生労働省は、労働者協同組合は準則主義で設立でき、行政の許可を必要としないと説明しています。
株式会社や合同会社は営利法人で、出資者への利益の配当を前提にした法人です。
| 法人 | 出資 | 構成員への分配 | 設立 |
|---|---|---|---|
| 一般社団法人 | なし(基金は任意) | できない | 準則主義(登記で成立) |
| 事業協同組合 | 組合員1口以上 | 利用分量・出資額(年1割まで)に応じて配当 | 行政庁の認可+登記 |
| 労働者協同組合 | 組合員が出資 | 従事分量に応じた配当が基本(厚労省の説明) | 準則主義(登記で成立) |
| 株式会社 | 株主が出資 | 出資に応じた配当 | 準則主義(登記で成立) |
株式会社や合同会社との比較は、一般社団法人と株式会社の違い、一般社団法人と合同会社の違いで解説しています。
一般社団法人と協同組合についてよくある誤解
誤解1:協同組合も一般社団法人も非営利だから、利益を分けられない。
協同組合は、利用分量や出資額(年1割まで)に応じて剰余金を配当できます(59条2項)。
誤解2:協同組合は出資が多い人ほど票が多い。議決権は出資口数にかかわらず1人1個です(11条1項・5条1項3号)。
誤解3:一般社団法人も設立に行政の許可が要る。一般社団法人は登記で成立し、認可は不要です(一般法人法22条)。
誤解4:一般社団法人に出資して、あとで配当を受けられる。
一般社団法人には出資の制度がなく、剰余金の分配もできません(35条3項)。
基金は返還されますが配当ではありません。
誤解5:協同組合は2人いれば作れる。事業協同組合の設立には発起人4人以上が必要です(24条1項)。
誤解6:一般社団法人の名前を「〇〇事業協同組合」にしてもよい。
組合でない者は事業協同組合などであることを示す文字を使えません(中小企業等協同組合法6条2項)。
あわせて読みたい
一般社団法人と協同組合の違いについてよくある質問
A. 出資と剰余金の分配です。事業協同組合は組合員が出資1口以上を持ち(中小企業等協同組合法10条1項)、剰余金を配当できます(59条)。一般社団法人は出資がなく、社員に剰余金を分配できません(一般法人法35条3項・11条2項)。
A. 組合員になろうとする4人以上が発起人になる必要があります(中小企業等協同組合法24条1項)。信用協同組合は組合員300人以上が必要です(同条2項)。
A. 事業協同組合は、創立総会の後に行政庁の設立の認可を受けます(中小企業等協同組合法27条の2第1項)。一般社団法人は認可が不要で、登記によって成立します(一般法人法22条)。
A. 定款の定めにより、組合員が事業を利用した分量に応じて、または年1割を超えない範囲で払込済出資額に応じて配当します(中小企業等協同組合法59条2項)。その前に剰余金の10分の1以上を準備金に積み立てます(58条1項)。
A. 変わりません。組合員は出資口数にかかわらず各1個の議決権を持ちます(中小企業等協同組合法11条1項・5条1項3号)。一般社団法人は原則1人1個ですが、定款で別段の定めができます(一般法人法48条1項)。
A. 定款の目的に含めれば事業として行えます。ただし利益を利用分量に応じて社員に返すことはできません(一般法人法35条3項)。利用に応じた還元を重視するなら協同組合の仕組みが合います。
A. 必要です。毎事業年度、通常総会の終了の日から2週間以内に、事業報告書・財産目録・貸借対照表・損益計算書などを行政庁に提出します(中小企業等協同組合法105条の2第1項)。一般社団法人にはこの提出義務はありません。
A. 90日前までに予告して、事業年度の終わりに脱退できます。予告期間は定款で1年まで延ばせます(中小企業等協同組合法18条)。脱退した組合員は定款に従い持分の払戻しを請求できます(20条1項)。
📖 参考にした公的機関の情報