


結論から申し上げます。
一般社団法人と合同会社のいちばんの違いは、利益を構成員に分けられるかどうかです。
合同会社の社員(出資者)は、会社に利益の配当を請求できます(会社法621条1項)。
一般社団法人では、社員に剰余金を分配する決議ができません(一般法人法35条3項)。
定款に「社員に剰余金や残余財産を分配する」と書いても、その定めは無効です(同法11条2項)。
一方で、一般社団法人も事業で利益を出すこと自体は禁止されていません。利益は次の活動に使います。
設立の法定費用は、一般社団法人が約11万円(定款認証5万円+登録免許税6万円)、合同会社が6万円からです。
一般社団法人と合同会社の違いを一覧表で比較
まず、主な違いを表にまとめます。
根拠の条文は、一般社団法人が一般法人法、合同会社が会社法です。
| 項目 | 一般社団法人 | 合同会社 |
|---|---|---|
| 根拠法 | 一般法人法 | 会社法(持分会社の一つ) |
| 利益の分配 | できない(11条2項・35条3項) | できる(621条・622条) |
| 設立に必要な人数 | 社員2人以上(法務省Q&A) | 社員1人から |
| 出資 | 不要(基金の制度はある) | 必要(登記前に全額払込み・578条) |
| 定款の認証 | 必要(13条)・手数料5万円 | 不要 |
| 設立の登録免許税 | 6万円(定額) | 資本金の0.7%・最低6万円 |
| 定款の収入印紙 | 不要 | 紙の定款は4万円・電子定款は不要 |
| 議決権 | 社員1人1個が原則(48条1項) | 社員の過半数で業務を決める(590条2項) |
| 役員の任期 | 理事は原則2年(66条) | 任期の定めなし |
| 決算の公告 | 貸借対照表を公告(128条) | 義務なし |
| 解散時の財産 | 定款→社員総会→国庫(239条) | 社員に分配(666条) |
| 法人税 | 非営利型なら収益事業のみが対象 | すべての所得が対象 |
以下、表の項目を一つずつ条文で確かめていきます。
違い1:利益を分配できるか(営利・非営利の意味)
「非営利」とは、利益を出してはいけないという意味ではありません。
利益を構成員(社員)に分配しないという意味です。
一般法人法は、社員に剰余金や残余財産の分配を受ける権利を与える定款の定めを無効としています(11条2項)。
社員総会も、社員に剰余金を分配する決議はできません(35条3項)。
これに対し、合同会社の社員は会社に利益の配当を請求できます(会社法621条1項)。
配当の割合は定款で自由に決められ、定めがなければ出資の価額に応じます(同法622条1項)。
出資額が少ない社員に多く配る、といった設計も合同会社ならできます。
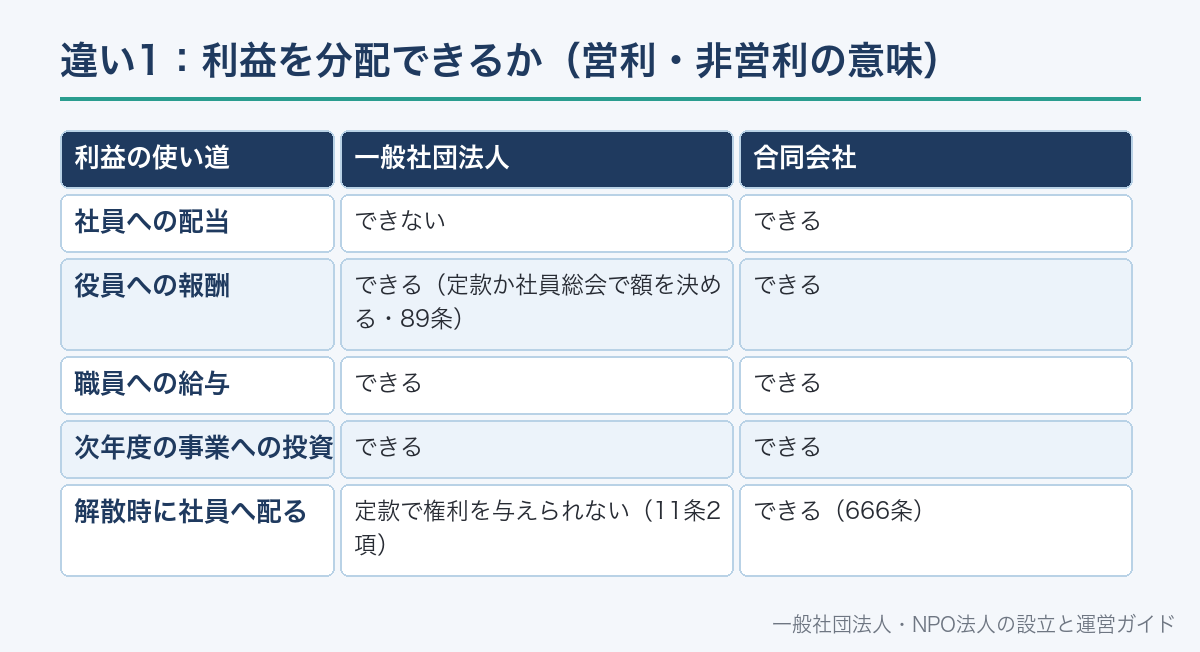
| 利益の使い道 | 一般社団法人 | 合同会社 |
|---|---|---|
| 社員への配当 | できない | できる |
| 役員への報酬 | できる(定款か社員総会で額を決める・89条) | できる |
| 職員への給与 | できる | できる |
| 次年度の事業への投資 | できる | できる |
| 解散時に社員へ配る | 定款で権利を与えられない(11条2項) | できる(666条) |
一般社団法人でも、理事の報酬や職員の給与は払えます。配当という形で社員に配れないだけです。
役員報酬の決め方は一般社団法人の理事の報酬で説明しています。
違い2:設立に必要な人数と出資
一般社団法人は、社員になろうとする人(設立時社員)が共同して定款を作ります(一般法人法10条1項)。
法務省のQ&Aは、設立には2人以上の社員が必要と説明しています。
設立後に社員が1人になっても解散はせず、0人になったときに解散します(148条4号)。
合同会社は、社員1人でも設立できます。社員がいなくなったときに解散すると定められているだけです(会社法641条4号)。
出資の考え方も違います。合同会社の社員は、登記までに出資の全額を払い込みます(同法578条)。
一般社団法人には出資の制度がなく、設立に財産は要りません。
活動資金は、社員が定款に従って払う経費(会費)でまかなうのが基本です(一般法人法27条)。
返還を約束して資金を集める「基金」の制度も使えます(131条)。
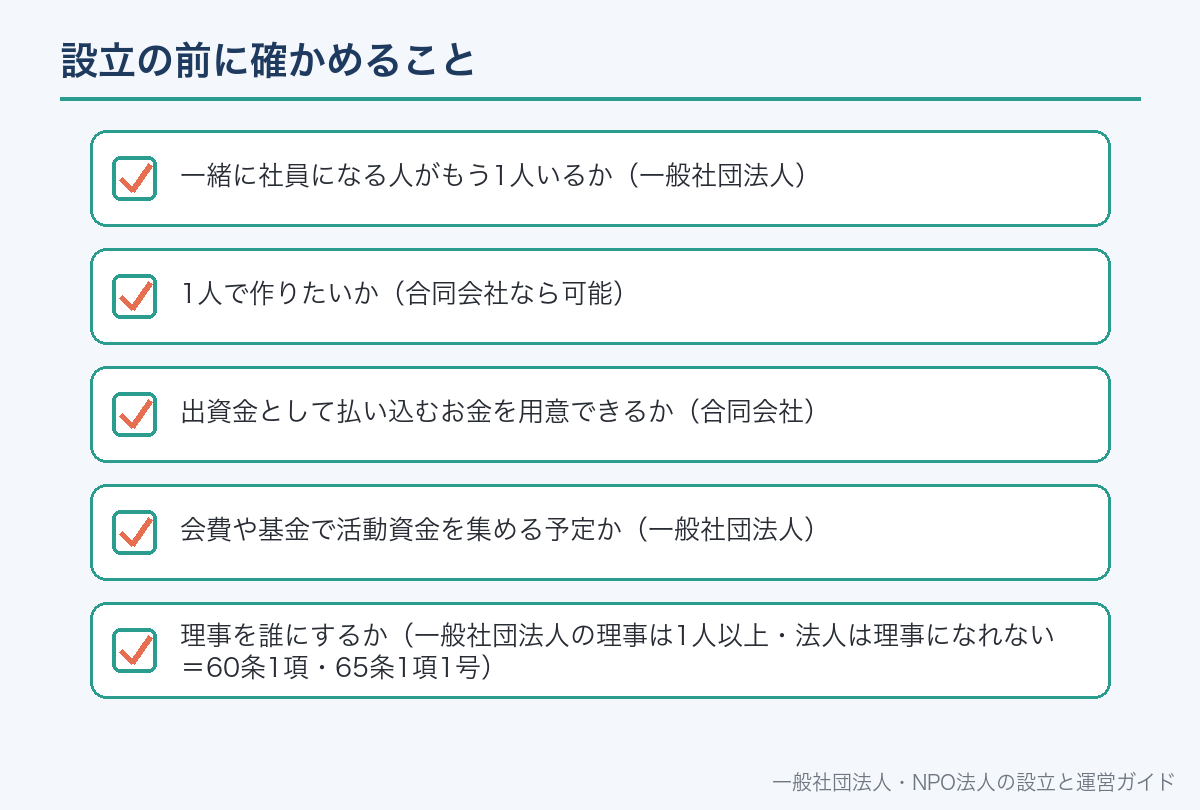
- 一緒に社員になる人がもう1人いるか(一般社団法人)
- 1人で作りたいか(合同会社なら可能)
- 出資金として払い込むお金を用意できるか(合同会社)
- 会費や基金で活動資金を集める予定か(一般社団法人)
- 理事を誰にするか(一般社団法人の理事は1人以上・法人は理事になれない=60条1項・65条1項1号)
基金の仕組みは基金とは?資本金との違いで説明しています。
違い3:設立費用と手続
法令で決まっている設立費用を比べます。
一般社団法人は、定款に公証人の認証を受けなければ効力が生じません(一般法人法13条)。
認証の手数料は5万円です(公証人手数料令35条3号)。
設立登記の登録免許税は、一般社団法人が定額6万円です(登録免許税法 別表第一24号(一)ロ)。
合同会社は、定款の認証が要りません。
登録免許税は資本金の1000分の7で、6万円に満たなければ6万円です(同号(一)ハ)。
収入印紙は、会社の定款の原本だけが課税対象です(印紙税法 別表第一第6号)。
そのため一般社団法人の定款には印紙が不要で、合同会社は紙の定款なら4万円、電子定款なら不要です。
| 法定費用 | 一般社団法人 | 合同会社 |
|---|---|---|
| 定款認証の手数料 | 5万円 | 不要 |
| 定款の謄本の交付手数料 | 別途(枚数で変わる) | 不要 |
| 定款の収入印紙 | 不要 | 紙なら4万円・電子定款なら不要 |
| 登録免許税 | 6万円 | 資本金×0.7%(最低6万円) |
| 合計の目安 | 約11万円+謄本代 | 6万円〜(電子定款の場合) |
合同会社の登録免許税が6万円を超えるのは、資本金が約857万円を超えたときです。
印鑑の作成代や証明書の取得費、専門家への報酬は上の表に含めていません。
| 手順 | 一般社団法人 | 合同会社 |
|---|---|---|
| 1 | 設立時社員2人以上で定款を作る | 社員1人から定款を作る |
| 2 | 公証役場で定款の認証を受ける | (認証は不要) |
| 3 | 設立時理事を選び、設立手続を調査する | 出資金を全額払い込む |
| 4 | 主たる事務所の所在地の法務局へ登記申請 | 本店所在地の法務局へ登記申請 |
一般社団法人の設立は、登記をした時に成立します(一般法人法22条)。
手順の詳細は一般社団法人の設立の流れにまとめています。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 設立登記など登記申請の手続きは司法書士が取り扱う業務です。ご自身で法務局へ申請することもできます。
違い4:「社員」の意味と意思決定の仕組み
どちらの法人でも、構成員を「社員」と呼びます。従業員のことではありません。
ただし、中身は違います。
合同会社の社員は出資者で、原則として全員が業務を執行します(会社法590条1項)。
社員が2人以上なら、業務は社員の過半数で決めます(同条2項)。
一般社団法人の社員は社員総会で議決権を持つ構成員です。出資はしません。
議決権は1人1個が原則です(一般法人法48条1項)。
業務を行うのは社員ではなく、社員総会で選ばれた理事です。
一般社団法人では、「決める人(社員総会)」と「執行する人(理事)」が分かれています。
| 機関・役割 | 一般社団法人 | 合同会社 |
|---|---|---|
| 最高意思決定 | 社員総会 | 社員(総社員の同意・過半数) |
| 業務の執行 | 理事(1人以上・60条1項) | 社員(定款で業務執行社員を限定可) |
| 代表 | 理事または代表理事(77条) | 業務執行社員または代表社員(599条) |
| 監督 | 監事(任意。理事会を置けば必要) | なし(社員が自ら経営) |
| 定款の変更 | 社員総会の特別決議(146条・49条2項) | 総社員の同意が原則(637条) |
社員総会と理事会の役割の違いは社員総会と理事会の違いで詳しく扱っています。
違い5:役員の任期と運営の手間
一般社団法人の理事の任期は、選任後2年以内に終わる最終の事業年度の定時社員総会の終結時までです(一般法人法66条)。
同じ人が続ける場合も、任期ごとに選任と変更(重任)の登記が必要です。
理事の変更登記の登録免許税は、一般社団法人では1件1万円です(登録免許税法 別表第一24号(一)カ)。
合同会社の社員には任期の定めがありません。
社員が変わらなければ、任期を理由とする登記は発生しません。
また、一般社団法人は定時社員総会のあと、貸借対照表を公告しなければなりません(一般法人法128条1項)。
合同会社は計算書類を作って保存しますが(会社法617条)、決算公告の義務はありません。
| 定期的に発生すること | 一般社団法人 | 合同会社 |
|---|---|---|
| 定時の総会 | 毎年(定時社員総会) | 法律上の会議体はない |
| 役員の改選 | 2年ごと(66条) | なし |
| 役員変更の登記 | 改選のたび(1万円) | 社員・代表社員が変わったとき |
| 決算公告 | 毎年(128条) | なし |
| 登記の放置 | 最後の登記から5年でみなし解散の対象(149条) | ― |
一般社団法人は、登記を5年しないと「休眠一般社団法人」としてみなし解散の対象になります(149条1項)。
理事の改選を忘れないことが、そのまま法人を守ることにつながります。
違い6:税金の扱い
税金は、一般社団法人がどの類型に当たるかで変わります。
法人税法は、一定の要件を満たす一般社団法人を「非営利型法人」と定めています(法人税法2条9号の2)。
非営利型法人は公益法人等として扱われ、法人税の対象は収益事業から生じた所得に限られます(同法2条6号・4条1項)。
非営利型の要件を満たさない一般社団法人は、普通法人として全所得が法人税の対象です(同法2条9号)。
合同会社は普通法人で、すべての所得が法人税の対象になります。
- 定款に剰余金の分配を行わない旨の定めがあること
- 定款に、解散時の残余財産を国・地方公共団体・公益法人等に帰属させる旨の定めがあること
- 上の定めに反する行為(特定の人への特別の利益を含む)をしたことがないこと
- 理事とその親族等である理事の合計が、理事総数の3分の1以下であること
会員の共通の利益を図る団体向けに、「共益活動型」という別の類型もあります(同条2項)。
個別の団体がどの類型に当たるか、どの事業が収益事業かは、事業の実態で判断されます。
税金の全体像は一般社団法人にかかる税金で説明しています。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
違い7:辞めるとき・解散するときの財産
構成員が抜けるときの扱いも、大きく違います。
合同会社の社員が退社すると、持分の払戻しを受けられます(会社法611条1項)。
社員の死亡も退社の理由で(同法607条1項3号)、相続人が社員を引き継ぐには定款の定めが要ります。
一般社団法人の社員は、原則としていつでも退社できます(一般法人法28条1項)。
死亡も退社の理由です(29条3号)。一般社団法人の社員には持分がないため、払戻しという考え方がありません。
解散したときの残余財産は、合同会社では社員に分配します(会社法666条)。
一般社団法人では、定款→清算法人の社員総会の決議→国庫の順で帰属先が決まります(一般法人法239条)。
| 場面 | 一般社団法人 | 合同会社 |
|---|---|---|
| 構成員が辞める | いつでも退社可(定款で制限可・28条) | 事業年度末に6か月前の予告で退社(606条) |
| 辞めた人への払戻し | なし(持分がない) | 持分の払戻し(611条) |
| 構成員の死亡 | 退社(29条3号) | 退社(607条1項3号)。定款で相続人の承継を定められる |
| 解散時の残余財産 | 定款で定めた先など(239条) | 社員に分配(666条) |
残余財産の行き先は一般社団法人の解散時の残余財産で整理しています。
どちらを選ぶか:目的別の目安
選び方の軸は、利益を誰のものにしたいかです。
事業の成果を出資者のものにしたい場合は、合同会社が合います。
業界団体、資格の認定団体、地域活動や学会のように、会員や社会のための活動なら一般社団法人が合います。
一般社団法人の名称には「一般社団法人」の文字が入り(一般法人法5条1項)、非営利の団体であることが名前から伝わります。
1人で始めたい場合は、一般社団法人は作れません。合同会社か、仲間を集めてからの一般社団法人になります。
| こんなとき | 向いている法人 |
|---|---|
| 事業の利益を自分や出資者で受け取りたい | 合同会社 |
| 1人で法人を作りたい | 合同会社 |
| 設立の法定費用を最小にしたい | 合同会社(6万円〜) |
| 会員から会費を集めて共通の活動をしたい | 一般社団法人 |
| 資格認定・検定・業界の取りまとめをしたい | 一般社団法人 |
| 寄付や補助金を受けて社会的な活動をしたい | 一般社団法人(NPO法人も候補) |
| 将来、株式会社にしたい | 合同会社(組織変更ができる) |
会社法の組織変更は、株式会社と持分会社の間の変更です(会社法2条26号・743条)。
合同会社から一般社団法人へ、またはその逆へ移る手続はありません。最初の選択が大切です。
合同会社そのものについて知りたい方へ
この記事は、一般社団法人と比べたときの違いに絞っています。
合同会社の定款の書き方、代表社員、株式会社との比較は、別の記事で詳しく説明しています。
合同会社とは?株式会社との違いを一覧表で比較をご覧ください。
株式会社との比較は一般社団法人と株式会社の違いにまとめています。
よくある誤解
誤解1:一般社団法人はもうけてはいけない。
利益を出すことは禁止されていません。
社員に分配できないだけです(11条2項・35条3項)。
誤解2:一般社団法人では給料を払えない。理事の報酬や職員の給与は払えます。報酬の額は定款か社員総会で決めます(89条)。
誤解3:一般社団法人は税金がかからない。
非営利型でも収益事業の所得は法人税の対象です。
非営利型でなければ全所得が対象です。
誤解4:合同会社の社員は従業員。合同会社の社員は出資者です。従業員として雇われる人とは別です。
誤解5:一般社団法人も1人で作れる。設立には社員2人以上が必要です。設立後に1人になっても解散はしません。
誤解6:あとから合同会社を一般社団法人に変えられる。
組織変更は会社の種類の間に限られ、法人の種類をまたぐ移行はできません。
営利・非営利の前に、法人格とは何かを整理した記事はこちらです。
一般社団法人と合同会社の違いについてよくある質問
A. 利益を構成員に分配できるかどうかです。合同会社の社員は利益の配当を請求でき(会社法621条1項)、一般社団法人では社員に剰余金を分配できません(一般法人法11条2項・35条3項)。
A. 法定費用は合同会社のほうが安く、電子定款なら6万円からです。一般社団法人は定款認証5万円と登録免許税6万円で約11万円かかります(公証人手数料令35条3号・登録免許税法 別表第一24号(一))。
A. 作れません。法務省のQ&Aでは設立に社員2人以上が必要とされています。設立後に社員が1人になっても解散はしません(一般法人法148条4号)。
A. 払えます。理事の報酬は、定款に額を定めていなければ社員総会の決議で定めます(一般法人法89条)。
A. 社員には配らず、法人の次の活動や事業に使います。解散時に残った財産は、定款で定めた帰属先などに渡ります(一般法人法239条)。
A. 違います。合同会社の社員は出資者で、原則として業務も執行します(会社法590条)。一般社団法人の社員は社員総会で議決権を持つ構成員で、出資はしません。
A. 一概には言えません。非営利型法人の要件を満たす一般社団法人は収益事業の所得だけが法人税の対象ですが(法人税法4条1項)、要件を満たさなければ合同会社と同じく全所得が対象です。個別の判断は税理士や税務署に確認してください。
A. 変えられません。会社法の組織変更は株式会社と持分会社の間の変更で(会社法2条26号)、一般社団法人への移行の手続はありません。
📖 参考にした公的機関の情報

