
結論から申し上げます。
学校法人は、私立学校の設置を目的として私立学校法に基づいて設立される法人です(私立学校法3条)。
小学校・中学校・高校・大学などの「学校」を設置できるのは、国・地方公共団体・学校法人だけです(学校教育法2条1項)。
一般社団法人は、これらの学校を設置できません。
一方で、塾・英会話教室・資格講座・オンライン講座などの教育事業は、一般社団法人で行えます。
一般社団法人は定款の認証と登記で成立しますが、学校法人は寄附行為について所轄庁の認可が必要です(私立学校法23条1項)。
根拠法と目的の違い
一般社団法人の根拠法は、一般社団法人及び一般財団法人に関する法律(一般法人法)です。
一般社団法人の目的は法律で限定されず、法令に反しない範囲で定款に定めます(一般法人法11条1項1号)。
学校法人の根拠法は私立学校法で、目的は私立学校の設置に限られます(私立学校法3条)。
ここでいう私立学校とは、学校法人が設置する学校をいいます(同法2条3項)。
「学校」は、学校教育法1条の学校と幼保連携型認定こども園を指します(同法2条1項)。
つまり学校法人は、法律上の学校を設置・運営するために用意された専用の法人です。
| 項目 | 一般社団法人 | 学校法人 |
|---|---|---|
| 根拠法 | 一般法人法 | 私立学校法 |
| 目的 | 自由(定款で定める) | 私立学校の設置(3条) |
| 基本ルール | 定款(公証人の認証・一般法人法13条) | 寄附行為(所轄庁の認可・23条1項) |
| 成立 | 設立の登記(一般法人法22条) | 認可後の設立の登記(26条) |
| 所轄庁 | なし | 大学・高専は文部科学大臣、その他は都道府県知事(4条) |
| 必要な財産 | 法律上の最低額なし | 学校に必要な施設・設備・資金と経営に必要な財産(17条) |
| 機関 | 社員総会と理事1人以上が最低限(一般法人法60条1項) | 理事5人以上・監事2人以上・評議員6人以上など(18条) |
| 学校教育法の学校の設置 | できない | できる(目的そのもの) |
| 会計年度 | 定款で自由に定める(11条1項7号) | 4月1日〜翌年3月31日に固定(98条) |
「学校」を設置できるのは誰か
学校教育法1条は、学校を9種類に限っています。
幼稚園・小学校・中学校・義務教育学校・高等学校・中等教育学校・特別支援学校・大学・高等専門学校です。
これらを設置できるのは、国・地方公共団体・学校法人のみです(学校教育法2条1項)。
私立の学校の設置には、学校の種類に応じて文部科学大臣か都道府県知事の認可も必要です(同法4条1項)。
学校でない教育施設は、学校の名称や「大学院」の名称を使えません(同法135条)。
一般社団法人が運営する教室に「〇〇小学校」「〇〇大学」と名付けることは、この規定に反します。
| 教育施設の種類 | 根拠 | 一般社団法人で設置できるか |
|---|---|---|
| 学校(小・中・高・大学など9種類) | 学校教育法1条・2条1項 | できない |
| 専修学校(専門学校など) | 学校教育法124条・127条・130条 | 要件を満たし都道府県知事の認可を受ければ設置者になれる |
| 各種学校 | 学校教育法134条 | 認可を受けて設置する(同条2項で4条1項前段を準用) |
| 塾・教室・講座・研修 | 学校教育法の規制対象外 | できる |
専修学校は、国・地方公共団体のほか、経済的基礎・経営者の知識経験・社会的信望を備えた者が設置できます(学校教育法127条)。
専修学校は修業年限1年以上、教育を受ける者が常時40人以上などの要件があります(同法124条)。
専修学校や各種学校の設置だけを目的とする法人も、私立学校法で設立できます(私立学校法152条5項)。
一般社団法人でできる教育事業
学校教育法の学校に当たらない教育事業は、一般社団法人で行えます。
学習塾、英会話・音楽・プログラミングなどの教室、社会人向けの講座がその例です。
研修や検定を実施して、修了証や民間資格を出す事業も一般社団法人でよく行われています。
不登校の子どもの居場所づくりや学習支援も、学校教育法の学校でなければ法人の形は自由です。
一般社団法人は剰余金を社員に分配できませんが、事業で収益を上げること自体は禁止されていません(一般法人法11条2項・35条3項)。
事業の内容によっては、教育以外の法令の許認可や届出が必要になる場合があります。
- 学校教育法1条の学校(小・中・高・大学など)を設置する計画ではないか
- 教室名やサービス名に「学校」「大学」「専門学校」などの名称を使っていないか(学校教育法135条)
- 修了証や資格を出す場合、国家資格と誤解されない表示にしているか
- 定款の目的に、行う教育事業が書かれているか(一般法人法11条1項1号)
- 子どもを預かる場合、自治体への届出など他の法令の手続が必要か調べたか
第〇条(目的) 当法人は、子どもと社会人の学びの機会を広げることを目的とし、その目的に資するため、次の事業を行う。
(1)学習支援教室及び各種講座の企画及び運営
(2)教育に関する研修会、セミナー及び講演会の開催
(3)〇〇に関する知識及び技能の検定並びに修了の認定
(4)教材の企画、制作及び販売
(5)その他当法人の目的を達成するために必要な事業
一般的な書き方の一例です。教室の名称に学校教育法1条の学校の名称を使わないよう注意してください(学校教育法135条)。
具体的な始め方は一般社団法人で教育・学習支援の活動を行う方法と資格・検定の認定団体をつくる方法で説明しています。
設立手続の違い
一般社団法人は、設立時社員が共同して定款を作成し(一般法人法10条1項)、公証人の認証を受けます(13条)。
定款認証の手数料は5万円です(公証人手数料令35条3号)。
その後、主たる事務所の所在地で設立の登記をすると成立します(一般法人法22条)。
行政庁の許可や認可は要りません。
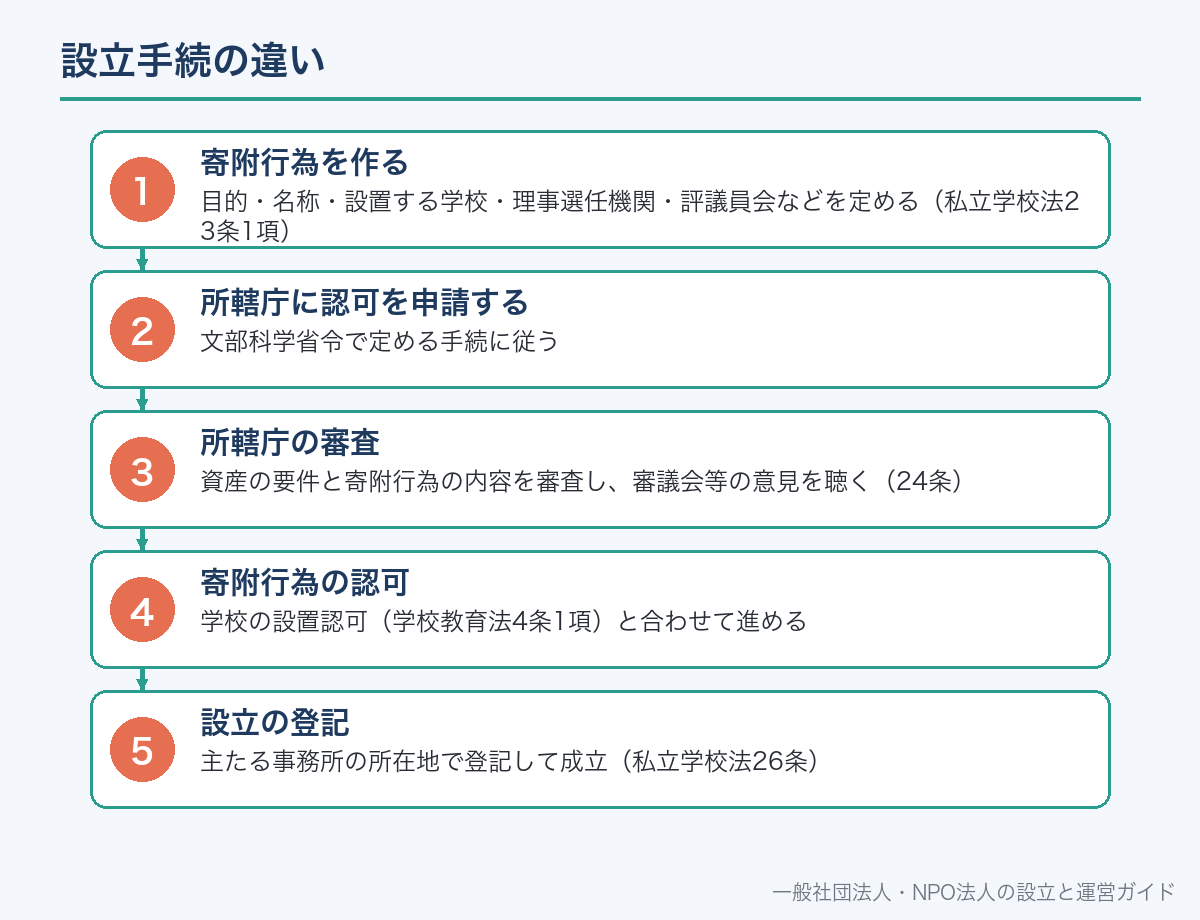
学校法人は、寄附行為に少なくとも16の事項を定め、所轄庁の認可を受けなければなりません(私立学校法23条1項)。
所轄庁は、資産が17条の要件に当たるか、寄附行為が法令に違反していないかなどを審査します(24条1項)。
認可の前には、私立学校審議会などの意見を聴きます(24条2項)。
| 手順 | 一般社団法人 | 学校法人 |
|---|---|---|
| 基本ルールの作成 | 定款(10条1項) | 寄附行為(23条1項) |
| 行政の関与 | なし(公証人の認証のみ) | 所轄庁の認可(23条1項・24条) |
| 審査されること | 定款の形式 | 資産の要件・寄附行為の適法性など(24条1項) |
| 審議会への諮問 | なし | 私立学校審議会等の意見を聴く(24条2項) |
| 成立の時期 | 設立の登記(22条) | 設立の登記(26条) |
| 学校そのものの認可 | ― | 学校の設置認可が別に必要(学校教育法4条1項) |
目的・名称・設置する学校・理事選任機関・評議員会などを定める(私立学校法23条1項)
文部科学省令で定める手続に従う
資産の要件と寄附行為の内容を審査し、審議会等の意見を聴く(24条)
学校の設置認可(学校教育法4条1項)と合わせて進める
主たる事務所の所在地で登記して成立(私立学校法26条)
一般社団法人の手順は一般社団法人の設立の流れにまとめています。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 設立登記など登記申請の手続きは司法書士が取り扱う業務です。ご自身で法務局へ申請することもできます。
財産の要件の違い
一般社団法人には、設立に必要な財産の最低額がありません。
資金が必要なときは、返還義務のある基金の制度を定款で設けることもできます。
学校法人は、設置する学校に必要な施設・設備またはそれに要する資金と、学校の経営に必要な財産を持たなければなりません(私立学校法17条1項)。
施設・設備の基準は、別に法律で定めるところによります(17条2項)。
校地・校舎などの具体的な水準は、学校の種類ごとの設置基準と所轄庁の審査基準で確かめることになります。
この財産の要件が、学校法人の設立で最も重い準備になります。
基金の仕組みは基金とは?一般社団法人の基金制度と資本金との違いで説明しています。
機関設計の違い
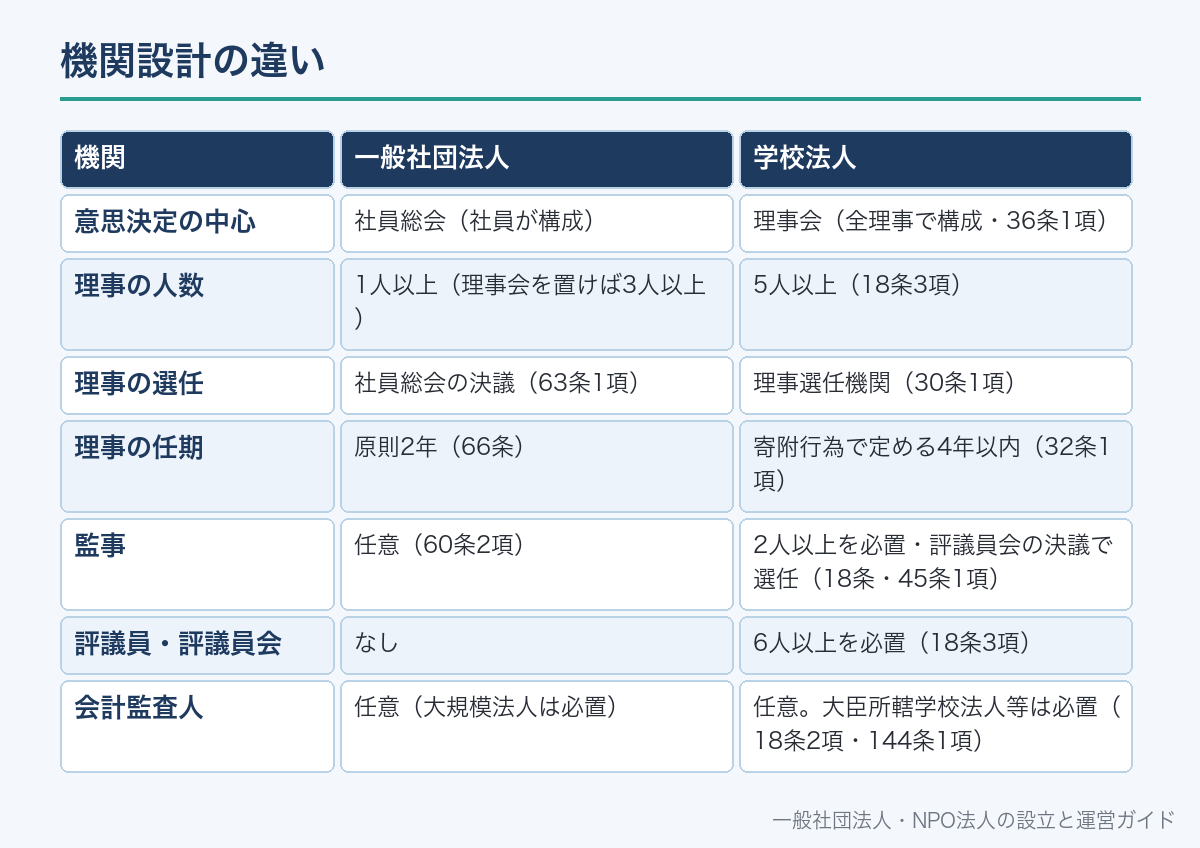
一般社団法人は、社員総会と理事1人以上があれば足ります(一般法人法60条1項)。
理事会・監事・会計監査人は、定款で置くかどうかを選べます(60条2項)。
理事は社員総会の決議で選任し(63条1項)、任期は原則2年です(66条)。
学校法人は、理事・理事会・監事・評議員・評議員会・理事選任機関を必ず置きます(私立学校法18条1項)。
人数は理事5人以上、監事2人以上、評議員6人以上で、評議員は理事より多くなければなりません(18条3項)。
理事長は1人置き、理事会が理事の中から選びます(37条1項)。理事長が法人を代表します(37条6項)。
| 機関 | 一般社団法人 | 学校法人 |
|---|---|---|
| 意思決定の中心 | 社員総会(社員が構成) | 理事会(全理事で構成・36条1項) |
| 理事の人数 | 1人以上(理事会を置けば3人以上) | 5人以上(18条3項) |
| 理事の選任 | 社員総会の決議(63条1項) | 理事選任機関(30条1項) |
| 理事の任期 | 原則2年(66条) | 寄附行為で定める4年以内(32条1項) |
| 監事 | 任意(60条2項) | 2人以上を必置・評議員会の決議で選任(18条・45条1項) |
| 評議員・評議員会 | なし | 6人以上を必置(18条3項) |
| 会計監査人 | 任意(大規模法人は必置) | 任意。大臣所轄学校法人等は必置(18条2項・144条1項) |
評議員の役割は評議員とは?役割・選ばれ方・理事との違いで詳しく解説しています。
役員になれない人の違い
一般社団法人では、法人は役員になれません(一般法人法65条1項1号)。
一般法人法や会社法などに違反して刑に処せられ、執行を終えてから2年を経過しない者も役員になれません(65条1項3号)。
それ以外の法令違反では、拘禁刑以上の刑に処せられ、執行を終えるまでの者が対象です。
執行猶予中の者は除かれます(65条1項4号)。
学校法人の理事の欠格事由は、私立学校法31条1項に定められています。
法人のほか、校長・教員の欠格事由(学校教育法9条各号)に当たる者も理事になれません(31条1項3号)。
学校教育法9条1号は「拘禁刑以上の刑に処せられた者」で、一般社団法人の欠格事由より範囲が広くなっています。
監事と評議員にも、理事と同じ欠格事由が当てはまります(私立学校法46条1項1号・62条1項)。
| 欠格事由 | 一般社団法人の役員 | 学校法人の理事 |
|---|---|---|
| 法人 | なれない(65条1項1号) | なれない(31条1項1号) |
| 拘禁刑以上の刑 | 執行を終えるまで(執行猶予中を除く・65条1項4号) | 学校教育法9条1号に当たる者(31条1項3号) |
| 根拠法違反で罰金 | 一般法人法・会社法違反などは執行終了後2年(65条1項3号) | 私立学校法違反は執行終了後2年(31条1項4号) |
| 解散命令を受けた法人の役員 | 規定なし | 解散前30日以内の役員は解散から2年(31条1項5号) |
2025年4月施行の私立学校法改正で変わったこと
私立学校法は令和5年法律第21号で改正され、一部を除いて2025年(令和7年)4月1日から施行されています。
文部科学省の通知は、改正の趣旨を「執行と監視・監督の役割の明確化・分離」と説明しています。
理事は、寄附行為で構成を定める理事選任機関が選任することになりました(30条1項・29条)。
理事選任機関は、理事を選ぶ前に評議員会の意見を聴かなければなりません(30条2項)。
監事は評議員会の決議で選任することになりました(45条1項)。
理事は監事や評議員を兼ねられません(31条3項)。
親族などの特別利害関係についても、人数の上限が置かれました(31条6項・7項)。
| 改正後のルール | 内容 | 条文 |
|---|---|---|
| 理事の選任 | 理事選任機関が選任・事前に評議員会の意見を聴く | 30条1項・2項 |
| 理事の構成 | 設置する学校の校長を含める・就任時に法人の役員や職員でない者を含める | 31条4項 |
| 兼職の禁止 | 理事は監事・評議員を兼ねられない | 31条3項 |
| 特別利害関係 | 他の理事2人以上などと特別利害関係があってはならない。該当する理事は総数の3分の1まで | 31条6項・7項 |
| 監事の選任 | 評議員会の決議 | 45条1項 |
| 評議員の構成 | 職員の評議員は総数の3分の1まで、理事・理事会が選ぶ評議員は2分の1まで | 62条5項 |
| 理事会の決定と評議員会 | 重要な資産の処分、多額の借財、予算・事業計画などは事前に評議員会の意見を聴く | 36条4項 |
| 大臣所轄学校法人等の特例 | 寄附行為の変更・解散・合併の決定は評議員会の決議が必要 | 150条 |
同じ通知によると、施行時に在任していた役員などには経過措置があります。
古い解説では「理事会が理事を選ぶ」「理事と評議員の兼任可」などと書かれている場合があるので、施行日以降の条文で確かめてください。
運営と監督の違い
一般社団法人には所轄庁がなく、行政への定期的な書類の提出義務も一般法人法にはありません。
定款の変更も社員総会の特別決議で完結し(一般法人法146条)、認可は要りません。
学校法人では、寄附行為の変更を理事会で決め、事前に評議員会の意見を聴きます(私立学校法108条1項・2項)。
軽微な変更を除き、寄附行為の変更は所轄庁の認可を受けなければ効力を生じません(108条3項)。
学校法人は毎会計年度に予算と事業計画を作り(99条)、役員と評議員の報酬等の支給基準を定めます(100条1項)。
寄附行為や計算書類等の内容をインターネットなどで公表する努力義務もあります(137条)。
| 運営の場面 | 一般社団法人 | 学校法人 |
|---|---|---|
| 基本ルールの変更 | 社員総会の特別決議(146条) | 理事会の決議+所轄庁の認可(108条) |
| 予算・事業計画 | 法律上の作成義務なし | 毎会計年度に作成(99条) |
| 報酬の基準 | 定款か社員総会で額を決める | 不当に高額でない支給基準を定める(100条1項) |
| 計算書類 | 貸借対照表・損益計算書 | 学校法人会計基準による貸借対照表・収支計算書(103条) |
| 収益事業 | 制限なし | 教育に支障のない限り・所轄庁が定める種類・特別会計(19条) |
| 情報の公表 | 貸借対照表の公告 | 寄附行為・計算書類等の公表(努力義務・137条) |
学校法人の計算書類が「収支計算書」を含むことは、前記の文部科学省通知で示されています。
社員総会と評議員会の違い・決算を承認する機関
一般社団法人の最高の意思決定機関は、社員で構成する社員総会です。
理事・監事の選任や定款変更、計算書類の承認は社員総会が決めます(一般法人法63条1項・146条・126条2項)。
学校法人には社員がいません。
業務を決めるのは理事会で(私立学校法36条2項1号)、評議員会は意見を述べ、法律が定める事項を決議する機関です(66条2項)。
法律が評議員会の意見聴取や決議を求める事項について、それを不要とする寄附行為の定めは置けません(66条3項)。
決算も流れが違います。学校法人は会計年度終了後3か月以内に計算書類等を作成します(103条2項)。
監事の監査を受けた計算書類等は理事会の決議で承認し(104条1項・3項)、定時評議員会に報告して意見を聴きます(105条3項)。
| 決算の場面 | 一般社団法人 | 学校法人 |
|---|---|---|
| 作成の期限 | 事業年度ごと(定時社員総会に間に合うよう作成) | 会計年度終了後3か月以内(103条2項) |
| 監査 | 監事を置けば監事の監査(124条1項) | 監事の監査(104条1項) |
| 承認する機関 | 定時社員総会(126条2項) | 理事会(104条3項) |
| 社員総会・評議員会の役割 | 承認の決議 | 報告を受け意見を述べる(105条3項) |
| 備置き | 総会の1週間前(理事会設置は2週間前)から5年間(129条1項) | 定時評議員会の1週間前から5年間(106条1項) |
一般社団法人を学校法人に変えられるか
一般社団法人を、そのまま学校法人へ組織変更する規定は、一般法人法にも私立学校法にもありません。
一般社団法人が合併できる相手も、一般社団法人か一般財団法人に限られています(一般法人法242条)。
私立学校法152条7項の組織変更は、学校法人と専修学校・各種学校の設置を目的とする法人との間のものです。
そのため、一般社団法人で行ってきた教育事業を学校にするには、学校法人を新たに設立する手続が必要です。
学校法人の寄附行為では、設立当初の役員と評議員を定めます(私立学校法23条2項)。
一般社団法人の財産を学校法人の設立に充てる場合は、社員総会の決議や税の扱いを事前に確かめておきます。
解散と残余財産の違い
一般社団法人は、社員総会の特別決議で解散できます(一般法人法148条3号・49条2項6号)。
残余財産の帰属は定款で定め、定まらなければ社員総会で決め、それでも決まらなければ国庫に帰属します(239条)。
社員に残余財産の分配を受ける権利を与える定款の定めは無効です(11条2項)。
学校法人は、理事会の決議による解散や目的事業の成功不能による解散について、所轄庁の認可が必要です(私立学校法109条1項・3項)。
残余財産は寄附行為の定めにより帰属し、処分されない財産は国庫に帰属します(125条1項・2項)。
国庫に帰属した財産は、私立学校教育の助成のために使われます(125条3項)。
一般社団法人の残余財産は一般社団法人の解散時の残余財産はどうなる?で詳しく扱っています。
助成と税の違い
国や地方公共団体は、教育の振興上必要な場合、学校法人に私立学校教育の助成をすることができます(私立学校法132条)。
一般社団法人には、このような法人の種類に結びついた助成の規定はありません。
法人税法では、学校法人は別表第二の公益法人等に掲げられています。
公益法人等は、収益事業を行う場合などに限って法人税の納税義務を負う仕組みです(法人税法4条1項)。
一般社団法人は、非営利型法人の要件を満たすかどうかで扱いが分かれます(法人税法2条9号の2)。
実際の課税関係は事業の内容で変わるため、個別の判断は税の専門家に確認してください。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
一般社団法人の税の区分は一般社団法人にかかる税金は?非営利型と普通型の違いで説明しています。
どちらを選ぶか:判断の手順
最初に確かめるのは、学校教育法1条の学校を設置するかどうかです。
設置するなら、学校法人以外の選択肢はありません(学校教育法2条1項)。
専修学校や各種学校を設置するなら、専修学校・各種学校の設置を目的とする法人(私立学校法152条5項)を含めて検討します。
それ以外の教育事業なら、一般社団法人・NPO法人・株式会社などから、運営の仕方に合う形を選べます。
将来学校の設置を目指す場合でも、その時点で学校法人の寄附行為の認可を受ける手続が別に必要です。
設置する→学校法人(寄附行為の認可+学校の設置認可)
設置する→設置者の要件と都道府県知事の認可を確認(学校教育法127条・130条・134条)
法人の形は自由。一般社団法人なら定款認証と登記で設立
必要なら株式会社など。一般社団法人は分配できない(一般法人法11条2項)
| やりたいこと | 向いている法人 | 理由 |
|---|---|---|
| 私立の高校・大学を開く | 学校法人 | 学校を設置できるのは学校法人など(学校教育法2条1項) |
| 専門学校を開く | 学校法人・専修学校のための法人など | 専修学校の設置者要件と認可が必要(127条・130条) |
| 学習塾・英会話教室 | 一般社団法人・株式会社など | 学校教育法の学校に当たらない |
| 資格講座と検定・認定 | 一般社団法人が多い | 団体として中立的に認定する形を取りやすい |
| 不登校の子の居場所づくり | 一般社団法人・NPO法人など | 学校でない教育活動として行う |
よくある誤解
誤解1:教育事業をするなら学校法人でなければならない。
学校法人が必要なのは学校教育法1条の学校などを設置する場合です(私立学校法3条)。
誤解2:一般社団法人でも認可を取れば小学校を設置できる。
小学校などを設置できるのは国・地方公共団体・学校法人だけです(学校教育法2条1項)。
誤解3:スクール名に「学校」を付けるのは自由。学校でない教育施設は学校の名称を使えません(学校教育法135条)。
誤解4:学校法人の理事は理事会が選ぶ。2025年4月の改正後は理事選任機関が選任します(私立学校法30条1項)。
誤解5:学校法人の理事は評議員を兼ねられる。改正後の31条3項で、理事は監事・評議員を兼ねられません。
誤解6:一般社団法人は収益事業をしてはいけない。
禁止されているのは剰余金の分配で、収益を上げる事業は行えます(一般法人法11条2項・35条3項)。
一般社団法人と学校法人の違いについてよくある質問
A. 学校教育法1条の学校(小学校・中学校・高校・大学など)は作れません。設置できるのは国・地方公共団体・学校法人だけです(学校教育法2条1項)。塾や教室、講座などの教育事業は一般社団法人で行えます。
A. 定款ではなく寄附行為を作ります。目的・名称・設置する学校・理事選任機関・評議員会などの事項を定め、所轄庁の認可を受けます(私立学校法23条1項)。
A. 私立大学・私立高等専門学校とそれらを設置する学校法人は文部科学大臣、それ以外の私立学校などを設置する学校法人は都道府県知事です。両方を併せて設置する学校法人は文部科学大臣です(私立学校法4条)。
A. 2025年4月施行の改正後は、寄附行為で構成を定める理事選任機関が選任します。選任の前に評議員会の意見を聴く必要があります(私立学校法30条1項・2項)。
A. 理事5人以上、監事2人以上、評議員6人以上で、評議員の定数は理事の定数を超える必要があります(私立学校法18条3項)。一般社団法人は理事1人から設立できます(一般法人法60条1項)。
A. 学校教育法1条の学校でない教育施設は、同条の学校の名称や大学院の名称を使えません(学校教育法135条)。「〇〇小学校」「〇〇大学」のような名称は避けてください。
A. 専修学校は、経済的基礎・経営者の知識経験・社会的信望などの要件を満たす者が、都道府県知事の認可を受けて設置します(学校教育法127条・130条)。修業年限や人数の要件もあります(124条)。
A. 寄附行為の定めにより帰属先が決まり、処分されない財産は国庫に帰属します。国庫に帰属した財産は私立学校教育の助成に使われます(私立学校法125条)。
📖 参考にした公的機関の情報